
Viteza de rotație a bancherilor în sistem
Că e o perioadă de tranziție pentru băncile din România se vede cu ochiul liber. Ultimele luni au adus schimbări în conducerea mai multor bănci de talii și cu situații financiare diferite. Numitorul comun: toate se confruntă cu un mediu economic nesigur, reflectat într-un an 2011 încheiat cu pierderi pe ansamblul sistemului, dar și în previziunile prudente avansate de șefii nou-veniți.
Anul a început cu anunțul de schimbare a conducerii BCR, cu cinci vicepreședinți executivi noi aduși de Erste și cu un nou președinte executiv – cehul Tomá Spurn , care și-a început mandatul în aprilie. Olandezul Henk Paardekooper, numit la finele lui 2011 de britanicii de la RBS la conducerea filialei din România, și-a început și el mandatul tot în aprilie. În aceeași perioadă, Banca Italo-Romena primea un nou director general, Paolo Mariani. La finele lui mai, Bancpost anunța că acționarii au numit un nou CEO, Anthony Hassiotis.În iunie, grupul olandez ING făcea cunoscut că din septembrie, polonezul Michal Szczurek îl va înlocui pe Mișu Negrițoiu la șefia ING România. Turcii de la Garanti Bank l-au numit, la începutul lui iulie, pe Ufuk Tandogan ca nou director general pentru filiala din România, iar Benoît Catel, francezul numit în mai la conducerea Volksbank România, și-a început mandatul în iulie. Banca Transilvania nu a anunțat încă un succesor al lui Robert Rekkers, plecat din funcție în ianuarie. În fine, săptămâna trecută, francezii de la Société Générale au făcut o nouă nominalizare pentru funcția de director general al BRD, în persoana lui Philippe Lhotte, șeful filialei din Bulgaria a SocGen, cu mandat de la 1 septembrie, după ce Alexandre Maymat, desemnat în urmă cu patru luni, a anunțat că se retrage din motive personale.
Aceste schimbări nu spun nimic, în sine, despre băncile respective: e vorba despre instituții cu acționari, strategii și bilanțuri sensibil diferite, iar întâmplător majoritatea celor de mai sus chiar au avut profit în ultimul an. Faptul că nouă bănci își schimbă șefii în jumătate de an și faptul că în unele cazuri e vorba de executivi care îi înlocuiesc pe precedenții după doar unu-doi ani de mandat ilustrează însă tensiunile dintr-un sistem ce trebuie să facă față simultan problemelor din economia românească și cerințelor acționarilor, mai ales acolo unde acționarii provin din țări grevate de criza datoriilor.
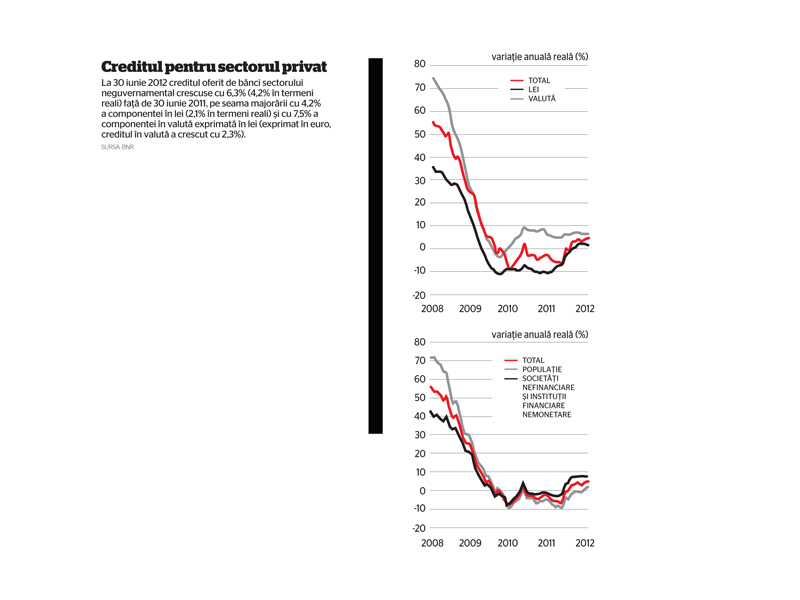
Din primul punct de vedere, sistemul în ansamblu a încheiat anul trecut cu o pierdere de 100 mil. euro (RAS), iar primul trimestru din 2012 a consemnat un profit de 31 mil. euro (IFRS), la jumătate față de cel din ianuarie-martie 2011, în condițiile creșterii provizioanelor și ale unei rate a creditelor neperformante care a ajuns la 16%. Din al doilea punct de vedere, eforturile de restructurare din Europa s-au simțit la noi prin reducerea expunerii primelor nouă bănci locale cu acționariat străin (2,1 mld. euro în primele patru luni). Dacă fuziunea grupurilor elene EFG cu Alpha, care ar fi atras la noi fuziunea între Bancpost și Alpha Bank, a eșuat, au avut loc în schimb alte mișcări: vânzarea din aprilie către fondul american PineBridge a MKB Romexterra, parte a grupului ungar MKB, preluarea Emporiki România sub umbrela acționarului Crédit Agricole, în iunie, sau proaspăt anunțata intenție a statului grec de a vinde ATEBank, prezentă și în România.
Pentru Banca Italo-Romena, sucursală a grupului italian Veneto Banca, noul director general Paolo Mariani spune că va avea loc o consolidare a afacerilor de bază, vizând segmentul IMM, al profesiilor liberale și al firmelor italiene din România, precum și o abordare nouă a clienților persoane fizice, cu o nouă ofertă de produse și servicii ce va fi lansată în lunile următoare și cu o promovare mai agresivă, având în vedere că banca are în România doar 22 de unități în țară. “Pentru IMM avem în vedere noi linii de credit pentru investiții și pentru susținerea activității curente, carduri de credit business, produse de economisire, leasing instrumental, auto și imobiliar. Pentru persoane fizice vom propune produse de economisire noi, carduri de credit cu facilități suplimentare, credite pentru finanțarea cheltuielilor de asistență medicală și credite pentru finanțarea studiilor”, afirmă Mariani.
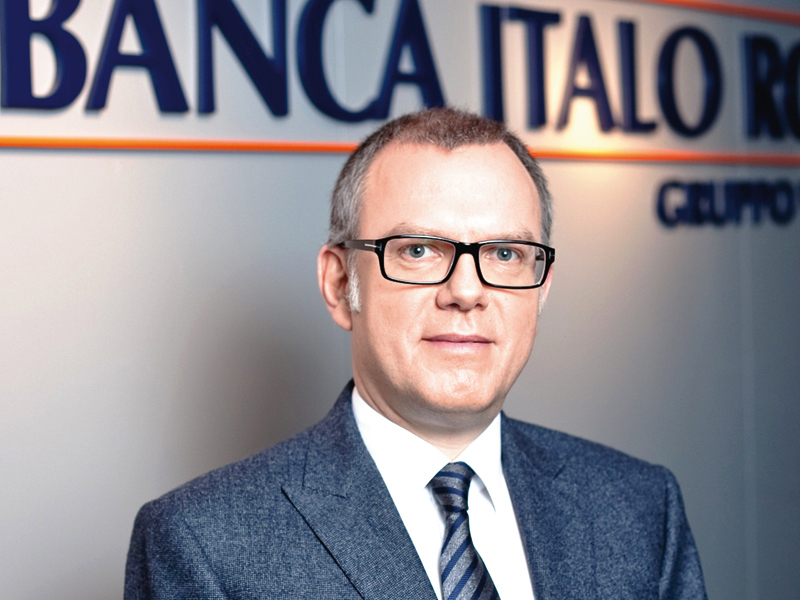
El admite însă că tendința de creștere a creștere a creditelor neperformante se menține și că “există foarte puțină cerere de credite pentru investiții noi”, din cauza “neîncrederii în viitor” a companiilor, iar investițiile noi sunt concentrate în afacerile din agricultură și din energia regenerabilă, despre care apreciază că la ora actuală au probabil cel mai mare potențial. În vârstă de 51 de ani, absolvent de Drept, bancherul este fostul șef al Carifac (Cassa di risparmio di Fabriano e Cupramontana SpA), membră a Veneto Banca. A venit în România împreună cu încă doi directori numiți de Veneto Banca – directorul comercial Roberto Broggini și directorul direcției de credite, Lucio Boato.
În opinia lui Mariani, România e o piață cu perspectivă pentru orice bancher care a venit aici pentru afaceri pe termen lung, pentru că avem mult mai puține probleme fiscale decât alte țări, iar “fenomenele specifice legate de tinerețea pieței” vor evolua spre o maturizare a economiei ce va fi condiționată însă de o maturizare a industriei, care “să producă mai puțin pentru alții și să se axeze mai mult pe mărci proprii”. Banca Italo-Romena avea la sfârșitul anului trecut ac¬tive de 4,2 mld. lei (cca 1 mld. euro), fonduri proprii de 37,3 mil. lei și se situa pe locul 17 în sistem, cu o cotă de 1,2%. Banca a făcut constant profit în România, inclusiv anul trecut (cca 5 mil. euro).
La cârma unei bănci care a încheiat, în schimb, ultimii doi ani cu pierdere a venit Benoît Catel, noul președinte al Volksbank România. Catel are 50 de ani și a fost anterior președintele filialei din Reunion a grupului francez Banque Populaire Caisse d’Epargne (BPCE), care deține 24,5% din acțiuni, alături de grupul austriac Volksbank și de DZ Bank/WGZ Bank din Germania. În primul trimestru din 2012, pierderea brută a băncii a fost de 7,8 mil. euro, în scădere cu cca 20% față de ianuarie-martie 2011.
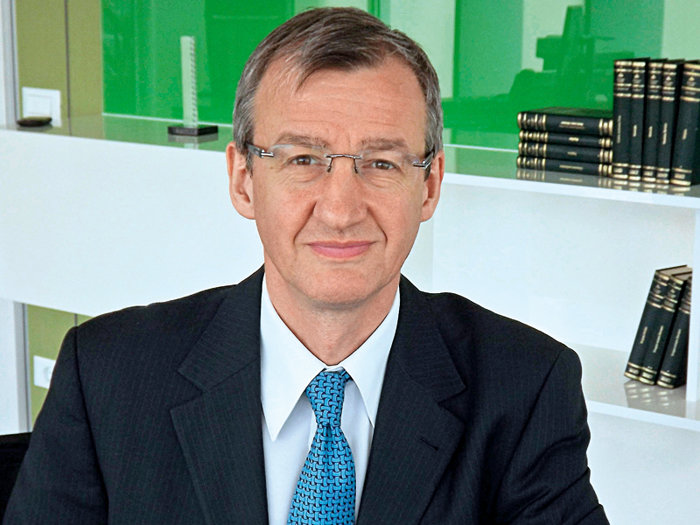
Prioritatea anunțată de Catel este redresarea băncii, prin trecerea de la modelul axat aproape exclusiv pe creditare ipotecară spre un model de bancă de retail pentru clasa de mijloc, cu un management sănătos al riscului, cu renovarea și folosirea la capacitate maximă a rețelei celor 133 de unități, cu investiții în canalele electronice de vânzare și reducerea raportului dintre credite și depozite, ajuns anul trecut la 550%. “Nu este o strategie cu termen de 12-24 de luni, ci pe termen lung”, spune prudent Catel, care comentează perspectiva unei posibile vânzări a băncii, pe urmele celorlalte filiale din Est ale Volksbank, apreciind că “banca trebuie oricum să se redreseze, indiferent cine vor fi acționarii în următorii trei ani; pentru ca o bancă să fie atractivă pentru un posibil cumpărător, trebuie să devină mai întâi eficientă, bine administrată și profitabilă”.
La sfârșitul lui 2011, banca avea active de 17,7 mld. lei (cca 4,2 mld. euro) și o cotă de piață de 5%, ocupând locul al șaptelea în sistem. “Avantajul nostru este că suntem undeva la mijloc pe o piață unde pe de o parte este un grup de competitori mari, iar de cealaltă parte sunt o mulțime de bănci mici care se luptă între ele. Piața este încă deschisă, clienții migrează de la o bancă la alta, iar încrederea lor se poate recâștiga în timp cu succes dacă dovedești în mod consecvent transparență și corectitudine în relația cu ei”, afirmă Catel.
Pentru el, ca bancher, problema nu ține de piața românească, ci de incertitudinea din zona euro, de care depinde și soarta băncilor de pe continent. Cel mai probabil, actuala dispută dintre statele nordice și cele sudice se va tranșa în favoarea acestora din urmă, iar povara datoriilor va fi în cele din urmă împărțită prin crearea de euroobligațiuni comune, înainte de perfectarea uniunii fiscale dorite de Germania, apreciază francezul. “Momentul când criza se va încheia cu adevărat este însă greu, foarte greu de întrevăzut.”
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi
-
 Rafinăriile europene rămân fără petrol saudit luna viitoare. Saudi Aramco suspendă livrările pe fondul atacului cu drone de săptămâna trecută a conductei East-West
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?