
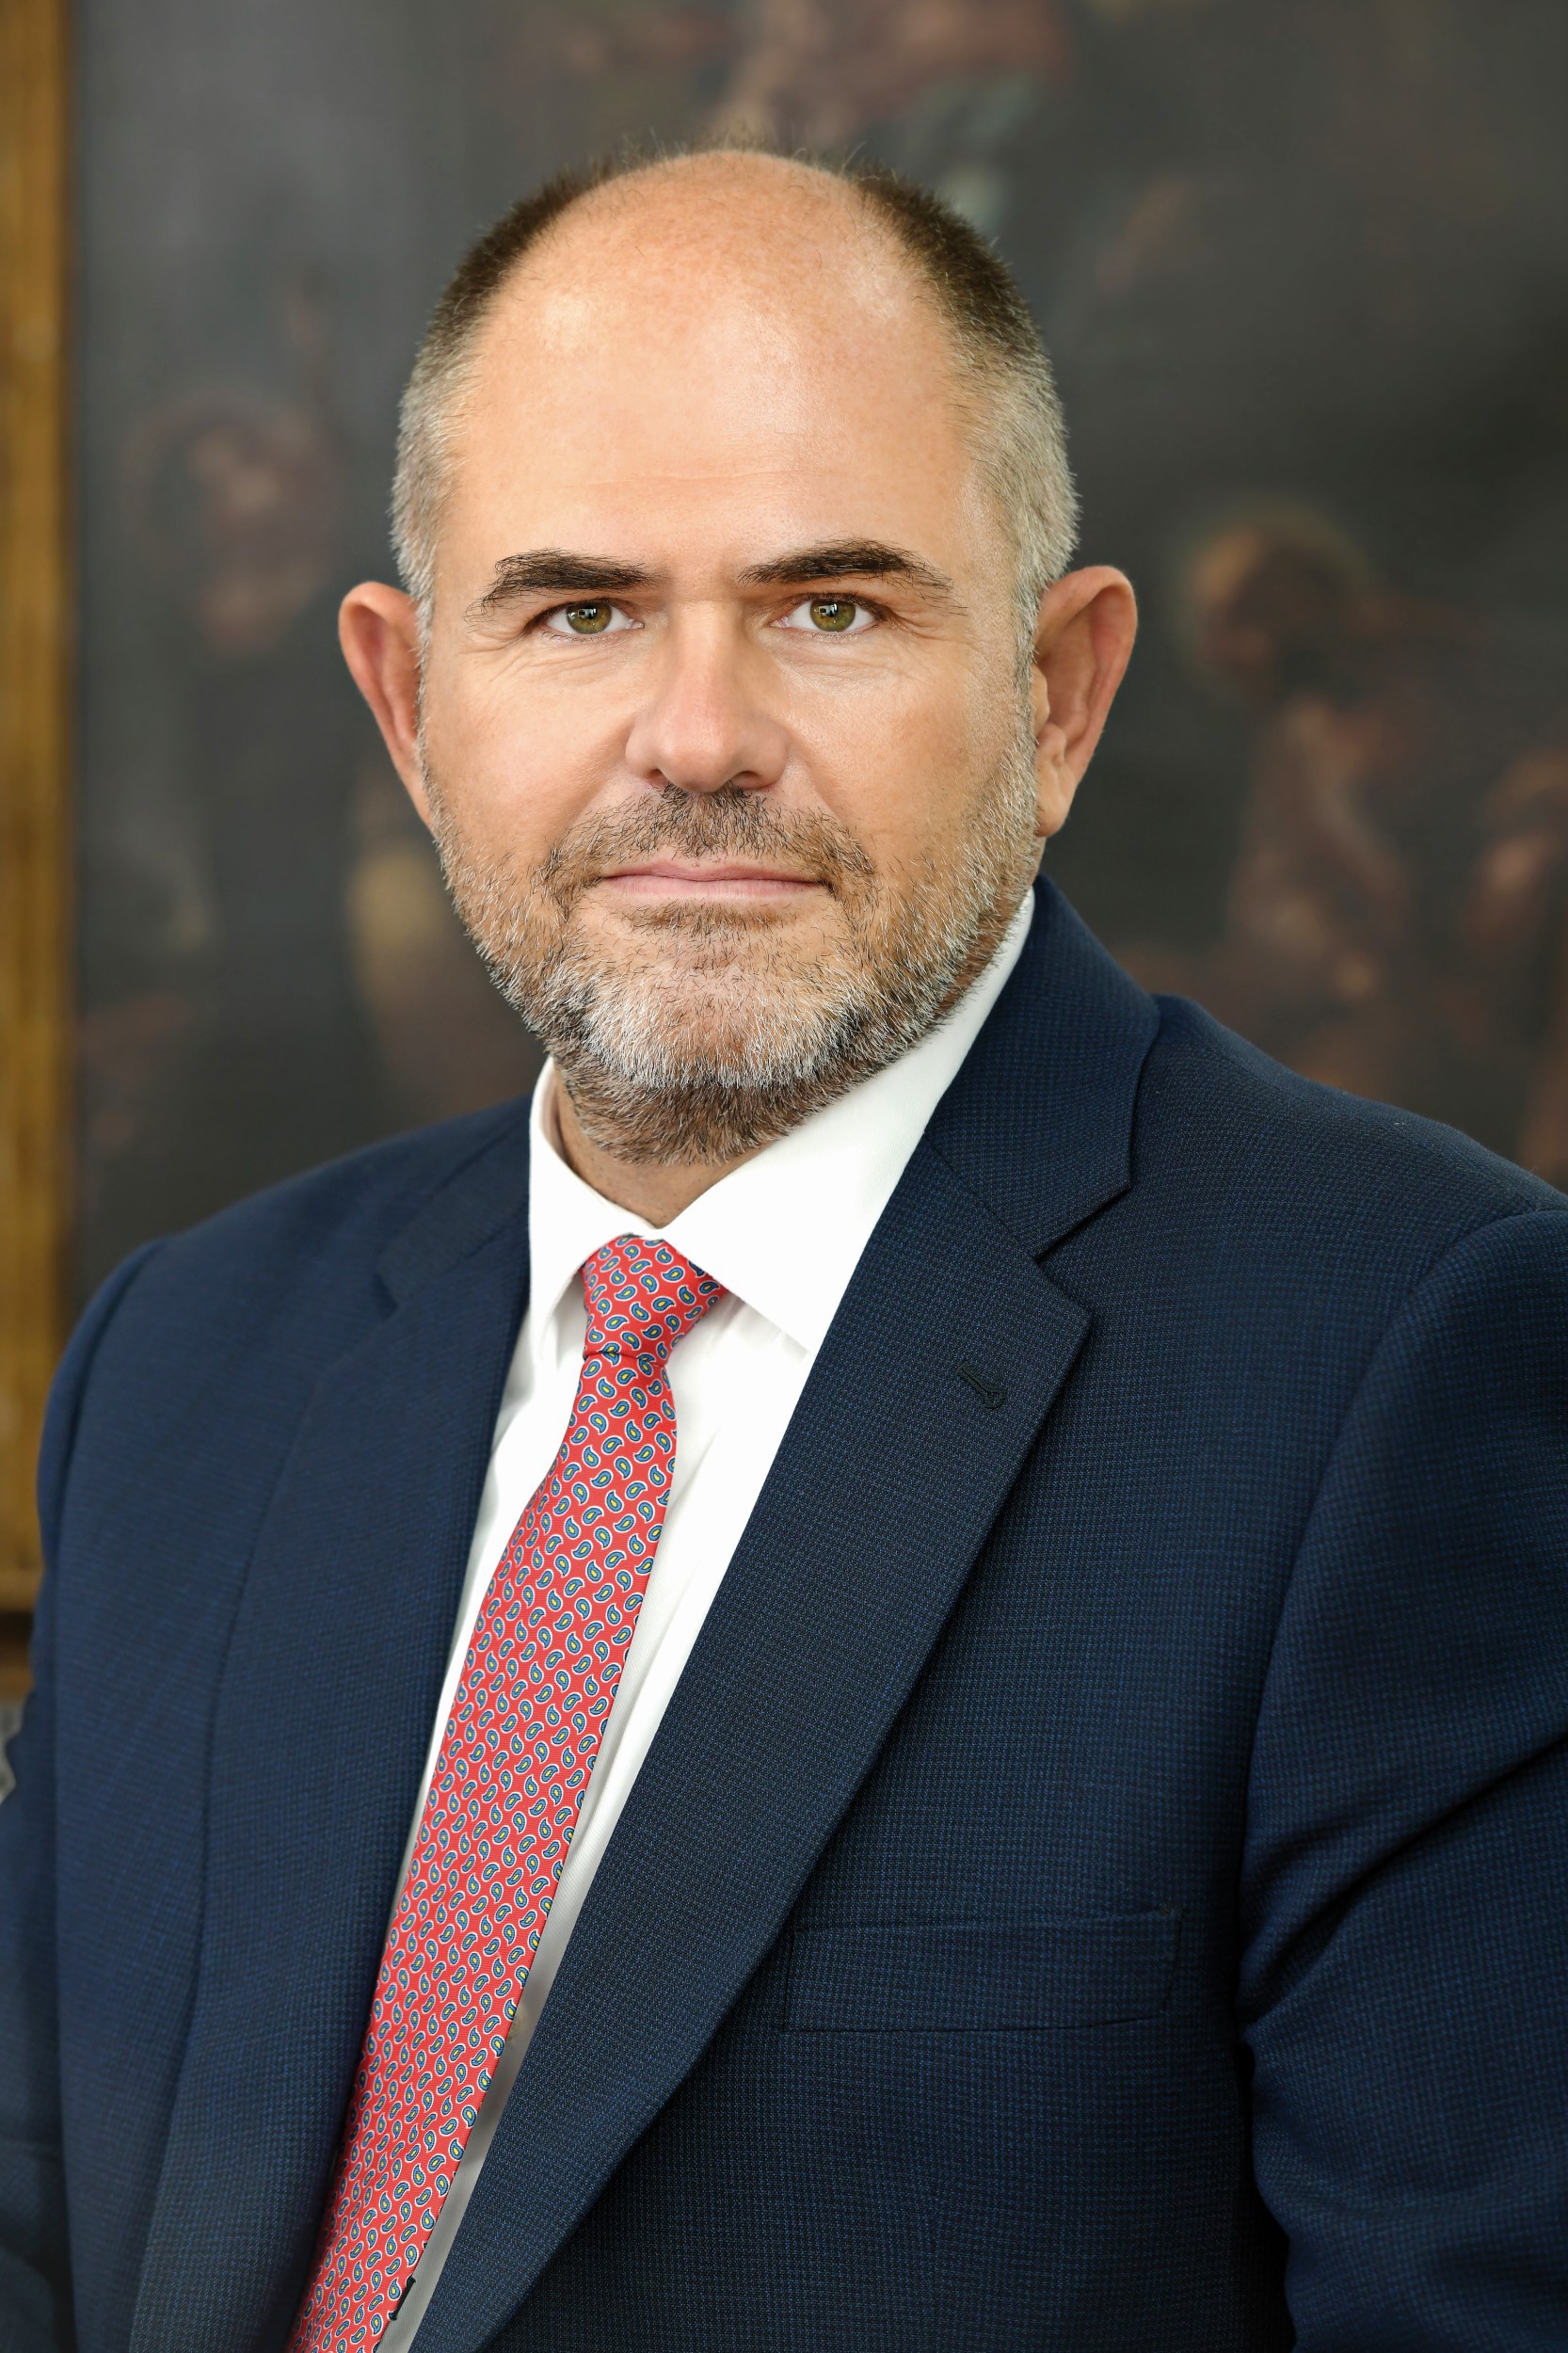
Vine sau nu criza? Ce spune Sergiu Oprescu, președintele executiv al Alpha Bank Romania și Președinte al Consiliului Director al Asociației Române a Băncilor
2020 a adus o criză istorică, o pandemie cum o dată la un secol poate să apară, o criză altfel, care se manifestă la nivel global, pe mai multe canale, în același timp. O criză care nu va trece fără…
2020 a adus o criză istorică, o pandemie cum o dată la un secol poate să apară, o criză altfel, care se manifestă la nivel global, pe mai multe canale, în același timp. O criză care nu va trece fără urmări asupra comportamentului oamenilor, asupra băncilor, asupra companiilor, asupra economiilor naționale și asupra întregii planete. O criză globală care vine la o distanță de mai bine de un deceniu de la o altă criză internațională, financiar-bancară.
Cum traversează sistemul bancar românesc și economia României această criză? Ce schimbări aduce această criză pe plan local? Cum poate ajuta sistemul bancar la redresarea economiei? Cum a schimbat această pandemie de coronavirus comportamentul financiar al clienților bancari și cât de mult a scăzut încrederea, cât de mult economisesc și investesc românii? – povestește într-un interviu acordat Business Magazin Sergiu Oprescu, președintele executiv al Alpha Bank Romania, director general al rețelei internaționale Alpha Bank, președinte al Consiliului director al Asociației Române a Băncilor (ARB).
Pandemia de coronavirus (COVID-19) a dat peste cap întreaga planetă, iar efectele ei, directe și indirecte, alături de măsurile luate de autorități pentru limitarea răspândirii acesteia, au afectat numeroase industrii, activitatea economică, băncile, încrederea oamenilor și comportamentul de consum.
„Sunt elemente în interiorul structurii acestei crize care să te ducă la concluzia că asistăm momentan, poate, la o repoziționare de comportament, nu încă la o schimbare profundă. În mod evident încrederea în economie este pe o pantă descendentă, la nivelul operatorilor economici și la nivelul persoanelor fizice. Acest lucru, ca de obicei, are câteva efecte imediate. Un prim efect este creșterea economisirii, oamenii pun mai degrabă deoparte ceva; acest lucru se poate manifesta fie prin creșterea economisirii, fie printr-o perioadă mai interesantă de investiții. Și cum la noi investiția principală este investiția imobiliară, începem să ne explicăm și de ce prețurile locuințelor și prețurile în general din zona de active imobiliare nu numai că nu au scăzut, dar chiar s-au menținut, pe anumite segmente, pe un trend ascendent”, crede Sergiu Oprescu, șeful ARB și al Alpha Bank Romania, care este și director general rețea internațională în cadrul grupului elen Alpha Bank.
La prima vedere ne uităm și spunem că această criză ar trebui să fie la fel ca cea din 2008. De data aceasta pare să aibă valențe total diferite. Prima valență total diferită este că în criza actuală nu numai că procesul de creditare nu este oprit, blocat, ci este o creditare care este accelerată atunci când ne uităm din perspectiva sistemului bancar, susține șeful ARB.
„În primele șapte luni de pandemie, creditele noi acordate populației și companiilor s-au cifrat la 46 mld. lei. Aceasta este o sumă destul de mare, ce reprezintă circa 16,5% din totalul creditului neguvernamental în România. Cred că acest lucru spune mult despre anumite concepții greșite și anateme aruncate asupra industriei bancare. Este cumva o perioadă de maxim din punct de vedere al nivelului creditării, pentru că această perioadă include perioada de vară și mai ales prima fază a pandemiei. Te-ai fi așteptat să aibă un impact mult mai mare și să tempereze creditarea. Marea diferență între criza de acum și criza din 2009 -2010 pentru România este că procesul de creditare nu numai că nu s-a blocat, ci chiar s-a accelerat. Inclusiv programele care au fost puse la dispoziție (programul IMM Invest și celelalte) au contribuit la această evoluție”.
 Pe lângă creditarea economiei, un alt lucru pe care sistemul l-a făcut bine este că a suținut suspendarea la plată a ratelor, oferind o gură de oxigen vitală clienților, mai spune Sergiu Oprescu. Peste 22% dintre clienții pe segmentul persoanelor fizice și 28% pe zona corporate se află sub incidența acestui moratoriu de amânare a ratelor la credite, procente ce nu pot fi considerate nesemnificative, cu impact asupra sistemului.
Sistemul financiar bancar românesc a intrat în această nouă criză cu o sumă de puncte tari pe care nu le-am mai avut niciodată și care fac ca acesta să fie parte a soluției și nu a problemei, amintește șeful ARB.
„Ne uităm la indicatorii de soliditate și stabilitate ai sistemului bancar din România care se plasau peste mediile europene, indicatorul de lichiditate imediată era de aproape 44% la finalul anului 2019, în timp ce rata fondurilor proprii, de capitalizare a industriei bancare, atingea nivelul de 22%. Stabilitatea și soliditatea sectorului bancar s-au menținut și în actualul context pandemic, indicatorul de solvabilitate măsurând 22,76% la jumătatea anului, iar partea de neperformanță a scăzut foarte mult, în apropierea mediei europene.”
Cât timp abordarea legislativă este una echilibrată, băncile pot și au resurse să continue creditarea populației, a companiilor și a statului, susține Sergiu Oprescu. Însă, el consideră că trebuie să existe un echilibru între sprijinirea debitorilor aflați în dificultate din cauza pandemiei și menținerea unui capital optim pentru continuarea creditării economiei. La fel, trebuie echilibru între acordarea de credite gospodăriilor și firmelor fără a crește gradul de neperformanță, într-un context economic care se anunță dificil cel puțin în următoare luni.
Cu toate că indicatorii sistemului bancar arată bine, „vom naviga în continuare în vreme de ceață în această pandemie”, spune șeful ARB, amintind că băncile sunt parte din soluție doar pentru efectele economice ale crizei de sănătate și nu din soluția pentru a trata cauza.
„Atât din perspectivă endogenă, cât și exogenă, pandemia de COVID-19 este factorul care va marca evoluția economiei și, implicit, a industriei bancare. Absența unui antidot al crizei de sănătate va exercita presiuni asupra populației, companiilor și economiei în general. De aici derivă toate preocupările industriei bancare pentru perioada următoare. Sistemul bancar este preocupat să-și exercite rolul de soluție la efectele crizei de sănătate, evident cu menținerea stabilității sectorului bancar. După cum vedeți, noi suntem parte din soluție pentru efectele economice ale crizei de sănătate și nu din soluția pentru a trata cauza. Ca atare, vom naviga în continuare în vreme de ceață în această pandemie. Într-o perioadă marcată de un grad ridicat de incertitudine și impredictibilitate, băncile trebuie să navigheze cu grijă, menținând echilibrul pe toate componentele principale de funcționare astfel încât să fim o ancoră de stabilitate și de repornire a economiei”, a declarat președintele executiv al Alpha Bank Romania și șeful ARB.
Referindu-se la cele mai mari provocări pentru sistemul bancar, șeful ARB susține că este dificil de dat un răspuns, mai ales atunci când ești în mijlocul unei crize fără precedent.
„Cele mai mari provocări pentru sistem sunt cele legate de scăderea economică din acest an, formarea și evoluția neperformanței în anul viitor și mai ales cât de abruptă este panta de revenire economică. Sistemul bancar și-a asumat costuri în acest an. Este suficient să observăm modul în care au evoluat dobânzile la credite și depozitele noi în lei, după reducerea dobânzii de politică monetară cu 1 pp între martie și august. Profitabilitatea este de așteptat să fie în scădere comparativ cu anul precedent. Ne așteptam ca rata creditelor neperformante să crească. În aceste condiții, prudența în creditare va fi la ordinea zilei.”
Riscul de credit a crescut în acestă perioadă, iar navigarea în aceste condiții face băncile și mai atente în activitatea de creditare, afirmă Oprescu. „Rata creditelor neperformante a ajuns la 4,31% la finele lunii august 2020. Pe fondul amânărilor la plată a unei ponderi de 22% din numărul de credite acordate populației și 28% din creditele acordate companiilor, ROA și ROE la jumătatea acestui an au înregistrat o scădere la 1,08% și 9,81%.” În viziunea șefului bancherilor, cuvintele-cheie care vor marca bankingul în perioada următoare sunt: o digitalizare mai accentuată, sprijin pentru clienții cu credite care au întâmpinat dificultăți și un control mai atent al riscului de credit.
O tendință care poate persista pe piața bancară este consolidarea. Premisele de accentuare a procesului de consolidare a sectorului bancar prin fuziuni și achiziții se mențin, în contextul intensificării competiției, a nevoii de acoperire a costurilor operaționale, inclusiv prin majorarea cotei de piață deținute și a deciziilor la nivel de grup de renunțare la anumite piețe, explică Oprescu.
„Sectorul bancar din România este unul puternic competitiv, cu 34 de instituții bancare active pe această piață. Aspectul asupra căruia ar trebui să ne concentrăm nu este legat de fluctuațiile în acest număr, ci de posibile riscuri care ar putea fi generate astfel pentru reducerea capacității de creditare din piață. Aici ar trebui să fim atenți, pentru că România și românii au nevoie de finanțare pentru dezvoltare.”
Cert este că în această criză nouă, sistemul bancar a devenit o soluție și nu a mai fost o problemă, ca în criza din 2008-2009. Concret, sistemul bancar a trebuit să se replieze extrem de rapid și să exercite cel puțin două roluri: rolul de amortizor al șocului pandemiei, care s-a manifestat în principal prin lansarea moratoriului de amânare a ratelor, și rolul de accelerator al relansării economiei, în cea de-a doua fază, explică șeful Asociației Române a Băncilor.
„Eu cred că noi, ca sistem bancar, în mod evident a trebuit să fim soluție, în această criză nouă. Noi nu mai jucăm rolul de problemă, așa cum a fost în criza din 2008-2009. Acesta a fost un element de noutate față de celelalte crize. Al doilea rol, la fel de important, pe care sistemul bancar a început să îl joace de ceva timp, este rolul de trambulină de relansare a creșterii economice, adică un fel de accelerator de acțiuni care sa conducă la creșterea economică.”
Practic, sistemul bancar a acționat, de fapt, pe ambele pante ale V-ului evoluției economiei de care se discută: pe prima parte a V-ului, cea descendentă, funcționând ca un fel de amortizor, încercând să contribuie și să țină cât mai mult situația sub control astfel încât să nu se accentueze căderea, iar pe panta de creștere, pe panta a doua a V-ului, funcționând ca un fel de accelerator, ca un fel de trambulină de relansare economică, consideră Oprescu. „Acesta este din punctul meu de vedere rolul complet pe care sistemul bancar îl joacă și trebuie să îl joace în această perioadă.”
Iar sistemul bancar joacă acest rol nu numai în România, ci peste tot în Europa. „Cred că peste tot s-a conștientizat brusc că un sistem bancar solid, puternic, bine ancorat în societate, este în mod evident calea prin care se atenuează șocul și se accelerează revenirea economică sau reluarea creșterii economice, mai ales în țările europene unde intermedierea financiară se face cu preponderență (peste 75%) pe canalul sistemului bancar. În aceste condiții, cu atât mai important este ca în perioada respectivă sistemele bancare din toate țările europene să își joace acest rol.”
Moratoriul de amânare a ratelor la credite, un element de noutate față de criza precedentă
Odată cu accentuarea crizei coronavirusului în primăvara acestui an, bancherii de pe piața românească au venit cu soluții individuale pentru clienți și au decis să amâne ratele la creditele persoanelor fizice cu 1, 2 sau 3 luni, în timp ce pentru companii s-au gândit să prelungească liniile de finanțare cu câteva luni sau chiar să reducă consistent ratele la creditele corporate pentru mai multe luni.
 Ulterior, Ministerul Finanțelor a venit cu un moratoriu generalizat de amânare a ratelor la creditele clienților care nu au mai avut posibilitatea să-și plătească ratele, moratoriu care a fost aplicat la nivelul întregului sistem bancar.
Și BNR a flexibilizat cadrul prudențial pentru bănci și instituțiile financiare nebancare astfel ca amânarea la plată a ratelor, determinată de criza de coronavirus, să nu fie asociată unei noțiuni de dificultate financiară a debitorului, iar instituția bancară să nu trebuiască să constituie provizioanele pe sumele datorate, ca urmare a restructurării.
Astfel, creditele amânate pe o perioadă mai mare de 3 luni nu au fost considerate problematice/neperformante și băncile nu a trebuit să pună bani deoparte provizionându-le.
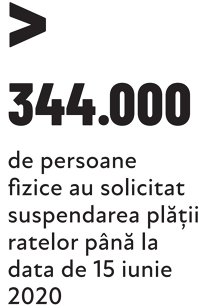
Până la data de 15 iunie 2020 au solicitat suspendarea plății ratelor un număr de peste 334.000 clienți persoane fizice, ceea ce reprezintă o pondere de aproximativ 22% din creditele în derulare acordate atunci populației, și aproape 28.000 de companii (reprezentând circa 28% din portofoliul total de credite accesate de persoanele juridice), potrivit datelor centralizate de ARB.
Prin moratoriul de amânare a ratelor la credite, care a fost un element de noutate față de criza precedentă, funcționând ca un amortizor din punct de vedere macroeconomic, a fost creat un spatiu de venit disponibil la nivelul economiei, la nivelul fiecărui client bancar astfel încât acesta să îl poată utiliza în perioadele respective pentru alte nevoi, pentru a continua o parte din cheltuielile și consumul care altfel, în mod evident, ar fi fost afectate, explică Sergiu Oprescu.
„Moratoriul a fost o măsură care a fost direcționată pentru a reechilibra ecuația lichidității, adică pentru mutarea resurselor financiare dintr-o zonă către altă zonă, pentru a putea lăsa mai multă lichiditate în zona economiei, decât să o canalizezi către bănci în primă fază, adică a fost o formă de a lăsa lichiditate în economie la momentul respectiv.”
Moratoriul privind amânarea ratelor la credite, care a fost aplicat în acest an pentru a susține debitorii persoane fizice și companii care au avut probleme financiare din cauza crizei coronavirusului, expiră și nu este clar dacă va exista sau nu o prelungire a acestui moratoriu, în aceeași formă sau în altă variantă, și în 2021.
În perspectivă, pot apărea probleme în bilanțurile băncilor dacă unii debitori afectați de impactul economic negativ al crizei coronavirus, nu vor reuși să reia plata creditelor după expirarea păsuirii permisă de cadrul legislativ. În aceste condiții, rata NPL poate reveni pe creștere puternică.
Însă, nu există un proiect concret privind posibilitatea amânării ratelor și anul viitor. Ministerul Finanțelor și bancherii urmează să aibă discuții privind varianta moratoriului care s-ar putea aplica în 2021, dacă va mai exista un astfel de moratoriu sau altfel de măsuri.
Întrebarea este ce scop ar putea avea moratoriul în 2021, sau dacă nu cumva ar trebui luate altfel de măsuri, respectiv dacă se pune problema să tratăm o problemă de solvabilitate a clienților cu astfel de măsuri precum moratoriul care erau soluții de lichiditate temporară sau cu adevărat ne trebuie altfel de măsuri, se întreabă șeful ARB.
„Aici este o întrebare la care nu se poate răspunde în clipa de față pentru că ar trebui să vedem care sunt rezultatele primei amânări. Răspunsul este unul de principiu. Din punctul meu de vedere, noi am acționat pe moratoriu pentru a funcționa ca un amortizor de șoc, pentru a pune la dispoziția societății, a economiei, un venit disponibil mai mare la nivelul fiecărui utilizator – consumator persoană fizică sau juridică. Plătind mai puțin către bănci, clienții au avut mai mult venit/ cash flow disponibil în momentul respectiv, pentru a putea să utilizeze acel venit pe alte componente. Noi am luat de fapt o măsură care era direcționată pentru a reechilibra ecuația lichidității. Era o formă de a lăsa lichiditate în economie la momentul respectiv. Acum, dacă se pune problema să tratăm o situație de solvabilitate a clienților cu astfel de măsuri, atunci moratoriul nu este neapărat soluția corectă. Și nu este soluția corectă nici la nivel reglementativ, pentru că nici reglementatorul, fie el european sau național, nu își dorește amânări de recunoaștere a riscului de credit sau de luare de decizie și provizionare să zicem în situațiile în care există probleme de solvabilitate la nivelul clientului. Nu este scopul moratoriului să ascundă eventualele probleme de solvabilitate, ci să păstreze un anumit nivel de lichiditate în economie și să ofere un respiro necesar din punctul de vedere al cash-flow-ului clienților. Acum, dacă încercăm să ducem abordarea reglementativă în zona în care tratăm probleme de solvabilitate cu măsura moratoriului, atunci el trebuie gândit altfel. Sunt alte măsuri care ar trebui luate în acest context. Eu nu spun că astfel de măsuri nu trebuie luate. Dar nu cred că moratoriul va fi acceptat de reglementator ca o bună măsură pentru astfel de situații.”
În opinia șefului ARB, măsurile adecvate în astfel de situații sunt legate de restructurarea celor care au nevoie și intră în zona perimetrului clienților care sunt direct afectați de pandemie pe termen mediu și lung.
NPL, până unde va ajunge?
Această criză nu va trece fără urmări din punctul de vedere al neperfomanței, iar ideea că vom fi postcriză la fel ca înainte de criză nu este valabilă. Însă, cât de mult va crește rata NPL depinde și de măsurile luate, de panta de revenire a economiei și de colaborarea între sistemul bancar și guvernanți în privința măsurilor luate. Cert este că 2020 poate să fie un punct de inflexiune, de reluare a creșterii ratei NPL, este de părere șeful ARB.
„În mod evident, cu toții suntem extrem de responsabili să ne uităm atent la portofoliul care este direct afectat de pandemie pentru a veni cu cele mai bune măsuri ca să ajutăm migrarea acestui portofoliu dintr-un portofoliu impactat într-un portofoliu care poate să performeze echilibrat după. Dar logica că a trecut o criză peste tine și ca tu ești la fel ca înainte, aceasta nu există. În mod evident vom avea un impact din punctul de vedere al neperformanței. Cât de mare va fi neperformanța, ține foarte mult de măsurile care au fost și sunt luate în această perioada. Ține foarte mult de panta de revenire a economiei, pentru că sunt multe societăți care, chiar dacă au fost impactate, dacă revenirea economiei este abruptă, au nevoie doar de capitalul de lucru ca să ajungă acolo, și de acolo în mod normal ajung pe un teritoriu pozitiv al ecuației de finanțare, moment în care vor genera mai multe venituri decât cheltuielile pe care le au de făcut în momentul respectiv. Și aceasta este deja o ecuație rezolvabilă. Dar trebuie să poți ajunge acolo. Și asta ține de panta de care discutăm, ține de resursele pe care sistemul financiar bancar le are pentru a le putea injecta, ține de «burden sharing-ul» pe care noi ni l-am asumat împreună cu statul român. Adică, cât se pune la dispoziție din resursa existentă (care nu este nelimitată) din punctul de vedere al lichidității și din cel al asumării riscului de credit, și mai ales din punct de vedere al deteriorării până la urmă a indicatorilor de risc la nivelul sistemului bancar, precum și care sunt schemele de garantare pe care le pune la dispoziție guvernul pentru acești clienți. Deci, tot acest mix de soluții vine să rezolve problema de care discutăm”.
Cât de mult poate să crească rata expunerilor neperformante este dificil de spus, pentru că diferă de la bancă la bancă. Iar o imagine mai clară privind gradul de neperformanță ar putea să apară în primul trimestru din 2021, după expirarea moratoriului de amânare a ratelor la credite, apreciază Sergiu Oprescu.
„Cred că trebuie să mai treacă puțin timp ca să ne dăm seama. De fapt, vom avea o imagine din ce în ce mai clară pe măsură ce ne apropiem de sfârșitul primului trimestru 2021. În mod normal, ieșirea din perioada de moratoriu de la 1 ianuarie va produce niște efecte pe care vom începe să le vedem cu o claritate din ce în ce mai bună pe măsură ce avansăm în primul trimestru 2021.”
În perioada crizei financiare și economice precedente, din 2009, unu din cinci credite eșuase în categoria neperformantelor, devenind o problemă majoră pentru sistemul bancar, care a înregistrat și pierderi record.
În 2014, rata creditelor neperformante (NPL – non-performing loans) trecea de 20%, în timp ce acum rata NPL a coborât în jur de 4% din totalul creditelor. Poate ajunge nivelul NPL din nou la vârful din criza precedentă, de peste 20%?
„Eu, personal, nu văd acest scenariu ca fiind un senariu real. Dar, singurul lucru pe care pot să îl spun este că ne aflăm într-un punct de inflexiune. Adică anul 2020, din punctul de vedere al nivelului de neperformanță pe România, poate să fie un punct de inflexiune. Minimul de neperformanță în România a fost între 3,5 și 4,4%. Eu cred că de fapt acest minim este atins de ceva timp, iar acum suntem într-un punct de inflexiune pentru că este clar că pandemia va avea o influență. Este la fel de clar că undeva ne așteptăm la o creștere. Cât de mare va fi această creștere? Noi sperăm să nu fie prea mare, dar în mod evident punctul de inflexiune este la nivelul anului 2020. Va exista schimbarea de trend.”
În ceea ce privește procedura de a constitui provizioane la nivel bancar (adică rezerve pentru pierderile viitoare posibile), șeful ARB explică faptul că procesul face parte din mecanismul automat pe care îl au toate băncile, având în vedere că primul lucru care se întâmplă într-o situație de criză globală generată de pandemie este înrăutățirea condițiilor macroeconomice.
„Pentru condițiile macroeconomice care se înrăutățesc se iau provizioane la nivel colectiv. Cred că toate băncile a trebuit la momentul respectiv să ia în calcul o deteriorare a condițiilor macroeconomice. Bineînțeles că noi la începutul anului nu discutam de o scădere economică, iar pe la începutul trimestrului al doilea aveam deja în calcul o cădere economică care se estima a fi între 6 și 7 %. Acum venim cu o prognoză de scădere economică care e în jur de 5,2%, după cum spune Uniunea Europeană. Mai avem câteva luni și o să vedem cât de gravă a fost scăderea economiei. Dar provizioanele sunt un mecanism complex care are un anumit automatism. Ele se calculează în funcție de o formulă destul de laborioasă. Sunt provizioane care sunt legate de abordarea colectivă a tuturor clienților, ținând cont de factorii macro la nivelul economiei. Dar sunt și provizioane specifice expunerilor pe care le ai pe persoane fizice, pe persoane juridice.”
În perioada următoare, trebuie să distingem între factorii pozitivi și factorii negativi care ar putea să afecteze băncile, susține șeful ARB. Iar printre factorii negativi, el amintește creșterea riscului de credit și contracția economică.
„Principalul factor negativ pe care sistemul bancar îl are în analiză și în evaluare în clipa de față este creșterea riscului de credit. Acesta se poate manifesta printr-o neperformanță mai mare și printr-o creștere a nivelului de provizionare pe care sistemul bancar va trebui să și-l asume în următoarea perioadă de timp ca și un cost pe capital. Contracția economică este un alt factor negativ, care ne va conduce imediat la o afectare a încrederii, atât pe componenta de persoană fizică, cât și pe componenta de persoană juridică, din punctul de vedere al investițiilor. Am intrat într-un ciclu de deteriorare a încrederii în economie, lucru pe care noi l-am mai observat în perioada 2010-2014. Cu un nivel al bunăstării economice care ne plasează pe penultimul loc în Uniunea Europeană și ocupanta ultimului loc din punctul de vedere al intermedierii și incluziunii financiare, România trebuie să-și cadențeze pașii pentru a reduce aceste decalaje care se adâncesc constant în pofida rezultatelor pozitive de până în prezent.”
 Șeful ARB a mai amintit că România a înregistrat progrese uriașe de la momentul aderării la Uniunea Europeană (UE) în anul 2007. În cei 14 ani parcurși sub umbrela UE, Produsul Intern Brut nominal a avansat cu 256%. Iar PIB/cap de locuitor în România, exprimat în paritatea puterii de cumpărare standard (PPS), a atins 69% din media UE în 2019, față de 44% în 2007. Însă, pentru a asigura o convergență optimă, România mai are un drum lung de parcurs, în opinia lui Oprescu.
În ceea ce privește nivelul scăzut al intermedierii financiare în România, care ne plasează la coada clasamentului european, Oprescu spune că, paradoxal, anul acesta intermedierea financiară este posibil să crească în România datorită efectului de bază. „Creșterea creditării, coroborată cu scăderea PIB-ului vor avea ca efect o creștere a intermedierii financiare în 2020, însă, ținând cont de toate elementele de context, este foarte important ce vom face anul viitor, astfel încât panta revenirii economiei să fie cât mai abruptă.”
Băncile joacă un rol crucial în stabilitatea și ulterior în susținerea revenirii economice. Iar dezavantajul pe care îl avem prin comparație cu celelalte state, și anume amprenta relativ modestă a sistemului bancar, exprimată prin nivelul intermedierii financiare, de doar 25%, devine brusc avantaj. „Este foarte bine că suntem o piață cu amprentă financiară relativ mică. Avem capacitate mare de creștere. Sistemul bancar ar avea posibilitatea să țină asupra sa mai mult credit decât angajează în clipa de față, însă trebuie să creștem în segmentele care vor avea un impact pozitiv în economie.” În opinia șefului ARB, un pas necesar pentru susținerea creșterii intermedierii financiare este modernizarea economiei și a societății românești pe bani europeni. A doua temă importantă este digitalizarea de structură la nivelul întregii societăți. A treia temă este predictibilitatea și competitivitatea cadrului legislativ, iar al patrulea element ar fi să identificăm la nivel național care sunt direcțiile de investiții pe care trebuie să le facem pentru a accelera revenirea economică a României. „Atenția și eforturile pentru 2021 trebuie canalizate către zonele unde avem efectul cel mai rapid și tracțiunea cea mare pentru economia românească.”
În ceea ce privește politica monetară în perspectivă, după deciziile de relaxare din acest an, șeful ARB a amintit că decizia și implementarea cadrului de politică monetară intră în competența BCE la nivelul zonei euro, respectiv a Băncii Naționale a României în plan național, iar aceste decizii vor fi corelate sigur cu dinamica economică. „În mod cert, acțiunea autorităților de reglementare va fi corelată cu dinamica economică generală. Atâta vreme cât va fi necesară asigurarea unei lichidități în piață și impulsionarea creditării, ratele dobânzii de politică monetară se vor menține probabil la limite inferioare. O politică monetară mai relaxată permite ieftinirea banilor și, implicit, stimularea investițiilor și a consumului.” Referindu-se la trendul economic, Oprescu a arătat că previziunile indică o relansare a creșterii economiilor europene anul viitor. Sigur că va conta foarte mult cât de puternică va fi această revenire.
„Nu trebuie uitat că statele UE reprezintă principala piață de desfacere externă a produselor românești. Evoluția economiei românești este într-o strânsă dependență de cea din principalele economii europene. Măsurile luate de autorități pentru limitarea răspândirii COVID-19 au afectat numeroase industrii, activitatea economică și comportamentul de consum. În același timp, lecțiile crizei economice anterioare au fost învățate, s-a intervenit puternic și rapid astfel încât amplitudinea impactului negativ a fost limitată. Pe măsură ce primim vești pozitive privind noi tratamente și vaccinuri pentru prevenția COVID-19, avem din ce în ce mai multă încredere în perspectivele acestei reveniri a economiei globale anul viitor. Am încredere și că depășirea unui nou ciclu electoral la finalul acestui an va favoriza atingerea obiectivelor de politică monetară ale BNR.”
La momentul acesta nu se cunoaște amplitudinea crizei, sau dacă am ajuns în vârful acesteia.
Redresarea economiei: V, W sau L?
Scenariul unei evoluții a economiei în formă de V rămâne deocamdată cel mai posibil, existând riscul ca panta de revenire să fie mai lungă, este de părere Oprescu. Și prognozele revizuite ale Comisiei Europene indică faptul că impactul crizei pe România va fi mai puțin accentuat.
„Eu nu am în clipa de față nici un fel de alt scenariu sau alt indiciu. Acum daca V-ul are o pantă de revenire mai lungă…!? Dacă semnul acesta V se transformă într-un semn Nike, care înseamnă că panta de revenire este mai lungă, până la urmă este tot o revenire de tip V, poate într-o perioadă mai mare de timp decât era inițial anticipat. Dar noi nu suntem într-un alt scenariu. Este și ceea ce spune Comisia Europeană. Bineînțeles că mă refer aici la o evoluție a crizei pe ani și nu pe trimestre, unde perioadele de creștere și apoi de scădere pot alterna mai repede în funcție de evoluția sanitară a pandemiei și de măsurile luate. La nivelul unui an, ne așteptăm ca 2020 să fie o scădere urmată de o creștere în 2021 și această estimare nu s-a schimbat.”
Comisia Europeană la ultima reevaluare a prognozelor, analizând modul în care criza ne va impacta, a spus că România va avea o scădere economică de 5,2%. Deci, a revizuit în sensul restrângerii căderea economică din anul 2020, de la 6% la 5,2% și a anticipat o creștere economică mai moderată în 2021, de 3,3% în România. Comisia Europeană spune că impactul pe România va fi mai temperat, mai puțin accentuat, a mai amintit șeful ARB, susținând că miza este ca ascensiunea economică din 2021 să fie cât mai accentuată.
Contracția economică estimată pentru România în 2020 este aproape cât contracția din 2009 (-5,5% an/an) determinată de criza financiară. Însă, deosebirea de acea criză este că în 2021 ne așteptăm la o revenire, ceea ce nu s-a întâmplat în 2010, când economia a scăzut cu 3,9% an/an.
Important în prezent este să încercăm să accentuăm această creștere economică în 2021. „Este mai important în clipa de față nu să ne concentrăm pe prima fază a crizei, pentru că deja anul 2020 este în proporție de 80-85% parcurs, cât este important să ne concentrăm pe ce trebuie să facem acum pentru ca ascensiunea economică din 2021 să fie cât mai accentuată, adică panta V-ului să fie cât mai abruptă în 2021.
În acest an provocarea cea mai mare a fost limitarea pierderilor cauzată de răspândirea coronavirusului.
„Întregul sistem bancar a răspuns acestei provocări prin măsurile pe care le-a luat pentru protejarea și susținerea economiei. Așteptăm o consolidare fiscal-bugetară ordonată, care să nu pericliteze redresarea economică și care să determine agențiile de rating să mențină calificativul de investiție.”
Făcând o radiografie la nivelul structurii economiei s-a observat că pandemia a scos în evidență câțiva câștigători în industria prelucrătoare cum ar fi cei din industria farmaceutică și chimică, industra alimentară, din serviciile IT și industria construcțiilor, care a antrenat industria materialelor de construcții, a amintit Oprescu. „Privite dintr-o perspectivă pe termen mediu toate sectoarele care contribuie la digitalizare – activități de servicii informatice și în tehnologia informației, industria de echipamente electrice, industria de calculatoare, echipamente optice, telecomunicațiile – prezintă potențial de dezvoltare și sunt oportune pentru finanțare. Agricultura și industria alimentară rămân sectoare cu mare potențial.”
Digitalizarea, încotro?
Industria bancară din România a purtat stindardul digitalizării în ultimii ani, iar investițiile pe acest palier vor continua, consideră șeful ARB.
„Evoluțiile asociate pandemiei COVID-19 au accentuat relevanța pentru modelul de business bancar adaptat digitalizării și vom asista la o continuare a investițiilor industriei pe această zonă. Îmi exprim speranța ca și din perspectivă normativă să asistăm la o stimulare a accelerării digitalizării, prin eliminarea anumitor bariere care limitează potențialul digitalizării în domeniul financiar bancar. Vă ofer un exemplu, implementarea semnăturii digitale.” Cert este că pandemia a forțat fenomenul digitalizării. „Efectul pozitiv cel mai important generat de criza pandemică este reprezentat de accelerarea digitalizării prin automatizarea și robotizarea proceselor bancare, care vor conduce la scăderea costurilor sale, prin extensie și la procese operaționale reziliente. În acest mod crește accesibilitatea produselor și serviciilor bancare, precum și confortul utilizatorilor finali, respectiv a clienților bancari.”
Pe fondul intensificării digitalizării și optimizării cheltuielilor operaționale, în anul 2019, rețeaua de unități bancare a înregistrat o reducere de 6,4%, până la 4.758 de agenții bancare, în timp ce numărul de angajați a ajuns la 53.106. „Cred că o eventuală scădere a numărului de sucursale nu se traduce automat în disponibilizarea personalului care își desfășoară activitatea în cadrul lor. Personalul poate fi transferat în centre mai mari și încadrat pentru a deservi alte coordonate. Activitatea care se mută din offline în online necesită și interacțiune umană, chiar dacă la distanță.”
Cum se digitalizează Alpha Bank
Alpha Bank Romania continuă strategia de consolidare a poziției în zona digitală răspunzând cererii în creștere pentru soluții digitale, în linie cu tendința la nivel mondial, spune Sergiu Oprescu, care conduce Alpha Bank Romania de mai bine de un deceniu.
„Am lansat prima aplicație ce transformă telefonul mobil în POS – Alpha PhonePOS, iar seria de inovații a inclus lansări în premieră pe piață locală, precum parteneriatul cu fintech-ul Symphopay pentru implementarea unei soluții de tip «POS sharing», accesibilă la kioskurile din showroom-urile eMAG, parteneriatul cu UnionPay pentru acceptarea cardurilor la ATM-urile băncii, implementarea cu succes a noii soluții „Instant Money Back” pe platformele online eMag și Fashion Days, participarea în cadrul pilotului global VISA Installments, certificarea noilor terminale POS – Verifone Engage, în parteneriat cu Printec România, în paralel cu extinderea tehnologiei de tip self-service banking prin activarea opțiunii de depunere numerar la noile ATM-uri ale băncii”, a explicat șeful Alpha Bank.
Alpha Bank Romania nu vede relațiile cu fintech-urile ca pe o competiție, ci ca pe posibile parteneriate și alianțe deservind împreună nevoile clientului, după cum spune Oprescu. „Bineînțeles că sunt și segmente unde vom fi în competiție, dar până în prezent vedem că sunt mai multe oportunități de a lucra împreună. Este foarte important ca fiecare client să fie în centrul serviciilor conjugate ale sistemului bancar reglementat și ale fintech-urilor care sunt mai puțin reglementate pentru a se evita derapaje. Competiția va fi însă în creștere în special pe partea administrării plăților, care odată cu digitalizarea vor crește în volum.” Practic, colaborarea cu sectorul Fintech este astăzi „business-as-usual” pentru orice bancă interesată în creșterea bazei de clienți, dezvoltarea unor experiențe digitale avansate, diversificarea canalelor de distribuție sau eficientizarea proceselor interne, explică Oprescu.
„Alpha Bank Romania a fost printre primele instituții bancare care au încheiat parteneriate semnificative cu reprezentanți ai sectorului Fintech, cel mai bun exemplu fiind colaborarea cu platforma Deposit Solutions pentru atragerea de depozite de pe piața Germaniei, colaborare inițiată în perioada 2016-2017. Suntem interesați și proactivi în identificarea unor oportunități de tip «win-win» și continuarea dezvoltării parteneriatelor cu sectorul fintech în cele mai diverse sectoare de activitate, în beneficiul final al clienților noștri.” Referindu-se la realizările cele mai importante la nivelul Alpha Bank Romania în domeniul transformării digitale în 2020, Oprescu a adus în discuție realizările din categoria „eCommerce /Digital Payments”, unde soluțiile băncii de tip „instant money back” lansate în premieră pe piața din România au oferit un avantaj competitiv unor clienți importanți (eMag, Fashion Days). „Din aceeași categorie fac parte și soluțiile oferite clienților persoane fizice care au acum posibilitatea de a-și înrola cardurile Alpha în portofelele digitale oferite de Apple, Garmin sau Fitbit, seria urmând să continue. Alpha phonePOS (softPOS) este de asemenea o realizare notabilă pentru acest final de an, soluția inovatoare fiind extrem de așteptată de către toți comercianții pentru care mobilitatea este esențială. Nu în ultimul rând, am înregistrat progrese importante la capitolul transformare digitală a canalelor fizice de distribuție, unde am demarat instalarea unei noi generații de terminale multifuncționale (MFM / Alpha 24 Banking), noua tehnologie fiind extrem de apreciată de clienți.” În ceea ce privește planurile pentru viitor ale băncii în zona de transformare digitală, șeful Alpha Bank Romania a arătat că estimează că 70%-75% dintre proiectele la care se lucrează astăzi pot fi încadrate în zona de «Tranformare Digitală», acestea acoperind majoritatea componentelor acesteia: Digital Customer Interfaces, Open Banking, Digital Payments, Robotic Process Automation (RPA), Data Analytics / Data Driven Decisions sau Cloud Outsourcing.
„În ceea ce privește conceptul de Open Banking, dacă până acum eforturile băncilor au fost semnificative din punct de vedere al alinierii la reglementarile europene specifice, anii următori ar trebui să marcheze și o serie întreagă de beneficii pentru toate părțile implicate, începând cu clienții, continuând cu comercianții și terminând cu instituțiile financiare și sectorul Fintech activ în această zonă. Rămâne însă de văzut.”
Șeful Alpha Bank Romania a mai amintit că în prima jumătate din 2020, banca a rămas profitabilă, a creat locuri de muncă, a redus rata expunerilor neperformante și a crescut stocul creditelor comparativ cu prima jumătate din 2019, sprijinind economia.
Pe viitor, Oprescu anticipează că Alpha Bank Romania își va menține poziția în top 10 al celor mai mari bănci după active de pe piața românească, urmărind creditarea economiei în condiții de profitabilitate. „Probabil că ne vom menține poziția având în vedere că obiectivul principal este de creștere a capacității băncii de a credita economia în condiții de profitabilitate.”
Istoria bankingului româno-elen, începută în urmă cu un sfert de secol
1. Alpha Bank Romania este singura bancă cu capital elen care a rămas pe piața locală, după ce Bancpost a fost cumpărată de Banca Transilvania, Piraeus Bank a ajuns la fondul american de investiții J.C. Flowers, iar Banca Românească a luat calea EximBank.
2. Pe piața locală, Alpha Bank a mizat pe creșterea organică, fiind după 25 de ani în topul celor mai mari 10 bănci.
3. După ce în anul 2001 Alpha Bank Romania deschidea piața creditelor ipotecare, în 2019 a realizat prima emisiune de obligațiuni ipotecare din România, obligațiuni listate la bursele de valori din Luxemburg și București. În mai 2019, Alpha Bank Romania realiza prima emisiune de obligațiuni ipotecare, în valoare de 200 mil. euro, parte a unui program cadru de obligațiuni ipotecare cu un plafon de 1 mld. euro. Aceasta este prima emisiune de obligațiuni ipotecare realizată de o bancă locală, constituind un punct de reper pentru întreg sistemul bancar românesc.
CARTE DE VIZITĂ
1. În vârstă de 57 de ani, Sergiu Oprescu este absolvent al Facultății de Aeronautică din cadrul Universității Politehnica din București.
2. Are studii postuniversitare în domeniul bancar la Universitatea din Colorado SUA și a urmat mai multe programe executive la Harvard Business School, Stanford și London Business School.
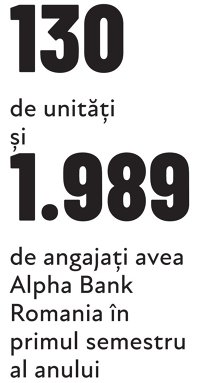
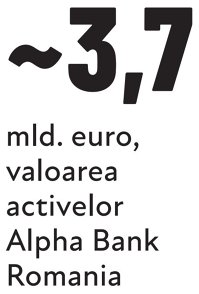
3. Conduce din 2007 Alpha Bank Romania, instituție cu active de peste 3 miliarde de euro și o prezență constantă în topul primelor zece bănci de pe piața românească.
4. În banking, primul loc de muncă al lui Sergiu Oprescu a fost la BRCE, pentru ca apoi să fie unul dintre cei care au pus bazele Băncii București, bancă străină care se înființa pe piața românească ca subsidiară a grupului elen Alpha, devenită ulterior Alpha Bank Romania.
5. Practic, Sergiu Oprescu și-a început cariera în cadrul Alpha Bank Romania în 1994 și a deținut mai multe funcții de conducere înainte de a fi numit președinte executiv în 2007; era unul dintre cei mai tineri bancheri români care prelua conducerea unei bănci din top 10.
6. Sergiu Oprescu a fost implicat și în înființarea Consiliului Bursei de Valori, pe care avea să-l și conducă după 2000, în paralel cu funcția de vicepreședinte executiv de retail al Alpha Bank. A fost președinte al Bursei de Valori București din 2000 până în 2006.
7. Din 2015, el deține și funcția de președinte al Consiliului de Administrație al Asociației Române a Băncilor.
8. Este primul bancher român care a ajuns în managementul executiv al unei bănci internaționale, cu active de 63 de miliarde de euro și cu o istorie de 140 de ani. El a primit în 2019 atribuții extinse, devenind director general al rețelei internaționale. Practic, la începutul anului 2019, Sergiu Oprescu a fost numit membru în Comitetul Executiv al grupului elen Alpha Bank Romania și coordonează subsidiarele Alpha Bank Romania din patru țări – Albania, Cipru, România și Marea Britanie – de pe poziția de director general rețea internațională.
9. Printre proiectele realizate pe piața locală cu care Oprescu se mândrește se numără lansarea în trecut a primelor credite ipotecare pe zece ani pentru persoane fizice și, după aproape două decenii, rafinarea pieței locale cu obligațiuni ipotecare (cover bonds), un instrument util pentru echilibrarea portofoliilor de credite ale băncilor.
10. Puțini sunt însă cei care știu că dragostea dintâi a bancherului Sergiu Oprescu nu este nici bankingul, nici bursa și nici economia, ci ingineria aeronautică.
-
 Una dintre cele mai frumoase ţări europene plăteşte familiile care vor să se stabilească permanent în anumite regiuni. Câţi bani poţi să primeşti?
-
 Povestea unei tinere care în doar doi ani a reuşit sa construiască de la zero o companie cu care face 1 milion de euro
-
 Comisia Europeană a aprobat planul României pentru deblocarea exporturilor de oi şi capre. Ce presupune planul pentru judeţele Tulcea şi Constanţa