
Unde ieși mai câștigat, în titluri de stat sau depozite bancare? Un analist observă că Fidelis a început să pună presiune pe bănci să majoreze dobânzile
Creșterea pieței titlurilor de stat Fidelis listate la Bursa de Valori București începe să se reflecte asupra celei bancare, care se vede nevoită să ajusteze în sus dobânzile la depozite pentru a nu pierde teren în fața ofertelor atractive ale…
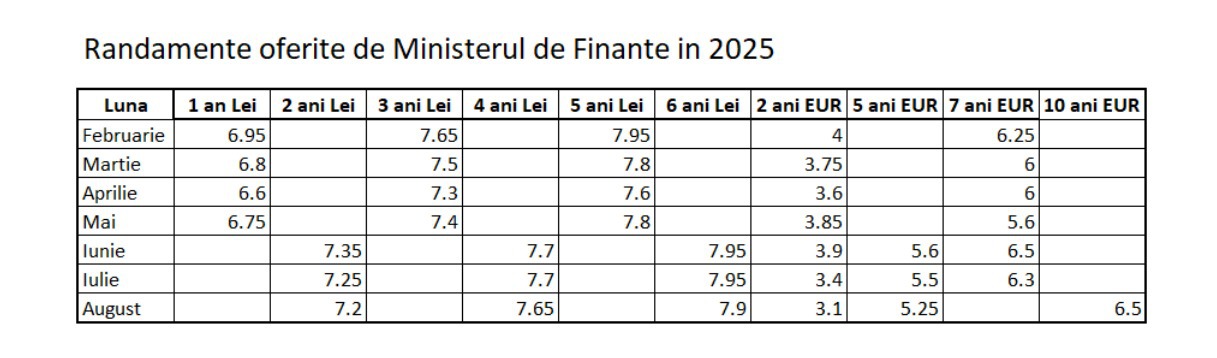
Creșterea pieței titlurilor de stat Fidelis listate la Bursa de Valori București începe să se reflecte asupra celei bancare, care se vede nevoită să ajusteze în sus dobânzile la depozite pentru a nu pierde teren în fața ofertelor atractive ale statului român. Dar în pofida acestui trend de creștere, nivelurile dobânzilor bancare rămân în continuare sub cele oferite de titlurile de stat vândute direct populației prin programul Fidelis, mai ales luând în considerare și faptul că primele sunt impozabile, iar titlurile de stat nu.
Conform datelor centralizate de Prime Transaction, în luna august 2025 statul oferea prin emisiunile sale în lei dobânzi între 7,2% și 7,9%, în funcție de scadență.
Pentru cele denominate în euro, randamentele variau între 3,1% pentru scadența de 2 ani și 6,5% pentru maturitatea de 10 ani.
Comparativ, cele mai mari cinci bănci comerciale din România, care acoperă aproape două treimi din piaț, ofer dobânzi mult mai modeste: Banca Transilvania, liderul pieței, plătește 5,2% pentru depozitele în lei pe un an și doar 1,5% în euro, în timp ce BRD oferă 4,5% în lei și 1,65% în euro, tot pentru scadențe de 12 luni.
Pentru depozitele în euro pe doi ani, aproape nicio bancă nu are ofertă activă, banca de la Cluj are 1,6% iar BRD o ofertă de 1,65%.
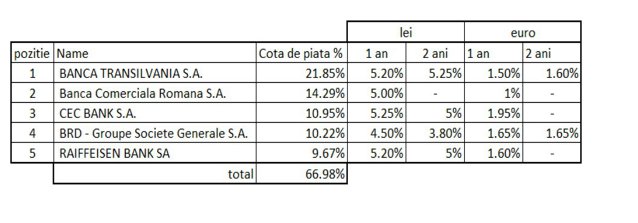
Sursa: Prime Transaction
Timp de ani de zile, una dintre cele mai comode și profitabile linii de business pentru bănci a fost utilizarea banilor atrași din depozite pentru achiziția de titluri de stat, o strategie cu risc redus și randamente superioare dobânzilor pasive.
Diferențialul pozitiv între dobânda activă (încasată din titluri) și cea pasivă (plătită deponenților) a contribuit esențial la rentabilitatea sistemului bancar românesc. În plus, raportul dintre creditele acordate și resursele atrase a rămas puternic
subunitar, tocmai pentru că băncile au preferat plasamentele în datoria publică în detrimentul creditării economiei reale.
Această paradigmă începe însă să se schimbe. Pe măsură ce programul Fidelis devine tot mai popular, iar populația învață să compare randamentele și să acceseze instrumentele bursiere, băncile sunt forțate să reacționeze.
Chiar dacă în ultima perioadă au crescut dobânzile la depozite, acestea rămân încă în urma celor oferite de stat.
“Titlurile de stat vândute la bursă sunt listate și tranzacționate pe piața secundară. Acest lucru reprezintă o diferență fundamentală față de un depozit bancar. Ele au o valoare nominală de 100 de lei sau 100 de euro. Acest aspect este important deoarece plasamentul în astfel de instrumente financiare se face prin achiziționarea unui număr de unități (titluri) corespunzător sumei investite. Prin urmare, dacă vei dori să lichidizezi parțial investiția, o vei putea face oricând, vânzând multipli de 100 de lei sau 100 de euro. În orice caz, nu vei fi nevoit să retragi întreaga sumă investită”, spune Alin Brendea.
În acest context, statul obține o finanțare mai ieftină și mai diversificată, în timp ce băncile se confruntă cu o erodare a marjelor. Situația reflectă o concurență tot mai intensă între sectorul bancar și titlurile de stată, iar în lipsa ujnei repoziționări din partea băncilor, tot mai mulți investitori de retail ar putea migra către instrumentele de datorie publică, în căutarea unor randamente mai bune și a unei alternative viabile la depozitele clasice.
-
 Cât de mult s-au chinuit doi corporatişti din România să îşi deschidă o afacere şi cum au reuşit să ajungă de la marfă luată pe datorie la afaceri de milioane de euro?
-
 Povestea tinerei care a combinat arta cu tehnologia şi a creat una dintre cele mai originale afaceri din România
-
 Este sau nu este bine să îţi cumperi acum o locuinţă şi care este una dintre cele mai frecvente greşeli făcute de români atunci când vor să îşi cumpere o casă?