
Tehnologia obligă băncile să se schimbe dacă nu vor să piardă clienți
În 2017 noile tehnologii le permit băncilor să ofere servicii care până acum nu erau posibile, urmând exemplele start-up-urilor fintech. Astfel, băncile sunt nevoite să se adapteze și să ofere servicii în pas cu vremea, cu o abordare mai personală asupra clienților. Chiar dacă acest lucru înseamnă, de pildă, eliminarea drumurilor inutile la bancă sau ștampilele de pe fiecare pagină a hârtiilor di…
În septembrie anul acesta ING România a anunțat lansarea primului credit de nevoie personale instant, ce poate fi obținut doar online, fără să fii nevoit să te deplasezi la o sucursală. ”Este practic același credit pe care-l ofeream în sucursale, doar că acum este și online“, dă asigurări Daniel Llano Manibardo, director retail banking al ING. Acest lucru este posibil datorită protocolului de lucru cu Agenția Națională de Administrare Fiscală (ANAF) și a semnăturii electronice certificate care are aceeași valoare legală cu semnătura tradițională.
Clientul ING solicită emiterea unui certificat digital de către InfoCERT SPA Italy, prin intermediul Home’Bank, pe care îl va folosi pentru a semna termenii și condițiile creditului. Cei care vor să acceseze un astfel de împrumut trebuie să aibă cel puțin 18 ani, să fi fost angajat timp de cel puțin un an și cel puțin 6 luni la actualul angajator, dar și să aibă venituri stabile (salariu sau pensie) raportate la ANAF de minimum 1.000 de lei.
”Suntem foarte fericiți de rezultatele acestui împrumut. Am avut o lansare graduală pentru a putea culege feedback de la clienți“, spune Manibardo. El nu oferă informații precise despre numărul de aplicanți sau de credite acordate până acum, invocând că nu poate divulga informații înainte de închiderea semestrului financiar; menționează însă că au acordat sute de astfel de împrumuturi.
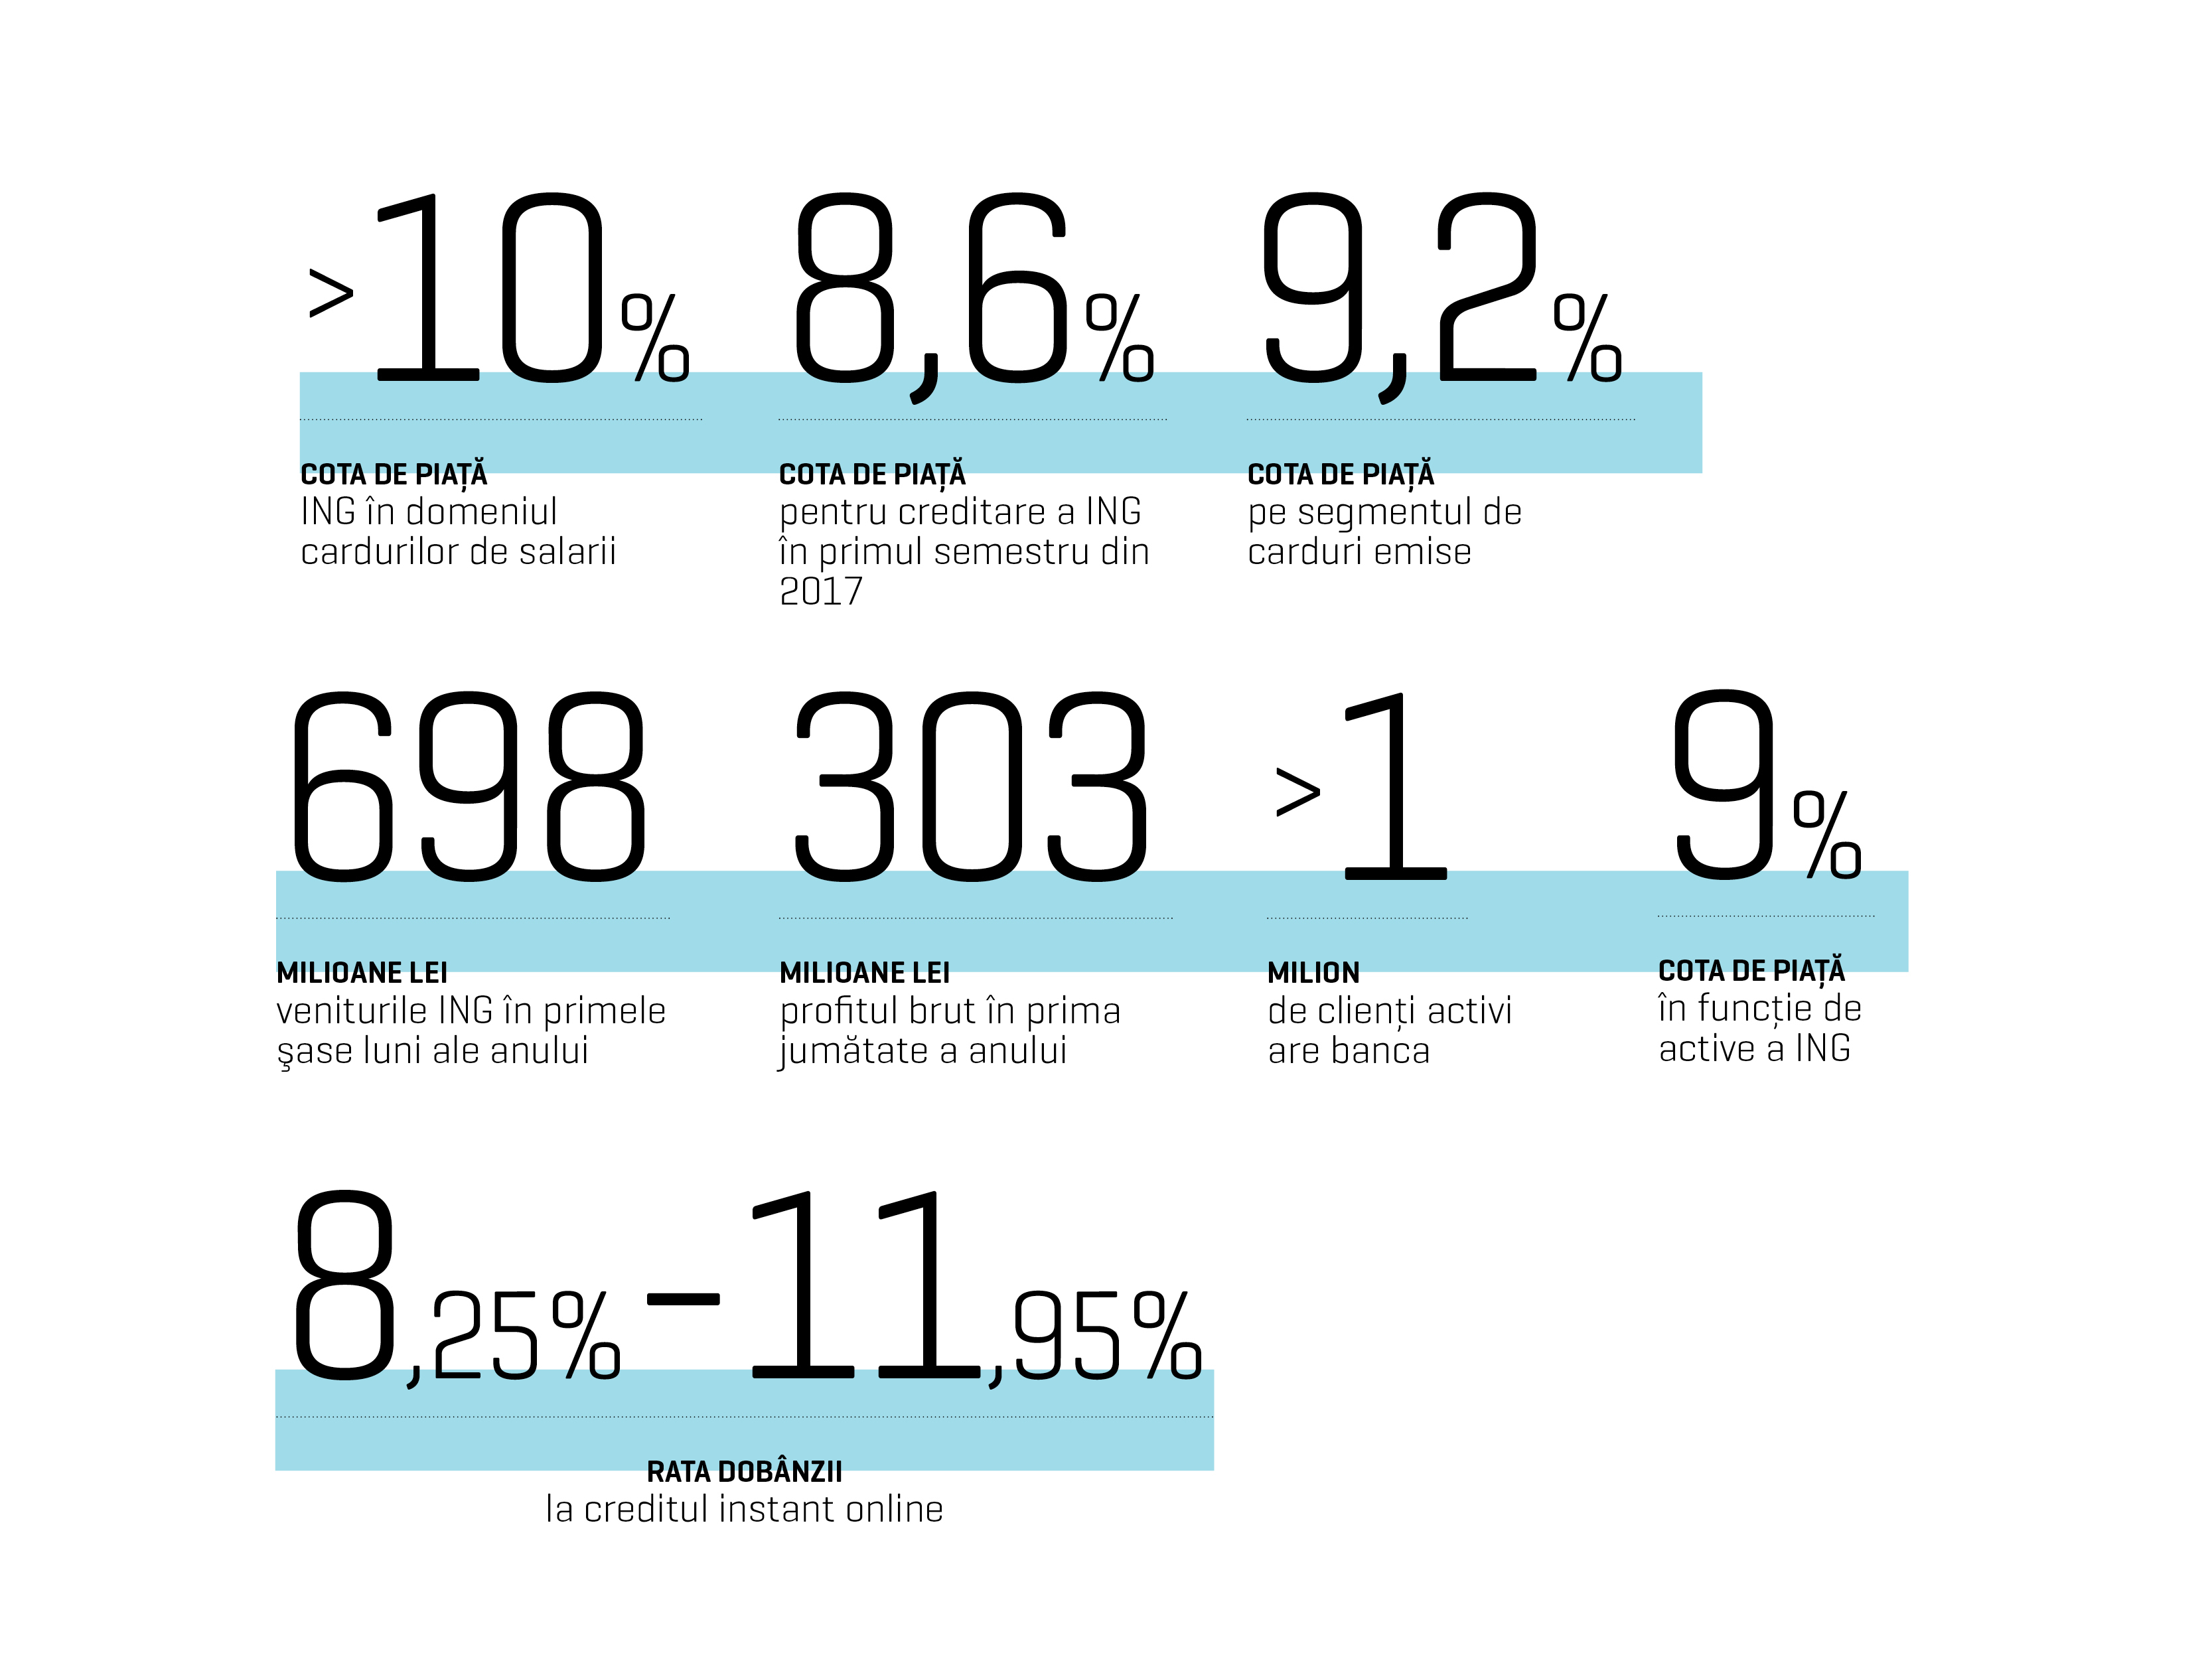
Rata dobânzii este fixă și variază între 8,25% și 11,95%. Cea mai mică rată este obținută de clienții care au salariu la ING și care optează pentru asigurare. ”Oferim discount-uri la asigurare dacă aleg un împrumut pentru a încuraja clienții să se protejeze. Când comparăm nivelul de credite neperformante cu cele din piață, ING este la jumătate“, explică directorul de retail al ING decizia de a promova achiziția unei asigurări.
Acum doar clienții ING pot avea acces la acest împrumut, dar în viitor – pe parcursul anului viitor – va fi disponibil și celor care încă nu au o relație cu această bancă.
Ideea acestui credit a apărut în urmă cu doi ani; în septembrie 2015, ING a lansat creditele instant în colaborare cu ANAF. ”Vânzările s-au triplat și satisfacția clienților a crescut“, spune Daniel Llano Manibardo. Clienții au întrebat de ce era nevoie să meargă la sucursale pentru a accesa un astfel de împrumut; acest fapt i-a pus pe gânduri pe reprezentanții ING.
Răspunsul a fost în semnătura digitală sau semnătura electronică, echivalent al semnăturii tradiționale și care are aceeași valoare legală ca și cea de pe hârtie. Astfel, o persoană ar putea să semneze pentru un împrumut, să-și plătească taxele, să înființeze o companie sau chiar să voteze. Lucruri deja posibile în Estonia datorită sistemului digital pus la punct în detaliu.
Practic, semnătura electronică este un număr reglementat de către Uniunea Europeană, însă nu este o metodă de semnare de acte foarte întâlnită în rândul consumatorilor, ci mai degrabă una care ușurează activitatea companiilor. ”Existau niște bariere pentru utilizarea unei astfel de semnături. Prima era că trebuia să meargă într-un loc fizic pentru a putea solicita o semnătură digitală și a doua era costul și faptul că trebuie să plătească pentru a reînnoi acest certificat“, spune Manibardo; el precizează că ING se ocupă de aceste costuri, dar o dată la trei ani clientul trebuie să plătească pentru reînoirea certificatului.
Clienții tot mai mobili și mai mereu online preferă interacțiunile în mediul virtual, lucru vizibil și în statisticile băncii olandeze. în acest moment, un client vizitează o sucursală la fiecare 10 luni, sună la fiecare nouă luni și se conectează la aplicație la fiecare trei zile. Mai mult, numărul de interacțiuni online cu banca a crescut de la 20 de milioane anul trecut, la 60 de milioane în prezent. ”Aproape 60% dintre clienții ING interacționează cu banca prin canalale digitale“.
El atribuie această creștere faptului că ING se află în expansiune atât în ce privește cota de piață, dar și activele; acest lucru este influențat și de apetitul tot mai mare pentru serviciile bancare online. 24% dintre clienți accesau Home’Bank la începutul lui 2017, dar până la final, această pondere ar urma să ajungă la 35%. ”Toate produsele noastre vor fi disponibile și online. Asta este evoluția naturală a lucrurilor. Iar asta va fi o realitate la anul. în acest moment, jumătate din produsele ING sunt disponibile online“, explică directorul de retail strategia de digitalizare a băncii.
Un alt serviciu non-tradițional pe care ING îl oferă este ING Bazar, ce poate fi accesat din aplicația Home’Bank, prin care utilizatorii pot obține discount-uri la cumpărături. Din 2015, când a fost implementat serviciul, peste 50.000 de clienți (în jur de 20% dintre clienții care au Home’Bank) au cumpărat produse prin bazar și ”au beneficiat de discount-uri cumulate de peste 1 milion de euro“, potrivit lui Daniel Llano Manibardo.
”Industria bancară se transformă, mergem dincolo de bankingul tradițional, explorăm oportunități noi și ne gândim cum putem fi relevanți pentru clienții noștri“, adaugă Manibardo. într-adevăr, băncile trebuie să găsească metode noi de a atrage clienți și de a-i menține, mai ales în condițiile în care tot mai multe startup-uri din zona de fintech (financial technology) au propuneri interesante și astfel ar putea să atragă din clienții băncilor. Startup-ul din Marea Britanie pe nume Loot poate administra banii clientului la fel ca orice bancă și poate emite un card cu care poți face cumpărături, însă spre deosebire de instituțiile de banking, Loot poate analiza profilul consumatorului și poate vedea unde și în ce fel își cheltuiește clientul banii astfel încât să poată face predicții și avertizări. Astfel, Loot ajută utilizatorul să-și administreze mai bine finanțele și cheltuielile. Un lucru pe care o bancă nu-l face astăzi. Acesta este doar un exemplu al micilor companii financiare care propun servicii inedite pentru clienții băncilor.
În 2015, numai în SUA au fost fondate 1.000 de companii fintech, dar în anul următor numărul acestora s-a înjumătățit; în 2017 au apărut 88 de companii de acest fel. în prezent, multe dintre companii aleg să lucreze pentru marile bănci. ”Avem parteneriate cu peste 100 de startup-uri Fintech. Faptul că lucrăm cu ei ne aduce agilitate, experiență antreprenorială și o viziune asupra tehnologiei foarte fresh. Noi avem mulți clienți, suntem organizați, interesați de agilitate și avem resursele să implementăm programe“, spune Manibardo care dă două exemple de astfel de parteneriate.
Unul în Spania, cu Kabbage, cu ajutorul căruia pot acorda împrumuturi online deoarece acolo nu există un protocol de lucru dintre bănci și biroul de taxe și impozite. Altul este Scalable, cu care lucrează pe piața din Germania; acest serviciu le permite clienților să investească pe bursă, în urma sfaturilor primite din partea unui robot (algoritm). Un sfătuitor robot, care face procesul mai eficient și care le permite clienților să facă investiții cu aceeași acuratețe precum un om, susține Manibardo; și, bineînțeles, cu un cost mai mic pentru companie.
Întrebat dacă un astfel de serviciu – investiții ghidate de un algoritm – ar putea ajunge și în România, Manibardo răspunde că în cadrul ING diferite produse sunt testate în mai multe țări și când au succes este luată în calcul introducerea și pe alte piețe.
Dacă nu era deja evident, la fel ca și în cazul altor industrii și cea bancară se află sub influența tehnologizării; unele bănci au început să implementeze chatbots cu care clienții pot discuta, dar și algoritmi de inteligență artificală cu ajutorul cărora instituțiile financiare pot colecta mai multe informații despre nevoile și dorințele clienților lor. ”De exemplu, dacă un client intră des pe pagina produsului de economisire, înseamnă că e interesat și noi trebuie să ținem cont de asta când îi oferim următorul produs. Sucursala ar trebui să aibă informația, cei de la call center ar trebui să știe asta și așa mai departe“.
”Bankingul, la fel ca orice alt serviciu, trece printr-o transformare semnificativă și este foarte influențat de digitalizarea economiei“, concluzionează Daniel Llano Manibardo și precizează că aproape jumătate din oamenii de la divizia ING retail România nu lucrau în banking în urmă cu trei ani, explicația fiind că este nevoie de oameni din industrii diferite pentru a se adapta la noile trenduri.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală