
Strategia de administrare a datoriei publice 2025 – 2027: Finanțele se vor imprumuta mai mult în lei și mai puțin în valută
Datoria publică a României a ajuns, în august, la 59,7% din PIB și a depășit, cu siguranță, în decembrie, 60% din PIB (limita maximă de îndatorare permisă de Tratatul de la Maastricht), dar datele vor fi publicate în lunile ce vin.
♦ În condițiile unor deficite bugetare cu mult peste limita de 3% din PIB, Ministerul Finanțelor are în vedere asigurarea finanțării deficitului bugetar și refinanțării datoriei publice în principal în monedă națională pentru a continua procesul de dezvoltare a pieței interne, corelat cu capacitatea de absorbție a pieței interne a titlurilor de stat în lei, arată Strategia de administrare a datoriei publice guvernamentale, 2025 – 2027.
Datoria publică a României a ajuns, în august, la 59,7% din PIB și a depășit, cu siguranță, în decembrie, 60% din PIB (limita maximă de îndatorare permisă de Tratatul de la Maastricht), dar datele vor fi publicate în lunile ce vin.
În această vreme, necesarul de finanțare crește de la un an la altul, forțând noi imprumuturi și o strategie atentă de gestionare a ei.
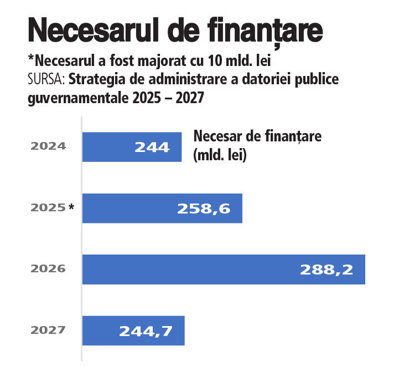
Necesarul de finanțare (acoperirea deficitului și rostogolirea datoriei) a crescut de la 244 de miliarde de lei în 2024, la 258,6 mld. lei în 2025 și a fost fixat la 288,2 mld. lei în 2026. Însă, într-un interviu pentru agenția de presă Reuters, Ștefan Nanu, șeful Trezoreriei, a spus că, pentru 2025, necesarul de finanțare a fost majorat cu 10 miliarde de lei.
Ce devine o povară din ce în ce mai mare este nivelul rostogolirii datoriei: de la 99 mld. lei în 2024 la 150 mld. lei în 2026.
Nivelul necesarului de finanțare a crescut exponențial din cauza deficitului public scăpat de sub control, explică Strategia. În 2024, și bugetul și Strategia fuseseră concepute pe un deficit bugetar de 5,9% din PIB pe standardul național (cash) și 6% din PIB pe standardul european, ESA-10. La final de an, am avut un deficit bugetar de 8,63% din PIB pe standardul cash și de 9,3% pe standardul ESA. Iar Trezoreria a trebuit să să caute bani ca să acopere acest gol. Deficitul peste valorile aprobate explică de ce cifrele din viitoarea strategie diferă atât de mult față de cele din strategia trecută.
Majorarea deficitului peste limitele aprobate generează dificultăți majore atât în procesul de finanțare și cât și în capacitatea de administrare a riscurilor, spune documentul citat.
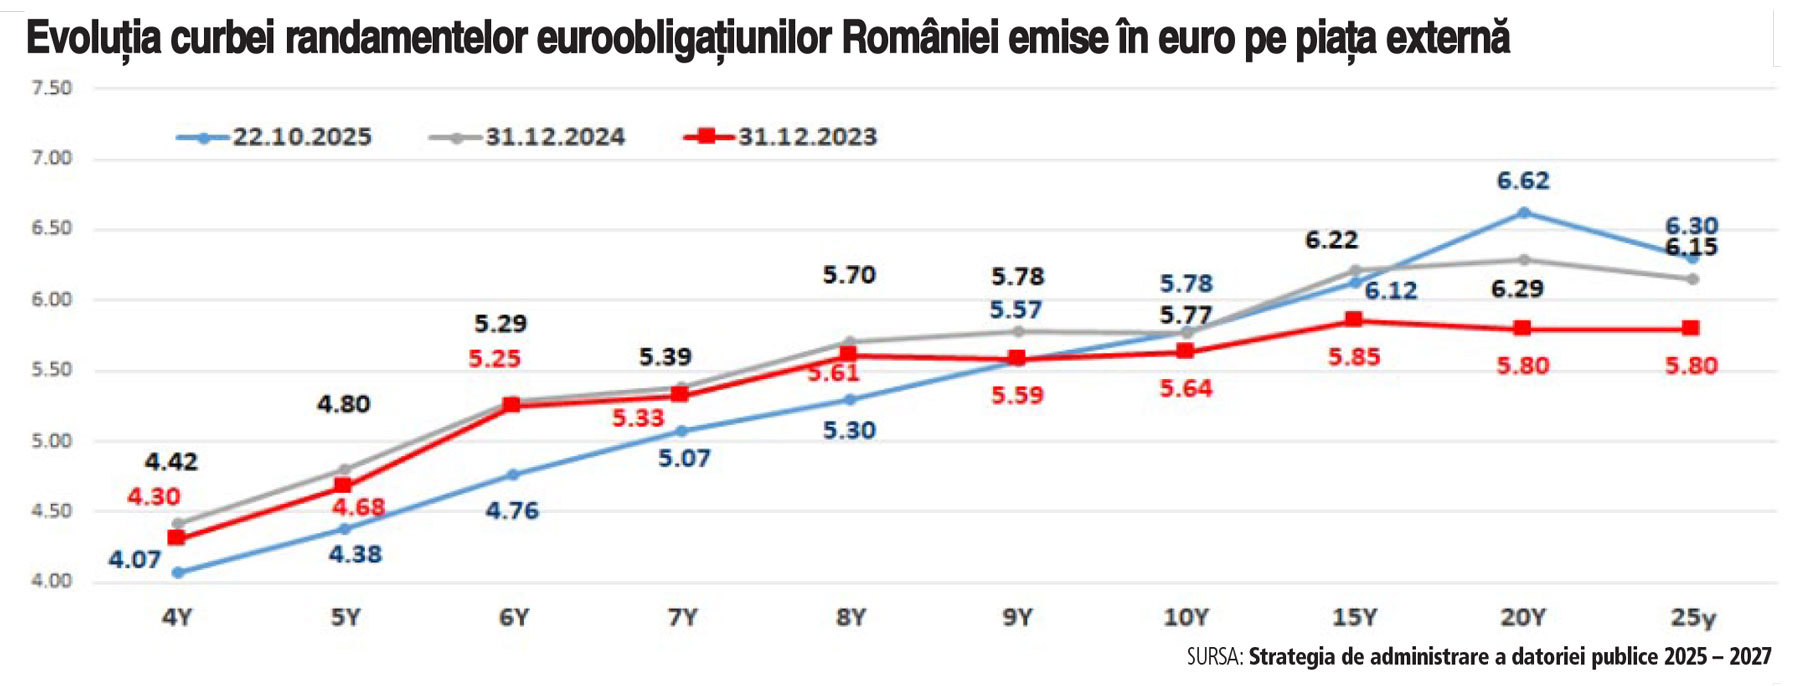
„Pe de o parte, deteriorarea percepției investitorilor afectează cererea și crește costurile de finanțare, iar pe de altă parte, se reduce flexibilitatea în gestionarea riscului de lichiditate și de refinanțare, precum și a riscurilor de tip „event risk”. Un exemplu îl constituie episodul de incertitudine și volatilitate accentuată de la finele lui 2024 și începutul lui 2025, alimentat de alegerile prezidențiale și amânarea acestora, în contextul global marcat de politici privind tarifele comerciale și tensiuni geopolitice. Aceste evoluții au condus la deteriorarea anumitor indicatori ai strategiei de administrare a datoriei, îndeosebi cei legați de riscul de refinanțare (ex: maturitatea medie rămasă), dar și a costurilor de finanțare, atât marjele de risc, cât și randamentele menținându-se ridicate, afectând astfel semnificativ cheltuielile cu dobânzile aferente anului 2025 și din anii viitori, într-un context în care alți emitenți suverani din regiune au beneficiat de reduceri ale acestor costuri (ex: Ungaria, Polonia. Bulgaria, Croația).”
Potrivit documentrului citat, în anul 2024 și în primele 7 luni ale lui 2025, Trezoreia a urmărit asigurarea unei finanțări nete într-o pondere mai mare din surse interne proces ce va continua și se va accentua începând cu 2027, când necesarul de finanțare va începe să scadă.
Riscul de refinanțare
Sunt mai multe riscuri în gestionarea datoriei. Există riscul de refinanțare, drept pentru care se caută împrumuturi pe termen lung, ponderea datoriei scadente în termen de un an urmând să fie limitată în intervalul 15% și 25% (maxim) pentru datoria în moneda națională și între 10% și 20% (maxim) pentru datoria totală. Se urmărește menținerea maturității medii rămase în intervalul de 4 ani (minim) și 5 ani pentru datoria în moneda națională și între 6 ani (minim) și 7 ani pentru datoria totală (praguri reduse față de strategia anterioară).
Riscul valutar
Strategia menționează riscul valutar cu un exemplu prezumtiv: în cazul materializării unor scenarii pesimiste în anul 2025, de exemplu deprecierea monedei naționale cu 5% fată de EUR și cu 15% fată de USD, stocul datoriei ar crește cu 34,5 miliarde de lei, respectiv cu 1,8% din PIB, iar plățile în contul serviciului datoriei (reprezentând rambursări de rate de capital/ refinanțări de titluri de stat și plăți de dobânzi) ar crește cu cca. 2,8 miliarde lei, respectiv cu 0,5% în veniturile administrației publice centrale.
“În consecință, expunerea la riscul valutar poate fi considerată una semnificativă, inclusiv din perspectiva agențiilor de rating, drept urmare necesită monitorizare și administrare atentă permanentă.”
Riscul de downgrade
Riscul de downgrade este cel mai important risc care trebuie avut în vedere și care poate afecta semnificativ atât termenii și condițiile de finanțare cât și nivelul și structura cererii (atât din perspectiva accesului la mediile investiționale, cât și la anumite scadențe/maturități), perspectiva negativă a rating-ului fiind relevantă în acest sens, arată documentul citat.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală