
Ce spun analiștii despre cel mai slab început de an în 2025 pentru profitabilitatea Petrom din 2021 încoace și cum văd ei perspectivele în contextul ieftinirii țițeiului și a promisiunilor de investiții majore ale companiei
OMV Petrom (SNP), liderul pieței de carburanți din România, cu o cotă de piață de 30%, și cea mai mare companie locală în funcție de cifra de afacer, a avut în T1/2025 cel mai slab început de an în termeni…
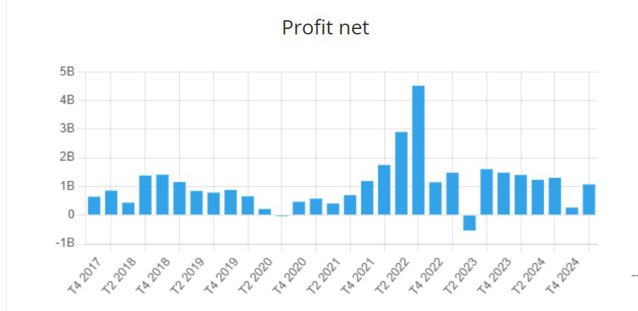
OMV Petrom (SNP), liderul pieței de carburanți din România, cu o cotă de piață de 30%, și cea mai mare companie locală în funcție de cifra de afacer, a avut în T1/2025 cel mai slab început de an în termeni de profitabilitate din 2021 încoace, cu un rezultat net de 1,1 mld. lei, în scădere cu aproape 30% an la an din cauza ieftinirii petrolului și a volumelor mai mici vândute.
Spre comparație în T1/2024 compania a avut un profit net de 1,4 mld. lei, la începutul lui 2023 de 1,5 mld. lei, în 2022 de 1,7 mld. lei iar în 2021 de 573 mil. lei. Așadar 2025 este cel mai slab început de an pentru companie din 2021 încoace, arată datele agregate de ZF. Raportarea rezultatelor pe 30 aprilie a atras inițial o reacție moderat negativă cu o scădere de 1,6% pe prețul acțiunilor dar spre după-amiază, când marile burse s-au corectat agresiv din cauza unor date negative din SUA, acțiunile au avut minus 3,5%, cel mai abrupt declin din ultima lună.
““Cred că, în ciuda mediului dificil când vine vorba de prețul petrolului, în trimestrul doi e aproape o certitudine că vom avea un preț mediu mai scăzut decât în primul trimestru. Evoluția acțiunii va fi mai degrabă influențată de așteptările cu privire la începerea exploatării în perimetrul Neptun Deep în anii următori. Alți factori de influență interni vor fi dinamica pieței de electricitate în a doua parte a anului, incluzând aici și cadrul de reglementare, precum și politica privind potențialul dividend special. Evident, peste toate acestea vine și influența factorilor internaționali, cu posibile schimbări în contextul geo-politic care ar putea produce efecte în toată regiunea. În același timp, de interes va fi și dinamica războiului comercial și impactul acestuia asupra creșterii economice globale, care se va răsfrânge în final și în prețul petrolului”, spune Adrian Negrea, CEO Raiffeisen AM. “Luând în calcul toți acești factori, este de așteptat ca, în trimestrele următoare, dinamica lor — în special a celor locali — să fie mai degrabă pozitivă, ceea ce ar putea să conducă la o evoluție stabilă a profitabilității, cu efect și asupra prețului acțiunii”.
Costin Brumă, broker al Swiss Capital, cel mai mare intermediar de la bursa locală, spune că vedem consensul pentru țiței între 62-75 USD/bbl pentru 2025 vs 75-80 USD/bbl anul trecut. “Pe de altă parte, prețul futures al gazului la Viena pentru 3-9 luni 2025 este la 34-36 EUR/MWh vs 36 EUR/MWh la sfârșitul lui decembrie 2024. Pe fondul scăderii consumului de gaze și a scăderii prețului țițeiului, ne putem aștepta la o erodare a rezultatului net pe 2025”, spune Costin Brumă, broker al Swiss Capital, cel mai mare intermediar de la bursa locală”
Petrom estimează pentru 2025 un profit net de 3,4 miliarde de lei, în scădere cu 17% față de cel din 202 .Pe de altă parte, veniturile din vânzări sunt estimate a fi mai mari cu 12%, la 33 mld. lei, „în contextul creșterii volumelor de vânzări de energie electrică și al îmbunătățirii marjelor de energie“.
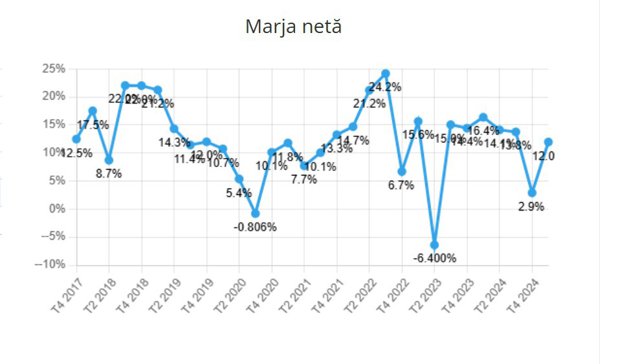
Compania are o evaluare bursieră de 44 mld. lei și luând în calcul rezultatele pe ultimele 12 luni raportul dintre capitalizarea și profitul net este de 12 ori, față de 10,8 ori precedentul. Raportat la venituri, raportul P/S este de 1,3 ori, asemănător cu cel aferent rezultatelor pe 2024. Cu alte cuvinte acțiunile s-au scumpit prin prisma P/E pe fondul scăderii profitului dar a creșterii evaluării într-un an cu aproape 5%.
“OMV Petrom a venit cu rezultate sub așteptări, fiind penalizată de investitori din prima zi. Știm că rezultatele sunt corelate și cu prețul petrolului, iar in raportul trimestrial, observăm că au fost reduse estimările privind prețul mediu Brent de la 75 USD/baril la 70 USD/baril, deci e foarte probabil ca marjele să fie mai reduse față de cele cu care ne-am obișnuit în ultimii ani”, spune Radu Cojoc, broker al Goldring.
Pentru 2025, OMV Petrom preconizează că prețul mediu al țițeiului Brent va fi în jur de 70 dolari /bbl (estimarea anterioară: în jur de 75 dolar/bbl; 2024: 80,8 USD/bbl).
„În România, preconizăm că cererea de produse petroliere în comerțul cu amănuntul va fi ușor peste nivelul din 2024, în timp ce cererea de gaze naturale și energie electrică va fi stabilă comparativ cu 2024“, se arată în raportul trimestrial.
Pentru anul 2024, AGOA a aprobat un dividend de bază în valoare brută de 0,0444 lei/acțiune, în creștere cu 7,5%, la mijlocul intervalului de 5–10% pe an menționat în îndrumarea privind dividendele. în plus, la jumătatea anului 2025, directoratul va decide dacă va fi propusă distribuirea de dividende special.
Pentru 2025, compania are planificate investiții de circa 5,8 mld. lei (2024: 4,5 mld. lei), din care mai mult de jumătate pentru Neptun Deep. “Plănuim forarea a circa 40 de sonde noi și sidetrack-uri și realizarea a până la 500 de reparații capitale la sonde (2024: 39 de sonde noi și sidetrack-uri și 511 reparații capitale la sonde)“.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală