
Spaima balonului de săpun
Silicon Valley pare să fi intrat într-o febră a listărilor la bursă, a evaluărilor astronomice pentru companiile de internet și a așteptărilor nerealiste de creștere. N-ar fi totuși prima dată, lucru care ridică o serie de semne de întrebare pentru investitori. Se apropie un nou crah dotcom sau industria și-a învățat lecția acum un deceniu?
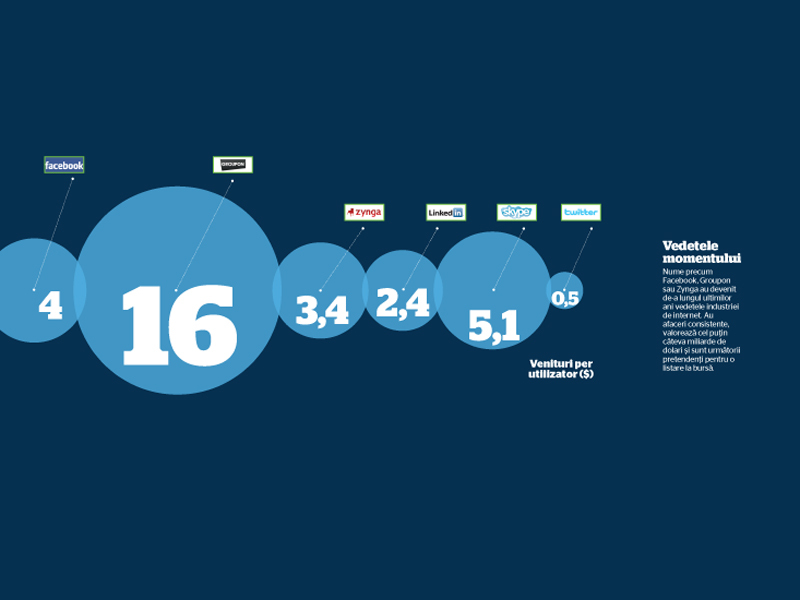
Întâmplările care au descris în ultima perioadă peisajul din Silicon Valley prevestesc din mai multe puncte de vedere o nouă bulă dotcom. Frenezia din lumea tehnologiei, în special din jurul companiilor de social media, s-a tradus în ultima perioadă în planuri de listare la bursă și finanțări fabuloase din partea investitorilor – afaceri de acest gen au înghițit numai în al doilea trimestru al anului 2,3 miliarde de dolari, mai mult decât în oricare alte trei luni cumulate din ultimul deceniu. Și de aici până la evaluările și așteptările de creștere foarte ridicate și chiar nerealiste pentru afacerile de internet n-a mai fost decât un singur pas.
La începutul acestui an, spre exemplu, Facebook era evaluată la 50 de miliarde de dolari în baza vânzării unui pachet de acțiuni din companie, peste companii precum Ford, Boeing sau Nokia și de zece ori mai mult decât cifra din 2008. Acum, rețeaua de socializare a lui Mark Zuckerberg valorează chiar spre dublu, mai ales în perspectiva unei potențiale listări la bursă care ar fi trebuit să se întâmple în toamna acestui an, dar a fost amânată pentru 2012. Cifra este considerată însă de analiști mult prea mare chiar și pentru o companie cu 750 de milioane de utilizatori, date fiind veniturile estimate la puțin peste patru miliarde de dolari anul acesta, de câteva zeci de ori mai mici decât presupusa valoare a Facebook.
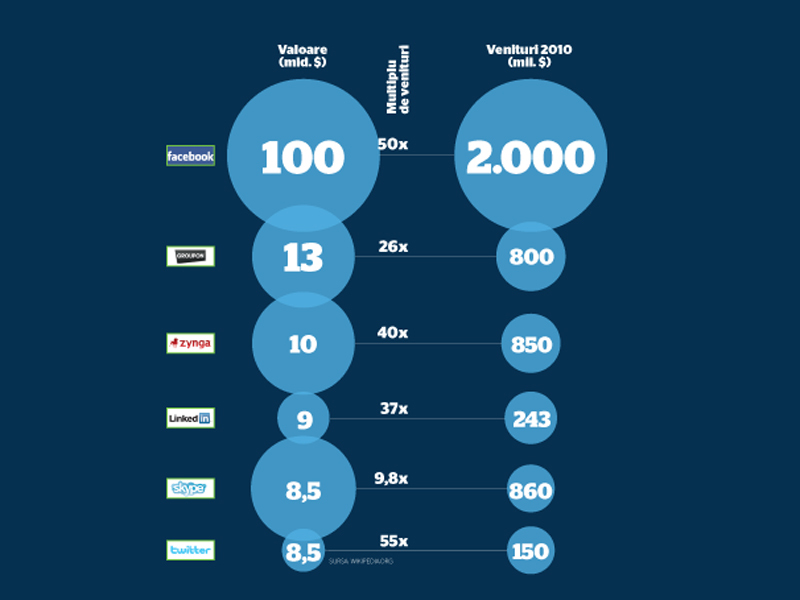
Mai toate companiile din domeniul social media sunt în prezent în aceeași situație. Nume precum LinkedIn, Twitter și Groupon iau în calcul sau au pus deja în aplicare planuri de listare la bursă și sunt evaluate la sume extraordinar de mari. Groupon, de pildă, cel mai mare site de cupoane de reduceri din lume, avea în urmă cu nici șase luni, cu ocazia discuțiilor despre o potențială listare, o valoare de aproximativ 25 de miliarde de dolari, spre satisfacția investitorilor. Acum însă, valoarea este apreciată mai degrabă undeva între trei și șase miliarde de dolari, sub oferta de șase miliarde de dolari a Google pe care Groupon a refuzat-o anul trecut. Iar planurile de listare pe bursă va trebui probabil amânate pentru un moment mai prielnic din punct de vedere financiar pentru companie.
“Fereastra listărilor la bursă pare totuși să se închidă”, scria recent pe Twitter un investitor. Prețurile tot mai mici ale acțiunilor și lipsa profiturilor a făcut din startup-urile fierbinți de tehnologie companii în care nu mulți mai vor să investească. Este de altfel singurul indiciu că un posibil crah dotcom este deocamdată evitat, în contextul în care exuberanța investitorilor și sumele foarte mari de bani direcționate către companii de tehnologie, cu precădere din domeniul social media, au indicat exact contrariul. Pe de altă parte însă, nu este neapărat nevoie de listări la bursă, susțin cei care se tem de un nou “bubble”, ci pur și simplu de investitori dispuși să plătească acum mult peste valoarea companiilor, fără să realizeze că evaluările sunt nerealiste și că la un moment dat ar putea pierde foarte mult de pe urma acestor investiții.
Iar Twitter ar putea fi unul dintre cele mai bune exemple pentru investițiile iraționale din ultima vreme. Compania fondată în urmă cu doar cinci ani, care de-abia generează venituri, ca să nu mai vorbim de profit, a atras anul trecut o finanțare pe baza unei evaluări la 3,7 miliarde de dolari, scenariu care s-a repetat și anul acesta, cu diferența că valoarea era deja de 8 miliarde de dolari. Și asta pentru o companie fără un model de business și cu un serviciu pe care nu mulți îl înțeleg, care, dacă ar fi listată la bursă cu un multiplu al profiturilor de 15, ideal, cum se întâmplă, de exemplu, în cazul Apple, ar trebui să aibă un profit de cel puțin 500 de milioane de dolari așa încât valoarea să fie justificată.
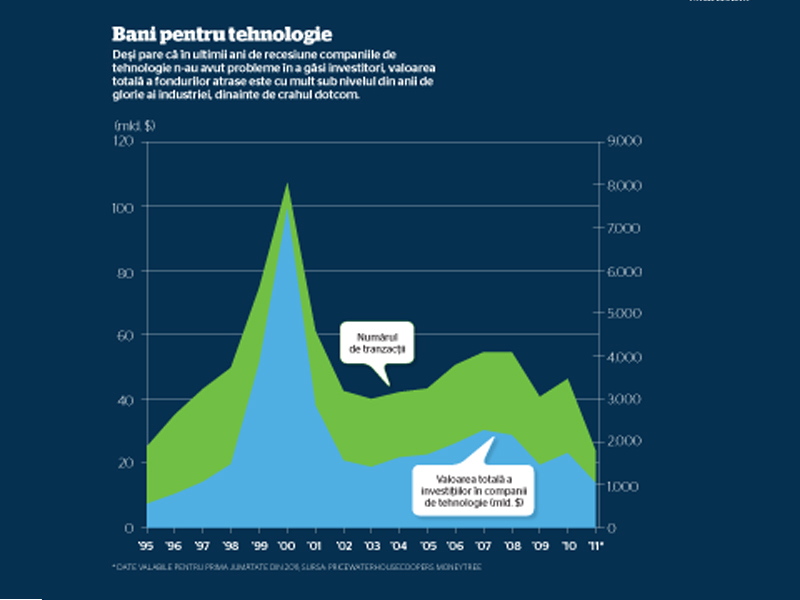
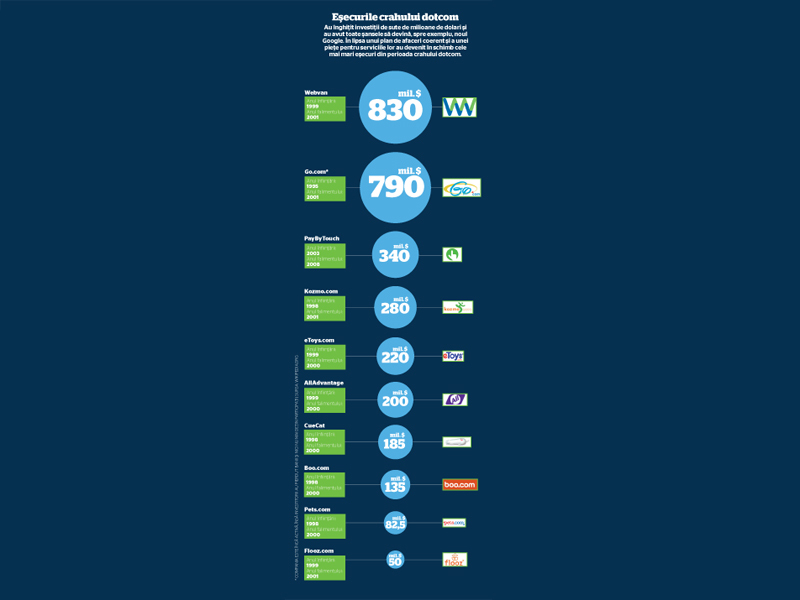
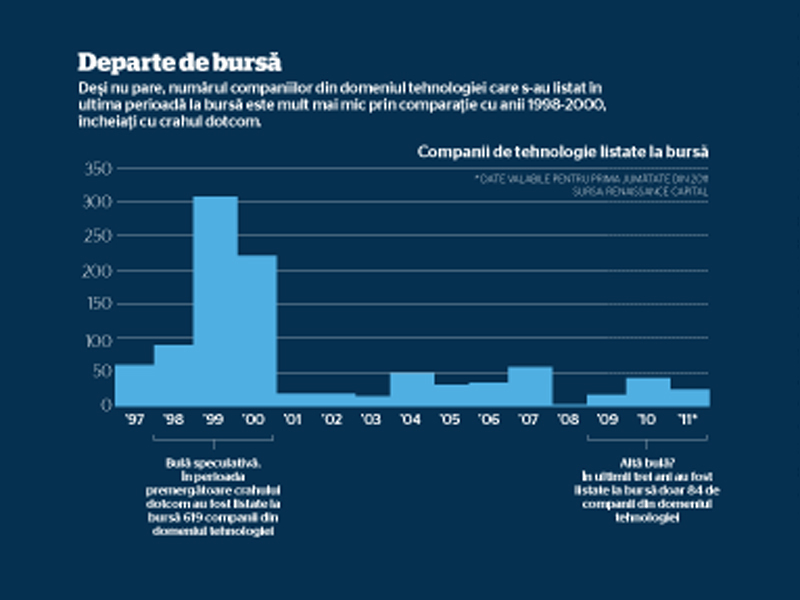
Un eventual crah dotcom ar fi acum mult mai dăunător decât cel din 2001. Atunci, investițiile fabuloase erau dispersate în mod echilibrat în companii de internet, dar acum sunt concentrate aproape în totalitate pe social media. Ca și în urmă cu zece ani, în lipsa unor modele de business, bula de săpun are la bază o noțiune vagă a ceea ce ar putea fi, la acea vreme internetul, iar acum zona de socializare. Taberele sunt însă destul de împărțite deocamdată. O bună parte dintre analiști văd iminența unui crah în creșterea din ultimii ani de criză a numărului de companii de tehnologie listate la bursă și în investițiile nejustificate atrase. Cei mai mulți speră însă că tocmai temperarea din acest an a celor doi indicatori ar putea feri internetul de următoarea bulă dotcom.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală