
Semnal dur de la Transelectrica. George Vișan, directorul direcției piețe de energie: Să nu trecem de la măsurile menite să protejeze consumatorii la cele care vizează salvarea producătorilor de energie
Într-un interviu realizat special pentru Dosar Energie 2030, din noua ediție a anuarului ZF Energie, George Vișan, directorul direcție piețe de energie din Transelectrica, răspunde la unele dintre cele mai presante întrebări legate de evoluția sectorului energetic, iar în timp ce toată lumea vorbește despre imensele oportunități aduse de tranziția energetică, semnalul clar este că atenția tu…
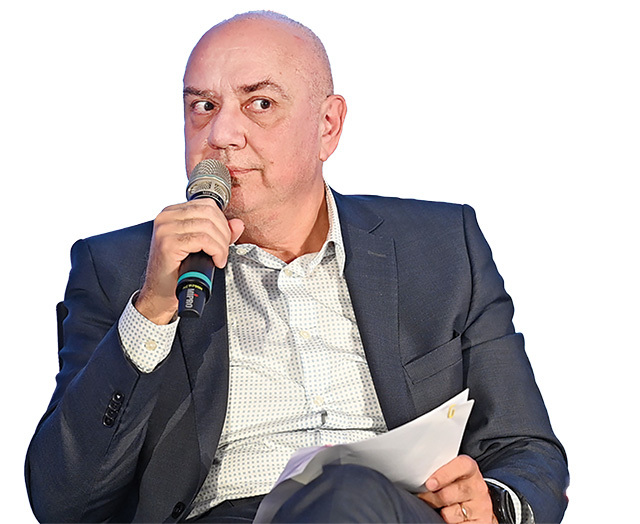
♦ Transelectrica are rolul esențial de „dirijor“ al întregii piețe de energie, de la producție, la consum ♦ Anii de pandemie, criza severă declanșată de războiul din Ucraina și planul de decarbornizare la nivel european schimbă din temelii sistemele energetice, „partiturile“ care au funcționat timp de mai bine de un deceniu încep acum să sune fals ♦ Ce este de făcut?
Într-un interviu realizat special pentru Dosar Energie 2030, din noua ediție a anuarului ZF Energie, George Vișan, directorul direcție piețe de energie din Transelectrica, răspunde la unele dintre cele mai presante întrebări legate de evoluția sectorului energetic, iar în timp ce toată lumea vorbește despre imensele oportunități aduse de tranziția energetică, semnalul clar este că atenția tuturor trebuie să fie mai ales spre provocările fără precedent ridicate de acest fenomen.
Adesea se face referire la mixul energetic al României, la faptul că ponderea energiei verzi este mare și deci că prețul energiei poate fi mai scăzut. Este acesta un miraj în contextul în care piețele sunt cuplate? Mai poate România spera la prețuri de piață făcute intern?
Voi începe cu ultima parte a întrebării, formulând pozitiv un răspuns negativ. Cuplarea piețelor reprezintă, de fapt, Piața Internă Europeană. În  prezent, aceasta este construită pe baza piețelor spot, respectiv a pieței intrazilnice și a celei pentru ziua următoare, cunoscute în Europa ca Intra Day și Day Ahead. Imaginea cuprinzând harta europeană ilustrează zone de ofertare naționale, cuprinse în mai multe regiuni de calcul al capacităților de interconexiune cuplate printr-un mecanism de calcul al fluxurilor transfrontaliere și al prețurilor energiei electrice din aceste zone de ofertare. Cu câteva excepții, aceste zone sunt identice cu teritoriul național al statului respectiv.
În ceea ce privește formarea unui preț creat exclusiv pe piața internă, acesta este acum mai degrabă un vis frumos, deoarece pe PZU prețul este creat la nivel european, iar în ceea ce privește Piața Intra Day se va lansa în curând, în perioada mai-iunie, mecanismul coordonat european de stabilire a prețului. Ponderea energiei verzi în România este puțin semnificativă, având în vedere dimensiunea relativ mică a pieței noastre în comparație chiar și cu unele state cu populație mult mai puțin numeroasă. Pe măsură ce interconexiunile între sistemele energetice ale statelor membre se dezvoltă, fluxuri de energie vor circula tot mai mult dinspre statele cu o capacitate foarte importantă de energie regenerabilă către piețele cu capacitate relativă mai scăzută, sau, mai explicit, dinspre statele din regiunile Mării Nordului și a Mării Baltice spre sud.
Din punctul de vedere al Transelectrica, în 2030, ce capacitate suplimentară va avea România în zona de proiecte de energie verde?
Din punctul nostru de vedere capacitatea suplimentară este determinată de consumul extrem de redus, deci noi putem instala oricât în condiții de siguranță și fiabilitate conform reglementărilor, în funcție de condițiile de piață. Instalarea unor capacități semnificative de ordinul zecilor de gigawați nu garantează că aceste capacități vor vinde tot ceea ce își propun, deoarece trebuie să avem în vedere că pe o piață internă europeană concurența este acerbă. Conceptul în sine de a crea un cadru unic de PPA în Europa, cu scopul încurajării producției de energie regenerabilă, este destul de valoros, dar trebuie să fie urmat și de punerea în practică a acestuia. Sunt suficienți clienți pentru a încheia astfel de contracte cu viitorii producători în RES? Acordarea de scheme de sprijin pentru energie măsurată, ce poate depăși în funcție de condițiile climatice pe cea vândută pe piață și notificată în platformele de piață, trebuie să fie compensată de mecanisme mai riguroase de penalizare a celor care cauzează dezechilibre.
Capacitatea rețelelor de care se face mult caz reprezintă doar o parte a ecuației, dar poate nu cea mai importantă. Așadar, insist că nu acesta este cauza principală a unei eventuale limitări a instalării de surse regenerabile de energie (RES). Prețul de vânzare, modelul de business, vânzarea propriu-zisă, echilibrarea producătorilor în cadrul PRE din care fac parte, concurența energiilor din alte sisteme energetice europene, necorelarea la nivel european a schemelor de sprijin ce distorsionează piața, influxul masiv al energiilor offshore din alte bazine decât al Marii Negre, creșterea eficienței energetice, cât și electrificarea economiei sunt alți numeroși factori ai ecuației. Ceea ce pot afirma este că planul pe care România îl are de instalare a 10.000 MW până în anul 2030 este perfect fezabil din punctul nostru de vedere. Dar atenție, trebuie să fim conștienți că transformarea Dobrogei în producătorul major al energiei în România va influența major fluxurile de energie la nivel regional, având în vedere că necesarul de consum în regiune este limitat. Chiar și în condițiile în care vom realiza evacuarea spre vestul țării, cu speranța de a vinde pe piețele cuplate, modelul de business al producătorilor trebuie cu atenție ales.
Vrem să menținem un mix mai echilibrat de energie? Atunci, din perspectiva pieței, este important să vedem dacă reforma pieței de energie promovată de Uniune este suficientă din perspectiva României sau reprezintă doar un patch de moment.
Ce alte tehnologii trebuie să se dezvolte în același ritm sau chiar mai repede astfel încât sa fie asigurat caracterul de producție în bandă?
Producția în bandă este încă o preocupare importantă pentru operatorii de sistem, dar mă tem că va rămâne în istorie ca mod de producție clasic. Statele trebuie să își asume cu fermitate menținerea businessului în limite rezonabile de sustenabilitate financiară pentru producători, pentru a evita trecerea de la o extremă la alta, respectiv de la o piață extrem de scumpă, așa cum a fost în anii 2021 și 2022, la prețuri la care producția de energie electrică devine nerentabilă. înțeleg preocuparea pentru o energie cu preț accesibil, însă prețuri care tind spre zero sau devin negative fac afacerea cu energie electrică nesustenabilă pentru producătorii care nu beneficiază de scheme de sprijin.
Inclusiv unor mari producători cu mix de energie diversificat în portofoliu le va fi dificil să reziste în aceste condiții economice. De la conferința dumneavoastră de anul acesta ZF Power Summit 2024, am remarcat o creștere a interesului pentru ideea pe care am promovat-o, anume că stocarea devine tot mai mult un business stand alone, idee care este tot mai îmbrățișată. Totuși, tehnologiile de stocare trebuie diversificate, iar direcția pe care o văd venind de la cercurile de decizie ale Uniunii Europene de a evita promovarea energiei hidroelectrice cu baraje de acumulare este defectuoasă ca atare, dacă se concretizează și este potențial în detrimentul stocării pentru mari capacitați de producție. Cu siguranță, producția și utilizarea hidrogenului rămâne o opțiune tehnologică viabilă în condiții de eficiență economică și suportabilitate, iar dezvoltarea tehnologiilor inginerești are un rol determinant în această opțiune.
Se vorbește foarte mult despre producție, dar consumul de energie scade. Cum generam consum pentru toata energia pe care vrem să o producem? Unde vedeți oportunitățile de electrificare?
Consumul nu poate fi generat pur și simplu prin măsuri administrative. Electrificarea economiei este un proces complex și îndelungat, cu ritmuri diferite în Europa. Cel mai important aspect ar fi electrificarea transporturilor, precum și a sistemelor de încălzire. Ne putem permite? Putem fi toți la nivelul Belgiei sau țărilor de Jos, sau al vestului Germaniei? Este suportabil ritmul? Creșterea estimată la nivelul Uniunii de 60% până în prima parte a anilor 2030 reprezintă o medie, însă sunt sigur că în România nu va fi o creștere cu pantă constantă, fiind posibil să fie mai redusă până în anul 2030, dar posibil să crească mai rapid dincolo de acest an. Creșterea capacitaților de interconexiune, dar și operarea coordonată a sistemelor energetice europene facilitează evacuarea puterii excedentare, dacă acesta va exista, din România către alte state cu o viteză mai mare de electrificare. Am menționat și cu alte ocazii că până în anul 2030 abia vom reuși să recuperăm scăderea consumului din ultimii ani deoarece față de maximul din anul 2021, în 2023 avem o scădere de aproximativ 11%. Este cunoscută, de aproape două decenii, situația decuplării creșterii consumului de creșterea PIB, deci numai electrificarea masivă în sectoarele care se pretează, poate fi soluția pentru creșterea sustenabilă a consumului.
La nivelul anului 2030, cât la sută din consumul de energie va fi autogenerat și nu mă refer la capacitățile mici, ci la consumatori de talie mare care aleg să-și genereze propria energie?
Aș lansa un avertisment să nu trecem de la măsuri menite să protejeze consumatorii la cele care vizează salvarea producătorilor care asigură stabilitatea și fiabilitatea sistemului energetic. în ceea ce privește un procent de energie electrică autoprodusă, cred că acest aspect ține mai mult de politica și interesele economice ale acestora. în cazul specific al consumatorilor de talie mare, este important să menționăm că regimul de autoconsum le va cere să își organizeze departamente specializate, deoarece energia suplimentară se va livra în rețea. în acest caz, nu vorbim despre câțiva kWh, ci de livrări de ordinul megawaților-oră, ceea ce îi va transforma în participanți activi la piață. în plus, dacă aceștia vor alege și statutul de autofurnizare este clar că vor trebui să respecte reglementările specifice. De aceea, nu mă pot lansa în prognoze contrafactuale privind un procent din consum, dar este sigur că acesta va crește în comparație cu situația din prezent.
Citiți tot interviul cu George Vișan, directorul direcție piețe de energie din Transelectrica în cadrul celei mai noi ediții a Anuarului ZF Energie.
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi