
Schimbare de lider în producția de medicamente
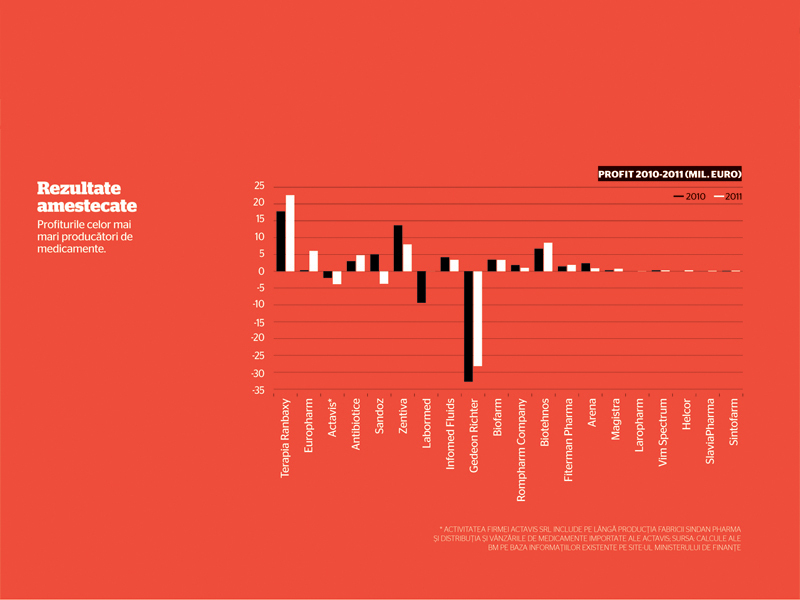
Terapia Ranbaxy din Cluj a devenit anul trecut cel mai mare producător local de medicamente, depășindu-și rivalii de la Europharm, însă diferența dintre cele două companii este extrem de redusă, de 3 mil. euro. Terapia s-a apropiat de pragul de 100 mil. euro și a avut cea mai mare marjă de profit din industria medicamentelor, de 22,7%.
Atât Terapia, cât și Europharm, firme deținute de giganți internaționali, au reușit să-și majoreze businessul anul trecut, însă o privire aruncată asupra producătorilor din top 20 arată rezultate diferite. Astfel că există și scăderi de rulaje, dar și firme pe pierderi, arată o analiză a BUSINESS Magazin pe baza datelor existente pe site-ul Ministerului de Finanțe.
Numitorul comun este însă reprezentat de faptul că producătorii au funcționat într-o piață potrivnică, cu termene de plată de aproape un an și cu o presiune fantastică pe lichidități. Mai mult, pe final de an, vânzările de medicamente ce se eliberează pe bază de prescripție au devenit purtătoare de clawback (o taxă ce se aplică numai în industria de medicamente și numai pe vânzările producătorilor).
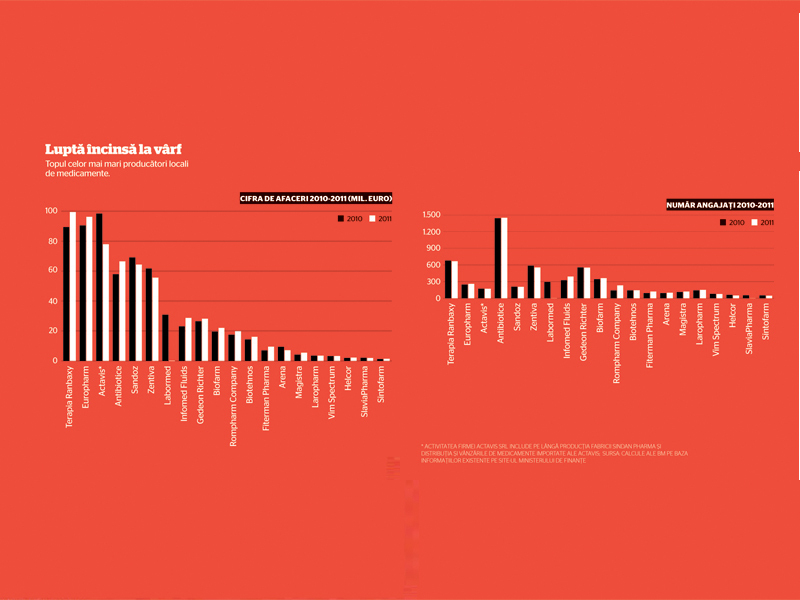
Cei mai mari 20 de producători de medicamente au avut un rulaj cumulat de peste 600 mil. euro, care reflectă atât vânzările pe piața internă, cât și exporturile. Importatorii sunt cei care au în continuare un cuvânt greu de spus în industria de medicamente, cu un portofoliu ce vizează în principal afecțiunile grave precum cancerul, HIV/SIDA sau afecțiunile neurologice. Doar 12 fabrici românești au reușit să aibă afaceri de peste 10 mil. euro.
Consultanții din industrie sunt de părere că analiza producătorilor ar trebui să fie făcută pe trei paliere: producătorii mari care au facilități în România, cum este cazul Novartis (ce deține Sandoz), Sanofi (Zentiva) sau Watson (Actavis), jucătorii regionali cu activitate în România (cum este cazul Gedeon Richter) și micii producători independenți.
Companiile din top zece sunt în general deținute de giganți internaționali, iar statul, prin Ministerul Sănătății, este acționarul unei singure companii din industrie, Antibiotice. Abia în eșalonul doi al clasamentului își fac loc firmele deținute de antreprenori locali.
Dragoș Dinu, partener în cadrul firmei de consultanță Link Resource, spune că avantajele producătorilor mari, ce au în spate firme puternice sunt optimizarea costurilor de achiziție a materiilor prime.
“Costurile de producție în România, chiar dacă au crescut sensibil în ultimii ani, păstrează un avantaj competitiv față de alte piețe din centrul și estul Europei și evident față de cele occidentale. Un alt mare avantaj competitiv al acestor jucători este că viteza de dezvoltare a portofoliului este cu totul alta decât în cazul jucătorilor mici care nu reușesc să profite în timp real de expirarea patentelor producătorilor R&D (cercetare – dezvoltare – n. red.)”, a spus Dinu.
În cea de-a două categorie, a companiilor regionale cu producție locală, intră firme precum Gedeon Richter care și-au extins activitatea în retail și distribuție și încearcă să-și completeze portofoliul cu produse care se eliberează fără prescripție și care nu au prețul reglementat de stat.
Cea de-a treia categorie, a producătorilor independenți de talie medie și mică este cea mai vulnerabilă, iar Dragoș Dinu spune că aceștia au resimțit din plin și continuă să resimtă convulsiile și presiunile din piață.
“Mai devreme sau mai târziu toți acești producători de dimensiuni mici sau medii, dar fără avantaje competitive sustenabile va trebui să ia în calcul posibile oferte de preluare”, a mai spus Dinu.
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi
-
 Rafinăriile europene rămân fără petrol saudit luna viitoare. Saudi Aramco suspendă livrările pe fondul atacului cu drone de săptămâna trecută a conductei East-West
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?