
Șapte ani și de la capăt. Reprezentanții mediului de afaceri vorbesc despre adaptarea la „noua realitate economică”
Cu 42 de companii de top înregistrând venituri cumulate de 43 miliarde de euro anul trecut, România încearcă o revenire modestă în contextul european, după șapte ani de criză. Reprezentanții mediului de afaceri nu se mai hazardează să vorbească despre creșteri sau scăderi majore, ci doar despre o adaptare la „noua realitate economică”.
“PONDEREA MICĂ DE ACUM A AFACERILOR DIN ROMÂNIA ÎN TOPUL REGIONAL ÎNSEAMNĂ, POTRIVIT ANALIȘTILOR, UN POTENȚIAL MAI MARE DE CREȘTERE ÎN URMĂTORII ANI, MAI ALES CĂ, AN DE AN, RITMUL ÎNREGISTRAT DE MULTINAȚIONALELE PREZENTE PE PIAȚA LOCALĂ ÎL DEPĂȘEȘTE CU MULT PE CEL AL FILIALELOR DIN ȚĂRI PRECUM CEHIA, UNGARIA ȘI POLONIA“, scria pe un ton optimist Business Magazin în 2007, într-un material în care prezenta topul celor mai puternice 500 de companii din regiunea Europei Centrale și de Est realizat de compania de consultanță Deloitte.
Materialul de copertă al numărului respectiv prezenta boom-ul din imobiliare, iar primele 100 de companii din România înregistrau creșteri de 39 miliarde de euro, sau 40% din PIB. Se vorbea despre atractivitatea mediului de afaceri autohton, despre numărul mare de investitori care continuă să vină în România, despre profitul mai mare decât al celorlalte țări din regiune și despre perspectivele unei țări în curs de maturizare. După șapte ani de criză, toate aceste predicții s-au năruit, la fel ca afacerile în imobiliare. România ocupă, ca și în 2007, locul cinci în clasamentul țărilor din regiune, de data aceasta cu 42 de companii incluse în topul celor mai importante companii din Europa Centrală și de Est, dominat de țări precum Polonia, Republica Cehă, Ungaria și Ucraina.
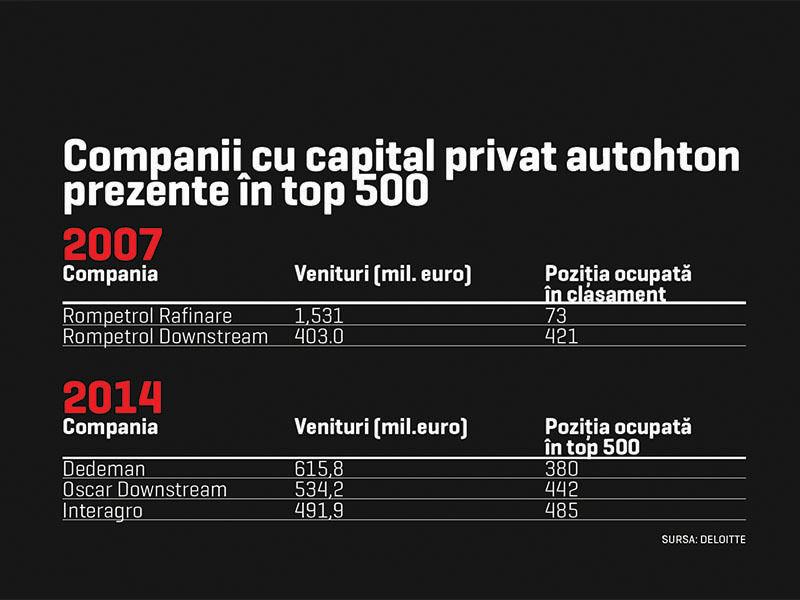
Veniturile companiilor din România incluse în top au ajuns la o valoare cumulată de 43 miliarde de euro, nu foarte departe de valoarea de 25 de miliarde de euro pe care o aveau cele 32 de companii incluse în clasament în 2007, iar totalul veniturilor celor 500 de companii incluse în clasamentul anului 2014 este de 712 miliarde de euro. ”România este una dintre țările care au crescut cel mai mult din regiune. În comparație cu peisajul aparent sumbru și destul de auster al economiei Europei Centrale și de Est, România a avut performanțe aproape spectaculoase: (…) 29 de companii au crescut, 16 și-au îmbunătățit poziția în clasament, 11 au intrat în top și am înregistrat cel mai mare salt la nivel regional, cu Ford“, spune George Mucibabici, președintele Deloitte România, la prezentarea clasamentului din acest an, pe seama unei creșteri cu aproximativ 10% față de anul anterior. Totuși, cea mai mare com-panie din Europa Centrală a rămas, la fel ca în 2007, PKN Orlen (Polonia), urmată de MOL (Ungaria) și Skoda (Cehia), Petrom, prima companie din topul românesc, ocupând abia locul 19 în regiune.
Mucibabici este convins că cel mai important lucru pentru România este numărul de companii din top – pe măsură ce acesta crește, ne îndreptăm spre locul patru, poziția pe care el crede că o merităm din punct de vedere geografic și demografic. Printre companiile recent intrate în clasament se numără Electrica (venituri de 1,16 mld. euro în 2013), Lidl România (cu venituri de 700,5 milioane de euro anul trecut) sau ADM România (642, 3 mil. euro). Clasamentul este condus de Petrom, noutatea după șapte ani fiind locul doi ocupat de Automobile Dacia, care a urcat în acest interval de timp două poziții, pe seama cererii ridicate a Vestului pentru automobilele fabricate la Mioveni, dar și datorită scăderii veniturilor unor companii precum Mittal Steel Galați și Electrica. Ca și în 2007, industria energiei și a resurselor a fost un factor important în definirea locului ocupat de România în clasament, cu venituri cumulate de 19,1 miliarde de euro.
Cele mai dinamice continuă să fie și în 2014 domeniile cu volume de vânzări mari, precum retailul (din cele șapte companii noi prezente în top, cinci sunt din industria bunurilor de larg consum) și domeniile consolidate cu un număr restrâns de jucători importanți precum telefonia, dar și domeniile cu potențial de export. Kaufland România a devenit cel mai puternic retailer din industria autohtonă, cu venituri de 1,6 miliarde de euro, iar Orange România a ieșit din top 10, aflându-se pe locul 228 în clasamentul general, cu venituri totale de 982,2 milioane de euro. ”Românii au un apetit ridicat pentru noi tehnologii. 30% din români sunt echipați în medie cu smartphone-uri, în timp ce în alte state din Vest proporția este de peste 50-60%. În magazinele noastre, jumătate din cei care intră cumpără un smartphone. Există un mare potențial în România„ , explică Jean-François Fallacher, CEO al Orange, încrezător în perioada care va urma. Mittal Steel Galați și Dacia se aflau în 2007 aproape de locul 10 în sectorul de producție, țintă pe care doar Dacia a atins-o anul acesta. ArcelorMittal a acumulat în perioada 2009-2013 pierderi de 757 mil. euro, potrivit calculelor ZF, iar cifra de afaceri a scăzut cu peste 30%, până la 837 milioane de euro. Dacia în schimb a urcat puternic în clasament, fiind a doua companie de pe piața autohtonă, cu venituri cumulate de 4,1 miliarde de euro și ocupând locul 26 în topul celor 500 de companii.
DACĂ ÎN 2007 ÎN CLASAMENTUL CELOR 50 DE BĂNCI INCLUSE ÎN TOP EXISTAU TREI BĂNCI DIN ROMÂNIA, anul trecut numărul acestora a ajuns la șase, cu o valoare totală a activelor de 51,1 miliarde de euro, în scădere ușoară față de anul anterior, când suma activelor a fost de 52,1 miliarde de euro. Banca Comercială Română și-a păstrat prima poziție, dar Raiffeisen Bank și Banca Transilvania au înregistrat cele mai mari creșteri. ”Acum cota de piață nu mai este lucrul prioritar, băncile trebuie să se uite la profitabilitate. Multe dintre acestea au ales să își vândă creditele neperformante și încearcă să facă ordine, iar următoarea provocare va fi concentrarea pe relația cu clienții și pe produsele care să le îndeplinească nevoile„, potrivit reprezentanților Deloitte.
”Dacă ne uităm la Piața Victoriei, în afara de un Starbucks și câteva farmacii, vedem numai bănci. Aceasta este principala problemă a sistemului bancar. Foarte puține bănci au investit în servicii de nișă„, observă Omer Tetik, directorul general al Băncii Transilvania, cu privire la una dintre problemele băncilor de pe piața autohtonă. ”România este geografia noastră. Acționarii Băncii Transilvania nu au avut cum să decidă reducerea expunerii pe România. A fost și o oportunitate, dar și un război adevărat, să crești pe o piață în scădere. În banking, ca și în alte sectoare acționarii investesc bani acolo unde câștigă bani. Când se luptă cu creditele neperformante, băncile nu au un apetit de risc, nu sunt prietenoase.“
De anul viitor, băncile vor fi nevoite să își folosească lichiditatea, iar astfel concurența se va intensifica, potrivit lui Tetik: ”Vremurile în care banii se făceau ușor au trecut. Vorbim despre o imensă lichiditate în piață, care nu este ghidată către economia reală încă. (…) Lichiditatea trebuie folosită pentru că băncile încep să piardă bani deoarece nu folosesc această lichiditate. Reintrăm într-o perioadă de creștere, dar nu vorbim despre creșterile din perioada 2005-2006, care nu sunt sănătoase și nici nu sunt de dorit. Dacă PIB-ul ar crește cu 5%, iar sistemul bancar cu 50%, ar fi un sentiment de bubble“.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală