
România este la coada topului UE, cu cea mai mică pondere a creditelor populației în PIB, de doar 12,5%
România se plasa anul trecut la coada topului Uniunii Europene (UE) cu cea mai mică pondere a creditelor acordate populației în PIB, de doar 12,5%, după cum indică datele de la BNR, intermedierea financiară scăzută fiind una dintre problemele importante.
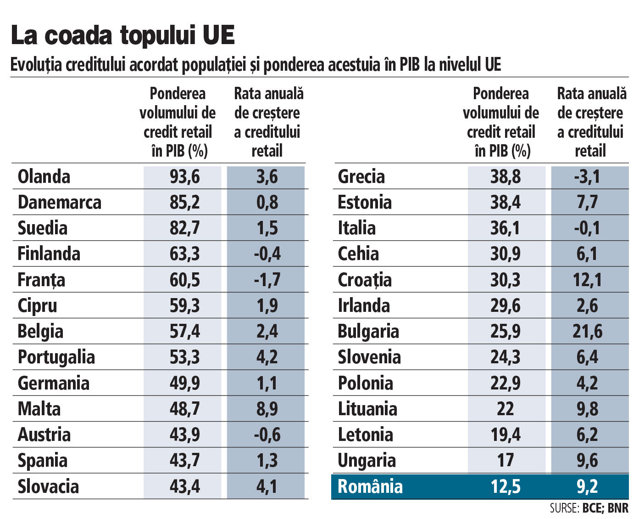
♦ Românii „creditează“ practic băncile, depozitele populației (380 mld. lei) fiind în 2024 duble față de creditele date de bancheri sectorului retail (190 mld. lei) ♦ Aproape de România în acest clasament sunt Ungaria, cu o pondere de 17% a creditelor retail în PIB, Letonia și Lituania, cu 19,4%, respectiv 22%, în timp ce Polonia are credite retail în PIB de aproape 23% ♦ La polul opus, țările membre ale UE unde băncile creditează mai mult populația și au cu cele mai mari ponderi ale creditelor retail în PIB sunt Olanda (93,6%), Danemarca (85,2%), Suedia (82,7%), Finlanda (63,3%) și Franța (60,5%).
România se plasa anul trecut la coada topului Uniunii Europene (UE) cu cea mai mică pondere a creditelor acordate populației în PIB, de doar 12,5%, după cum indică datele de la BNR, intermedierea financiară scăzută fiind una dintre problemele importante.
Aproape de România în acest clasament sunt Ungaria, cu o pondere de 17% a creditelor retail în PIB, Letonia și Lituania, cu 19,4%, respectiv 22%, în timp ce Polonia are credite retail în PIB de aproape 23%.
La polul opus, țările membre ale UE unde băncile creditează mai mult populația și au cu cele mai mari ponderi ale creditelor retail în PIB sunt Olanda (93,6%), Danemarca (85,2%), Suedia (82,7%), Finlanda (63,3%) și Franța (60,5%).
Dintre țările care au bănci mari prezente în România se remarcă Austria și Italia, unde ponderea creditelor retail în PIB este de 44%, respectiv 36%, mult peste nivelul din România.
Românii „creditează“ practic băncile, depozitele populației (380 mld. lei) fiind în 2024 duble față de creditele date de bancheri sectorului retail (190 mld. lei).
În ultimii ani românii și-au menținut poziția de creditor net în raport cu băncile, la sfârșitul anului trecut existând o diferență de circa 190 mld. lei între depozitele acumulate și datoriile populației către sistemul bancar.
Populația a fost în ultimii ani creditor net al băncilor, după ce în perioada de boom economic de dinainte de criza din 2008/2009 frenezia creditării făcuse ca românii să fie net datori în relația cu instituțiile de credit, stocul depozitelor fiind egalat și apoi depășit cu pași repezi de volumul creditelor.
Băncile au fost nevoite în ultimii ani să se bazeze mai mult pe sursele de finanțare locale, în condițiile în care au pierdut o parte din liniile de finanțare de la băncile-mamă, linii care în perioada de creștere economică au reprezentat principalul motor de susținere a creditării. Băncile se bazează pentru finanțare în principal pe resursele atrase de la clienții persoane fizice, care sunt mai stabile și care în perioadele de criză au marcat o creștere puternică, pe fondul unui comportament de consum mai prudent.
„Nivelul redus al intermedierii financiare reprezintă o preocupare importantă, ca urmare a implicațiilor pe care creșterea creditării le poate avea asupra stabilității financiare. În anul 2022, Comitetul Național pentru Supravegherea Macroprudențială (CNSM) a format un grup de lucru pentru a identifica și analiza principalii factori care restricționează dezvoltarea sustenabilă a intermedierii financiare în Româniaî, susține BNR.
Spre deosebire de sectorul companiilor, populația se finanțează preponderent de la bănci (87,7%), creditul IFN având o contribuție modestă (doar 5,8%).
Comparativ cu celelalte state membre ale Uniunii Europene, cu toate că România a consemnat unul dintre cele mai rapide ritmuri de creștere a creditării bancare ale sectorului real în anul 2024, a rămas pe ultima poziție în UE din punctul de vedere al gradului de intermediere financiară. Astfel, după ritmul de creștere al creditării retail România se află pe a cincea poziție, devansată de Bulgaria, Croația, Lituania și Ungaria, atât în cazul populației (+9,2%), cât și al companiilor nefinanciare (+10%), potrivit BNR.
Această evoluție se datorează unei cereri de credit în creștere, susținută pe segmentul retail de majorarea veniturilor disponibile ale populației, după cum indică BBNR în Raportul asupra stabilității financiare.
Și cumulat, pe segmentele retail și corporate, România a coborât la coada topului UE al creditării, al intermedierii financiare.
Sectorul bancar s-a îndepărtat în ultimii ani de rolul de asigurare a intermedierii financiare prin acordarea de credite, ponderea împrumuturilor totale private în PIB coborând la 24-25%, la nivelurile de dinainte de aderarea României la Uniunea Europeană (UE), când handicapul față de piețele financiare dezvoltate era extrem de mare.
Practic, ponderea în PIB a creditelor acordate populației și companiilor s-a contractat la minimele ultimelor două decenii.
În aceste condiții, România a devenit în ultimii ani codașa Europei în privința gradului de intermediere financiară, având cele mai scăzute ponderi în PIB ale creditelor și activelor bancare.
Un oficial BNR chiar a caracterizat în iunie băncile românești ca fiind „lazy“, comode, criticând lipsa lor de apetit pentru creditare. În ultimii ani a existat o decuplare între sistemul bancar și economie. În schimb relația între stat și bănci s-a consolidat foarte mult pe parcursul ultimilor ani sub aspectul finanțării.
În primul trimestru (T1) din 2025 la creditele acordate populației evoluțiile au fost divergente la nivelul categoriilor de credit. Standardele de creditare aferente împrumuturilor de consum au fost înăsprite, factorii determinanți fiind riscul asociat bonității clienților și modificarea concurenței din sectorul bancar, susține BNR.
Segmentul de împrumuturi destinate achiziției de terenuri și locuințe a consemnat o relaxare a standardelor de creditare, în contextul așteptărilor privind situația economică generală și al celor privind piața imobiliară, precum și al modificărilor concurențiale din sectorul bancar, menționează specialiștii de la banca centrală. „S-a raportat o scădere a cererii pentru creditele de consum destinate populației, în paralel cu o creștere a cererii pentru împrumuturile destinate achiziției de locuințe și terenuri. Perspectivele privind evoluția standardelor de creditare din T2/2025 sunt mixte. Instituțiile de credit se așteaptă la relaxarea acestora atât pentru creditele ipotecare, cât și pentru creditele de consum. În ceea ce privește cererea, băncile anticipează o creștere pentru creditele ipotecare și o scădere în cazul creditelor de consum.“
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală