
România, creditată cu al doilea cel mai bun potențial verde din Europa Centrală și de Est, după Polonia. Întrebare-cheie: cât se va transforma în eoliene și solare și cât rămâne la nivel de vorbe goale?
„Țările din Europa Centrală și de Est (ECE) au făcut progrese majore în ceea ce privește tranziția lor energetică în ultimii ani. Regiunea acoperă circa 20% din populația UE, 15% din PIB-ul UE și 17% din cererea de energie, dar…
„Țările din Europa Centrală și de Est (ECE) au făcut progrese majore în ceea ce privește tranziția lor energetică în ultimii ani. Regiunea acoperă circa 20% din populația UE, 15% din PIB-ul UE și 17% din cererea de energie, dar cu toate acestea reprezintă numai 7%, respectiv 12% din capacitatea UE de proiecte eoliene și solare“, arată un studiu realizat de analiștii de la EMBER, un think-tank axat pe identificarea soluțiilor privind tranziția către energia regenerabilă.
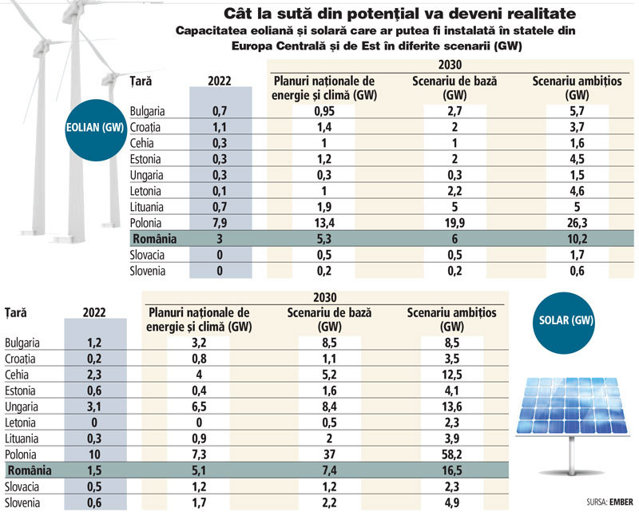
♦ Într-un scenariu superoptimist, în care toate lucrurile se leagă pe plan local, România ar putea termina această decadă cu proiecte noi de energie verde de circa 26,7 GW, capacitate aproape imposibil de imaginat în acest moment, când pentru 2023 se estimează puneri în funcțiune de numai 300 MW. Totuși, pe un scenariu de bază, realist, România are șanse să termine anul 2030 cu 13,4 GW de energie verde în plus, iar dacă merge pe scenariul din PNIESC, planul național de energie verde, ar trebui să aibă circa 10 GW. Cu aceste cifre, România este a doua țară ca potențial verde din Europa Centrală și de Est (ECE), după Polonia. Cea mai importantă întrebare este cât din acest potențial se va transforma în investiții reale și câți GW rămân pe hârtie.
„Țările din Europa Centrală și de Est (ECE) au făcut progrese majore în ceea ce privește tranziția lor energetică în ultimii ani. Regiunea acoperă circa 20% din populația UE, 15% din PIB-ul UE și 17% din cererea de energie, dar cu toate acestea reprezintă numai 7%, respectiv 12% din capacitatea UE de proiecte eoliene și solare“, arată un studiu realizat de analiștii de la EMBER, un think-tank axat pe identificarea soluțiilor privind tranziția către energia regenerabilă. Potrivit acestora, înscrierea economiilor din această zonă pe un traseu ambițios din punctul de vedere al dezvoltărilor de energie verde ar putea duce la scăderea prețului cu 29% față de o abordare prudentă, stabilită prin planurile naționale de energie verde. „Asta nu doar că ar face regiunea mult mai competitivă la nivelul UE, dar i-ar spori și securitatea din punct de vedere energetic.“
Cert este că semnalele sunt foarte puternice la nivelul regiunii. Potrivit datelor Transelectrica, în acest moment există avize tehnice și contracte de racordare la rețea pentru peste 10.000 MW în proiecte de energie eoliană și solară. Dar ceea ce este și mai interesant este că sunt cereri de racordare pentru 50.000 MW, o capacitate uriașă raportată chiar la unitățile de producție pe care le are România în acest moment. Fără dubiu, România este într-o efervescență fără precedent în ceea ce privește piața de energie verde, dar mo-mentul nu este lipsit de provocări.
„Anul trecut, capacitatea de eoliene și solare la nivelul ECE a crescut cu 28%, mult peste media UE de 15%. Ungaria este un exemplu extrem de bun privind creșterile care se pot atinge. Țara a pus în funcțiune aproape 1 GW de proiecte solare anul trecut, ajungând la 3 GW, de la numai 300 MW la nivelul anului 2017. Pe de altă parte, acum se confruntă cu blocaje la nivelul rețelei“, se mai arată în studiul EMBER.
În acest moment, România are 3 GW de energie eoliană, capacitate neschimbată de peste 10 ani, și 1,5 GW de proiecte solare. Potrivit PNIESC, eolienele ar putea ajunge la 5,3 GW în 2030, iar solarele la 5,1 GW. Într-un scenariu realist de dezvoltare, eolienele pot ajunge la 6 GW, iar solare la 7,4 GW, iar în cel mai optimist scenariu capacitatea eolienelor ar putea fi de 10,2 GW, iar cea a solarelor de 16,5 GW în 2030. Mai toți specialiștii din piață cu care a interacționat ZF până acum dau ca cel mai probabil scenariul în care România va termina anul 2030 cu 10 GW noi de energie eoliană și solară. Dar chiar și această capacitate poate fi pusă sub semnul întrebării în contextul în care sunt mai multe probleme în sector de la aspecte ce țin de legislație la lipsa forței de muncă, procesul slab de atragere a fondurilor europene sau accesul greoi la finanțare. Mai mult, pentru unele dezvoltări, cum sunt eolienele din Marea Neagră, România nici măcar nu are o legislație.
„În Marea Neagră, România și Bulgaria discută despre realizarea unei insule energetice care ar reduce costurile de infrastructură și care ar putea integra energia verde în rețele naționale, doar România având potențialul de a instala 3 GW de energie eoliană offshore până la nivelul anului 2030“, se arată în studiul publicat recent de EMBER.
În total, potențialul Mării Negre (pentru România și Bulgaria) este estimat la 5 GW. Potrivit datelor din piață, în funcție de complexitatea soluției tehnice, 1 MW de capacitate offshore poate costa între 1,5 și 2 milioane de euro, astfel că dacă s-ar dezvolta toți cei 5 GW investițiile ar putea ajunge până la 10 miliarde de euro.
Dincolo de cifrele din studiile realizate de consultanți, realitatea din teren arată că anul acesta România va avea 300 MW conectați la rețea, potrivit Transelectrica, în timp ce cei mai optimiști dezvoltatori indică un nivel de 500 MW. Capacitatea este foarte mică raportată la intenții și arată că România se confruntă și cu o bulă speculativă în domeniul energiei verzi, care în sine cere o reglementare suplimentară. De exemplu, accesul democratic la rețea duce la avizarea unor proiecte de energie verde care în realitate nu au nicio șansă de dezvoltare. Solicitarea unor garanții financiare, chiar în faza incipientă de avizare, ar fi însă foarte utilă și ar putea să îi separe pe investitorii serioși de speculanți, spuneau recent avocații de la Bondoc și Asociații.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală