
Revenirea creditării se lasă în continuare așteptată, deși inflația și dobânda de politică monetară se află la minime istorice
Inflația a atins minim istoric după minim istoric și se îndreaptă spre 0%, iar BNR a continuat să relaxeze politica monetară, uneori în varianta accelerată, însă revenirea creditării totale în teritoriul pozitiv se lasă în continuare așteptată.
Soldul creditelor acordate de bănci populației și companiilor era la sfârșitul primului trimestru de 210 miliarde de lei (47 miliarde de euro), în scădere cu peste 3% față de aceeași perioadă a anului trecut, potrivit datelor BNR. Pentru al doilea trimestru, bancherii au fost optimiști și au previzionat că cererea de credite va crește.
Guvernatorul BNR, Mugur Isărescu, nu consideră pierdut pariul cu creditarea și și-a exprimat încă de la începutul anului speranța că în 2015 vom vedea o cifră pozitivă pentru creditarea totală, creșterea împrumuturilor în lei urmând să com-penseze scăderea creditelor în valută. Isărescu s-a declarat de mai multe ori nemulțumit de ritmul în care băncile acordă împrumuturi, pornind inclusiv de la maniera în care abordează clienții.
Creditele în lei cumulau 95 miliarde de lei la finele lunii martie, ceea ce înseamnă un avans anual de 7,5%. Deși credi-tarea în lei a crescut de la o lună la alta, nu a reușit să acopere prăbușirea împrumuturilor în valută și sumele scoase în afara bilanțurilor în procesul de curățare a portofoliilor de credite neperformante. Creditarea în valută a scăzut cu 11% în ultimul an. În martie, stocul finanțărilor acordate în valută a ajuns la echivalentul a 116 miliarde de lei (26 miliarde de euro), scăderea fiind determinată de restricțiile BNR, dar și de faptul că băncile au rămas fără resurse în valută importante.
Ponderea împrumuturilor în lei a urcat la 45% din totalul creditului acordat sectorului privat, comparativ cu 35,6% în 2012, iar BNR speră în continuare că menținerea tendinței ascendente a acestora va determina intrarea dinamicii anuale reale a creditului total în teritoriu pozitiv. Creditele în lei au continuat să câștige teren în condițiile propagării reducerilor succesive ale ratei dobânzii de politică monetară asupra ratelor dobânzilor la creditele noi acordate companiilor și populației.
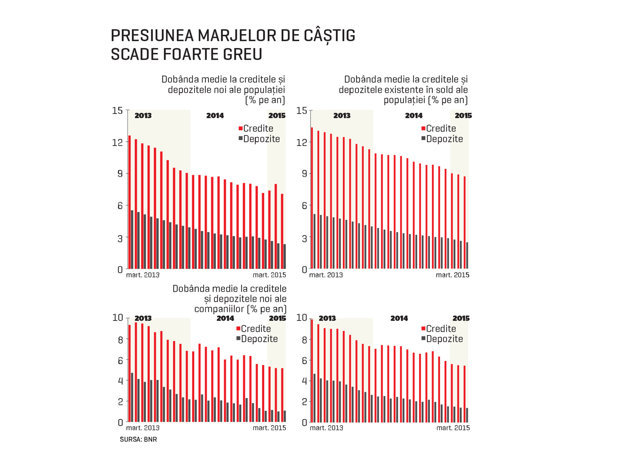
În luna mai, Consiliul de administrație al BNR a surprins piața printr-o nouă scădere a dobânzii-cheie, de la 2% la 1,75%, pentru a patra oară în acest an, după ce în 2014 banca centrală a tăiat dobânda-cheie de cinci ori. Și asta nu e tot. BNR a revenit la strategia din toamna anului trecut și a crescut în luna mai din nou dozajul clasic: a optat pentru un pachet de trei proceduri de relaxare a politicii monetare dintr-o lovitură, abordare mai rar practicată în trecut. Astfel, pe lângă tăierea dobânzii-cheie, BNR a aruncat în lupta pentru creditare și diminuarea ratelor rezervelor minime obligatorii (RMO) și a îngustat coridorul format de facilitatea de credit și de depozit din jurul dobânzii-cheie – adică dobânzile la care băncile se împrumută de la BNR și respectiv plasează bani la banca centrală pe termen de o zi.
Accelerarea relaxării monetare a venit în contextul scăderii anticipate a inflației „în jur de 0%“, al nivelului redus la care au coborât dobânzile în Europa și al menținerii creditării totale în teritoriul negativ.
Circa 3 miliarde de lei le va da BNR băncilor din luna mai prin reducerea rezervelor minime obligatorii pentru pasivele în lei, de la 10% la 8%, în speranța că le va convinge să dea și mai mult drumul la creditare. Ultima intervenție a băncii cen-trale pe partea de rezerve minime a fost în noiembrie 2014, când a redus ratele RMO pentru pasivele în valută de la 16% la 14%, cele în lei fiind menținute, după ce fuseseră ajustate în septembrie, de la 12% la 10%. În 2014 a fost reluat pro-cesul de relaxare a ratelor rezervelor minime obligatorii pe care băncile sunt obligate să le constituie la banca centrală, după aproape trei ani în care acestea au fost „înghețate“. Coridorul simetric a fost îngustat în luna mai la plus/minus 1,5 puncte procentuale. Astfel, rata dobânzii aferente facilității de creditare (Lombard) s-a redus la 3,25%, iar rata dobânzii pentru facilitatea de depozit a fost menținută la 0,25%.
Toate acestea au fost semne clare și mult așteptate de relaxare monetară destinate încurajării creditării. Iar câmp de acțiune mai există. Rămâne de văzut dacă inundarea băncilor cu lichidități și continuarea trendului de reducere a dobânzii de politică monetară vor reuși să aducă creditarea totală pe plus.
Banca centrală a folosit la maximum pârghia RMO pentru a lupta cu creditul în valută în perioada de boom, iar apoi la începutul crizei pentru a elibera lichiditate în piață. Ratele RMO urmează să fie reduse până la un nivel european, de circa 2%, în cel mult un an și jumătate, după cum a indicat guvernatorul BNR. „Volumele importante implicate de reducerea ra-telor RMO și impactul potențial asupra cursului de schimb fac necesară o abordare graduală a procesului, posibil pe o perioadă de 1 an – 1 an și jumătate, ceea ce este încă un motiv pentru care intrarea în ERM II în 2016 și, pe cale de consecință, trecerea la euro în 2019 sunt obiective foarte ambițioase“, a declarat recent Isărescu.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală