
Retrospectiva anului economic 2012, FARMA & SERVICII MEDICALE - Unde sunt plusurile de altădată?
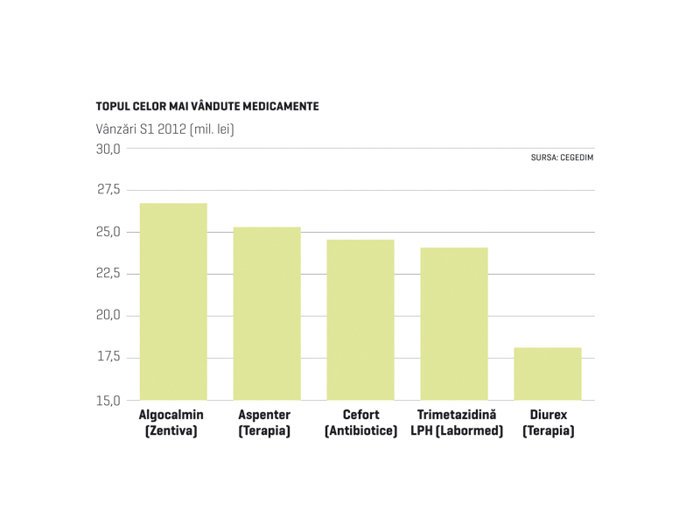
VALOAREA MEDICAMENTELOR ELIBERATE CĂTRE PACIENȚI ÎN ROMÂNIA A ATINS NIVELUL DE 2,88 MILIARDE DE LEI LA PREȚ DE DISTRIBUȚIE ÎN AL TREILEA TRIMESTRU AL ANULUI 2012, în creștere cu 5,2% comparativ cu trimestrul al treilea din 2011, potrivit unui studiu Cegedim, companie specializată în studii și analize de piață în domeniul farmaceutic.
“Reducerea creșterii pieței în lei comparativ cu ultimii ani, dublată de creșterea moderată în volum și zile de tratament, arată încă o dată paradoxul în care se găsește România în privința asistenței cu medicamente: consumă pe datorie mai mult decât resursele alocate, dar mult sub nevoile de sănătate reale”, spune Petru Crăciun, directorul general al Cegedim România. Crăciun anticipează că temperarea dezechilibrului bugetar prin suprataxarea companiilor producătoare va continua însă să agraveze problemele privind disponibilitatea și accesibilitatea multor medicamente. Astfel, dacă 2012 va încheia cu o creștere cu 9,3% în lei, în condițiile sprijinului “aproape necondiționat” din partea producătorilor, prognoza pentru 2013 este modestă, de creștere cu doar 1,4% în lei, ceea ce în condițiile ușoarei deteriorări a ratelor de schimb ar însemna o scădere de 1,3% în euro și de 1,7% în dolari”. Prin comparație, valoarea pieței farma în 2011 a fost de 2,55 miliarde de euro, un plus de 11,5% față de anul precedent.
PIAȚA SERVICIILOR MEDICALE PRIVATE, una dintre cele mai dinamice în ultimii ani, a înregistrat o ascensiune de doar 2-3% în 2012, potrivit datelor puse la dispoziție de companii în luna decembrie. Valoarea pieței este estimată la 400 de milioane de euro, jumătate din venituri fiind realizate de primii zece jucători. “Este probabil pentru prima dată în ultimii ani când criza financiară și-a pus amprenta și asupra sectorului medical privat”, spune Mihai Marcu, președintele CA al MedLife, operatorul numărul unu în piață după cifra de afaceri. În viziunea sa, explicațiile se leagă de puterea de cumpărare în scădere a românilor, dar și de faptul că boom-ul investițiilor de anii trecuți în unități noi sau retehnologizare s-a temperat, iar piața în sine a stagnat. Comparativ cu 2011, când laboratoarele reprezentau cel mai dinamic segment pe zona de retail, anul acesta laboratoarele au înregistrat creșteri mai modeste pe fondul scăderii numărului de analize procesate per pacient.
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi