
Real Estate. Tot ce trebuie să știi dacă vrei să cumperi o locuință
„Efervescență” este cuvântul care descrie cel mai bine la această oră piața imobiliară din România, un domeniu în care se caută fără oprire locuințe atât de cumpărat, cât și de închiriat. În așteptarea unor prețuri în continuă creștere, brokerii imobiliari…
„Efervescență” este cuvântul care descrie cel mai bine la această oră piața imobiliară din România, un domeniu în care se caută fără oprire locuințe atât de cumpărat, cât și de închiriat. În așteptarea unor prețuri în continuă creștere, brokerii imobiliari își sfătuiesc clienții să investească, dacă au posibilitatea și își doresc, cât mai curând într-o locuință, România fiind încă o țară cu o accesibilitate ridicată în ceea ce privește achizițiile imobiliare.
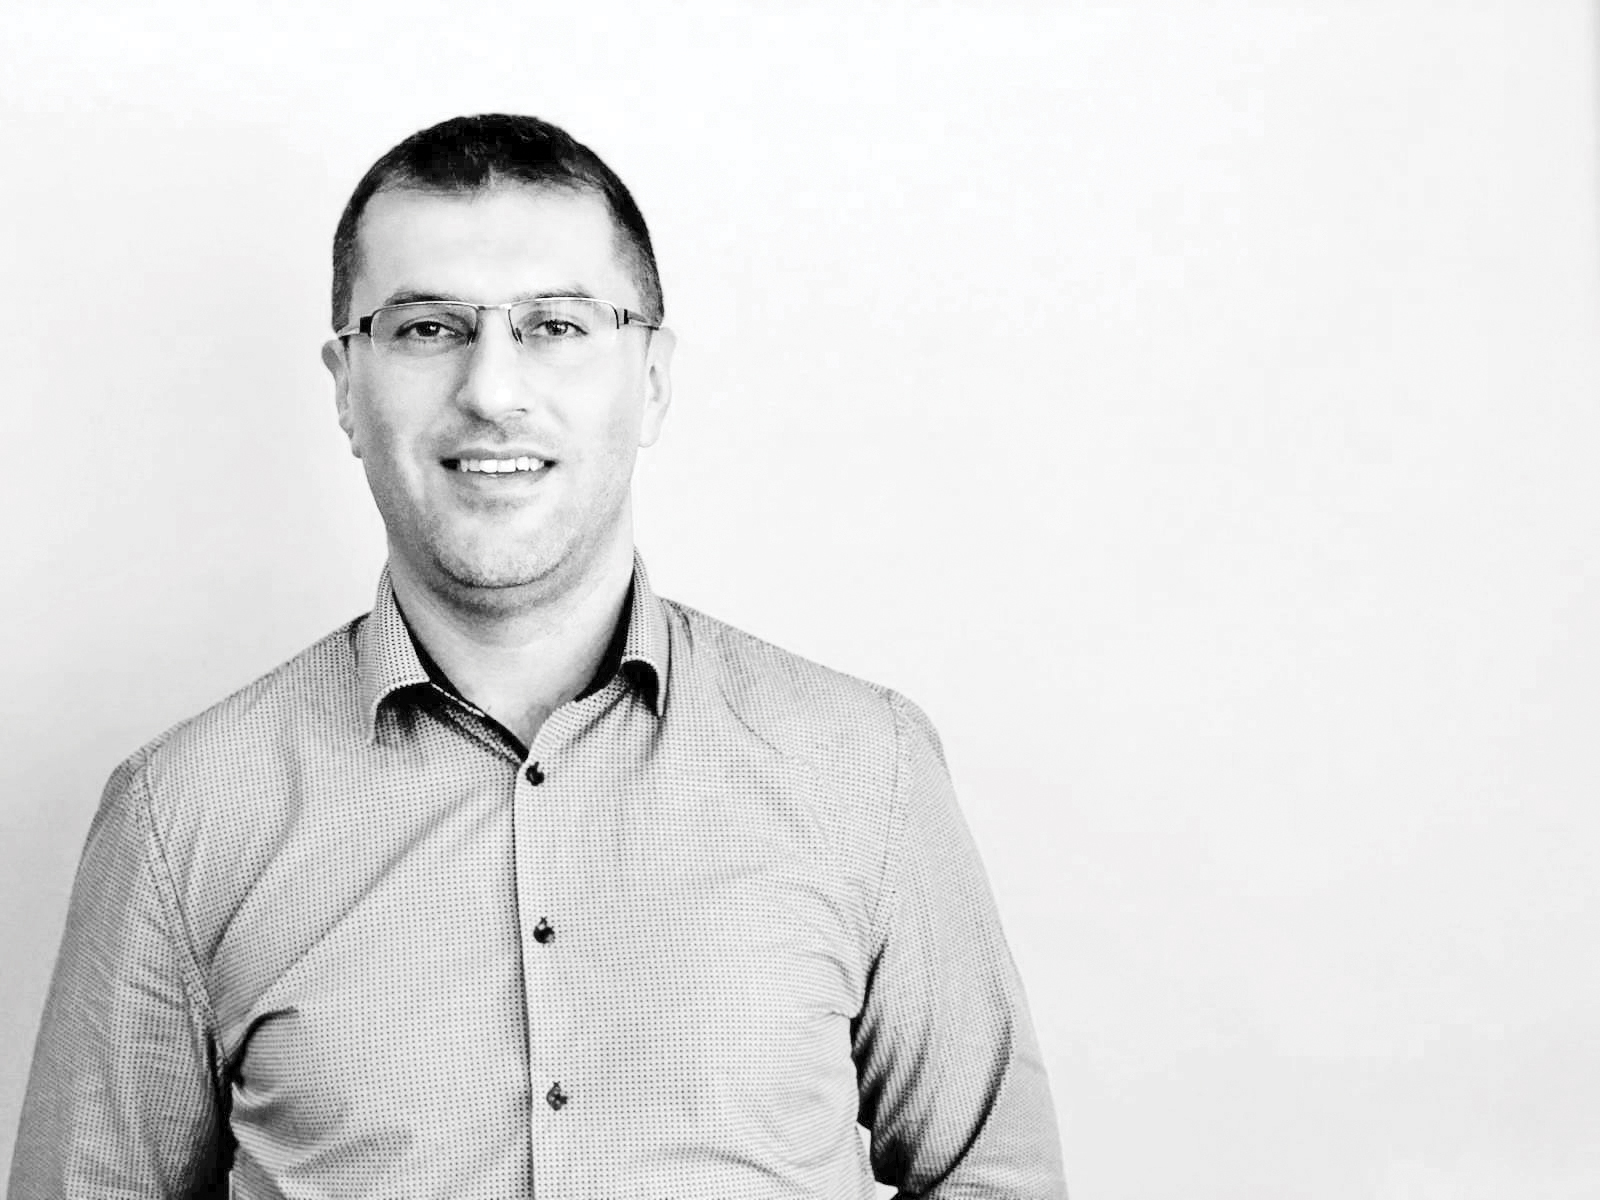
Piața imobiliară se poate defini printr-un singur cuvânt ca fiind efervescentă. Este o piață vie, o piață în continuă schimbare. Prețurile au o evoluție interesantă în ultimii ani. Subiectul este tot timpul la modă – în afară de sport, politică și religie, imobiliarele fac parte din subiectele de discuție ale românilor”, a spus Răzvan Tarța, broker de credite și retail division manager la Kiwi Finance, în cea mai recentă ediție a emisiunii ZF Real Estate by Storia.ro. Oamenii sunt dispuși acum să cumpere locuințe, dar nu în orice condiții, remarcă el. Un lucru bun al ultimilor ani este că au început să se documenteze mult mai atent și să studieze temeinic proprietățile, ceea ce doar rareori se întâmpla în anii trecuți. Percepția că piața este în blocaj și că oamenii nu mai cumpără este mai degrabă falsă, după cum arată cifrele și realitatea din teren. „Au fost și sunt în continuare «prevestitori ai apocalipsei» pe piața imobiliară, care vorbesc despre prăbușirea prețurilor, dar acest lucru nu s-a întâmplat. Noi credem că în continuare prețurile vor crește, nu vedem motive ca ele să scadă.” În 2023, scumpirile locuințelor au fost sub 10%, mai puțin agresive decât în anii trecuți, și există premise că lucrurile vor fi la fel și în anii următori. „Investitorii în continuare investesc, iar cererea este în continuă creștere în special în orașele mari din România – Timișoara, Cluj-Napoca, Constanța, Brașov, Iași, București. Oferta nu face față nivelului mare al cererii, astfel că piața își continuă creșterea.” Achiziția unei proprietăți în România încă este o investiție bună spre foarte bună, pentru că un asemenea activ își crește inevitabil valoarea în timp. „De 19 ani, de când practic această meserie, nu am întâlnit un om care să fi pierdut cumpărând un imobil și sunt convins că nici de acum încolo nu se va întâmpla asta”, spune Răzvan Tarța.
Ordine în finanțe Poate cel mai important pas în procesul de achiziție a unei locuințe, pentru cei mai mulți oameni, este identificarea celei mai bune soluții de finanțare. Mai ales după o perioadă în care dobânzile au urcat la cote nebănuite, grijile în ceea ce privește bugetul sunt numeroase. Se pare însă că, din acest punct de vedere, veștile sunt bune. „Dobânzile au ajuns în acest moment sub 6%, ceea ce e îmbucurător pentru români, în condițiile în care avem o inflație peste 8%. Creditele sunt extrem de accesibile raportat la inflație și la dobânzile la depozite. Cea mai mică dobândă fixă acum este de 5,75%. Din a doua jumătate a anului, dobânzile au început să scadă și vor continua acest trend.” Răzvan Tarța spune că perioadele de creștere sunt o dovadă a normalității, ele fiind tot timpul urmate de scăderi. O anomalie este însă faptul că, în acest moment, dobânda fixă este mai mică decât cea variabilă, ceea ce contrazice regulile. În aceste condiții, toate pariurile merg pe alegerea unei dobânzi fixe la contractarea unui credit. „Băncile acordă în continuare credite, acesta a fost motorul tranzacțiilor în acest an. Tranzacțiile cash reprezintă între 50% și 60% din achiziții. Creditele ipotecare sunt cele care domină piața, cele prin programul Noua Casă reprezentând 3-4%.” Potrivit BNR, gradul maxim de îndatorare recomandat este de 40% din veniturile nete totale dacă este vorba despre a doua proprietate sau de 45% dacă se discută despre prima proprietate a unui cumpărător. „Sfatul meu pentru clienți este însă să se îndatoreze cât mai puțin și să vină cu un avans cât mai mare. Un avans mare și un grad de îndatorare cât mai mic, pe termen redus, reprezintă varianta ideală. De regulă, totuși, oamenii încearcă să dea un avans cât mai mic, să se îndatoreze pe o perioadă cât mai lungă, iar cash-ul să-l păstreze pentru investiții în locuință. Ei se gândesc să aibă și un buffer, o sumă de bani de rezervă ca s-o poată folosi în caz de nevoie, ceea ce reprezintă un aspect sănătos.” Cele mai valoroase sfaturi sunt ca potențialii cumpărători să-și calculeze foarte bine cheltuielile, să încerce să economisească înainte de a accesa un credit, având astfel exercițiul cumpătării, să nu se întindă mai mult decât le e plapuma și să se orienteze către imobile mai accesibile, astfel încât să fie mai ușor de achitat.
Carte de vizită
Răzvan Tarța, broker de credite și retail division manager la Kiwi Finance:
⇒ Este absolvent al Universității Politehnica din Timișoara;
⇒ Lucrează de 19 ani în industria imobiliarelor din România, fiind încă din 2004 angajat la Kiwi Finance, cel mai mare broker de credite din România, care face parte din OLX Group.
Cea mai importantă carte de vizită Pentru cei care își doresc să primească sfaturile unui specialist, ce este important de știut este că serviciile brokerului de credite sunt gratuite. Cum ajungi la un astfel de expert?„Dacă întrebi minimum trei oameni, cu siguranță cel puțin unul a interacționat cu un broker la un moment dat”, spune Răzvan Tarța. „Brokerul de credite a devenit un personaj important, așa cum e medicul, cum e avocatul. În ultimii zece ani, oamenii au început să apeleze mai des la serviciile brokerului, au văzut beneficiile și au îmbrățișat tot mai mult ideea aceasta. Relația noastră cu băncile este de asemenea din ce în ce mai bună.” Un broker finalizează în medie cam zece tranzacții într-o lună. Interacțiunile cu potențiali clienți sunt însă mult mai numeroase și zilnice.„Brokerul de credite analizează situația unui client și toate ofertele disponibile, revenind cu o propunere către el în maximum 24 de ore. În cazul locuințelor aflate în proces de construcție, cu termen de finalizare peste șase-nouă luni, brokerul păstrează legătura cu clientul în toată această perioadă, până la tranzacționare. Cartea de vizită a brokerului este lângă cea a medicului de familie, a avocatului.” În cazurile achizițiilor de pe planșă, atunci când proiectul imobiliar este încă în proces de construcție, întotdeauna există și riscuri, ceea ce contează foarte mult fiind notorietatea dezvoltatorului. „Noi, prin prisma experienței, putem recomanda clientului un dezvoltator sau altul. Au fost și investitori care nu și-au dus proiectele la bun sfârșit, iar piața i-a taxat, așa că acum sunt mai puțini. Acum avem dezvoltatori cu proiecte pe termen lung și foarte lung.” Achiziția unei locuințe în stadiul de proiect vine cu avantajul unui preț mai bun. În plus, cu cât avansul pentru o asemenea locuință este mai mare, cu atât discountul e mai mare. „În ceea ce privește achizițiile în scop investițional, vedem tranzacții cu cinci-șase apartamente vândute unui singur investitor în scopul închirierii, iar dezvoltatorii încep să-și creeze departamente de facility management, în care pun la dispoziție serviciul de închiriere. Este un trend natural, tot mai la îndemână.” Estimările pieței arată că, astăzi, aproximativ 10% dintre români stau cu chirie, calculul fiind făcut pe baza contractelor înregistrate. În realitate ponderea este mult mai mare. Ce se va întâmpla cu această categorie de locatari? „Cred că va crește ponderea chiriașilor în anii următori, dar va crește direct proporțional cu cea a proprietarilor, mai ales în orașele mari, universitare, unde nevoia locativă este imensă.”
Un nucleu regional. Experiența lui Răzvan Tarța acoperă cu precădere Timișoara și județul Timiș, acolo fiind cei mai mulți dintre clienții cu care lucrează. Despre starea actuală a tranzacțiilor cu locuințe în orașul de pe Bega, brokerul dezvăluie că este extrem de bună în acest moment. „Putem spune că suntem privilegiați – avem o zonă de câmpie, unde ne putem dezvolta mult, ne-am păstrat centrul istoric și deservim mai multe județe în jur. Foarte mulți studenți vin în Timișoara și rămân acolo, ceea ce face ca orașul să fie într-o continuă expansiune. Astfel, cererea pentru imobile este într-o continuă creștere. Oferta încearcă să țină pasul, dar nu reușește.” În Timișoara, la această oră, există mai multe proiecte rezidențiale în dezvoltare pe termen lung și foarte lung, pe cinci sau chiar zece ani. Iar progresul nu se oprește aici, deoarece și localitățile din jurul Timișoarei se dezvoltă foarte mult. Giroc și Dumbrăvița sunt doar două exemple în acest sens.„Acestea se dezvoltă pentru că prețurile sunt mai accesibile, fiind zone aflate mai departe de centrul orașului, iar autoritățile locale sunt mai flexibile, astfel că toate avizele se obțin mult mai repede.” În acest moment, prețul mediu de vânzare a locuințelor în Timișoara și localitățile periurbane este de circa 1.300-1.350 de euro pe metru pătrat. Tranzacțiile sunt într-o continuă creștere, nu s-au oprit și nu se vor opri nici anul viitor, nici în anii următori.
Trei întrebări și răspunsuri din emisiunea cu Răzvan Tarța:
Dincolo de finanțare, de ce alte aspecte trebuie să se preocupe un cumpărător de locuință?
În afară de finanțare, un cumpărător ar trebui de asemenea să fie atent și la actele imobilului. Un aspect important când achiziția se face prin credit este că banca se implică în verificarea documentelor, fiind direct interesată ca lucrurile să fie în regulă. Cumpărătorul ar trebui să mai fie atent și la notorietatea dezvoltatorului. Pe baza cunoștințelor noastre, putem să-l sfătuim dacă să-și cumpere sau nu o proprietate de la un anumit investitor.”
Ce se întâmplă pe piața locuințelor vechi de vânzare? Cum este dinamica pe acest segment?
Piața secundară, cea a locuințelor vechi, este și mai efervescentă decât cea a locuințelor noi. Acolo marja de negociere e mai mare, peste 10%, fiind vorba în principal despre persoane fizice care au plătit foarte puțin pe acele imobile sau poate le-au primit moștenire. Este o avere latentă foarte mare a României. Spre comparație, la locuințele noi, negocierea se face cu precădere atunci când se discută în stadiul de proiect. Ulterior, marja de negociere este spre zero.
Ce oraș din eșalonul al doilea are premise de dezvoltare puternică în următorii ani din punct de vedere rezidențial?
Văd Brașovul ca fiind un oraș care urmează să se dezvolte mult. Este o localitatea extrem de dorită pentru că are prețuri mai accesibile ale imobilelor comparativ cu orașele mari, pentru că se află într-o zonă foarte frumoasă și pentru că este poziționată central, iar infrastructura începe să se dezvolte în jur.
3 tendințe pentru piața imobiliară în 2024
Prețuri în continuare în creștere la imobilele noi, dar nu foarte mult, ci până în 10%;
Ofertă din ce în ce mai bună la finanțare. Totuși, cu cât dobânzile vor scădea mai mult, cu atât prețurile la locuințe vor crește;
Număr de proiecte în creștere anul viitor, inclusiv în București, după ce va fi depășit blocajul imobiliar. Clienții vor avea mai mult de unde să aleagă.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală