
Războiul ascuns din spatele Covid: Datoria întregii lumi la bănci și la cele mai mari fonduri a ajuns la 277 trilioane de dolari, iar China a devenit cel mai mare creditor al lumii
Nu cu mult timp în urmă austeritatea și reducerea cheltuielilor publice erau singura cură de însănătoșire fiscală prescrisă de doctorii în economie. „Am repara acoperișul în timp ce soarele strălucește sus pe cer” și vom promova creșterea economică prin tăierea…
Nu cu mult timp în urmă austeritatea și reducerea cheltuielilor publice erau singura cură de însănătoșire fiscală prescrisă de doctorii în economie. „Am repara acoperișul în timp ce soarele strălucește sus pe cer” și vom promova creșterea economică prin tăierea datoriilor, se spunea, cu liderii lumii insistând că dacă datoriile ar fi prea mari, consecințele ar fi severe, scrie revista americană Newsweek într-o analiză despre cum s-a schimbat mentalitatea lumii față de datorii de la criza trecută la cea actuală.
„Cele mai recente cercetări sugerează că odată ce datoria trece de 90% din PIB, riscurile unui impact negativ mare asupra creșterii pe termen lung devin extrem de semnificative”, a declarat în 2010 cancelarul britanic George Osborne, precizând că Marea Britanie era „prognozată să rupă pragul de 90% din PIB în doar doi ani”.
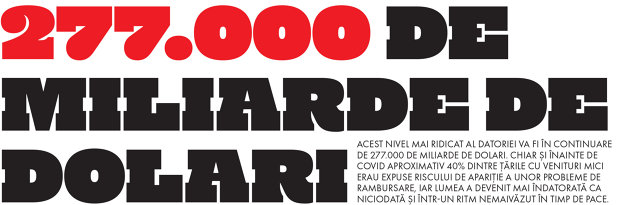
Lumea trece acum prin „impactul unui tsunami de datorii”, potrivit Institutului Internațional de Finanțe (IIF). La nivel global, se așteaptă ca datoria să atingă 277.000 de miliarde de dolari până la sfârșitul anului 2020, ajungând la 365% din PIB-ul global. Aceasta este de puțin peste patru ori valoarea care îi îngrijora pe teoreticienii finanțelor acum un deceniu. Anul acesta au existat deja suficiente evenimente „fără precedent”, iar datoria nu a fost niciodată mai mare ca număr total și nici ca procent de la instaurarea păcii după cel de-al Doilea Război Mondial.
Acum există puține economii occidentale cu datorii sub acest „temut” prag de 90%. Raportul datorie/PIB al SUA se situează la puțin sub 97%, Marea Britanie este la aproximativ 102%, Italia la 158% și Grecia la 213%.
În vest există o serie de excepții – Germania, Austria și Olanda fiind cele mai importante.
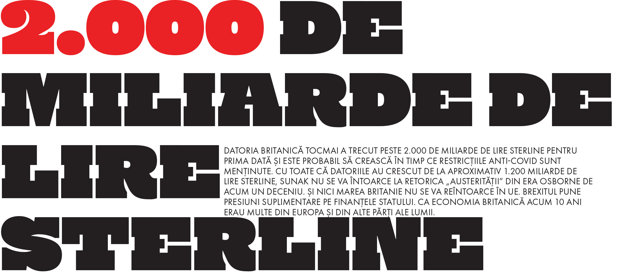
Cancelarul britanic Rishi Sunak efectuează o analiză a cheltuielilor în care va sublinia în continuare nevoia de a crește cheltuielile guvernamentale, încercând în același timp să reducă orice consum de resurse considerat ca nefiind vital pentru prosperitatea Marii Britanii. Datoria britanică tocmai a trecut peste 2.000 de miliarde de lire sterline pentru prima dată și este probabil să crească în timp ce restricțiile anti-COVID sunt menținute. Cu toate că datoriile au crescut de la aproximativ 1.200 miliarde de lire sterline, Sunak nu se va întoarce la retorica „austerității” din era Osborne de acum un deceniu. Și nici Marea Britanie nu se va reîntoarce în UE. Brexitul pune presiuni suplimentare pe finanțele statului. Ca economia britanică acum 10 ani erau multe din Europa și din alte părți ale lumii.
În timp ce austeritatea nu era nimic nou, cifra de 90% a venit de la profesorul Carmen M. Reinhart, acum economist-șef și vicepreședinte la Banca Mondială, și de la profesorul Kenneth Rogoff, economist de la Universitatea Harvard și mare maestru la șah. Într-o lucrare celebră publicată de Harvard în 2010, teoreticienii susțineau că „ratele mediane de creștere pentru țările cu datorii publice de peste 90% din PIB sunt cu aproximativ un procent mai mici decât dacă datoriile ar fi mai mici; ratele medii de creștere sunt cu câteva procente mai mici”. În esență, dacă datoria unei țări este prea mare, îngreunează creșterea economică, au concluzionat aceștia.
„Numerele din spatele acestei cercetări de la Harvard s-au dovedit a nu fi corecte“, a spus pentru Newsweek Ian Stewart, economist-șef la Deloitte UK. „Nu prea știu care este raportul corect”. În cazul Japoniei, raportul depășește 200%. Nu pledez pentru datorii atât de mari, dar această țară a reușit să trăiască cu atâta datorie.
„Datoria este o problemă gestionabilă. Asta nu înseamnă că nu putem spune că nu există riscuri semnificative asociate cu acumularea de datorii – cele mai evidente fiind guvernele care încearcă să reducă povara reală a datoriilor prin inflație, defaulturi, o criză a datoriei care necesită o austeritate semnificativă – însă costurile de finanțare sunt atât de mici că aproape nu există.“
Lucrarea de cercetare de la Harvard a fost analizată în cele mai mici amănunte de un student absolvent în 2013, într-o vreme în care comisarul Uniunii Europene pentru economie de atunci Olli Rehn și republicanul Paul Ryan citau amândoi limita datoriei de 90% din PIB pentru a-și justifica strategiile de austeritate. Au existat o serie de omisiuni și neconcordanțe în cifre pe care Reinhart și Rogoff le-au abordat într-un articol publicat în New York Times, spunând că „nu există nicio regulă care să se aplice oricând și oriunde … Nicăieri nu am afirmat că 90% este un prag magic care transformă sorții, așa cum au sugerat politicienii conservatori.“
Cercetarea a fost discreditată, dar viziunea din spatele ei nu era una nouă. În anii 1970, premierul britanic James Callaghan a ținut un discurs în care a spus că „a-ți deschide prin cheltuieli ieșirea dintr-o recesiune și a majora rata de ocupare a locurilor de muncă prin reducerea impozitelor și creșterea cheltuielilor guvernamentale” ar duce la inflație ridicată.
Să fim într-o epocă în care această viziune este discreditată până într-acolo încât o versiune modernă a keynesianismului, teoria cheltuielilor crescute pentru a promova creșterea, este acum ceva practicat de majoritatea economiilor dezvoltate, în timp ce acestea suportă datorii de peste 100% din PIB?
„Nu ne folosește la nimic să ne gândim la datorii ca fiind bune sau rele”, explică pentru Newsweek economistul Ethan Ilzetzki, profesor asociat la London School of Economics (LSE). „Datoria servește scopului de a permite țărilor și oamenilor șansa de a face lucruri mai degrabă la un moment ales de ei decât atunci când le vin banii. Acestea sunt exact tipul de vremuri pentru care datoria publică este concepută – război, pandemii, recesiuni masive.
„Guvernele ar trebui să accelereze cheltuielile cu orice preț, având în vedere circumstanțele actuale cauzate de profunzimea recesiunii cu care ne confruntăm și îngrijorările legate de consecințe.“
Aceste consecințe directe sunt greu de identificat. Una ar fi creșterea tensiunilor diplomatice în Uniunea Europeană și, în special, în zona euro. Datoriile Greciei și Italiei sunt deosebit de mari, iar Grecia a trecut deja printr-o serie de bailouturi atât din partea Fondului Monetar Internațional (FMI), cât și a partenerilor din zona euro. Acest lucru este anterior COVID, dar situația actuală a exercitat o presiune crescută asupra țărilor.
„Oamenii au întrebat multă vreme despre Grecia”, spune Kim Darroch, fost reprezentant permanent al Regatului Unit la UE și fost ambasador în SUA. „Îngrijorările par să fi dispărut, dar rămâne întrebarea: cum va plăti Grecia vreodată acea datorie?
„Creșterea economiilor din sudul Europei, cum ar fi Spania, Portugalia și Italia, pare încă destul de anemică și trebuie să vă puneți semne de întrebare cu privire la provocările economice. Apoi ai setul de provocări politice, cum ar fi Ungaria și Polonia, astfel că în profunzimea UE există fricțiune.“
Legătura dintre ascensiunea populismului sau a partidelor de extremă dreaptă și depresiune economică este una scrisă în cărțile de istorie – nazismul a ajuns popular din cauza Marii Depresiuni, ascensiunea lui Marine Le Pen în Franța și alegerea președintelui polonez Andrzej Duda sunt considerate un rezultat direct al crizei financiare din 2008. Este ceva ce liderii sunt dornici să evite de data aceasta.
Cu pandemia de COVID pe cap, liderii UE au convenit crearea unui fond de 750 miliarde euro pentru a acorda subvenții și împrumuturi țărilor cel mai dur afectate de pandemie. Acest lucru înseamnă efectiv că bugetele UE se dublează timp de cel puțin trei ani.
„Decizia luată cu privire la uriașul pachet de salvare cu mulți bani germani în el a trecut de niște linii roșii până acum inviolabile“, spune Kim. „Nemții s-au opus transferului de resurse către țările mai sărace din UE, dar acest pachet de resurse pare un mare pas în acest sens. Este poate ultimul mare act de politică de stat al cancelarului Angela Merkel.
„Dacă actualul deceniu este unul de creștere scăzută, va pune o presiune imensă pe acele relații. Dacă te uiți la provocările tehnice prin care trebuie să treci pentru a părăsi euro și reporni propria economie, este ceva masiv, aproape imposibil, deci poate că nu există cale de ieșire. Sunt încrezător că UE va rezista.“
Adevărul adevărat este că o mare parte din acest „tsunami” de datorie este politică. Dacă lumea este datoare cu 277.000 de miliarde de dolari, atunci lumea are și un credit de 277 trilioane de dolari. Acești bani sunt datorați cuiva, așa că, deși este mult mai complicat în practică, dacă se trage linie diferența trebuie să fie zero.
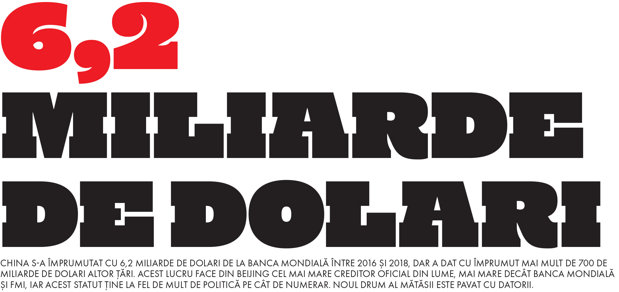
Spre exemplu, China s-a împrumutat cu 6,2 miliarde de dolari de la Banca Mondială între 2016 și 2018, dar a dat cu împrumut mai mult de 700 de miliarde de dolari altor țări. Acest lucru face din Beijing cel mai mare creditor oficial din lume, mai mare decât Banca Mondială și FMI, iar acest statut ține la fel de mult de politică pe cât de numerar. Noul Drum al Mătăsii este pavat cu datorii. La o scară mai mică, președintele ales al SUA Joe Biden urmărește ștergerea datoriilor studențești, ceva aparent imposibil până acum. În aceste vremuri „fără precedent” se iau decizii „fără precedent” cu privire la cheltuieli. Și este clar că vor fi câștigători și învinși atât din punct de vedere politic, cât și financiar, în special în Europa. Dar dacă o națiune câștigă, nu trebuie să piardă alta?
„Bailouturile grecești se află mai mult în domeniul politicii decât în economie”, spune profesorul Ilzetzki. „Zona euro în ansamblu poate suporta destul de ușor factura fiscală a Greciei. Însă există o mare problemă instituțională dacă zona euro încearcă în mod explicit acest lucru. „Datorită mărimii Greciei, problema este doar cât de mult sunt dispuși să tolereze contribuabilii germani sau francezi. Îngrijorarea mai mare este dacă lucrurile se vor înrăutăți în Italia. Acum vorbim despre bani reali și o adevărată problemă economică, spre deosebire de una politică. Alți membri ai zonei euro ar trebui să facă sacrificii economice reale și substanțiale pentru a salva Italia și va trebui să riște sau să se gândească bine: se dorește cu adevărat salvarea, măcar este posibilă?“.
Grecia este undeva în jurul locului 50 în lume ca mărime a economiei. Italia este pe opt. „Economia italiană se confruntă cu una dintre cele mai întunecate perioade din istoria modernă”, spune Maartje Wijffelaars, economist la RaboResearch. Ea crede că guvernul nu va putea preveni venirea unui val de defaulturi pe obligațiuni corporative, iar pentru băncile italiene imaginea „rămâne sumbră”.
În cel mai pesimist scenariu, Italia nu reușește să-și revină la fel de repede ca partenerii săi europeni, datoria crește rapid și, pe măsură ce economia se clatină, se va putea observa ascensiunea politicienilor eurosceptici de dreapta, fapt ce va avea consecințe în alegerile din 2023. Acest lucru ar complica și mai mult acordurile de împrumut europene și riscă să se adauge precedentelor istorice stabilite de Germania, Polonia și altele.
„Este imposibil să fixezi un număr exact cu referire la cât de probabil este să se întâmple”, spune Ilzetzki. „În acest moment, nu văd niciun motiv major de îngrijorare. Italia are avantajul că o mare parte a datoriilor sale sunt deținute pe plan intern, în sistemul său de pensii și în sistemul său bancar. Aceasta are propriile riscuri, dar cel puțin o protejează de orice panică de pe piață cu privire la datoria de stat. Dar ar putea exista surprize ca oriunde altundeva. Nu aș pune-o ca o probabilitate mare, dar acestea ar fi riscurile majore pe care le-aș fi examinat.“
Multe se bazează pe cât de repede se recuperează cele mai mari economii ale lumii din criza COVID după lansarea unor vaccinuri. Literele care reprezintă forma redresării economice – W, V, L, U sau orice altceva – sunt vitale pentru nivelul datoriilor, deoarece cu cât o economie crește mai repede, cu atât este mai mică datoria prin comparație.
„Modelele noastre arată că economiei îi va trebui cea mai bună parte din următorii doi ani pentru a reveni cu nivelul activităților la cota de dinainte de criză”, spune Stewart. „Dacă te uiți la nivelurile PIB-ului, revenirea nu este una rapidă. Însă acum este mult mai bine dacă ne gândim la daunele cauzate de criza financiară din 2008, când i-a trebuit aproximativ cinci ani economiei să recupereze tot ce a pierdut.
„Nu există un număr care să arate cu adevărat când datoriile devin nocive, dar există lucruri care vă fac să vă îngrijorați – dacă nu emiteți datorii în propria monedă, dacă piețele de obligațiuni încep să vadă un risc mai mare în dumneavoastră ca emitent, dacă ați avut un precedent de default – dar este mai bine să ne gândim la asta ca la un spectru. Acesta este un caz de manual în care este necesară datoria, dar în funcție de fiecare țară în parte.“
Unul dintre principalele motive pentru care economiștii nu sunt îngrijorați este că ratele dobânzilor sunt la valori minime istorice. În Germania, guvernul se împrumută efectiv la dobânzi negative, așa că va plăti înapoi mai puțin decât a împrumutat. Tendințele pe termen lung arată o scădere a ratelor de dobândă și majoritatea cred că ratele mici sunt aici pentru a mai sta o vreme. Acest lucru oferă guvernelor timp pentru a găsi o soluție pentru echilibrarea economiilor.
„Cel mai fericit mod de a echilibra este de a proiecta o recuperare puternică și durabilă”, spune Walker. „Acest lucru chiar se întâmplă și există situații în care datoria se reduce mai repede decât era de așteptat. Scenariul de aur este o creștere economică foarte puternică, dar realitatea este că pentru majoritatea țărilor va fi o combinație de creștere economică, creștere a impozitelor, reduceri ale cheltuielilor publice și, eventual, acomodarea cu niveluri semnificativ mai ridicate de datorie în comparație cu PIB-ul pentru ceva timp. „
Acest nivel mai ridicat al datoriei va fi în continuare de 277.000 de miliarde de dolari. Chiar și înainte de COVID aproximativ 40% dintre țările cu venituri mici erau expuse riscului de apariție a unor probleme de rambursare, iar lumea a devenit mai îndatorată ca niciodată și într-un ritm nemaivăzut în timp de pace.
„Este ușor să transformăm acest număr în ceva înfricoșător și există motive de îngrijorare, dar ar trebui să ne uităm în mod special mai degrabă la capacitatea oamenilor de a plăti înapoi, decât la numere generale”, spune Ilzetzki.
„Economia din Marea Britanie are datorii de 100% PIB care vor crește în viitor. SUA au un nivel similar și dacă acea datorie ar fi să fie recuperată imediat, țările respective ar trebui să le ofere creditorilor întreaga lor producție din acel an. Acesta este un mod prea simplist de a pune problema și ar fi imposibil să se întâmple așa din cauza acordurilor în vigoare“.
Și, probabil, persoana care rezumă cel mai bine această problemă o putem găsi chiar în perioada celor mai dure cure de austeritate. Este chiar profesorul Reinhart:
„În primul rând, când ești
într-un război, așa cum a fost în Primul Război Mondial și în cel de-al Doilea Război Mondial, te preocupă să câștigi războiul și abia apoi îți faci griji cu privire la modul în care vei plăti datoria”, a spus ea în Harvard Gazette. „Cred că analogia se aplică și aici. Faceți ceea ce trebuie să faceți pentru a câștiga războiul și apoi faceți-vă griji în legătură cu banii. În anii care urmează o să ne facem griji destule“.
Cât din datoriile 277.000 de miliarde de dolari va fi cu adevărat de natură să îngrijoreze, rămâne de văzut. Atâta timp cât ratele dobânzilor rămân scăzute și strategiile pe termen lung sunt puse în aplicare, economiștii nu intră încă în panică, însă, așa cum spune profesorul Ilzetzki, „este foarte greu să prezici momentul exact când se schimbă pofta de împrumuturi și asta se poate întâmpla destul de brusc”.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală