
Radiografia comerțului alimentar în Europa Centrală și de Est: România este singura piață unde chiar și în 2024, un an marcat de incertitudine, toți marii jucători au fost pe plus. |n Ungaria sunt scăderi pe linie
@ ZF a analizat evoluția vânzărilor primilor cinci actori din comerțul cu dominantă alimentară din patru țări din regiune, respectiv Polonia, Cehia, Ungaria și România @ Datele arată că piața din Polonia este de departe cea mai mare – primii…
@ ZF a analizat evoluția vânzărilor primilor cinci actori din comerțul cu dominantă alimentară din patru țări din regiune, respectiv Polonia, Cehia, Ungaria și România @ Datele arată că piața din Polonia este de departe cea mai mare – primii cinci jucători adunând afaceri de peste 53 mld. euro anul trecut, mult peste tot comerțul alimentar local (30-35 mld. euro) @ România este însă a doua piață, iar acest lucru e justificat și de mărimea populației și a economiei, urmată fiind de Cehia și Ungaria.
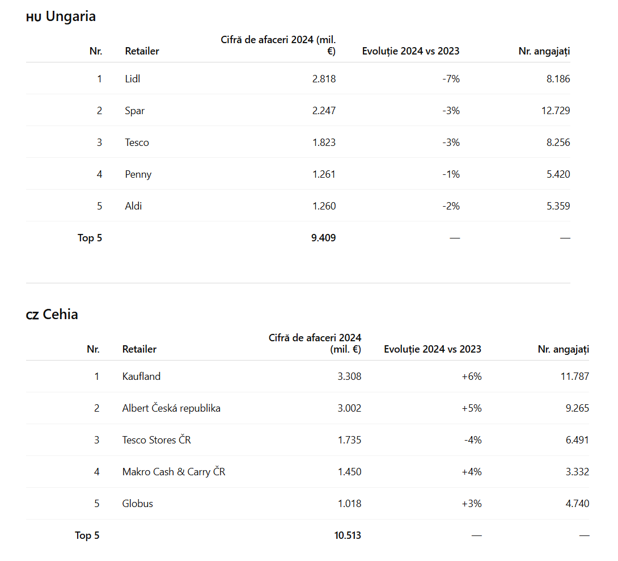
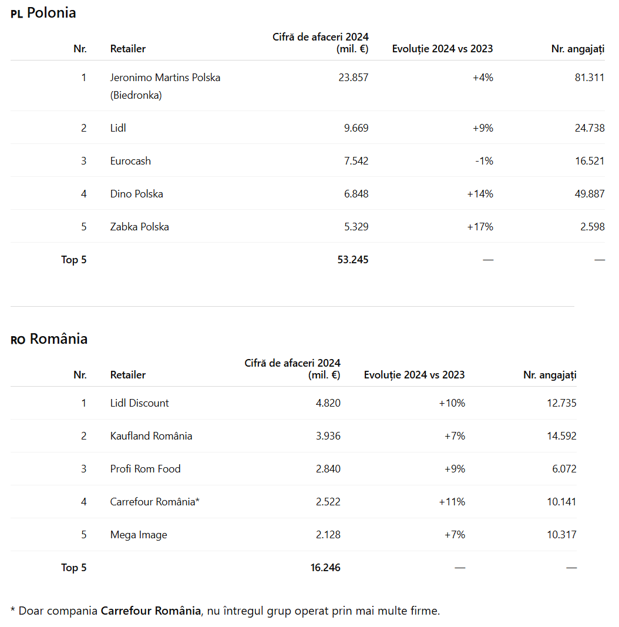
|n 2024, un an marcat de incertitudine și de prudență în consum, cei mai mari cinci actori din comerțul alimentar local, respectiv Lidl, Kaufland, Profi, Carrefour și Mega Image, au raportat creșteri de vânzări cuprinse între 7 și 11%, arată o analiză a ZF pe baza datelor din raportul Coface CEE Top 500 Ranking.
România este astfel singura piață în această situație dintre cele studiate. |n Cehia și în Polonia există măcar un declin de vânzări, pe când în Ungaria, toți cei cinci actori de la vârful sectorului sunt pe minus.
„Situația din Ungaria e foarte dificilă pentru retailerii de orice fel, începând cu cei din comerțul alimentar. Politicile Guvernului de la Budapesta s-au răsfrânt în consumul care e în scădere”, spune un executiv de top din comerț, executiv care reprezintă un brand internaționale prezent atât în Ungaria, cât și în România. El adaugă că deși situația de pe plan local e și ea marcată de incertitudine, în continuare vânzările autohtone sunt pe plus.
Ce spune Statistica?
Spre exemplu, la final de 2024, cifra de afaceri din comerțul cu amănuntul, cel mai relevant indicator pentru consum, era mai mare cu 8,6% versus anul anterior, potrivit INS. Iar anul acesta, în primele zece luni (cele mai recente date), există în continuare un mic plus – de 1%. Datele sunt deflatate. Iar avansul vine în condițiile în care inflația a revenit la aproape de 10% ca urmare a majorării TVA și a măsurilor fiscale luate de guvern.
Totuși, marii retaileri spun că în magazine se simte o schimbare a comportamentului de consum și o orientare a clienților către prețuri mai mici, către oferte și promoții.
{i atunci, cum reușesc vânzările să crească în continuare în România?
De circa doi ani deja, există o luptă a promoțiilor și a reducerilor între producători și retaileri, luptă care îi atrage pe oameni în magazine și care îi determină să consume. Plus că bani în piață încă sunt, prudența clienților fiind cea care pune frână consumului.
„Nu avem o criză financiară, ci o criză de încredere”, spunea recent un antreprenor.
Pentru primii jucători, o explicație pentru avansul din 2024 poate fi și aceea că lanțurile de supermarketuri și hipermarketuri continuă să se extindă local, mâncând astfel din cota de piață a micilor comercianți. Ori în România, comerțul tradițional continuă să aibă undeva la 30% din vânzări, o pondere mare comparativ cu Europa și chiar cu regiunea CEE. Acest lucru poate fi explicat prin faptul că circa jumătate din populația țării trăiește în rural, acolo unde comerțul modern a pătruns prea puțin.
O comparație
Pentru această analiză, ZF a studiat evoluția vânzărilor primilor cinci actori din comerțul cu dominantă alimentară din patru țări din regiune, respectiv Polonia, Cehia, Ungaria și România.
Datele arată că piața din Polonia este de departe cea mai mare – primii cinci jucători adunând afaceri de peste 53 mld. euro anul trecut, mult peste tot comerțul alimentar local (30-35 mld. euro). De altfel, doar liderul – compania Biedronka, ce are în spate grupul portughez Jeronimo Martins – are singur vânzări de aproape 24 mld. euro. Iar fiecare dintre ocupanții primelor cinci poziții a raportat în 2024 o cifră de afaceri peste cea a liderului autohton – discounterul german Lidl.
Polonia, cea mai dezvoltată economie din regiunea Europei Centrale și de Est, are o populație de aproape două ori mai mare decât a României. |n ceea ce privește salariul mediu net lunar, acesta e de circa 1.600 de euro în Polonia și 1.100 de euro în România.
Totuși, discrepanța dintre piețele de retail este mult mai mare.
Chiar și așa, România este a doua piață, iar acest lucru este justificat și de mărimea populației și a economiei, urmată fiind de Cehia și Ungaria.
Diferențe și asemănări
Spre exemplu, Lidl și Kaufland România sunt depășite în top doar de lanțuri de magazine din Polonia. Cele două companii locale ocupă pozițiile 45 și, respectiv, 51 în clasamentul celor mai mari 500 de actori economici regionali, clasament ce adună jucători din domenii variate, de la comerț la energie și de la telecom la producție auto.
Discounterul german Lidl este lider și în Ungaria, ca de altfel și în Bulgaria, pe când în Polonia e pe locul doi. |n ceea ce privește Kaufland, e lider în Cehia și ocupantul poziției secunde în România și Bulgaria. Cele două nume sunt cam singurele „constante”.
O particularitate în clasament o reprezintă faptul că în Polonia la vârful pieței sunt multe branduri locale, pe când în celelalte țări domină numele internaționale, arată datele din raportul companiei Coface, ce analizează cele mai puternice 500 de firme din regiune. |n România, Mega Image și Profi sunt mărci locale, dar aflate în portofoliul Ahold Delhaize (Belgia-Olanda). {i în Polonia însă unii retaileri precum Biedronka au în spate acționar străin. Numele folosit și cel care e de altfel cunoscut de consumator e autohton.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală