
Profit record pentru cea mai mare bancă din România
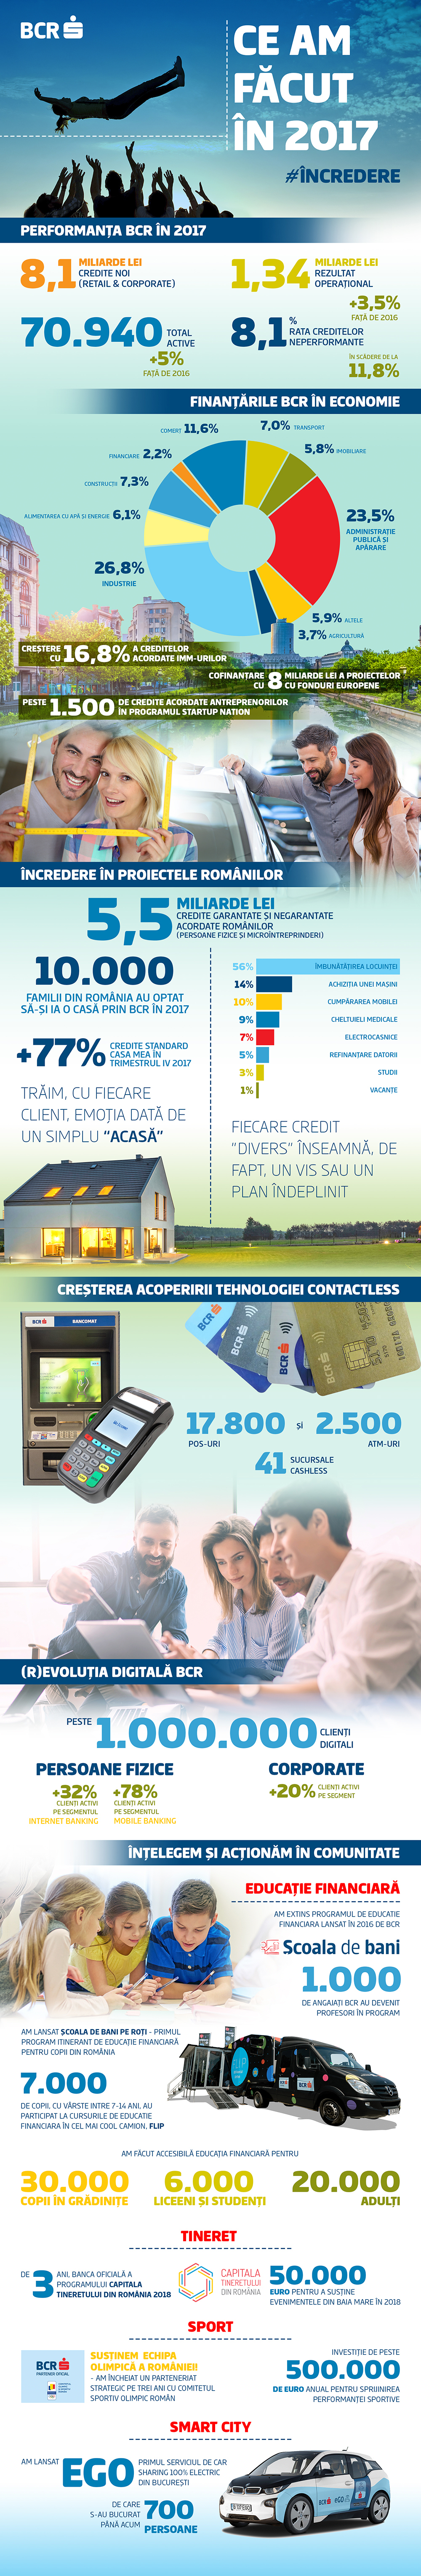
În anul 2017, BCR a acordat clienților retail și corporate 8,1 miliarde de lei credite noi. Banca a înregistrat anul trecut o creștere semnificativă, de 16,8%, a finanțărilor pentru IMM. Rata creditelor neperfomante a scăzut la 8,1% față de 11,8% în decembrie 2016, iar gradul de acoperire a creditelor neperformante cu provizioane s-a ridicat la 92,7% în decembrie 2017
Sergiu Manea, CEO BCR, declară: “Economia a avut o dezvoltare remarcabilă în 2017, iar aceasta a fost susținută nu doar de revenirea viguroasă a consumului, dar și de producția industrială, agricultură și servicii, sectoare unde BCR a crescut finanțările către companii mici și mijlocii, mult peste media pieței. BCR a susținut și va susține programul StartUP Nation, fiind convinși că este important pentru România, pentru crearea mediului și culturii antreprenoriale în țara noastră.
În 2018 ne așteptăm ca economia să aibă în continuare o rată de creștere solidă – în jur de 5%, ca veniturile să crească moderat, iar șomajul să rămână redus, însă vedem, în același timp, și riscuri pe piețele financiare. De aceea, vom oferi clienților noștri servicii financiare pe termen lung și protecția bugetelor personale. Astfel, vom continua pe drumul început de a prioritiza creditarea în moneda națională, cu dobânzi fixe și opțiuni atractive de asigurare.
Nu în ultimul rând, BCR va continua să investească în servicii și procese moderne facilitate digital, pentru a oferi clienților accesibilitate și conveniență. Inovația tehnologică și noile capabilități schimbă modul în care serviciul bancar trebuie să ajungă la clienții săi și la publicul larg, de aceea sunt încântat să remarc faptul că BCR și-a crescut semnificativ numărul de clienți activi digital.
Întregul sector bancar se va remarca printr-o bună competiție și consolidare. În acest context, rămâne deosebit de important ca funcționarea întregului sistem să fie guvernată de regulile pieței și competiției libere, la fel cum este important ca sistemul bancar să își înțeleagă responsabilitatea față de sănătatea financiară a României.
BCR este determinată să se angajeze într-un dialog substanțial și constructiv pentru a construi capacitatea și încrederea întregii țări de a capitaliza oportunitățile sale majore de dezvoltare: infrastructură, educație, tehnologie, calitatea locuirii și a sistemului de sănătate.”
Banca Comercială Română (BCR) a înregistrat în anul 2017 un rezultat operațional de 1.343,7 milioane LEI (294,1 milioane EUR) cu 3,5% mai mare decât în anul precedent, 1.297,7 milioane LEI (289,0 milioane EUR), datorită veniturilor operaționale mai mari și a eficientizării cheltuielilor. Banca a obținut astfel un profit net de 668,1 milioane LEI (146,2 milioane EUR), susținut de dezvoltarea afacerii și de îmbunătățirea continuă a calității portofoliului.
În 2017 BCR a acordat clienților retail și corporate credite noi în valoare totala de 8,1 miliarde LEI. Aceasta a condus la un avans al soldului creditelor nete acordate clienților de 3,7% an pe an.
În activitatea bancară de retail, BCR a acordat credite noi în valoare totală de 5,5 miliarde LEI, înregistrându-se vânzari solide de credite de consum și garantate – în special datorită creditului de nevoi personale cu rate fixe „Divers”, ale cărui vânzări au consemnat o creștere de 7% an pe an. Conform sondajelor noastre, cele mai multe dintre creditele de nevoi personale s-au îndreptat către renovarea locuințelor (56%), achiziția unei mașini (14%) și cumpărare de mobilă (10%).
Semnificativ este faptul că, anul trecut, peste 10.000 de familii din România au ales să-și achiziționeze o casă prin intermediul BCR, alegând fie programul „Prima Casă”, fie creditul ipotecar standard BCR “Casa Mea”, ultimul înregistrând în trimestrul al patrulea o creștere a vânzărilor de peste 77%, în raport cu aceeași perioadă a anului trecut.
Per total, aceste evoluții au condus la o creștere a portofoliului de credite nete retail al băncii de 5,1% an pe an.
BCR a marcat, de asemenea, în 2017 o serie de creșteri susbtanțiale în operațiunile electronice și digitale – 78% mai mulți clienți de Mobile Banking și 32% mai mulți clienți de internet Banking.
Pe segmentul de finanțări corporate, BCR a acordat credite noi in valoare totala de 2,6 miliarde LEI (volume in bilanț). Se remarcă aici o creștere semnificativă, de 16,8%, a finanțărilor pentru întreprinderilor mici și mijlocii (IMM), ca urmare a strategiei proactive de susținere a antreprenorilor locali. În cadrul finanțărilor de tip corporate, BCR se implică în câteva sectoare-cheie pentru economia românească, precum industria auto, agricultură, energie și logistică. Co-finanțarea proiectelor care beneficiază de fonduri europene a crescut în ultimul an, BCR deținând o cotă de piață semnificativă și un portofoliu de peste 8,0 miliarde LEI co-finanțări acordate.
Per total, aceste evoluții au condus la o creștere a portofoliului de credite nete corporate al băncii de 1,7% an pe an.
Veniturile nete din dobânzi au scăzut cu 1,3 % la 1.764,2 milioane LEI (386,2 milioane EUR) de la 1.786,7 milioane LEI (397,9 milioane EUR) în 2016, considerând rezolvarea continuă a portofoliului de credite problematice și eforturile susținute de a avea prețuri competitive în piață.
Veniturile nete din comisioane au scăzut cu 1,2% la 700,7 milioane LEI (153,4 milioane EUR) de la 708,9 milioane LEI (157,9 milioane EUR) în 2016, pe seama reducerii veniturilor din comisioane aplicate tranzacțiilor bancare, parțial compensate de creșterea veniturilor din comisioane pentru intermedierea vânzărilor de produse ale subsidiarelor.
Rezultatul net din tranzacționare a crescut cu 12,8% la 354,7 milioane LEI (77,6 milioane EUR) de la 314,3 milioane LEI (70,0 milioane EUR) în 2016.
Venitul operațional a crescut cu 0,7% la 2.887,9 milioane LEI (632,1 milioane EUR) de la 2.868,2 milioane LEI (638,8 milioane EUR) în 2016, datorită unui mai bun rezultat net din tranzacționare.
Cheltuielile administrative generale în 2017 au scăzut cu 1,7% la 1.544,2 milioane LEI (338,0 milioane EUR), de la 1.570,5 milioane LEI (349,8 milioane EUR) în 2016.
Ca atare, raportul cost-venit s-a îmbunătățit la 53,5% în 2017 fața de 54,8% în 2016.
Referitor la deprecierea activelor financiare care nu sunt măsurate la valoarea justă prin profit și pierdere, în anul 2017 s-a înregistrat o alocare scăzută de provizoane în valoare de 32,4 milioane LEI (7,1 milioane de euro), față de o reluare netă de 280,0 milioane LEI (62,4 milioane EUR) în anul 2016, pe fondul unor evoluții firești în ceea ce privește provizionarea de risc.
Rata creditelor neperformante, de 8,1%, la 31 decembrie 2017, a fost semnificativ mai mică față de 11,8% la 31 decembrie 2016, datorită eforturilor depuse constant în ultimii ani pentru reducerea generală a portofoliului de credite neperformante prin recuperări, vânzări de portofolii și scoateri în afara bilanțului. Rata de acoperire cu provizioane a NPL s-a situat la un nivel confortabil de 92,7%, respectiv 128,5% incluzând valoarea garanțiilor.
Rata de adecvare a capitalului conform standardelor locale (BCR Banca) în decembrie 2017 se afla la nivelul de 21,3%, semnificativ peste cerințele obligatorii ale Băncii Naționale a României. De asemenea, Rata de adecvare a capitalului calculată în conformitate cu standardele de raportare IFRS de 20,2% (Grup BCR), în decembrie 2017 arată clar puternica adecvare a capitalului BCR și susținerea sa continuă de către Erste Group. În acest sens, BCR se bucură de una din cele mai solide poziții de capital și finanțare dintre băncile românești.
BCR își menține în continuare rata de solvabilitate ridicată, dovedind astfel capacitatea și angajamentul de susținere a creșterii intermedierii financiare pentru persoane fizice și clienți corporate, consolidând și mai mult capacitatea de generare a veniturilor din activitățile de bază.
Depozitele de la clienți au crescut cu 8,8% la 52.496,1 milioane LEI (11.268,9 milioane EUR) la 31 decembrie 2017 față de 48.235,2 milioane LEI (10.626,8 milioane EUR) la 31 decembrie 2016, datorită atât depozitelor retail, cât și celor corporate. Depozitele clienților rămân principala sursă de finanțare a BCR, în timp ce banca beneficiază de surse de finanțare diversificate, incluzând compania mamă.
BCR se concentrează pe creditarea în lei, reușind deja să inverseze mixul de valute din portofoliul de credite în favoarea monedei locale și pentru a utiliza la maximum capacitatea puternică de auto-finanțare în lei.
|
Contul de profit și pierdere |
||||
|
în milioane LEI |
2017 |
2016 |
||
|
Venitul net din dobânzi |
1.764,2 |
1.786,7 |
||
|
Venitul net din comisioane |
700,7 |
708,9 |
||
|
Venitul net din tranzacționare |
354,7 |
314,3 |
||
|
Venit operațional |
2.887,9 |
2.868,2 |
||
|
Cheltuieli operaționale |
(1.544,2) |
(1.570,5) |
||
|
Rezultat operațional |
1.343,7 |
1.297,7 |
||
|
Deprecierea activelor financiare altele decât la valoarea justă prin profit sau pierdere |
(32,4) |
280,0 |
||
|
Rezultat net atribuibil acționarilor companiei mamă |
668,1 |
1.041,8 |
||
|
Bilanț |
||||
|
în milioane LEI |
Dec 2017 |
Dec 2016 |
||
|
Numerar și plasamente la bănci centrale |
11.369,3 |
11.911,9 |
||
|
Active financiare – deținute în vederea tranzacționării |
104,7 |
633,2 |
||
|
Active financiare – disponibile la vînzare |
6.600,0 |
5.574,1 |
||
|
Active financiare – deținute până la maturitate |
14.756,9 |
13.904,2 |
||
|
Credite și avansuri acordate instituțiilor de credit |
2.215,1 |
552,8 |
||
|
Credite și avansuri acordate clienților |
33.490,9 |
32.291,1 |
||
|
Fond comercial și alte imobilizari necorporale |
320,9 |
289,3 |
||
|
Alte active |
314,4 |
365,7 |
||
|
Total active |
70.940,3 |
67.514,6 |
||
|
Pasive financiare deținute pentru tranzacționare |
44,7 |
38,4 |
||
|
Depozite bănci |
7.826,2 |
9.654,7 |
||
|
Depozite clienți |
52.496,1 |
48.235,2 |
||
|
Obligațiuni emise și alte fonduri împrumutate |
539,6 |
637,2 |
||
|
Alte pasive |
1.145,2 |
709,0 |
||
|
Total capitaluri proprii atribuibile |
7.439,1 |
6.804,4 |
||
|
Total pasive și capital |
70.940,3 |
67.514,6 |
-
 Povestea tinerei care a combinat arta cu tehnologia şi a creat una dintre cele mai originale afaceri din România
-
 Este sau nu este bine să îţi cumperi acum o locuinţă şi care este una dintre cele mai frecvente greşeli făcute de români atunci când vor să îşi cumpere o casă?
-
 A intrat într-un domeniu despre care nu ştia aproape nimic, iar opt ani mai târziu conduce un business de milioane de lei. Povestea unei antreprenoare care vrea să schimbe regulile jocului