
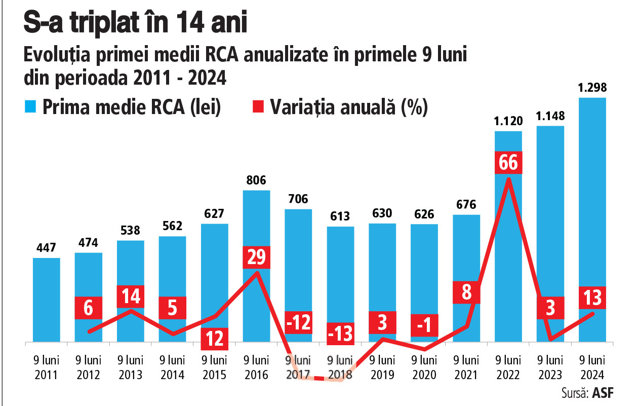
Prima medie RCA a ajuns după 9 luni/2024 la aproape 1.300 lei, în creștere cu 13% față de 2023. În trei ani prima medie RCA s-a dublat, iar față de acum 14 ani s-a triplat
Prima medie RCA la nivelul întregii piețe a ajuns la finalul primelor nouă luni din 2024 la 1.298 lei, în creștere cu 13% față de perioada similară a anului 2023, dublă față de 2021 și triplă față de 2011, potrivit datelor analizate din rapoartele Autorității de Supraveghere Financiară (ASF). Dacă în perioada 2022-2023, șoferii păreau că au înțeles avantajul cumpărării unei polițe RCA pentru…
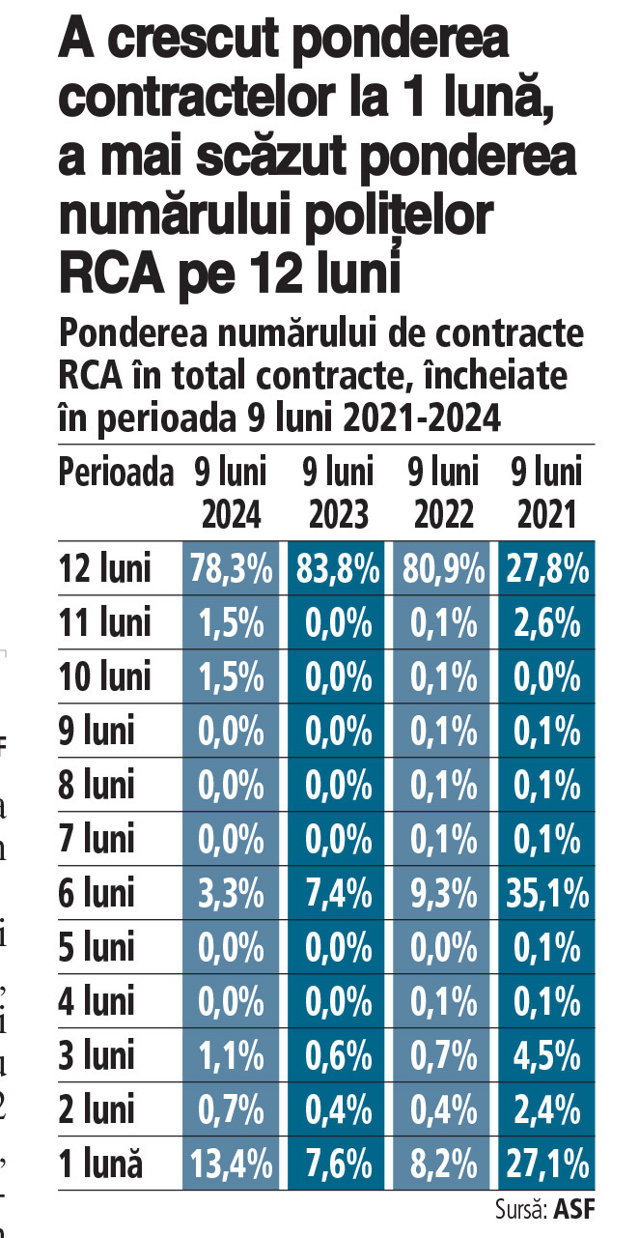
♦ Comparativ, Bulgaria are o primă medie la RCA de 120 euro, adică circa 600 lei, mai puțin de jumătate din prima medie RCA din România, conform unor surse din piață ♦ Creșterea prețului la polițele RCA a început deja să producă efecte în deciziile șoferilor dacă analizăm perioada pentru care își achiziționează o poliță ♦ Dacă în 2022-2023 trendul era din ce în ce mai accentuat pentru polițe RCA pe 12 luni, în primele 9 luni din 2024 se observă o scădere a ponderii contractelor RCA pe 12 luni și o redistribuire pe perioade de 11 luni, 10 luni, 3 luni, și în special 1 lună.
Prima medie RCA la nivelul întregii piețe a ajuns la finalul primelor nouă luni din 2024 la 1.298 lei, în creștere cu 13% față de perioada similară a anului 2023, dublă față de 2021 și triplă față de 2011, potrivit datelor analizate din rapoartele Autorității de Supraveghere Financiară (ASF). Dacă în perioada 2022-2023, șoferii păreau că au înțeles avantajul cumpărării unei polițe RCA pentru o perioadă de 12 luni în loc de orice altă perioadă, fiind mult mai convenabil să achiziționeze o poliță RCA pe un an decât pe 6 luni, la diferențe de 200-300 lei, acum se observă o schimbare a mentalității.
În perioada următoare am putea asista la o revenire la polițele RCA pe o lună, având în vedere că la finalul primelor nouă luni din 2024, ponderea contractelor RCA pe o lună a ajuns la peste 13%, de la 7,6% în primele nouă luni din 2023.
În ceea ce privește evoluția primei medii RCA, în perioada 2011-2021, adică în 10 ani, nivelul primei medii RCA la nivel național a crescut cu doar 51%. Dacă comparăm anul 2022 cu anul 2021, creșterea a fost de 66%, însemnând o creștere mult mai accentuată decât ritmul de creștere în cei 10 ani de dinaintea anului 2022. Având în vedere că de trei ani nivelul primei medii RCA s-a situat la peste 1.000 lei, cel mai probabil aceasta este noua eră a tarifelor RCA. Pe de altă parte, anul 2025 ar putea aduce din nou schimbări, având în vedere că înghețarea tarifelor RCA nu mai poate continua, iar piața va trebui fie să încorporeze noua normalitate a prețurilor la RCA din ultimii doi ani, fie să-și reajusteze tarifele, ceea ce ar putea însemna surprize pe anumite segmente.
Legat de preferința pentru anumite intervale de timp pe care se încheie RCA, în funcție de nivelul tarifelor, conform datelor analizate privind evoluția ponderii contractelor de asigurare RCA în numărul total de contracte din primele 9 luni din ultimii 4 ani, se observă că șoferii își schimbă puțin comportamentul.
În primele 9 luni din 2011, aproape 28 % din contractele RCA erau pe o perioadă de 12 luni, circa 35% erau pentru o perioadă de 6 luni și 27% erau pentru o perioadă de o lună. Totodată, era o oarecare prezență, foarte mică și pe celelalte perioade.
Ulterior, primele 9 luni din 2022 au răsturnat aceste ponderi. Astfel, contractele RCA pe o perioadă de 12 luni ajunseseră la aproape 81% din totalul contractelor, în timp ce pentru perioada de 6 luni se diminuase considerabil ponderea, la 9,3%, iar pentru o lună, ajunsese la 8,2%. Această schimbare dramatică a avut loc după ce liderul pieței asigurărilor și liderul pe RCA, City Insurance, se prăbușise. Odată cu această cădere a gigantului RCA prețurile au urcat rapid în sus, ajungând ca diferența dintre o poliță RCA pe o perioadă de 12 luni și una pe o perioadă de 6 luni să fie de 100-200 lei, iar față de o poliță pe o lună diferența să fie de 300-400 lei.
La acea vreme, șoferii au mers către cea mai logică variantă atât din punct de vedere financiar, cât și ca perioadă, respectiv la polițele pe 12 luni. Acest trend s-a menținut și în anul 2023, ponderea contractelor pe 12 luni în primele 9 luni din 2023 ajungând la aproape 84%, în timp ce prezența pe alte perioade era aproape inexistentă, iar ponderea polițelor RCA pe perioadele de șase luni și o lună se diminuase mai mult, ajungând la 7,4% pe o perioadă de 6 luni și 7,6% pe o perioadă de o lună.
Totuși, având în vedere că în această perioadă a mai căzut un lider RCA, respectiv Euroins România, iar odată cu această prăbușire s-a decis și înghețarea tarifelor RCA, situația ar fi trebuit să se mențină undeva în jurul acestor ponderi. În schimb, înghețarea tarifelor RCA nu a oprit creșterile de prețuri, având în vedere că nu a fost o formă de plafonare obișnuită, ci doar impunerea asigurătorilor de a păstra prețurile practicate la valorile din luna aprilie 2023, momentul imediat după prăbușirea Euroins. Această evoluție a prețurilor în sus a avut la bază nivelul ridicat al inflației, implicit al costurilor despăgubirilor plătite, care trebuia să se ajusteze.
În același timp, unii asigurători și-au schimbat anumite încadrări pentru anumite segmente de clienți. Acest lucru a dus la creșteri pe anumite segmente pe care companiile le considerau mai riscante, iar efectul total a fost de creștere a prețului.
Odată cu aceste creșteri (care deși nu au fost mari sau bruște, au căpătat un volum suficient de mare) în anul 2024, chiar și la diferențe destul de mici între tarifele contractelor RCA pe diferite perioade pentru care se achiziționează polițele, a ajuns să cântărească mai mult o poliță mai ieftină cu 100 lei, chiar dacă perioada este cu 6 luni mai mică.
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi