
Pregătiri de iarnă. România este cu depozitele de gaze 100% pline și cu lacurile de acumulare la maximul ultimilor trei ani. Care este elementul care poate genera cele mai mari dificultăți? Vremea
Pe 15 octombrie, depozitele de gaze ale României erau pline în proporție de 100%, arată datele furnizate de Gas Infrastructure Europe. Mai mult, nivelul este mult mai confortabil față de nivelul de 92% din aceeași zi a anului trecut sau de gradul de umplere de 74% de pe 15 octombrie 2021.
♦ Europa pare cu temele făcute la intrarea în sezonul rece, cu depozitele de gaze pline și cu lacurile de acumulare hidro la un nivel confortabil. Mai mult, situația dificilă din multe sectoare energointensive dă puține motive de speranță că ar putea exista o creștere a cererii de energie sau de gaze, astfel că la momentul actual lucrurile par destul de stabile pe partea de aprovizionare ♦ Ce poate amenința acest echilibru? Vremea, cu un impact major pe cerere, dar și pe producția de energie care este tot mai verde și meteodependentă, dar și o schimbare în comportamentul Rusiei.
Pe 15 octombrie, depozitele de gaze ale României erau pline în proporție de 100%, arată datele furnizate de Gas Infrastructure Europe. Mai mult, nivelul este mult mai confortabil față de nivelul de 92% din aceeași zi a anului trecut sau de gradul de umplere de 74% de pe 15 octombrie 2021. Acest grad de umplere total se suprapune cu o scădere a cererii de gaze, cel puțin în primele șase luni ale anului de 13%, după cum arată cele mai recente date ale OMV Petrom, singurul producător local de petrol și gaze.
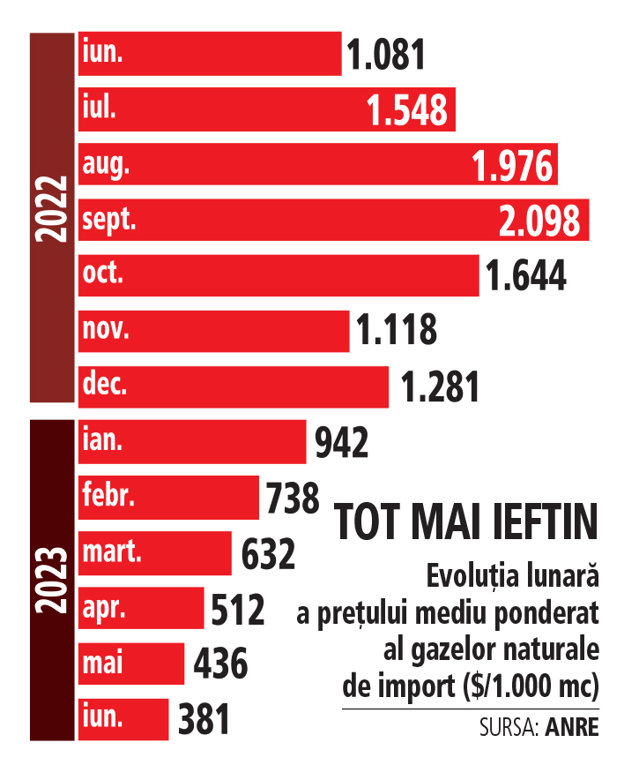
Pe acest trend accentuat de scădere a cererii, generat mai ales de problemele severe din industria îngrășămintelor, prețul gazului este în scădere continuă. Dacă în iulie 2022 gazul ajunsese la 1.548 de dolari/mia de metri cubi pentru ca în septembrie să depășească pragul de 2.000 de dolari pe mia de metri cubi, în iunie 2023 prețul gazului de import era de 381 de dolari pe mia de metri cubi, arată datele din cel mai recent raport al Autorității Naționale de Reglementare în domeniul Energiei (ANRE).
„Livrările de gaze prin conducte către Europa nu sunt estimate să se schimbe pronunțat față de curbele înregistrate până acum. Dincolo de variațiile din zona de gaz natural lichefiat (GNL), cea mai mare îngrijorare pentru livrările de gaze prin conducte către Europa rămâne Rusia, mai ales în ceea ce privește livrările prin Ucraina. În ultimul an, Gazprom a avut livrări constante de circa 2 miliarde de metri cubi pe lună către UE și credem că acestea vor continua la fel, în scenariul nostru de bază“, se arată într-o analiză privind iarna acestui an din punct de vedere energetic realizată de ICIS (Independent Commodity Intelligence Services). În același studiu se arată că majoritatea cumpărătorilor de gaz rusesc au un plan de avarie în cazul unei eventuale sistări a livrărilor.
„Eventualitatea ca prețurile să crească rămâne mare oricum. În ansamblu, vedem totuși probabilitatea unei sistări a lvrărilor prin conducte din Rusia ca fiind scăzută.“
Pe partea de energie electrică, o parte dintre problemele de anul trecut au fost remediate. Revenind la România, datele Transelectrica arată că gradul de umplere din lacurile de acumulare este în această perioadă la maximul ultimilor trei ani. Astfel, pe data de 15 octombrie gradul de umplere era de 82%. Anul trecut, aproximativ în aceeași perioadă, gradul de umplere era de 76%, iar în 2021 lacurile de acumularea erau la un nivel de 79%. Din nou, faptul că cererea se menține la un nivel redus este, în acest context, o veste bună. Revenind la datele din rapoartele OMV Petrom, acestea arată pentru prima jumătate a anului o scădere a cererii de 8%. În timp ce rapoartele ANRE arată că această scădere a venit mai ales din sectorul industrial, sunt tot mai multe voci care spun că o parte din această scădere este generată chiar de prosumatori. Până în acest moment, ANRE nu a furnizat date pentru a vedea clar care este impactul acestei categorii în evoluția cererii.
„Cererea europeană de gaze și energie a înregistrat scăderi semnificative până în acest moment. În primele nouă luni din 2023, cererea de gaze la nivel european a scăzut cu 11% față de anul anterior și cu 17% raportat la media de consum din anii 2017-2021. Pentru sectorul de energie, s-a înregistrat o scădere de 4,3% față de 2022 și de 7% raportat la media ultimilor cinci ani“, se arată în raportul ICIS.
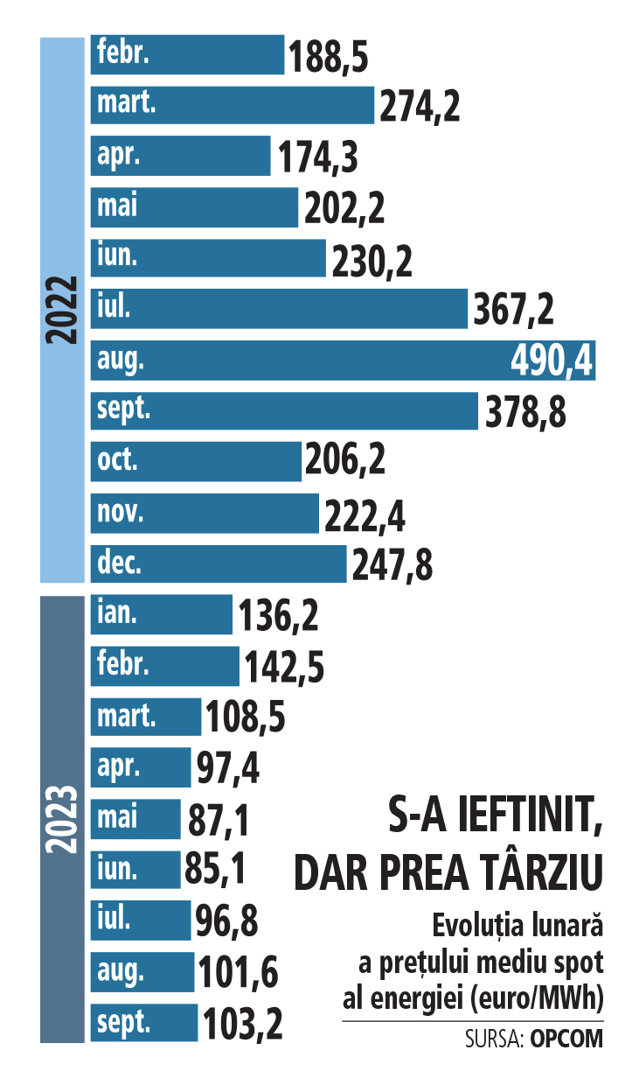
Ceea ce este din nou uimitor este faptul că cererea a continuat să scadă chiar în contextul scăderii abrupte a prețului la energie. Acest lucru este cauzat de faptul că industriile energointensive nu dau semne de revenire.
Astfel, în prima jumătate a anului, la nivelul UE a fost înregistrată o scădere de 18% a industriei chimice, de 10% a producției de oțel și de 12% a producției de aluminiu. Pe partea de producție de energie, față de anul trecut, sunt câteva îmbunătățiri cum este cazul gradului de umplere al lacurilor de acumulare, dar și situația mult mai bună a reactoarelor nucleare franceze, unde nu se mai estimează opriri.
Pe zona de preț, rămâne legătura dintre evoluția prețului gazului și al energiei, aspectul de volatilitate fiind puternic și pentru acest sezon rece. Dar ce poate fi un factor determinant în comportamentul piețelor de energie în iarna aceasta rămâne vremea.
„Așa cum se întâmplă mereu, vremea va fi un factor crucial pe zona de preț ținând cont de efectul pe care îl are asupra cererii, dar și pe zona de producție în contextul creșterii capacității proiectelor de energie regenerabilă. Europa a intrat în iarnă cu temperaturi peste media pentru această perioadă și deși este mult prea devreme pentru a estima cu un grad mare de certitudine cum va evolua temperatura și viteza vântului pentru restul iernii, mai multe previziuni sugerează probabilitatea mai mare a unei ierni blânde.“
Iarna călduroasă de anul trecut a jucat un rol crucial pentru depășrea crizei gazului rusesc. Rămâne de văzut cât de blândă va fi iarna aceasta și cât de tare va sufla vântul pentru eoliene.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală