
Povestea româncei care după 25 de ani de banking tradițional a ajuns acum să lucreze pentru aplicația care a schimbat lumea bancară mondială
Gabriela Simion a avut primul rol managerial în banking la 25 de ani, când a deschis o sucursală într-un oraș în care a mers pentru prima oară în viața sa la momentul preluării funcției. Mai târziu, a făcut parte din…
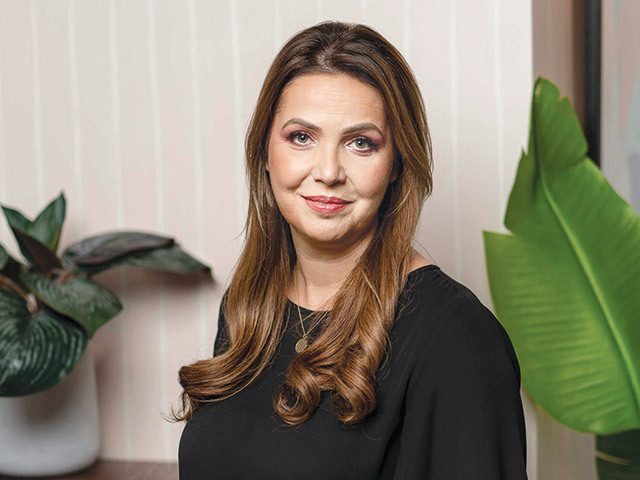
Gabriela Simion a avut primul rol managerial în banking la 25 de ani, când a deschis o sucursală într-un oraș în care a mers pentru prima oară în viața sa la momentul preluării funcției. Mai târziu, a făcut parte din afaceri care au fost vândute, din echipe care au preluat businessuri, a trecut printr-o criză financiară, o criză medicală și a făcut parte din echipa de transformare a unei bănci de top 3 din România. În acest moment este la a 5-a lansare de proiect de retail de la zero din carieră – fiind responsabilă de IMPLEMENTAREA în România A diviziei de creditare a aplicației financiar-bancare Revolut.
“Nu mi-am dorit neapărat să părăsesc sistemul bancar, însă mi-am dorit să lucrez în mod particular la Revolut. Motivul este legat de faptul că am fost utilizator constant al aplicației de când am descoperit-o. Deci, produsul în sine, în primul rând, mi-a «vândut» jobul”, descrie Gabriela Simion felul în care a decis să treacă de la banking, la dezvoltarea aplicației financiar-bancare Revolut, anul trecut.
Spune că s-a numărat printre primii utilizatori ai acesteia din România și a fost fascinată de fenomenul creat de aceasta: „Prin modul în care a ales să schimbe peisajul serviciilor financiare ‒ reducând totul la simplu și făcându-l accesibil oricui, într-o manieră în care, cu părere de rău o spun, este încă imposibil de realizat în birocrația și complexitatea unor organizații clasice”.
Vine în acest rol cu o experiență de mai bine de 20 de ani în domeniul financiar-bancar, un domeniu care mai degrabă a ales-o pe ea decât invers. Și-a început activitatea profesională foarte devreme, la 18 ani, într-o companie multinațională din domeniul construcțiilor de drumuri care câștigase un contract finanțat prin Phare pentru reabilitarea drumurilor naționale din România. La 21 de ani, i s-a propus mai degrabă conjunctural să se alăture unei bănci locale și a acceptat fără ezitare: „La momentul respectiv, înainte de anul 2000, bankingul era un domeniu foarte atractiv, nu doar ca perspectivă de realizare profesională, dar și prin prisma mediului de lucru.
Startul în banking a fost ca agent de compensare și nu cred că voi uita niciodată primele trei zile în care am încercat să înțeleg cum se pregătesc documentele pentru ședința zilnică de la BNR. Totul era manual, pe hârtie, cu reguli și termene distincte. Le sunt profund recunoscătoare colegilor care mi-au îndrumat primii pași în domeniu”. Experiența care a transformat-o atât profesional, cât și personal, a dobândit-o în cei aproape 11 ani la ABN AMRO.
A început în zona operațională, corporate și de acolo a avut parte de o serie de premiere în cariera sa, provocări majore pe care le-a acceptat, în ciuda vârstei. A avut primul rol managerial la 25 de ani, când a deschis o sucursală într-un oraș în care a mers pentru prima oară în viața sa la momentul preluării funcției. Mai târziu, la 26 de ani, a coordonat o rețea de sucursale, a participat la lansarea unei divizii la 27 de ani și a avut prima poziție B-1 la 28 de ani. „A fost o perioadă foarte prolifică – am lansat produse și servicii noi de la zero, am centralizat/automatizat procese, am externalizat servicii, am digitalizat și am dezvoltat parteneriate de succes”, își amintește Simion.
Următorii 10 ani, în care a continuat să se formeze ca lider au început, în plină criză economică, la Citibank, și au continuat cu dobândirea de experiență în cadrul BRD și Intesa SanPaolo: „Cred că acea perioadă de criză a cernut cumva managerii «de vreme bună» de cei care reușesc să se reinventeze și să se adapteze rapid la provocările date de factori externi, dificil de gestionat”. A făcut parte din businessuri care au fost vândute, din echipe care au preluat businessuri, a trecut printr-o criză financiară, o criză medicală și a făcut parte din echipa de transformare a unei bănci de top 3 din România. În acest moment este la a 5-a lansare de proiect de retail de la zero din carieră. Managerial vorbind, a condus echipe de peste 300 de persoane și echipe manageriale. „Este o carte a lui Malcolm Gladwell, Extraordinarii, care tratează relația dintre talent și muncă și importanța oportunității și a norocului în ecuația succesului. Fără a avea pretenția că m-aș apropia de personalitățile pe care le analizează, consider că se aplică și în cazul meu, cariera mea fiind o combinație de muncă asiduă, intuiția de a alege oportunitățile potrivite și norocul de a întâlni oameni care au crezut în mine”, descrie Gabriela Simion evoluția sa profesională.
Care sunt diferențele pe care le observă între băncile tradiționale și compania de tehnologie cu licență bancară pe care o reprezintă acum? „Un fintech are avantajul unei agilități mai mari decât o instituție financiară clasică pentru care procesele sunt destul de rodate și, uneori, rigide. Mediul de lucru este unul mai relaxat, mai puțin formal, care încurajează spiritul de inițiativă. Avem un model bazat pe experiența clientului față în față cu unul care pune accentul pe procedurare și procesualitate”, răspunde Gabriela Simion. În ceea ce privește asemănările, ea menționează rigoarea în respectarea legilor, protejarea intereselor clienților, confidențialitatea și preocuparea constantă pentru întărirea sistemelor antifraudă.
Carte de vizită Gabriela Simion:
♦ Este Branch Head și Head of Lending la Revolut România.
♦ S-a alăturat echipei Revolut România în martie 2021 și este responsabilă de dezvoltarea pe piața locală a serviciilor de banking ale aplicației financiare, incluzând lansarea ofertei de creditare.
♦ Are o experiență de peste 20 de ani în industria financiar-bancară, ocupând poziții manageriale de tip C-level în organizații multinaționale precum ABN AMRO, RBS, Citibank și BRD – Société Générale.
♦ Și-a început cariera în banking la ABN AMRO, în 1999, în domeniul corporate și a continuat parcursul profesional preponderent în zona de retail banking, marketing și business development.♦ Anterior preluării responsabilităților în cadrul Revolut România, a fost director general adjunct la banca Intesa San Paolo.
♦ Este licențiată în economie și managementul afacerilor și absolventă a programului Executive MBA al KENNESAW State University – Coles College of Business, Atlanta, Georgia, USA Executive MBA în cadrul ASEBUSS România.
Vorbind despre piață, Gabriela Simion observă că România are una dintre cele mai scăzute rate de incluziune financiară din Europa, de doar 67% față de 95% la nivel european. „Adopția serviciilor digitale a fost destul de lentă, dar s-a intensificat în ultimii doi ani, pe de o parte ca urmare a îmbunătățirii ofertei de servicii digitale a instituțiilor financiare și, pe de altă parte, ca o consecință a limitărilor de mobilitate aduse de pandemie”, observă ea. Acest context a fost unul favorabil pentru Revolut, care și-a menținut un ritm susținut de creștere de la lansarea din mai 2018 până la finalul anului trecut. Astfel, în 2021, compania și-a crescut baza de clienți activi cu peste 43%, iar numărul clienților care dețin planuri plătite aproape s-a dublat pe parcursul anului trecut. Iar la nivel de tranzacții au ajuns anul trecut la un record de 107 milioane, în creștere cu 65% față de 2020. „România este a treia piață relevantă pentru Revolut, Bucureștiul este primul oraș din spațiul economic european și al doilea în top 10 orașe, după Londra, depășind capitale occidentale mult mai avansate tehnologic și financiar precum Paris, Madrid, Berlin, Dublin. Ne bucurăm de încrederea și aprecierea utilizatorilor români, care ne-au propulsat în topurile aplicațiilor financiare din România, atât în Google Play, cât și în Apple Store. Deci, suntem o piață importantă, cu potențial, perspectivele sunt mai mult decât încurajatoare”, precizează Gabriela Simion. Și-au propus ca în continuare să dezvolte funcționalitățile aplicației, concentrându-se în direcția satisfacției tuturor nevoilor financiare – un concept pe care îl denumesc „allthings money” – destinat clienților de toate vârstele, aflați oriunde în lume. Din rândul realizărilor recente menționează lansarea, spre exemplu, a unui produs destinat celor care călătoresc, care are și opțiunea de plată la proprietate, de carduri personalizate; și-au extins oferta de criptomonede și au integrat Revolut Junior (conturi destinate copiilor, conectate la contul Revolut al părintelui lor și care pot funcționa într-o singură monedă n.red.), cu Apple Pay și Google Pay. „Dar cel mai important moment, aș spune, în consolidarea operațiunilor pe piața românească a fost marcat în martie 2021, prin operaționalizarea licenței bancare. Pe măsură ce lansăm serviciile Revolut Bank în toată Europa, ne propunem să oferim produse de creditare clienților noștri, inclusiv clienților români, în cursul anului 2022”, precizează Simion.
Pentru moment, Revolut a lansat oferta de creditare pentru persoane fizice în mai multe piețe europene, concentrându-se pe credite negarantate – credite de nevoi personale și carduri de credit, însă evaluează constant noile trenduri din piață și planurile pe termen scurt includ și lansarea altor produse, în funcție de potențialul fiecărei piețe în parte. „Principalul avantaj este acela că toată partea de interacțiune dintre client și companie se produce direct în aplicație și tot procesul de contractare este simplu, rapid, ușor de efectuat, transparent. Dobânzile și limita de creditare variază de la o piață la alta, dar peste tot unde oferim aceste produse ținta este să aducem dobânzi competitive, strâns legate de bonitatea clientului”, explică Simion. Produsele bancare sunt oferite de Revolut Bank UAB, care operează sub licența bancară europeană emisă de Banca Centrală a Lituaniei. În prezent, numărul țărilor UE unde Revolut Bank își derulează operațiunile este de 28, inclusiv România.
În ceea ce privește îngrijorările legate de siguranța contractării unui credit printr-o „bancă invizibilă”, Gabriela Simion spune că activitatea de creditare este extrem de reglementată la nivel european și din acest punct de vedere, se supun acelorași reguli ca orice instituție financiară din Spațiul Economic European. „În România, avem licența de depozite și creditare pașaportate din Lituania, aprobate de Banca Centrală a Lituaniei și înregistrate de Banca Națională a României în registrul instituțiilor financiare nerezidente care oferă servicii pe teritoriul României, respectând toate reglementările aplicabile acestor tipuri de instituții.” La acest moment, pe piața locală, principalul beneficiu oferit de bancă este faptul că fondurile existente în conturile bancare Revolut sunt acoperite până la suma de 100.000 de euro de către Schema Lituaniană de Garantare a Depozitelor, o entitate similară Fondului Român de Garantare a Depozitelor.
Planurile pentru utilizatorii retail din România includ diversificarea gamei de produse de creditare, precum și de economisire (saving vaults). „Suntem în curs de diversificare a produselor de lifestyle precum Sejururi, care va beneficia de funcționalități noi, cerute de utilizatorii noștri, care abia așteaptă reluarea călătoriilor odată cu noua normalitate post-pandemică. Diversificăm continuu oferta de Recompense (Rewards) cu noi parteneriate, pentru a ajuta clienții să-și protejeze bugetele de tendințele inflaționiste și optimizăm noi beneficii produselor deja cunoscute, cum ar fi asigurările de călătorie sau protecția cumpărăturilor online.” În ceea ce îi privește pe clienții din zona de business, au reînnoit oferta de produse și servicii și pentru ei și au reluat deschiderea de conturi noi printr-o aplicație dedicată (Revolut Business): „Oferta noastră se adresează companiilor de toate dimensiunile și din diverse industrii, care doresc să își gestioneze într-o manieră integrată cheltuielile, plățile, cardurile și conturile, beneficiind de rate de schimb și comisioane avantajoase. Este probabil una dintre cele mai complete oferte de pe piață, toate fluxurile fiind simplu de gestionat, online, din aplicație”. Dincolo de investițiile în produse, se concentrează în paralel pe sistemele de securitate: „Suntem conștienți că expansiunea fintech și creșterea digitalizării în diverse industrii vine la pachet și cu creșterea nevoii de protecție a sistemelor și platformei informatice. Fiind un actor global important în industria fintech, am făcut și facem investiții importante în tooluri de monitorizare, analiză si prevenție a activităților care contravin legislației în domeniul antifraudă”. Gabriela Simion menționează că au sisteme robuste pentru a detecta și a preveni activitățile ilicite în aplicație, iar compania interzice accesul oricui se constată că încalcă termenii și condițiile de utilizare a aplicației. „Securitatea cibernetică este un domeniu în care Revolut nu va înceta niciodată să inoveze pentru a consolida și mai mult protecția clienților săi împotriva activităților ilegale”, punctează ea.
Referitor la contextul actual, spune că, deși „Europa trece printr-un nou moment de incertitudine și vedem probleme sociale și politice în regiune în creștere, Revolut își face treaba. Ne vom asigura că serviciile clienților noștri continuă să funcționeze și să le păstreze banii în siguranță”. Menționează că prin intermediul aplicației lor, peste 600.000 de euro au fost donați de români în cadrul apelului Crucii Roșii Române pentru Ucraina chiar în primele șapte zile de la începutul acestei campanii.
În ceea ce privește felul în care va evolua domeniul financiar-bancar din România, în contextul avansului tot mai mare al domeniului fintech, Gabriela Simion observă că s-au remarcat două tendințe până acum, despre care crede că vor continua mai accentuat în perioada post-pandemică. O parte din fintech-uri au ales strategia de scaleup, integrând cât mai multe funcționalități pentru businessline-ul de retail (asigurări de călătorie, asigurări personale și conexe, investiții în acțiuni și criptomonede, produse de creditare și BNPL, depozite și instrumente de economisire) și au intrat și pe segmentul de B2B (servicii financiare integrate pentru întreprinderi și antreprenori sau freelanceri, sisteme de plăți și ePOS, management financiar integrat al întreprinderii). „Aceasta este și direcția Revolut – ambiția noastră este să fim prima opțiune ca superaplicație financiară pentru orice client, persoană fizică sau persoană juridică, din orice colț al planetei”, descrie ea obiectivele companiei.
Alte fintech-uri au ales calea concentrării piețelor și au trecut prin M&A-uri și fuziuni prin care soluții din zona tehnologiei fie au fuzionat, fie au fost înglobate în sistemul tradițional bancar. „Ceea ce este un trend firesc, întâlnit în numeroase industrii de-a lungul vremii. Atât timp cât clientul își dorește să aibă mai multă tehnologie, mai multe soluții digitale și la distanță pentru a-și rezolva niște nevoi financiare, actorii economici trebuie să investească pentru a satisface aceste nevoi. Și neobăncile, cum suntem numiți, și băncile tradiționale au un singur scop, până la urmă: să ofere servicii și produse aliniate la nevoile pieței și să își îmbunătățească sau să își conserve profitabilitatea.”
3 întrebări pentru managementul Revolut
1. De ce ați decis să vă alăturați Revolut după o carieră de 20 de ani în domeniul bancar?
Privind lucrurile în ansamblu, sunt inspirată constant de evoluție, noutate, inovație și am fost motivată de perspectiva de a fi mai degrabă contribuitor decât spectator la modul în care tehnologia remodelează societatea, înlătură bariere și ne aduce la îndemână, prin tool-uri care să ne facă viața mai ușoară, care să ne ajute să evoluăm ca indivizi, asigurându-ne același confort mental și o calitate net superioară serviciilor folosite anterior ani de zile.
2. Este bankingul un domeniu al bărbaților?
Dacă ne referim la C-level, este în continuare preponderent masculin, chiar dacă asistăm cu optimism la modul în care companiile au început să schimbe acest lucru în ultimii ani. De-a lungul timpului mi s-a întâmplat în mod frecvent să fac parte din întâlniri la nivel de top management în care raportul să fie covârșitor în favoarea bărbaților. Pe de altă parte, la o analiză statistică, bankingul este un domeniu al femeilor, prin prisma faptului că peste 70% dintre angajații din domeniul intermedierilor financiare erau femei, la 31 decembrie 2020, potrivit Anuarului Național de Statistică. Deși cea mai importantă instituție bancară la nivelul UE este coordonată de o femeie, Christine Lagarde, și multe instituții financiare sunt conduse de femei, domeniul, la nivel decizional, rămâne unul mai degrabă orientat spre masculinitate. Însă, am putea spune că nu este fundamental diferit față de alte domenii, pentru că în multe industrii situația este similară – femeile au o reprezentativitate mult mai redusă în pozițiile de decizie decât bărbații. În ceea ce mă privește, am avut șansa să lucrez cu profesioniști adevărați de-a lungul carierei, care au pus mereu pe primul loc în analiza unui potențial candidat competențele acestuia, indiferent de gen.
3. Sfatul dvs. pentru cineva care începe o carieră în acest domeniu?
Să rămână autentici, verticali și să-și facă auzite opiniile. Lumea este într-o continuă schimbare și dacă doresc să rămână relevanți și să producă schimbare, să fie pregătiți să își cultive curiozitatea și dorința de a învăța pe tot parcursul vieții. Să viseze îndrăzneț și să lupte pentru ceea ce își doresc. Să pună pasiune în muncă, dar să nu neglijeze viața personală. Să nu uite să fie oameni!
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală