
Povestea falimentelor care au șocat toată România și care au schimbat viețile a sute de mii de oameni și a tuturor jucătorilor din domeniu
Anul trecut, industria asigurărilor a avut un parcurs interesant, de la falimentul unui alt mare asigurător la perspective bune de creștere, dar cu turbulențele de rigoare. Cum s-au resimțit evenimentele anului 2023 la nivel de piață și cum se întrevede…
Anul trecut, industria asigurărilor a avut un parcurs interesant, de la falimentul unui alt mare asigurător la perspective bune de creștere, dar cu turbulențele de rigoare. Cum s-au resimțit evenimentele anului 2023 la nivel de piață și cum se întrevede anul 2024?
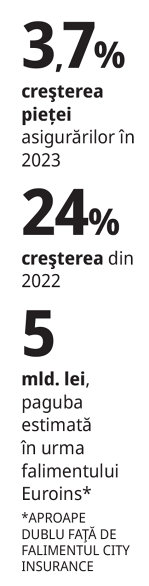
Anul precedent a reprezentat pentru industria asigurărilor o nouă perioadă în care toți jucătorii din piață au fost puși în fața unui nou faliment mare: Euroins România, care a mers pe același drum parcurs de City Insurance în septembrie 2021. Deși această mișcare a fost evitată în momentul falimentului City Insurance, a devenit realitate în anul 2023. Pe data de 17 martie 2023, ASF (Autoritatea de Supraveghere Financiară – n. red.) i-a retras autorizația de funcționare, a constatat starea de insolvență și a demarat procedura de promovare a intrării în faliment, după ce societatea nu putut veni cu capitalul necesar astfel încât să își continue activitatea în limitele legale. Paguba estimată în urma acestui faliment este de până la 5 miliarde de lei, însemnând aproape dublu față de falimentul City Insurance.
Soluție de criză
Noul șoc din piața asigurărilor a dus la o nouă reașezare a jucătorilor rămași pe zona RCA și la instituirea unei plafonari a tarifelor pentru a împiedica o nouă creștere semnificativă a prețurilor polițelor RCA.
 Astfel, având în vedere haosul creat de un al doilea mare faliment, la o diferență de nici doi ani de precedentul, ASF a propus această formă de plafonare a tarifelor RCA, tarife care ajunsese de la simplu la dublu, chiar triplu. Guvernul a aprobat această formă de plafonare, care spre finalul anului a fost prelungită astfel încât să cuprindă perioada în care foștii clienți ai Euroins urmau să le expire valabilitatea polițelor.
În același timp, valabilitatea a fost prelungită pentru ca șoferii să dispună de suficient timp pentru a-și achiziționa polițe noi de la alți asigurători și a nu aglomera sistemele de emitere a polițelor.
Măsura nu a făcut însă decât să adâncească paguba printr-o perioadă de trei luni în care șoferii care încă aveau polițe la Euroins au putut să producă accidente în continuare, iar în final peste 800.000 de șoferi și-au reînnoit polițele pe ultima sută de metri. Deși măsurile luate de ASF au avut ca scop să diminueze problemele în urma falimentului, acestea s-au dovedit a fi doar măsuri „de peticeală”, după ce supravegherea defectuoasă din ultimii cel puțin 7 ani a dus la patru mari falimente în piața asigurărilor, City Insurance, Euroins, Astra Asigurări și Carpatica Asig.
Pe de altă parte, piața RCA se confruntă cu o situație excepțională încă din septembrie 2021, momentul primului faliment mare, City Insurance, la o diferență de 5 ani de la precedentele prăbușiri din piața asigurărilor, respectiv Astra Asigurări și Carpatica Asig. În ceea ce privește piața RCA, odată cu plafonarea tarifelor RCA și cu doi noi jucători intrați pe piața asigurărilor prin pașaport european, respectiv Axeria Iard și Hellas Direct Insurance, aceștia au absorbit cote semnificative din piața RCA. Prin urmare, rezulatele de la finalul primelor șase luni din 2023 nu ar trebui să fie o surpriză. La finalul lunii iunie 2023, piața RCA a ajuns la circa 4,6 mld. lei subscrieri, consemnând un avans de 3% față de perioada similară a anului trecut. Această evoluție este bazată pe contribuția tuturor jucătorilor din piață, dar dacă se ia în calcul doar jucătorii locali, piața a consemnat de fapt o scădere de 6% a volumului de prime brute subscrise în prima jumătate a anului 2023 față de perioada similară a anului trecut, până la 4 mld. lei.
Probleme vechi, manageri noi
Pe lângă incertitudinile economice care s-au menținut, atât din perspectiva unei inflații care încă a rămas la un nivel înalt, dar și a dobânzilor, situația din piață a fost cu atât mai dificilă. Pe lângă evenimentele care au pus presiune per total pe întreaga piață, conducerea ASF a ajuns la finalul mandatelor, ceea ce a dus la noi numiri. Acum conducerea ASF are un nou președinte, pe Alexandru Petrescu, fostul director general al Poștei Române, care l-a înlocuit la conducerea instituției pe Nicu Marcu. În același timp, ASF are un nou prim-vicepreședinte care a apărut din neant, Gabriel Avramescu, același vicepreședinte pe zona pensiilor private, dar îi are și pe Daniel Armeanu, un nou vicepreședinte pe zona pieței de capital, Gabriela Horga, și un nou vicepreședinte pe zona de asigurări, Sorin Mititelu. Pe lângă conducerea executivă, Parlamentul a votat și conducerea neexecutivă formată din Răzvan Wlassopol, Gabriela Socol și Birtalan Jozsef, aceștia rămânând în continuare în funcțiile pe care le dețineau și înainte în cadrul Consiliului ASF.
Din perspectiva jucătorilor, Groupama a reușit să facă un pas puternic în față printr-o absorbție semnificativă de RCA, ca urmare a falimentelor recente. Această nouă abordare a venit și cu o schimbare a managementului. Astfel, compania l-a numit la începutul lunii mai 2023 pe Călin Matei, fostul director general adjunct al Groupama, în locul lui François Coste la conducerea companiei. Călin Matei a deținut din 2011 până în prezent funcția de director general adjunct în cadrul Groupama, rol din care a contribuit la conceperea și implementarea strategiei companiei. El a preluat rolul de director general al Groupama de la François Coste, care va rămâne în continuare membru în Consiliul de Administrație al Groupama și care a preluat un nou rol în cadrul grupului Groupama. Cu o experiență de peste 20 de ani în industria asigurărilor, Călin Matei a coordonat multiple divizii din cadrul Groupama, printre care divizia Tehnic Non Viață, departamentul Subscriere Asigurări Agricole, direcția Tarifare și Dezvoltare Produse, divizia Tehnic Viață, departamentul Asigurări de Sănătate și direcția Parteneriate Strategice Bancassurance. El și-a început cariera în asigurări, după absolvirea Facultății de Cibernetică, Statistică și Matematică Economică din ASE.
În ceea ce privește ascensiunea liderului pieței, începând cu finalul anului 2022, lumina reflectoarelor a fost setată pe Euroins, care părea că începe să șchiopăteze. Conform celor mai recente date publicate de ASF din prima jumătate a anului 2023, Groupama ajunsese la un volum al primelor brute subscrise de 1,99 mld. lei, consemnând un avans de peste 27% față de perioada similară a anului 2022, în timp ce pe zona RCA compania a încheiat prima jumătate a anului 2023 cu 1,2 mld. lei, în creștere cu 35,3% față de perioada similară a anului 2022. Din perspectiva rezultatelor transmise de companie pentru primele nouă luni din 2023, Groupama a ajuns la subscrieri de 2,87 mld. lei, în creștere cu peste 30% față de primele 9 luni din 2022.
 Surpriza însă a venit din partea Asirom, cu numirea lui Mădălin Roșu în calitate de CEO al companiei, acesta înlocuindu-l la conducerea companiei pe Cristian Ionescu la începutul lunii octombrie 2023. Asirom a încheiat prima jumătate a anului 2023 cu un volum al primelor brute subscrise de 675 mil. lei, în creștere cu 6,5% față de perioada similară a anului trecut, ocupând poziția a cincea în topul celor mai mari companii de asigurări generale și de viață din primul semestru al anului 2023, conform celor mai recente date ASF disponibile. Din volumul total al subscrierilor, Asirom a consemnat un volum al primelor subscrcise de 626 mil. lei pe zona asigurărilor generale, fiind un jucător care se afla la finalul lunii iunie 2023 pe poziția a cincea, cu un avans de 7% a subscrierilor față de perioada similară a anului 2022, dar în același timp societatea activează și pe zona asigurărilor de viață, fiind pe poziția a 10-a în clasamentul celor mai mari companii de asigurări de viață realizat de ZF pe baza datelor ASF, cu un volum al subscrierilor de 49 mil lei.
Alte valențe ale industriei
Mergând în zona asigurărilor de locuințe, pentru prima oară de la emiterea legii din anul 2008 privind obligativitatea proprietarilor de a avea o poliță obligatorie de locuință PAD, nivelul primei a crescut de la 100 lei, la 130 lei în 2023. Proiectul de lege prin care polița de asigurare obligatorie a locuinței PAD se scumpește a fost promulgat în luna mai a anului 2023, iar proprietarii care au o locuință de tip A, însemnând majoritatea din cele peste 1,95 milioane de locuințe asigurate cu o poliță PAD la final de aprilie 2023, vor avea de plătit 130 lei pe an în loc de 100 lei, în timp ce despăgubirea maximă de 20.000 euro rămâne momentan neschimbată. Polițele obligatorii de locuință oferă protecție financiară, conform legii, pentru trei riscuri catastrofale în România, respectiv cutremur, alunecări de teren și inundații. Pentru o locuință de tip A, respectiv cu o primă plătită pe an de aproximativ 26 euro (130 lei), aceasta are în vedere o construcție cu structură de rezistență realizată din beton armat, din metal sau lemn, respectiv cu pereți exterior din piatră, din cărămidă arsă sau din orice alte materiale rezultate ca urmare a aplicării unui tratament termic, respectiv chimic.
Anul 2023 a adus schimbări și pe zona de brokeraj în asigurări. În ceea ce privește liderul pieței de brokeraj în asigurări, Safety Broker, compania și-a intensificat achizițiile pe piața locală după ce a cumpărat Globasig Broker, a patra achiziție din 2023 ce urmează preluării Insia, Orizont Broker și Star Broker. Safety Broker a ajuns pe mâna grupului polonez Unilink din 31 octombrie 2021, iar ulterior întreg grupul Unilink a fost achiziționat de Acrisure, companie americană specializată în domeniul asigurărilor și serviciilor financiare. Având în vedere că strategia grupului Acrisure este de dezvoltare prin achiziții, Safety Broker merge înainte prin încorporarea acestei direcții. Safety Broker a ajuns în primele nouă luni din 2023 la prime brute intermediate de circa 914 mil. lei, cu 20% peste nivelul din 2022. Din totalul intermedierilor, doar pe zona RCA volumul se ridică la peste 585 mil. lei, cu 18% mai mult față de primele nouă luni din 2022.
Tot pe zona de brokeraj, Millenium Insurance Broker, companie prezentă în top 10 cele mai mari brokeri de asigurări de pe piața locală, s-a listat la Bursa de Valori București pe 27 februarie 2023 în urma plasamentului privat derulat în toamna anului 2022 prin care compania a atras 4,2 mil. lei de la investitori. Millenium Insurance Broker s-a clasat pe poziția a șaptea în top 10 cele mai mari companii de brokeraj în asigurări în prima jumătate a anului 2023, cu un volum al primelor brute intermediate de 193 mil. lei, în creștere cu 24% față de perioada similară a anului trecut.
Evoluție lentă
Deși anul 2023 a adus suficiente turbulențe și schimbări, perspectivele pentru anul 2024, cel mai probabil, sunt în continuare de creștere ușoară, dar presiunile care vor veni din zona creșterilor de taxe, care implicit se vor răsfrânge asupra consumatorilor, ar putea limita creșterea volumului de subscrieri. Astfel, în afară de zona asigurărilor RCA care va continua să meargă pe aceeași linie ca anul trecut, având în vedere prelungirea cu încă 3 luni a plafonării tarifelor RCA, vor fi dispuși clienții companiilor de asigurări să aloce din bugetul lor, care va fi și mai limitat în 2024, pe alte produse de asigurare, care de altfel i-ar ajuta să se asigure financiar?
Din partea companiilor, cel mai probabil IMM-urile sau microîntreprinderile, dacă înainte exista un semn de întrebare privind achiziționarea produselor de asigurare necesare pentru a putea funcționa fără a se gândi cum le vor afecta anumite evenimente, acum ar putea fi mult mai reticente sau, din contră ar putea conștientiza că în momentul unui eveniment neprevăzut asigurarea va putea furniza capitalul necesar pentru a trece peste acesta.
În continuare nevoia de informare există, poate se va accentua conștientizarea și mai mult în 2024, iar principalele asigurări pentru companii, respectiv de bunuri și proprietăți, eventual de răspundere civilă față de terți sau chiar clauza de business interruption, vor ajunge la un număr mai mare de companii.
Asigurătorii au dus piața la o creștere modestă de 3,7% în 2023 după ce în 2022 creșterea a fost de 24%. Având în vedere limitarea din zona RCA pentru încă 6 luni la prețul polițelor și condițiile mai stricte privind noile taxe care vor afecta bugetele clienților, șansele ca piața să se îndrepte spre un ritm de creștere mult mai mare ar putea ieși din ecuație, poate doar a doua jumătate a anului să contribuie cel mai mult.
În același timp, limitarea tarifelor RCA, dar fără o limitare a nivelului de despăgubire va contribui la o rată a daunei combinată de peste 100%. Pe de altă parte, piața a reușit să absoarbă foștii asigurați ai Euroins, dar în continuare va rămâne un semn mare de întrebare privind capacitatea de a plăti daunele care apar atât din falimentul City Insurance, cât și din falimentul Euroins, având în vedere că plațile pentru Euroins abia au început să se materializeze, iar suma plătită deja în contul City Insurance a depășit deja 1,2 mld. lei.
Din perspectiva asigurătorilor, previziunile anului 2024 sunt către un an care va îngloba riscurile și incertitudinile care deja sunt la ordinea zilei, ceea ce face ca protecția financiară să fie din ce în ce mai importantă. Potrivit lui Paul Cazacu, CEO al Uniqa Asigurări, sectorul asigurărilor va continua să se dezvolte, asimilând lecțiile importante, date de experiențele din ultimii ani.
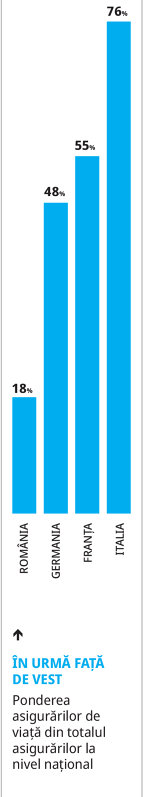
Iar din punctul de vedere al lui Ștefan Stavrositu, CEO al BCR Asigurări de Viață, în România, ponderea asigurărilor de viață este de doar 18% din totalul asigurărilor, în timp ce în Germania această pondere este de 48%, în Franța 55%, iar în Italia 76%, ceea ce înseamnă că așteptările pentru anii următori sunt ca asigurările de viață să fie asimilate în obiceiul de consum și comportamentul firesc al românilor. La rândul său, Mihai Tecău, CEO al Omniasig, susține că indiferent de context, piața asigurărilor a evoluat constant, cu pași mai mici sau chiar în salturi mai mari facilitate de perioade de creștere economică. Prin urmare, așteptarea este ca piața asigurărilor să continue să se dezvolte, iar în ceea ce-l privește pe Benjamin Turquin, CEO al BRD Asigurări de Viață, evoluția sectorului asigurărilor în următorii 10 ani va însemna o creștere semnificativă a gradului de penetrare și a ratei de acoperire a asigurărilor în rândul populației din România, în special pe segmentul nonviață, cu precădere cel al asigurărilor de locuințe. ■
Perspective
Întrebări privind piața asigurărilor în 2024
1. Piața asigurărilor va merge în continuare pe o creștere timidă în 2024?
2. Noua conducere a ASF își va pune în aplicare strategia. Va fi diferită această strategie de ceea ce au făcut până acum șefii ASF?
3. Euroins a luat calea falimentului după prăbușirea City Insurance. S-a terminat seria falimentelor sau va continua?
4. FGA plătește și va tot plăti. Dar cât îi mai ajung banii și de unde vor mai veni resurse suplimentare?
5. Jucători noi pe RCA sau jucători în minus?
Retrospectivă
Principalele evenimente ale industriei de asigurări în 2023
1. Falimentul unui alt mare asigurător din piață, Euroins România, la nici doi ani de la precedenta prăbușirea a companiei City Insurance
2. Piața asigurărilor a fost pusă în fața unei noi plafonări a tarifelor RCA, după mai bine șapte ani de la ultima
3. Mandatele conducerii ASF au expirat, iar instituția are un nou peședinte, pe Alexandru Petrescu, fost director general al Poștei Române
4. Groupama și-a securizat un nou CEO. Călin Matei l-a înlocuit la conducerea companiei pe François Coste
5. Groupama și-a consolidat poziția de lider al pieței asigurărilor, după căderea Euroins
6. Surpriză din partea Asirom. Mădălin Roșu l-a înlocuit la conducerea companiei pe Cristian Ionescu
7. Pentru prima oară de la emiterea legii din anul 2008 privind obligativitatea proprietarilor de a avea o poliță obligatorie de locuință PAD, nivelul primei a crescut, de la 100 lei la 130 lei în 2023
8. Millenium Insurance Broker, unul dintre cei mai importanți 10 brokeri din piața de asigurări, s-a listat la Bursa de Valori București
9. Safety Broker, liderul întregii piețe de brokeraj în asigurări, și-a marcat a patra achiziție la începutul lunii decembrie 2023
10. Piața RCA a ajuns de la creșteri de două cifre în 2022 la o creștere ușoară de doar 3% în prima jumătate a anului 2023, iar fără asigurătorii care operează în baza pașaportului european, piața de fapt a scăzut cu 6%
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală