
Piața de expediții și logistică accelerează: creștere de 43% a profitului cu marje îmbunătățite pentru top 30
Sectorul de expediții și logistică înregistrează o creștere susținută a afacerilor de 9,4% în 2024 pentru top 30 cele mai mari companii, dar adevărata surpriză vine din explozia profitabilității cu 43%, într-un context în care intrarea în Schengen redeschide cărțile…
Sectorul de expediții și logistică înregistrează o creștere susținută a afacerilor de 9,4% în 2024 pentru top 30 cele mai mari companii, dar adevărata surpriză vine din explozia profitabilității cu 43%, într-un context în care intrarea în Schengen redeschide cărțile pentru huburi regionale, iar stocul de spații logistice se apropie de pragul psihologic de 8 milioane mp. Top 30 de companii din sector au generat afaceri cumulate de 2,6 miliarde euro și au angajat peste 14.000 de persoane.
Piața românească de expediții și logistică traversează o perioadă de transformare, marcată nu doar de creșterea volumului de afaceri, ci mai ales de îmbunătățirea semnificativă a profitabilității și eficienței operaționale. Analiza datelor financiare pentru primele 30 de companii din sector relevă faptul că în timp ce cifra de afaceri agregată a crescut cu 9,36% în 2024, ajungând la 2,6 miliarde euro față de 2,38 miliarde euro în 2023, profitul net cumulat a explodat cu 42,97%, de la 73,87 milioane euro la 105,61 milioane euro.
Această evoluție pozitivă a profitabilității se reflectă și în îmbunătățirea marjei nete de profit, care a urcat de la 3,10% în 2023 la 4,05% în 2024, semn că sectorul a reușit să-și optimizeze costurile și să crească eficiența operațională într-un context economic complicat. Creșterea marjelor vine în contextul în care companiile au investit masiv în personal, numărul total de angajați crescând cu 28,53%, de la 11.141 la 14.320 de persoane, o dinamică ce reflectă atât expansiunea operațiunilor, cât și presiunea crescândă pe piața forței de muncă.
Polarizare accentuată: câștigători și perdanți
Analiza detaliată a performanțelor individuale relevă o polarizare accentuată a pieței. În vârful clasamentului, Aquila Part Prod Com își 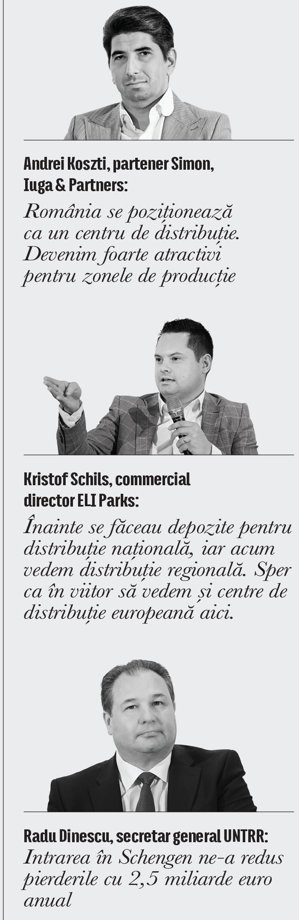 consolidează poziția de lider cu o cifră de afaceri de 530,75 milioane euro și o creștere de 9,48%, urmată de Havi Logistics cu 260,10 milioane euro (Ă8%) și Schenker Logistics Romania cu 165,77 milioane euro (Ă9,06%). Spectaculoasă este însă evoluția DSV Road, care înregistrează o creștere explozivă de 1327,3%, o performanță ce reflectă probabil o reorganizare majoră sau achiziții semnificative. Alte creșteri remarcabile vin de la Pallet Express (Ă96,8%), DSV Air & Sea (Ă47,5%) și Raben Logistics Romania (Ă41,3%), companii care au reușit să capteze noi segmente de piață sau să-și extindă semnificativ operațiunile.
La polul opus, șase companii din top 30 au înregistrat scăderi ale cifrei de afaceri, cele mai afectate fiind DSV Solutions (-48,6%), TTS (-46,8%) și FM Romania (-22,1%). Cinci companii au încheiat anul 2024 cu pierderi nete, printre care Havi Logistics, FM Romania, Delamode Romania, Raben Logistics Romania și SLS Cargo, fiecare raportând pierderi de aproximativ 0,9 milioane euro.
Productivitatea, în scădere, dar cu explicații structurale
Un aspect aparent îngrijorător este scăderea productivității medii per angajat cu 14,9%, de la 214.008 euro în 2023 la 182.078 euro în 2024. Această evoluție trebuie însă interpretată în contextul creșterii accelerate a numărului de angajați (Ă28,53%) și al investițiilor în dezvoltarea capacităților operaționale. Companiile au prioritizat construirea infrastructurii umane necesare pentru expansiunea viitoare, acceptând temporar o scădere a productivității pe termen scurt. Mai mult, această tendință reflectă și schimbarea mixului de servicii către activități cu valoare adăugată mai mare care necesită mai mult personal specializat, precum fulfillment, cross-docking și servicii logistice complexe, în detrimentul simpului transport de marfă.
Intrarea României în spațiul Schengen terestru la 1 ianuarie 2025 reprezintă un punct de inflexiune pentru industrie. „Intrarea în Schengen ne-a redus pierderile cu 2,5 miliarde euro anual”, subliniază Radu Dinescu, secretar general UNTRR, în cadrul conferinței ZF Logistică, Transporturi & Automotive 2025. „În 2023, am avut pierderi de 2,4 miliarde euro din cauza întârzierilor la graniță, în 2024 am avut 2,5 miliarde euro, iar cea mai mare parte venea din timpul de așteptare.”
Impactul eliminării controalelor la frontiere depășește simpla reducere a timpilor de așteptare. „Schengen e o gură de oxigen când lucrurile se cam plafonaseră”, adaugă Dinescu, menționând că România operează cu 47.000 de transportatori și o flotă de 177.000 camioane, din care 67.000 lucrează dedicat pe relația cu UE. Eliminarea barierelor permite companiilor românești să concureze în condiții egale cu operatorii din Polonia sau Lituania, țări care domină piața europeană de transport rutier.
Explozia spațiilor logistice moderne
Dezvoltarea infrastructurii de depozitare moderne continuă într-un ritm alert, stocul total apropiindu-se de pragul de 8 milioane mp la finalul lui 2025. „Acum 5 ani plecam de la 1,8 milioane mp. Părea imposibil să ajungi la atâtea milioane de metri pătrați, ținând cont că aveai o infrastructură precară”, remarcă Laurențiu Duică, managing partner Winstone Real Estate Services. „La 8 milioane mp vom fi până la finalul anului mai mult ca sigur.”
Perspectivele sunt și mai ambițioase pentru următorii cinci ani. „Vorbeam de cum ajungem la 15 milioane mp pe care îi vom atinge în următorii 5 ani de zile. Mai mult ca sigur vom fi împinși ca niciodată de infrastructură”, explică Duică, subliniind rolul critic al dezvoltării rețelei de autostrăzi în stimularea investițiilor în spații logistice. Această expansiune nu este doar cantitativă, ci și calitativă. Kristof Schils, commercial director ELI Parks, observă o schimbare fundamentală în abordare: „Înainte se făceau depozite pentru distribuție națională, iar acum vedem distribuție regională. Sper ca în viitor să vedem și centre de distribuție europeană aici.” Compania sa operează 200.000 mp și dezvoltă încă 30-40.000 mp, cu planuri de a ajunge la 500.000 mp în 3-4 ani.
Provocări structurale persistente
În ciuda progreselor înregistrate, industria se confruntă cu provocări structurale semnificative. Deficitul de șoferi profesioniști rămâne acut, România având doar 1.500 de șoferi din afara UE, comparativ cu 160.000 în Polonia și 106.000 în Lituania. „Avem 35-40.000 deficit de șoferi”, confirmă Radu Dinescu, menționând că deși există 355.000 de atestate pentru șoferi de transport marfă, doar 268.000 lucrează efectiv în România.
Infrastructura feroviară rămâne subdezvol-tată dramatic. „Modernizarea coridorului de la Curtici la Constanța, de 829 de kilometri, a început în 2001. După 25 de ani, nu este modernizat nici măcar jumătate”, subliniază Sorin Chinde, vicepreședinte GRAMPET Group, care notează că viteza medie pentru transportul feroviar de marfă este de doar 17-18 km/h.
Segmentarea pieței și consolidarea în curs
Analiza datelor relevă o segmentare clară a pieței. Din cele 30 de companii analizate, doar 5 depășesc pragul de 100 milioane euro cifră de afaceri, 6 se situează între 50 și 100 milioane euro, iar restul de 19 companii operează sub 50 milioane euro. Această structură sugerează un potențial semnificativ de consolidare, mai ales în contextul în care companiile mari precum Aquila, Schenker sau Kuehne Ă Nagel demonstrează capacitatea de a genera marje de profit superioare prin economii de scară.
Profitabilitatea variază semnificativ între jucători. Lincor Trans se remarcă cu o marjă de profit de 32,1% și un profit net de
22,9 milioane euro, urmată de TTS cu o marjă de 12,9% și Schenker Logistics cu 10,7%. În contrast, giganți precum Aquila operează cu marje mult mai subțiri de 2,8%, compensate însă de volumul mare de afaceri.

Perspective 2025-2030: între oportunități și incertitudini
Perspectivele pentru următorii ani sunt dominate de oportunități majore, dar și de incertitudini semnificative. Dezvoltarea accelerată a infrastructurii rutiere, cu 475 km de autostradă în construcție și planuri ambițioase pentru A7 și A8, va deschide noi coridoare logistice, în special spre Moldova, regiunea cea mai defavorizată din punctul de vedere al conectivității. Presiunea pentru tranziția verde aduce provocări suplimentare. „Green Deal spune că 30% din transporturile de pe rutier trebuie transferate pe feroviar până în 2030″, menționează Sorin Chinde, ceea ce ar însemna o creștere de 200% a volumului transportat feroviar, într-un context în care infrastructura feroviară este dramatic subdezvoltată.
Nearshoringul și relocarea producției din Asia reprezintă oportunități majore. „România se poziționează ca un centru de distribuție. Devenim foarte atractivi pentru zonele de producție”, notează Andrei Koszti, partener Simon, Iuga & Partners, subliniind că odată cu Schengen, companiile pot livra producție just-in-time și just-in-sequence.
Piața românească de expediții și logistică demonstrează o reziliență remarcabilă și un potențial de creștere susținut. Creșterea spectaculoasă a profitabilității cu 43% în 2024, coroborată cu expansiunea forței de muncă și dezvoltarea accelerată a infrastructurii de depozitare, poziționează sectorul pentru un salt calitativ major în următorii ani.
Succesul pe termen lung depinde însă de capacitatea industriei de a adresa provocările structurale – deficitul de forță de muncă, modernizarea infrastructurii feroviare și adaptarea la cerințele tranziției verzi – transformându-le în oportunități de diferențiere competitivă. Cu Schengen deschizând noi orizonturi și infrastructura rutieră în plină dezvoltare, sectorul logistic românesc are toate premisele pentru a deveni un hub regional major, cu condiția unor politici publice coerente și a investițiilor susținute în capital uman și tehnologie.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală