
Piața asigurărilor după un deceniu. Asigurările generale, de viață și Casco s-au dublat, RCA-ul s-a triplat, asigurările de sănătate au crescut de peste 10 ori, iar cele property au crescut cu 75% în 10 ani. Care este trendul la care ne așteptăm în viitor?
Piața asigurărilor a crescut substanțial în ultimul deceniu, ajungând la un nivel mai mult decât dublu, în timp ce principalele segmente de asigurări au cunoscut fie evoluții similare cu cea de la nivelul întregii piețe, fie triplări sau chiar creșteri…
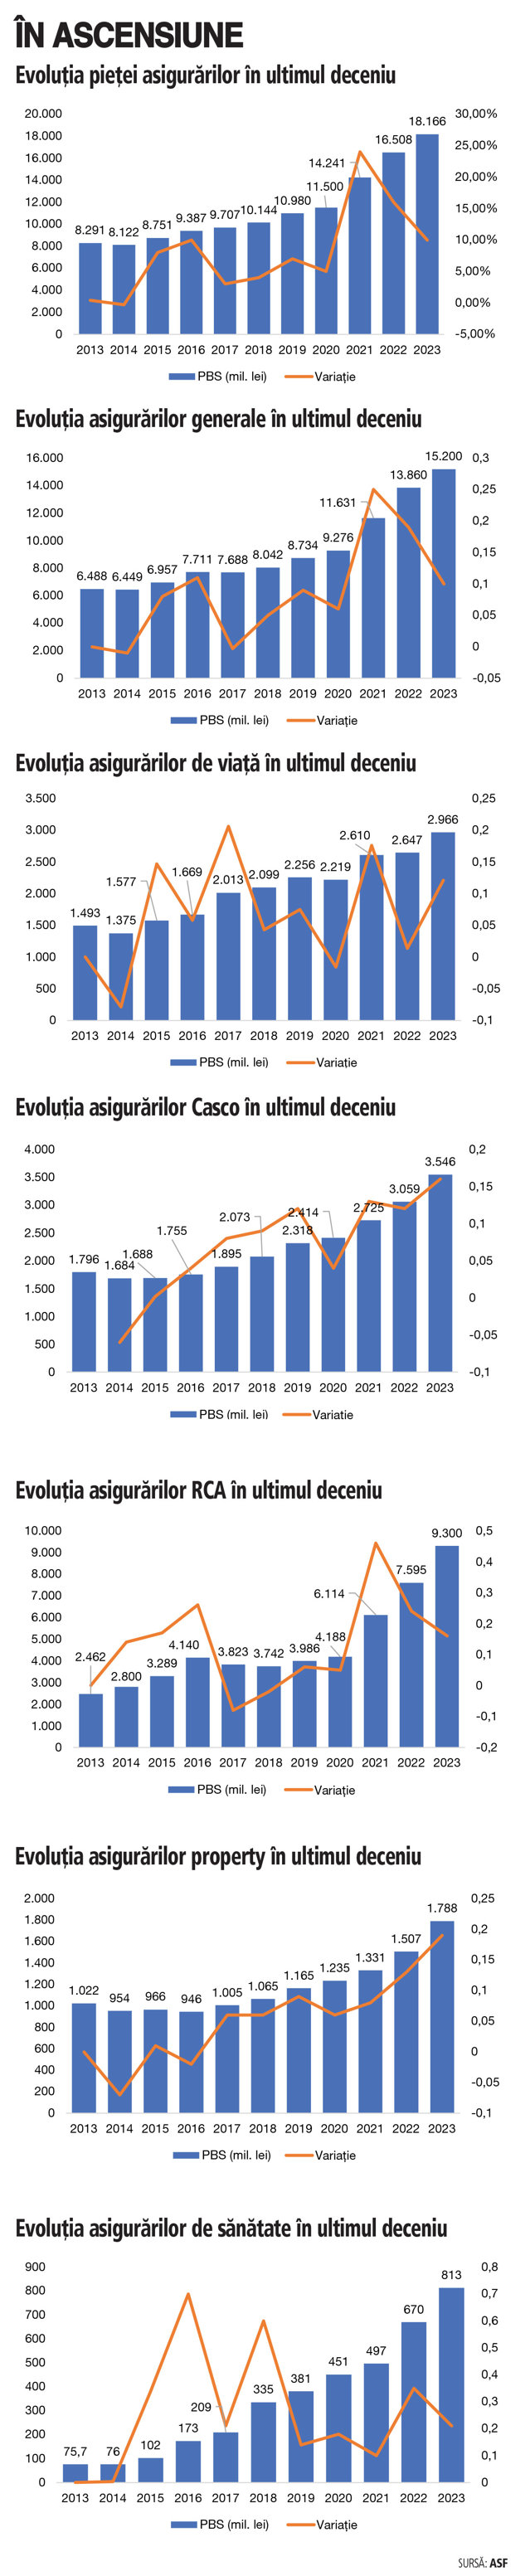
Piața asigurărilor a crescut substanțial în ultimul deceniu, ajungând la un nivel mai mult decât dublu, în timp ce principalele segmente de asigurări au cunoscut fie evoluții similare cu cea de la nivelul întregii piețe, fie triplări sau chiar creșteri de 10 ori, ca în cazul asigurărilor de sănătate. Pe de altă parte, există și segmente care au avut un ritm mai lent față de restul segmentelor, precum asigurările property, dar și acestea au făcut un salt semnificativ de 75% în ultimii 10 ani.
♦ Pe total, piața asigurărilor a depășit borna de 18 mld. lei la final de 2023, adică mai mult decât dublul subscrierilor de acum un deceniu ♦ Pe același trend au mers și principalele linii de business ale asigurătorilor, respectiv asigurările generale, de viață, Casco, în timp ce alte segmente s-au triplat sau au avut evoluții spectaculoase, precum asigurările de sănătate.
Piața asigurărilor a crescut substanțial în ultimul deceniu, ajungând la un nivel mai mult decât dublu, în timp ce principalele segmente de asigurări au cunoscut fie evoluții similare cu cea de la nivelul întregii piețe, fie triplări sau chiar creșteri de 10 ori, ca în cazul asigurărilor de sănătate. Pe de altă parte, există și segmente care au avut un ritm mai lent față de restul segmentelor, precum asigurările property, dar și acestea au făcut un salt semnificativ de 75% în ultimii 10 ani.
În ceea ce privește întreaga piață a asigurărilor, până în anul 2021, evoluția primelor brute subscrise a fost una destul de lentă, cu suișuri și coborâșuri. Pragul de 10 mld. lei a fost spart în anul 2018, cu o creștere de 4,5%, în timp ce până atunci, în perioada 2013-2018, piața a consemnat chiar și o scădere ușoară de 0,3%. Mergând înainte pe scara evoluției, se observă cum anul 2019 a însemnat un pas puțin mai accentuat spre pragul de un volum al subscrierilor de 11 mld. lei, urmând ca apoi în 2020, la momentul pandemiei de COVD-19, piața să aibă un avans de doar 4,6%. Pe de altă parte, așteptările erau chiar de scădere având în vedere perioada de inactivitate pe toate zonele economiei în perioada pandemică. Cu toate acestea industria de asigurări a fost rezilientă, făcând chiar un salt ușor către un volum al subscrierilor de peste 11,5 mld. lei. Odată cu prăbușirea City Insurance – care deși nu a fost primul și singurul caz al unei companii de asigurări care intră în faliment, a fost cu siguranță unul răsunător-, piața a explodat, atât în ceea ce privește prețul polițelor RCA, segment preferat al falimentarei City, cât și la nivelul întregii piețe, consemnându-se un avans semnificativ de 24%, până la peste 14 mld. lei.
Influența pe care City Insurance o avea asupra întregii piețe se poate observa începând cu anul 2021, mai ales că RCA-ul reprezintă proape 50% din piața asigurărilor din România, însemnând că orice mișcare semnificativă poate avea un impact răsunător.
ZF organizează astăzi împreună cu Omniasig, în Timișoara conferința cu tema Asigurările, instrument de protecție, dar și de dezvoltare economică. Situația pieței asigurărilor din regiunea Banat.
Dovada acestui aspect vine și dacă ne uităm punctual la zona asigurărilor RCA în ultimul deceniu. De unde în 2013 punctul de pornire al volumului de prime brute subscrise RCA este de 2,46 mld. lei, finalul anului 2023 depășește pragul de 9 mld. lei, ceea ce înseamnă că asigurările RCA au crescut de aproape 4 ori în ultimii 10 ani. Deși, comparativ cu asigurările de sănătate care au crescut de peste 10 ori în ultimul deceniu, evoluția nu pare mai semnificativă, volumul mare al subscrierilor face diferența.
Astfel, pe zona asigurărilor de sănătate, subscrierile, în ciuda unui ritm de creștere colosal de-a lungul timpului, au rămas la un nivel încă sub 1 mld. lei, în timp ce pe zona asigurărilor RCA încă din 2023 vorbim de subscrieri de peste 2 mld. lei. Pe de altă parte, chiar dacă volumul este mai mare pe zona asigurărilor RCA decât pe zona asigurărilor de sănătate, există o diferență clară între cele două, un tip de asigurare este obligatoriu, celălalt este facultativ. Prin urmare, faptul că un anumit segment de asigurare facultativă a putut să crească de peste 10 ori în ultimul deceniu, acest lucru vine la pachet cu mai multe semnale referitoare la piață, economie, educația populației, a companiilor și a maturizării atât individual, cât și în linie cu trendul european, global.
În ciuda acestui aspect pozitiv, în partea celalaltă avem problemele care au devenit și devin tot mai accentuate din zona RCA. De-a lungul timpului asigurătorii și diferiți specialiști din piața asigurărilor au semnalat faptul că există o dependență de acest segment RCA care este toxică, iar deviza a fost întotdeauna o orientare către zona asigurărilor facultative. Cea mai bună măsurare a gradului de asigurare, a educației și a trendului privind asigurările este prin creșterea numărului de contracte noi de asigurări facultative. Acest lucru ar însemna că populația începe să conștientizeze importanța asigurărilor și încep să includă protecțiile financiare oferite de asigurători în categoria nevoilor.
Din perspectiva asigurărilor generale, această zonă include și zona asigurărilor RCA, fapt pentru care evoluția este una aproape la fel de spectaculoasă ca cea din zona RCA.
Astfel, în ultimul deceniu asigurările generale au ajuns la 15,2 mld. lei, însemnând mai mult de o dublare a volumului subscrierilor în ultimii 10 ani. În schimb, asigurările de viață, în ciuda unei dublări a subscrierilor în ultimul deceniu, a fost mereu segmentul care a dat semne de stagnare în ultimii ani. Această creștere a subscrierilor cu peste 12% în 2023, față de anul precedent, dar și creșterea semnificativă din 2021, au propulsat un pic piața spre borna de 3 mld. lei. Pe de altă parte, odată cu evoluția semnificativă a întregii piețe, ponderea asigurărilor de viață a înregistrat o scădere de-a lungul ultimilor trei ani de la circa 21%, la 17%.
Din punctul de vedere al asigurărilor Casco, polițele facultative care de regulă completează polițele RCA, acestea au înregistrat o dublare a subscrierilor în ultimii 10 ani. Având în vedere că piața asigurărilor este dominată de asigurările auto, așteptarea ar fi fost ca și segmentul Casco să prindă o tracțiune mai pronunțată. În schimb, evoluția a fost una relativ lentă, exceptând ultimii trei ani, moment în care și prețul polițelor a început să crească. Prin urmare, abia în următorii ani, după ce piața se va stabiliza având în vedere că în prezent asigurătorii se confruntă și cu o formă de plafonare, vom putea vedea avansul real și evoluția corectă a pieței, pe toate palierele.
În ceea ce privește ultimul segment al asigurărilor analizat, asigurările Property, creșterea din ultimii 10 ani a fost de 75%, cel mai redus dintre liniile de business analizate și raportat și la evoluția întregii piețe. Astfel, asigurările property au depășit pragul de 1,7 mld. lei în 2023, dar, în același timp, de-a lungul anilor segmentul asigurărilor property a cunoscut și scăderi a volumului ede prime brute subscrise, iar nivelul primelor subscrise a răma ssub 2 mld. lei, abia în 2017 ajungând la peste 1 mld. lei subscrieri, după ce trei ani a stat chiar sub un volum al primelor subscrise de 1 mld. lei.
În perioada 17-18-19 iunie va fi ZF Bankers Summit 24, cea de-a treia zi fiind dedicată pieței asigurărilor.
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi