
Paradoxul prosperității: Cei mai bogați români sunt și cei mai îngrijorați
După un lung ciclu de creștere a veniturilor reale, România intră într-o etapă în care veniturile nu mai țin pasul cu prețurile. Ceea ce se pierde nu este doar accesibilitatea financiară, ci și încrederea în progres, iar oamenii resimt o…
După un lung ciclu de creștere a veniturilor reale, România intră într-o etapă în care veniturile nu mai țin pasul cu prețurile. Ceea ce se pierde nu este doar accesibilitatea financiară, ci și încrederea în progres, iar oamenii resimt o ruptură în traiectoria lor de dezvoltare. Chiar și atunci când veniturile nominale continuă să crească, sentimentul de „a merge înainte” este afectat. În mod surprinzător, cei mai apăsați de contextul socio-economic sunt consumatorii Pareto, 20% dintre românii cu cele mai mari venituri, care câștigă în medie de două ori mai mult decât cei din publicul comercial general. Ei reprezintă 41% din ponderea venitului net cumulat, generând anual 44,4 miliarde de euro.
 500 de lei. Sunt mulți sau puțini? Depinde dacă trebuie să-i plătești sau să-i primești. Ați observat vreodată că pentru un serviciu – la coafor, de pildă – avem tendința să spunem că e mare prețul X, dar dacă încasăm aceeași sumă de bani pentru efortul nostru suma ni se pare OK sau poate chiar cam mică în raport cu efortul depus?
Exact acesta este sentimentul pe care îl scoate la lumină a cincea ediție a Pareto Report, radiografia consumatorului român.
A cincea ediție a studiului, valul din 2025, e o retrospectivă a întregului an care a trecut. Studiul prezintă din ce în ce mai multe fațete ale românilor, și din spațiul socio-cultural, care nu sunt vizate prea mult în cercetările de piață de zi cu zi, cel puțin cele comerciale. „Ultimele două valuri ale studiului au fost de mare interes pentru clienți, pentru că noi pur și simplu ne-am așezat pe o nevoie a oamenilor din spațiul de business, nevoia de a se ancora în contextul României. Pentru că noi suntem într-o bulă care șede în altă bulă”, explică Manuela Mancaș, fondatoare a firmei de cercetare AHA Moments și
co-fondator al The Pareto Report. Ea se referă la cei care lucrează în corporații, incluși în bula mai mare a Bucureștiului, care e diferit din punctul de vedere al veniturilor și al stilului de viață de ce se întâmplă în țară. „Și așa se ajunge la o miopie crasă atunci când îți conduci businessul, iar proiectul nostru a devenit din ce în ce mai a atractiv și mai util de fapt pentru leadership team, deci ni s-a schimbat un pic și clientela”, potrivit Manuelei Mancaș. Informațiile din acest studiu sunt de folos mai cu seamă pentru partea strategică, lansează discuții mai ample și pune câteodată întrebări mai dureroase, sau trage niște concluzii care se văd mai bine dintr-o perspectivă „din elicopter. Așa cum se întâmplă în istorie, când te uiți la un parcurs de 50 de ani și tragi concluzii foarte ușor, dar ceea ce au traversat oamenii pe parcurs a fost intens și cu mult detaliu”.
Ediția cea mai recentă a studiului are șapte capitole mari, unul dintre acestea fiind cel economic, care aduce cinci insighturi. „Datele se împart în două categorii: cele primare, care prezintă declarațiile respondenților, de genul ce simte, ce face, ce crede, și datele secundare, cele factuale, care nu țin cont de percepție, ci țin cont de ceea ce s-a întâmplat real, cum ar fi salariul mediu în România, PIB șamd.” Altfel spus, studiul reunește și cifrele seci despre economie, dar și informații despre percepția consumatorilor. „Am avut în România o ritmicitate foarte bună de creștere a veniturilor în ultimii 20-25 de ani. Ne-am obișnuit ca an de an veniturile să ne crească. Au fost ani și cu inflație foarte mică sau inflație negativă, și cu inflație pozitivă, chiar și în perioada recentă.” Or în 2025 acest fenomen nu a mai continuat, deoarece creșterea veniturilor a fost depășită de inflație și puterea de cumpărare a scăzut. „Dar pentru că oamenii au avut o anumită traiectorie și s-au obișnuit cu un anumit ritm de creștere, care acum s-a gâtuit, senzația pe care o au e foarte apăsătoare”, argumentează Manuela Mancaș. Pe de altă parte, punctează tot ea, pentru oameni, intensitatea unui eveniment negativ este mai mare decât a unuia pozitiv, chiar dacă are exact aceleași caracteristici. Spre exemplu, dacă îi spui unui om că mâine o să-i mărești salariul cu 10%, el va spune că e ceva așteptat, a mai trecut un an, era cazul să primească o mărire, lucrurile s-au scumpit. „Își va găsi argumentări în sfera aceasta și va considera că e un lucru care i se cuvine. Dacă în schimb îi spui că îi vei tăia salariul cu 10%, scăderea se simte foarte abruptă, nu pot să găsească atât de multe explicații pentru ea, chiar dacă situația economică nu e bună, poate compania nu este într-un spațiu bun. Acel minus de 10% se simte mult mai dureros și mai abrupt. Intensitatea creșterii versus a scăderii e diferită.” Înainte a intra în criză economică, oamenii intră în una emoțională și mentală, înainte s-o simtă factual în buzunar sau în magazine atunci când fac cumpărăturile. Ceea ce blochează într-o oarecare măsură achizițiile și are efecte în cascadă. „Percepția omului e foarte importantă pentru că se duce apoi în factual”, subliniază Manuela Mancaș.
Cine sunt, real, clienți?
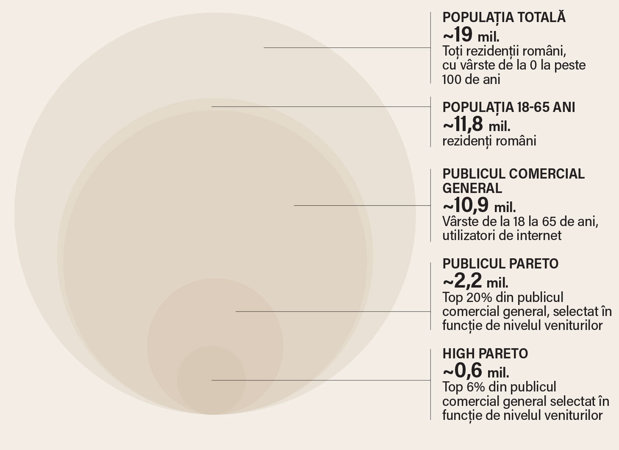
De multe ori trebuie să ne reamintim că afacerile nu adresează 19 milioane de oameni. Știm că INS spune că avem 19 milioane de români, dar ei sunt persoane de la 0-100 plus ani și multe din produsele lor se adresează într-un alt spectru de vârstă. Dar clientela reală, publicul comercial general, înseamnă 10,9 milioane de oameni. Dintre aceștia, publicul Pareto reprezintă top 20%, adică 2,2 milioane, dintre cei selectați prin prisma veniturilor.
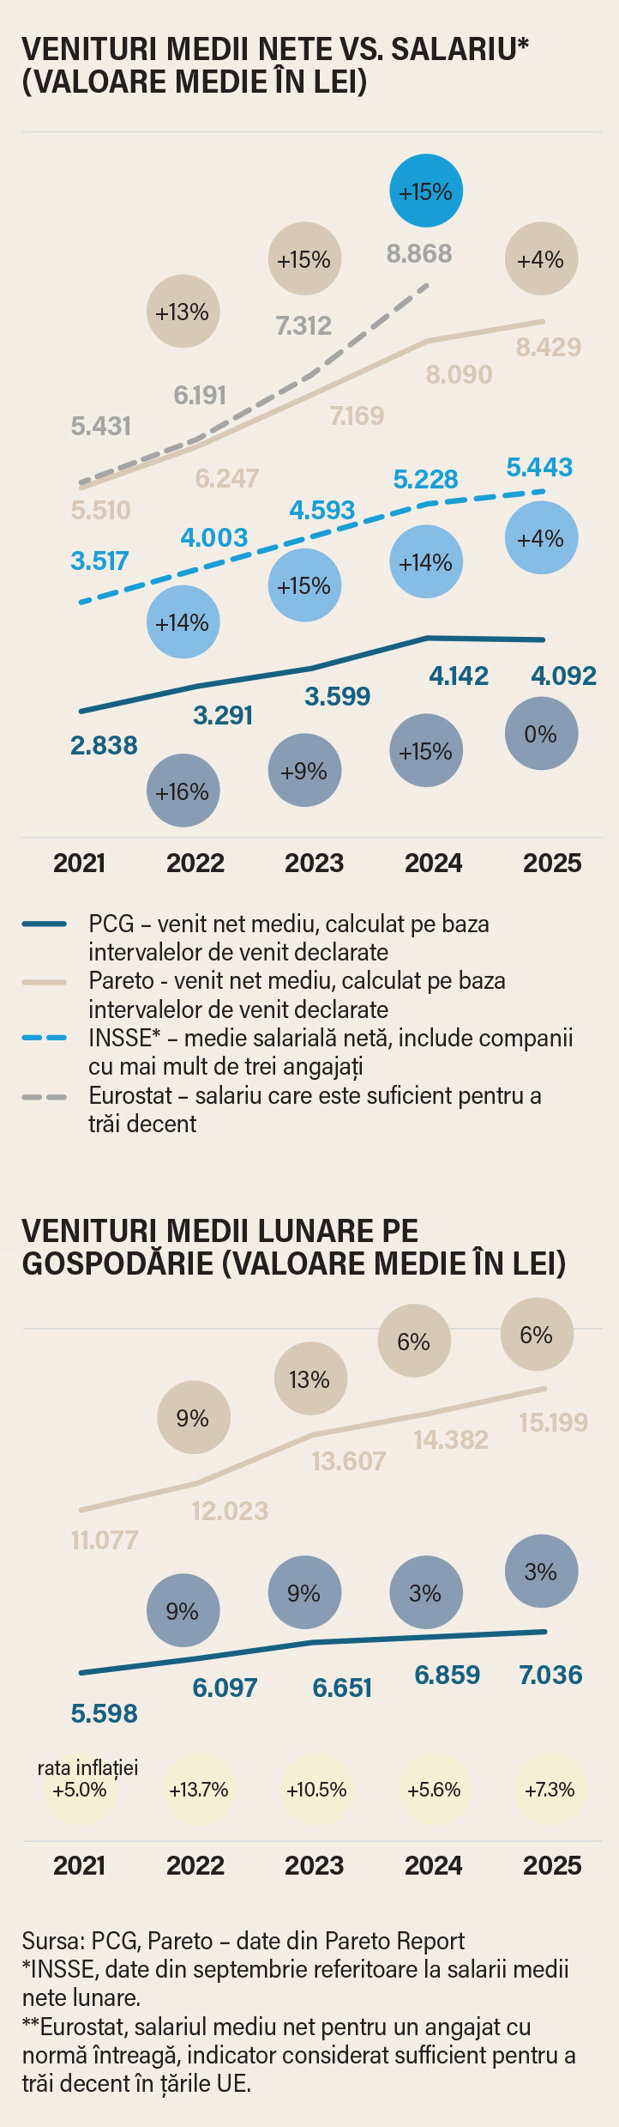
Studiul arată că nivelurile veniturilor au rămas constante comparativ cu 2024, înregistrând o ușoară creștere în cazul persoanelor din categoria Pareto, care au ajuns în 2025 venituri lunare medii de 8.429 lei, în creștere cu 4% față de anul anterior. În cazul publicului comercial general, veniturile s-au menținut la o medie de 4.092 lei, cu un venit mediu pe gospodărie de 7.036 lei. În cazul publicului Pareto, veniturile medii pe gospodărie s-au plasat, anul trecut, la 15.199 lei.
Cu toate acestea, puterea de cumpărare a scăzut semnificativ din cauza inflației anuale ridicate. „Am comparat aceste informații și cu datele INS (unde venitul mediu este de 5.443 lei), iar diferențele se datorează faptului că noi în studiu, la capitolul venituri cuprindem absolut orice bani pe care îi primesc – din alocațiile copiilor, pensii, bani primiți de la părinți de studenți; deci nu doar salariul, pentru că oamenii au mai multe surse de venit”, explică Manuela Mancaș.
 Salariile rămân principala sursă de venit pentru ambele categorii de populație, conform studiului. Rata mai ridicată de ocupare a forței de muncă reprezintă un avantaj important pentru categoria Pareto. Persoanele din categoria Pareto își mențin o diversitate mai mare a surselor de venit la nivelul gospodăriei. Pe lângă salarii, acestea obțin venituri din bonusuri, vânzarea de produse și servicii (de exemplu, redevențe), chirii, dobânzi și dividende.
În plus, adaugă Mihai Bârsan, cofondator al Pareto Report, conform calculelor pe care le-a făcut, „un mic antreprenor câștigă puțin peste 6.000 de lei pe lună, incluzând deopotrivă salariul și dividendele. Deci această pătură a micilor antreprenori se plasează în limita de jos a veniturilor”. Deși se observă o convergență între Pareto și publicul comercial general în ceea ce privește deținerea de afaceri, categoria Pareto reușește să genereze venituri semnificativ mai mari din acestea.
„Înainte a intra în criză economică, oamenii intră în una emoțională și mentală, înainte s-o simtă factual în buzunar sau în magazine atunci când fac cumpărăturile. Ceea ce blochează la un moment dat achizițiile și are efecte în cascadă. Percepția omului e foarte importantă pentru că se duce apoi în factual.”
Manuela Mancaș, fondator, AHA Moments, și cofondatoARE, The Pareto Report
Pe de altă parte, sunt date Eurostat care arată ce nivel de salariu este suficient pentru a trăi decent în Europa. „Evoluția acestui indicator s-a suprapus aproape perfect – ceea ce este întâmplător, pentru că sursele de date sunt complet diferite – peste nivelul de venit pe care îl aveau Pareto în România, în perioada 2021-2023. Așadar, doar Pareto au acest venit, considerat ca fiind suficient pentru a trăi decent în Europa. Dar din 2024, chiar și Pareto este sub acest nivel”, explică reprezentanta AHA Moments.
Datele arată însă negru pe alb că timp de mai mulți ani veniturile au crescut, cu procente de două cifre: 15% în 2022, 15% în 2023, 13% în 2024. Însă în 2025 față de 2024, pe total venituri agregate, creșterile au fost mici. Veniturile Pareto au fost stabile, cu un plus 4%, dar inflația a fost mult mai mare. „Cu siguranță în mentalul colectiv lumea simte că veniturile lor nu mai sunt la fel de bune, cu toate că acestea sunt stabile sau într-o ușoară creștere. Ideea e că nu mai sunt suficiente pentru ritmul de cheltuieli pe care obișnuiau să îl aibă și se observă o scădere mai abruptă pentru că lucrurile au mai oscilat pentru publicul general”, potrivit Manuelei Mancaș.
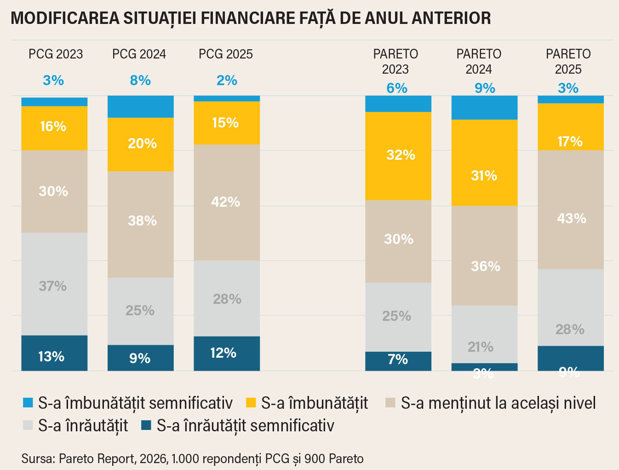
Obișnuiți ca veniturile lor să crească peste rata inflației până în 2025, membrii categoriei Pareto au resimțit o schimbare mai accentuată în percepția asupra propriei situații financiare, deși de-a lungul anilor aceștia păreau mai greu de atins de alte tipuri de crize. De pildă, în 2025 doar 20% dintre membrii Pareto au considerat că situația lor financiară s-a îmbunătățit față de anul anterior, iar 37% au declarat că s-a înrăutățit; cu un an mai devreme, 40% considerau că situația financiară s-a îmbunătățit și 24% că s-a înrăutățit.
Populația generală este împărțită aproape în mod egal în ceea ce privește nivelul de satisfacție față de propria situație financiară. Persoanele din categoria Pareto sunt, în mod firesc, mai satisfăcute de statutul lor financiar, însă într-o măsură mai redusă decât în 2024. În pofida scăderii veniturilor reale (și a diminuării valorii economiilor din cauza inflației), doar 30% dintre respondenți consideră că averea lor a fost afectată. Acest lucru sugerează că mulți au reușit să și-o mențină în mod activ, de exemplu prin reducerea cheltuielilor.
Evoluția veniturilor
Nivelurile veniturilor au rămas constante comparativ cu 2024, înregistrând o ușoară creștere în cazul persoanelor din categoria Pareto. Cu toate acestea, puterea de cumpărare a scăzut semnificativ din cauza inflației anuale ridicate, mai cu seamă în cazul publicului comercial general (PCG).
Efect mai puternic
De regulă gospodăriile vulnerabile resimt șocul inflaționist cel mai puternic, punctează Robert Santa, manager cercetare, ReThink România. „Logica e simplă: cu cât o familie este mai săracă, cu atât o parte mai mare a coșului de consum este reprezentată de cheltuieli esențiale precum hrană, chirie, etc. Pentru gospodăriile mai avute există zone mai puțin critice din care pot fi tăiate cheltuieli, de la concedii la obiecte decorative. Pentru o familie a cărei cheltuieli merg în mare parte pentru hrană, haine și locuință se pot face ajustări reale doar la calitatea acestora.”
În plus, există diferențe semnificative între categoriile de produse și servicii în ceea ce privește presiunea asupra bugetelor familiale. Robert Santa observă că multe produse au avut o creștere peste rata oficială a inflației. Creșterea costurilor la energie s-a resimțit atât direct cât și indirect, dar produsele și serviciile care s-au scumpit cel mai mult în ultimul an sunt eterogene. „Includ electricitatea, transportul feroviar și aerian dar și cafeaua sau fructele proaspete. Structura consumului fiecărei familii influențează cât de puternic sunt lovite de inflație. Legat de cheltuielile reduse, se observă scăderi recente la achiziția de locuințe și automobile noi, dar în alte zone comportamentul consumatorilor sfidează inflația. Transportul aerian a crescut în 2025 dar și în Q1 2026, deși s-a scumpit cu peste 18% anul trecut.”
Percepție distorsionată
Anul 2025 s-a dovedit dificil din punct de vedere financiar pentru mulți. Deși veniturile lor au fost în realitate mai puțin afectate, persoanele din categoria Pareto declară că au resimțit un impact mai puternic decât publicul comercial general.
Percepțiile par să fie în concordanță cu evoluția veniturilor. După o îmbunătățire modestă a situației financiare autoevaluate în 2024, publicul comercial general (PCG) raportează o deteriorare a statutului său financiar comparativ cu anul precedent sau, în cel mai bun caz, menținerea la un nivel similar celui din 2024.
„Austeritate” a fost unul dintre cuvintele-cheie care au definit contextul economic al anului 2025. Iar măsurile de austeritate generează aproape întotdeauna un comportament precaut, mai ales dacă există riscul de a fi susținute de-a lungul mai multor ani. „De regulă austeritatea contribuie la scăderea consumului și, implicit, la reducerea veniturilor sectorului privat și în cele din urmă la cele ale statului. Din nefericire, nu văd o revenire la creșterea rapidă a veniturilor personale care a caracterizat România în deceniul anterior anului 2025. Și nu mă refer doar la impactul actualelor ajustări fiscale: există semne că modelul economic al României dă rateuri și în afara contextului economic imediat, ele fiind vizibile încă din 2023/2024”, declară Robert Santa.
 Privind la prima parte din 2026, tot el observă, în ceea ce privește puterea de cumpărare, consumul și încrederea populației semnale mixte. S-a înregistrat o ameliorare a evoluției interanuale a vânzărilor retail în martie (deși au fost tot în scădere), dar o nouă accelerare a trendului negativ în aprilie. În același timp, volumul vânzărilor este în continuare mai mare decât în 2021, când ne reveniserăm după pandemie. „Personal, cred că marea ajustare va fi de la perioada de boom dintre 2000 și 2024 (întreruptă mai serios doar de criza financiară globală din 2008) la o economice dominată de creșteri salariale mai degrabă modeste. De ce nu vom reveni la situația anterioară? E o poveste lungă, care ține de educație, productivitate și factori demografici pe care nu le pot rezolva ușor guvernele viitoare”, apreciază Robert Santa.
„Creșterea prețurilor este resimțită drept principala sursă de stres de toate categoriile populației, și, deși poate părea contraintuitiv, într-o măsură chiar mai mare de segmentul Pareto. Pentru aceștia, inflația nu implică automat probleme financiare, ci mai degrabă o presiune asupra menținerii nivelului de calitate a vieții.”
Ana-Maria Badea, manager cercetare cantitativă, AHA Moments
Inflația este principalul factor de stres
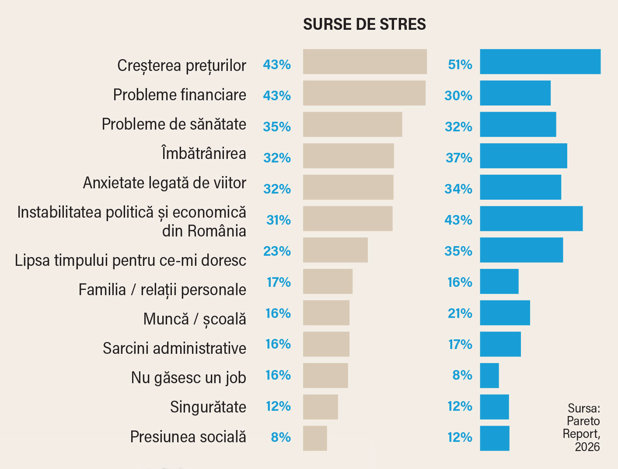
Pareto Report arată că una dintre principalele griji ale românilor este creșterea prețurilor, resimțită drept principala sursă de stres de toate categoriile populației, și, deși poate părea contraintuitiv, într-o măsură chiar mai mare de segmentul Pareto, afirmă Ana-Maria Badea, manager cercetare cantitativă, AHA Moments. Pentru aceștia din urmă, inflația nu implică automat probleme financiare (cum este situația persoanelor cu venituri medii sau sub medie), ci mai degrabă o presiune asupra menținerii nivelului de calitate a vieții. Pentru românii Pareto, stresul provine dintr-un spectru mai larg de îngrijorări, inclusiv situația politică și economică, sistemul educațional, precum și provocările sociale precum singurătatea, presiunea socială sau îmbătrânirea, în timp ce populația generală tinde să fie preocupată în primul rând de probleme fundamentale precum dificultățile financiare și sănătatea.
În plus, studiul arată că percepția oamenilor asupra propriei situații economice este influențată puternic de modul în care văd evoluția economiei în ansamblu. De ce ajung românii să fie uneori mai pesimiști în privința viitorului economic al țării decât în privința situației lor financiare personale? „Oamenii își folosesc așteptările despre economie ca pe un indicator al propriei siguranțe financiare viitoare. Chiar dacă situația personală este gestionabilă în prezent de marea majoritate a populației, percepția că economia națională se deteriorează generează temeri privind pierderea puterii de cumpărare și scăderea oportunităților.” Datele din Pareto Report ilustrează perfect acest mecanism: respondenții sunt relativ optimiști în ceea ce privește propria gospodărie (36% se așteaptă la o îmbunătățire a veniturilor gospodăriei în următorul an, față de 31% care se așteaptă la o evoluție negativă), însă sunt mult mai sceptici când evaluează economia țării (doar 20% anticipează o evoluție pozitivă, 59% așteptându-se la o deteriorare). „Cu alte cuvinte, oamenii nu separă complet economia de viața lor personală, dar există un filtru dublu: modul în care cred că va evolua economia devine o lentilă prin care își proiectează propriul viitor, raportându-se, totuși, și la realitatea traiului lor de zi cu zi”, explică Ana-Maria Badea.
Creșterea prețurilor, cea mai importantă sursă de stres
În general, românii se confruntă cu diverse surse de stres, raportând în medie trei factori de stres, în timp ce categoria Pareto se confruntă cu presiuni suplimentare, ajungând la o medie de patru surse de stres.
Publicul comercial general tinde să fie preocupat în principal de aspecte fundamentale, precum creșterea prețurilor, dificultățile financiare și problemele de sănătate.
Persoanele din categoria Pareto, mai educate, sunt afectate de factori de context mai larg, inclusiv situația politică și economică, sistemul de educație, precum și provocări sociale, cum ar fi singurătatea, presiunea socială și îmbătrânirea.
Dintre toate sursele de stres, problemele de sănătate și dificultățile financiare sunt cele care se corelează cel mai puternic cu percepția unei vieți de slabă calitate.
Din datele studiului reiese că încrederea economică este modelată nu doar de experiențele individuale, ci și de climatul economic general. Chiar și atunci când veniturile sunt stabile sau în creștere, explică managerul de cercetare cantitativă al AHA Moments, dacă există sentimentul că economia încetinește, că incertitudinea crește sau că oportunitățile se reduc, oamenii devin mai precauți, amână investiții, raționalizează consumul și au mai puțină încredere în viitor. „În România, această legătură este cu atât mai puternică deoarece experiențele repetate de instabilitate economică și starea de permacriză din ultimii 5-6 ani i-au învățat pe oameni să privească evoluțiile macroeconomice ca pe un semnal timpuriu pentru ceea ce li s-ar putea întâmpla personal. De aceea, sentimentul de progres nu este dat doar de cât câștigă oamenii astăzi, ci și de convingerea că mâine vor avea aceleași sau chiar mai multe oportunități”, punctează-Ana Maria Badea. Când această încredere în direcția economiei lipsește, optimismul individual devine fragil, chiar și în rândul celor care, obiectiv, se află într-o situație financiară confortabilă.
Esențial versus dispensabil
Respondenții sunt mai înclinați să își reducă cheltuielile de consum, menținând însă prioritățile esențiale, precum sănătatea și economiile.
Dacă ar dispune de mai mulți bani, principalele destinații ale cheltuielilor ar fi sănătatea, investițiile și relaxarea (aflată pe primul loc în rândul categoriei Pareto). Acest lucru indică o perioadă marcată de stres, în care, pe lângă nevoia de siguranță și protecție, mulți simt și nevoia de destindere și recuperare. Este un context favorabil pentru brandurile care promovează un mesaj optimist și relaxat, prezentând produsele sau experiențele oferite ca o recompensă meritată pentru eforturile depuse.
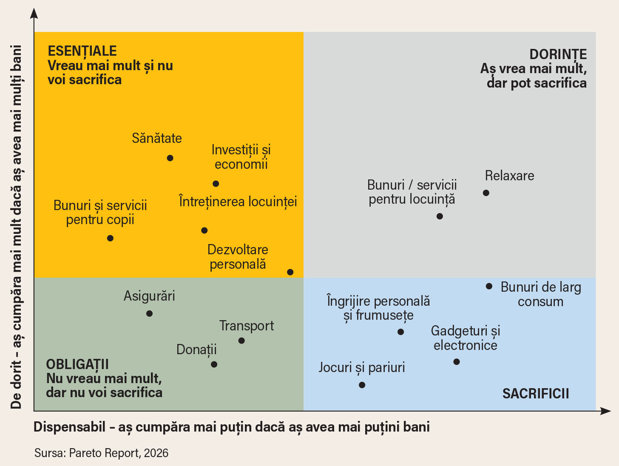
Reorientare și reprioritizare
Deopotrivă în cazul publicului comercial general dar și Pareto, se observă o schimbare de mentalitate, cu focus pe conservare. „Nu mai au acest dinamism, dorința de a crește. «Nu vreau mai mult, sunt în conservare.» Doar că modul de manifestare și motivația e diferită: cei din publicul general își doresc conservare dintr-un foarte mare sentiment de frică, și nevoia corespondentă este siguranța, la baza piramidei Maslow. «Nu-mi doresc mai mult, nu-mi doresc mai complicat, nu îmi doresc să crească veniturile, dar să nu pierd ce am.»”, explică Manuela Mancaș.
 Pe de altă parte, în rândul publicului Pareto, care era foarte dinamic, avea vervă, voia să crească, avea mai multe joburi, mai multe venituri și jongla cu foarte multe lucruri, cursuri, traininguri, grija s-a mutat, adaugă co-fondatoarea Pareto Report, asupra spațiului personal, a pasiunilor diverse, a timpului dedicat celor apropiați. „Ce simțim acum este similar efectului unui duș rece. Poate nu i-a afectat atât de mult în stilul de viață, pentru că ei au în continuare resurse, dar evoluțiile recente (economice, sociale, politice) i-au făcut să prioritizeze, să regândească și să-și dea seama dacă au sau nu au nevoie reală de anumite lucruri. «Mă bucur de ce am, nici nu-mi trebuie mai mult.» Este tot spirit de conservare, dar în cazul lor este o reorientare și o reprioritizare.”
„Pentru gospodăriile mai avute există zone mai puțin critice din care pot fi tăiate cheltuieli, de la concedii la obiecte decorative. Pentru o familie ale cărei cheltuieli merg în mare parte pentru hrană, haine și locuință se pot face ajustări reale doar la calitatea acestora.”
Robert Santa, manager cercetare, ReThink România
Acest lucru se poate lega, consideră Manuela Mancaș, și de faptul că segmentul cel mai important de membri Pareto au ajuns la vârsta de 45 de ani, altfel spus polul banilor, forța financiară, ține pasul evoluția în vârstă a acestor consumatori. „Reprioritizarea, reorientarea, se poate lega și de înțelepciunea vârstei. Își doresc să petreacă mai mult timp cu familia, să aibă mai mare grijă de sănătatea lor, dar într-un mod profilactic, adică să preîntâmpine lucruri, să aibă grijă de zona de longevitate.” Cariera rămâne un pilon important, dar nu mai dedică la fel de multă energie și intensitate; nu mai privesc la fel nici celelalte spații care ar putea să creeze foarte multe cheltuieli. În plus, își dau seama de fapt de ce au sau nu nevoie. „Se întâmplă deseori să discutăm cu clienții din FMCG care consideră că aceia care vânează promoțiile nu sunt în rând oamenilor cu bani. Fals. De câte ori facem segmentări legate de promo hunters (vânători de promoții), câteodată nu vedem nicio diferență pe venituri, pentru că este chestiune de mentalitate că o promoție echivalează cu o afacere bună.” Pentru un Pareto a fi promo hunter poate însemna că și-a luat o super-mașină de lux la un preț bun și simte că a făcut o foarte bună afacere. Dar se leagă de ideea de a alege, a ști să caute, a găsi momentul și locul oportun, deci a făcut o alegere deșteaptă. Iar pentru publicul general, adaptat pentru venituri, poate fi un alt tip de autoturism pe care l-a ales la ofertă și simte că a fost o alegere bună pentru pentru cine l-a cumpărat.
În concluzie, după mai mulți ani consecutivi de creștere a bunăstării, inflația a devenit principala sursă de stres pentru toate categoriile sociale, inclusiv pentru segmentul Pareto. Mai mult decât pierderea puterii de cumpărare, oamenii resimt pierderea sentimentului de progres, oamenii își doresc acum să conserve ceea ce au. Dar mai puternică decât criză economică este cea emoțională.
De vorbă cu Mihai Bârsan, cofondator, Pareto Report
Cum s-au schimbat criteriile după care românii aleg brandurile?
Suntem într-o perioadă în care scăderea puterii de cumpărare este cuplată cu o scădere a încrederii în „celălalt”, fie că e vorba de oamenii din jur, fie că e vorba de instituții sau companii. Singurul fel de încredere care s-a menținut sau a crescut ușor este legat de încrederea în forțele proprii.
Oamenii caută să-și construiască insule de stabilitate care depind mai mult de ei înșiși decât de factori externi. Dorința de a pune bani de-o parte de exemplu a crescut în paralel cu amânarea unor cumpărături majore (imobiliare, auto). Sunt afectate serios categoriile care țin de „răsfăț” cum ar fi vacanțele.
Referitor la branduri, au de câștigat cele care oferă un nivel mare de încredere dovedită în timp – branduri cu o promisiune relevantă, ținută de multă vreme. În schimb ele trebuie să facă eforturi cât mai concrete pentru a arăta că le pasă de ecuația valoare-pentru-bani. Nu e o perioadă bună pentru repoziționări, dar este o perioadă bună pentru lansări de noi produse sau campanii care aduc o nouă lumină asupra ecuației de valoare.
Din perspectiva rezultatelor studiului, cât de diferit arată nivelul de satisfacție economică între diverse categorii sociale? Apar „Românii paralele” în ceea ce privește percepția asupra bunăstării?
Distanța între populația Pareto și mainstream era deja mare și în creștere. În timp ce top 20% din români au venituri apropiate de media europeană a câștigurilor necesare pentru un trai decent, restul de 80% au doar jumătate. Pentru prima dată de când facem studiul, vedem că a scăzut și nivelul de trai al populației Pareto – dar în continuare cei 80% sunt mult mai afectați de inflație.
Rezerve strategice
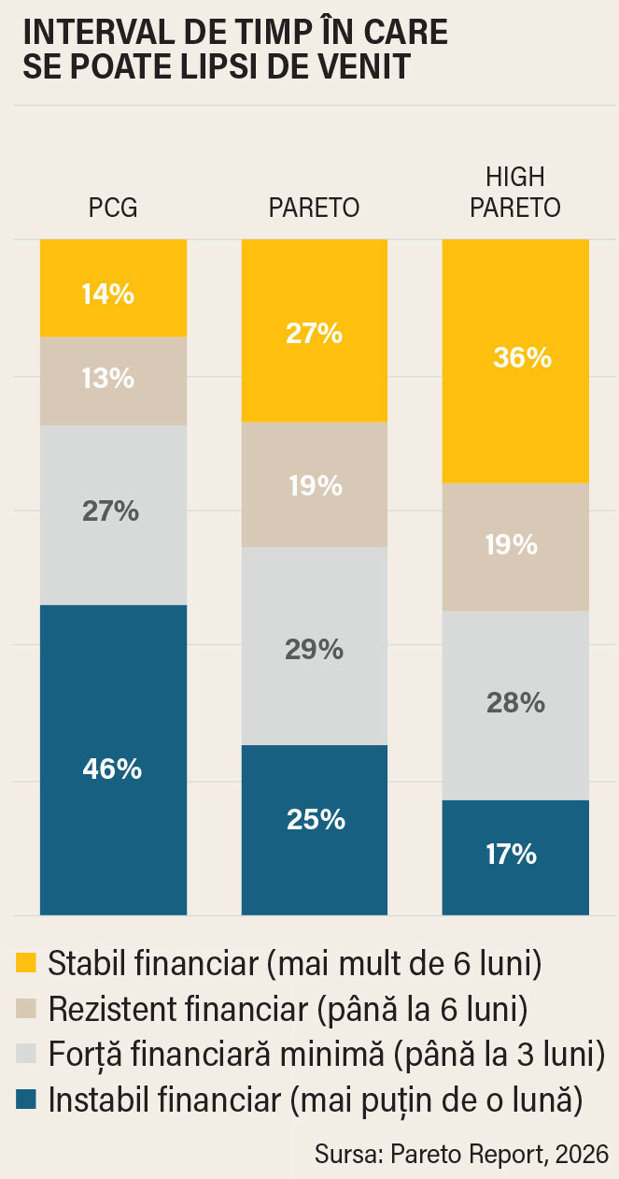
Aproape toți oamenii au în prezent capacitatea de a acoperi o cheltuială urgentă de aproximativ 500 de lei. Persoanele din categoria Pareto au o capacitate financiară mai mare, putând susține cheltuieli de urgență mai ridicate.
Persoanele din categoria Pareto sunt reziliente din punct de vedere financiar pentru cel puțin 6 luni și demonstrează o capacitate mai mare de a face față cheltuielilor neprevăzute comparativ cu publicul comercial general (jumătate dintre aceștia fiind rezilienți financiar doar pentru o lună).
Există Românii paralele, iar distanța între ele crește mai ales pentru tineri. Când ne gândim că mai mult de 60% din tinerii României nu ajung să ia un bacalaureat (cei mai mulți pentru că abandonează școala) vedem o poză foarte îngrijorătoare pentru viitor. Nu doar că avem o natalitate foarte mică, dar cei mai mulți copii care se nasc se pierd pe drum.
Pentru viitorul României, nu există realmente nimic mai urgent și important decât reducerea abandonului școlar. Fără autostrăzi și stadioane mai supraviețuim, dar fără copii și mai ales copii educați, suntem în pericol de dispariție.
În ultimii ani, multe companii au fost nevoite să navigheze între presiunea prețurilor și nevoia de a-și păstra relevanța pentru consumatori. Ce strategii de brand s-au dovedit cele mai eficiente în menținerea loialității clienților într-un context economic dificil?
Ar fi păcat să existe o rețetă, nu? Pui un prompt în Claude și iată strategia. Din fericire, oamenii sunt mult mai puțin previzibili când e vorba fix de brandul nostru în categoria noastră.
 Un cadru de analiză ca cele cinci forțe ale lui Porter te poate face să înțelegi mai bine noul context, sau cu alte cuvinte să fii mai bine orientat către client. Orientarea către client (când este reală, adică e însoțită de investiții în cercetare și efort de înțelegere) te ajută să vezi ce se întâmplă în lumea lor, ce alternative au. Să vezi mai clar unde suferă avantajul tău competitiv, să rezolvi problema reală. Uneori, chiar prețul e problema reală. Mai des, în spatele scăderii relevanței se ascund alte probleme.
„Pentru viitorul României, nu există realmente nimic mai urgent și important decât reducerea abandonului școlar. Fără autostrăzi și stadioane mai supraviețuim, dar fără copii și mai ales copii educați, suntem în pericol de dispariție.”
Mihai Bârsan, cofondator, Pareto Report
Ce indicii oferă datele din Pareto Report despre 2026?
E foarte greu pentru raportul Pareto să prevadă viitorul, mai ales pentru că nu s-a întâmplat încă.
Personal, mă aștept ca 2026 să fie în continuare un an de stres major pentru români. O perioadă bună pentru a câștiga nu neapărat volume, ci „share of mind”. Asta, pentru că ne așteptăm ca scăderea consumului să rezulte și într-o scădere a cheltuielilor de promovare. Astfel, cu același efort vei obține mai mult decât competitorii tăi.
Indicatorul de urmărit este încrederea consumatorilor, publicat lunar de Eurostat. Când vom vedea 3 luni consecutive de creștere, atunci consumul ar trebui să revină, iar brandurile care investesc acum vor culege atunci dividendele. S-ar putea să fie o așteptare destul de lungă însă până atunci.
-
 A murit interlopul Viorel Oarză, găsit împuşcat într-o pădure de lângă Iaşi
-
 Ministrul de Finanţe, Alexandru Nazare, după reuniunea ECOFIN: România nu poate alege între consolidare şi creştere. Avem nevoie de amândouă. Trebuie să reducem cheltuielile ineficiente şi să organizăm mai bine marile servicii publice, dar trebuie în acelaşi timp să protejăm investiţiile, infrastructura, apărarea, energia şi conectarea economică a ţării
-
 Ce spune Iulian Stanciu, investitor, despre dialogul dintre mediul de business şi cel al administraţiei de stat: „Avem nevoie de un dialog între nişte lumi care nu se întâlnesc în fiecare zi. Putem să identificăm probleme, oportunităţi, ne putem gândi împreună la soluţii”