
Paradoxul imobiliar al Bucureștiului: locuințele se scumpesc, deși tot mai putini oameni își permit să-și cumpere una
În timp ce percepția generală este că locuințele devin tot mai greu de cumpărat, datele arată contrariul. Bucureștiul se află astăzi printre cele mai accesibile capitale europene pentru achiziția unei locuințe prin credit, evoluție susținută de scăderea dobânzilor și de…
În timp ce percepția generală este că locuințele devin tot mai greu de cumpărat, datele arată contrariul. Bucureștiul se află astăzi printre cele mai accesibile capitale europene pentru achiziția unei locuințe prin credit, evoluție susținută de scăderea dobânzilor și de competiția dintre bănci. Întrebarea este cât va dura acest avantaj.
Avem în momentul de față dobânzi fixe care coboară până la 4,5%, ceea ce este un nivel foarte bun. În mod normal, inflația ridicată ar fi trebuit să ducă la dobânzi mai mari, însă competiția dintre bănci a produs efectul invers și a îmbunătățit accesibilitatea creditării”, spune Laurențiu Bogdan, managing partner al Ipotecare.ro, într-o ediție recentă a emisiunii ZF Real Estate by Storia. România continuă să fie percepută ca o piață în care locuințele sunt greu accesibile, însă datele spun o poveste diferită.
Bucureștiul a urcat pe locul cinci în Europa în ceea ce privește accesibilitatea creditelor ipotecare și pe locul al doilea în Europa Centrală și de Est, fiind depășit doar de Sofia. Evoluția este rezultatul unei combinații între creșterea veniturilor și, mai ales, reducerea costului finanțării, într-un moment în care băncile concurează agresiv pentru clienți. „Noi ne așteptam la această evoluție. În raportul precedent eram pe locul șapte, iar acum am urcat pe poziția a cincea la nivel european. În vestul Europei dobânzile au scăzut odată cu reducerea inflației. În România situația este diferită: inflația a rămas ridicată, însă concurența dintre bănci a dus la oferte mult mai bune pentru clienți.”
Deși indicatorii privind accesibilitatea s-au îmbunătățit, mulți români continuă să creadă că achiziția unei locuințe este mai dificilă ca niciodată. Explicația ține de faptul că populația compară mai degrabă prețurile actuale cu economiile disponibile decât cu accesibilitatea unui credit. „În România există încă o cultură puternică a plăților cash. Oamenii preferă să cumpere fără credit, însă observăm că această mentalitate începe să se schimbe. În același timp, inflația a redus puterea de cumpărare a economiilor, iar apartamentele s-au scumpit.
Ce puteai cumpăra cash anul trecut poate nu mai poți cumpăra astăzi. De aici apare și percepția că locuințele sunt mai puțin accesibile.” Raportul Ipotecare.ro folosește drept reper un apartament de două camere evaluat la aproximativ 115.000 de euro, reprezentativ pentru segmentul mediu al pieței. „Am încercat să identificăm apartamentul omului obișnuit. Vorbim despre aproximativ 50 de metri pătrați, într-un bloc vechi de 25-30 de ani, într-o zonă semicentrală. În marile orașe acesta este un reper realist pentru piața de masă.”
Calculul accesibilității pornește de la gradul maxim de îndatorare permis de BNR, de 40% din venit, respectiv 45% pentru prima locuință. „La un salariu mediu în București, de aproximativ 7.200-7.300 de lei, acest grad de îndatorare permite finanțarea unui apartament de aproximativ 115.000 de euro.
Sigur că ideal ar fi ca rata să reprezinte 30-35% din venit, însă și 40% rămâne un nivel sustenabil.” Potrivit lui Laurențiu Bogdan, perioada actuală trebuie privită ca o oportunitate și nu ca un nou standard al pieței. „Nu cred că vom mai vedea scăderi importante ale dobânzilor. Mai degrabă suntem într-o perioadă de stabilizare. Vedem actualele condiții ca pe o fereastră favorabilă. Inflația și contextul economic ar fi trebuit să împingă dobânzile în sus, însă concurența dintre bănci a compensat acest efect. Nu cred însă că această situație va dura foarte mult.”
Unul dintre cele mai importante mesaje ale studiului este că dobânda nu trebuie analizată separat de nivelul veniturilor și al prețurilor locuințelor. „Mulți se uită doar la dobânzile din alte state și spun că sunt mai mici. Dar trebuie analizate împreună cu salariile și cu prețurile locuințelor. În Budapesta, același apartament costă aproximativ 300.000 de euro, iar în Londra ajunge la aproape jumătate de milion de euro.” Diferențele devin și mai evidente atunci când este analizat raportul dintre rata lunară și venit. „În București rata reprezintă aproximativ 40% din venitul mediu. În Budapesta ajunge la 64%, în Atena la 54%, iar în Varșovia la peste 70%. Din această perspectivă, Bucureștiul este într-o poziție foarte bună.”
O schimbare importantă observată în piață este apropierea dintre costul chiriei și valoarea unei rate ipotecare. „În multe cazuri, în București, rata lunară pentru un apartament este foarte apropiată de chirie. Practic, oamenii încep să își pună întrebarea dacă este mai avantajos să plătească rata pentru propria locuință decât chiria altcuiva.” Acest fenomen schimbă și comportamentul cumpărătorilor, mai ales în rândul tinerilor. „Generația tânără rămâne interesată să cumpere o locuință. A existat o perioadă în care modelul occidental – stai în chirie și fii flexibil – părea mai atractiv. Dar în România lucrurile stau diferit. Încă ne permitem să cumpărăm o locuință la 25-30 de ani fără ca acest lucru să afecteze dramatic calitatea vieții.”
În opinia lui Laurențiu Bogdan, unul dintre avantajele competitive ale pieței locale este faptul că România nu a adoptat încă moneda euro. „Din punctul meu de vedere, faptul că România nu este încă în zona euro reprezintă un avantaj pentru piața rezidențială. Accesibilitatea este mai bună decât în multe alte capitale europene, iar adoptarea euro ar putea reduce acest avantaj.”
Carte de vizită:
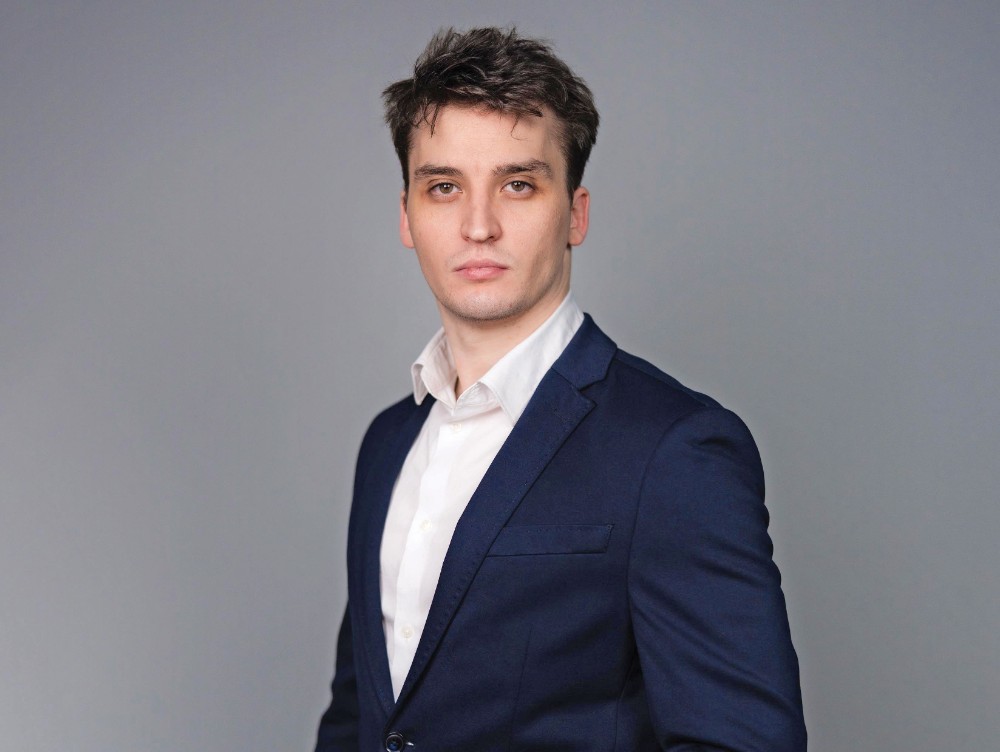
1. Laurențiu Bogdan este Managing Partner al Ipotecare.ro din 2022, coordonând dezvoltarea și strategia uneia dintre cele mai avansate platforme digitale de brokeraj de credite ipotecare din România.
2. Coordonează dezvoltarea produselor digitale, extinderea parteneriatelor și optimizarea experienței clienților și a brokerilor, contribuind la digitalizarea procesului de acordare a creditelor ipotecare.
3. Anterior, a ocupat funcția de Lead Software Developer în cadrul Finance Brokers, unde a contribuit la dezvoltarea soluțiilor tehnologice dedicate pieței de finanțare.
4. Și-a construit cariera în dezvoltare software, ocupând poziții de Full Stack Software Developer la Simpology Australia și Full-Stack Developer la Stefanini EMEA.
5. Este absolvent al Facultății de Informatică Economică din cadrul Academiei de Studii Economice din București, unde s-a specializat în dezvoltare software, programare orientată pe obiect, tehnologii web și aplicații mobile.
6. Îmbină experiența în tehnologie cu expertiza din domeniul creditării, dezvoltând soluții digitale care simplifică accesul la finanțare și procesul de achiziție a unei locuințe.
Sursa: LinkedIn
Trei întrebări și răspunsuri din interviul cu Laurențiu Bogdan, managing partner, Ipotecare.ro
1. Bucureștiul a ajuns pe locul cinci în Europa în clasamentul accesibilității creditelor ipotecare. Cum explici această evoluție, în condițiile în care mulți români au impresia că locuințele sunt din ce în ce mai greu de cumpărat?
Noi ne așteptam la această evoluție. În raportul precedent eram pe locul șapte, iar acum am urcat pe locul cinci în Europa și pe locul doi în regiune, după Sofia. În vestul Europei dobânzile au scăzut pe fondul reducerii inflației, în timp ce în România inflația a rămas ridicată, însă competiția dintre bănci a dus la oferte mult mai bune pentru creditele ipotecare. Astăzi există dobânzi fixe în jurul valorii de 4,5%, un nivel foarte competitiv. Percepția că locuințele sunt tot mai greu accesibile vine și din faptul că românii preferă încă plata cash. Însă inflația a redus puterea de cumpărare a economiilor, iar prețurile locuințelor au continuat să crească. Ce puteai cumpăra anul trecut cu banii economisiți poate nu mai poți cumpăra astăzi. În schimb, prin credit, accesibilitatea s-a îmbunătățit.
2. Crezi că actualele dobânzi vor continua să stimuleze piața rezidențială și în a doua parte a anului?
Cred că ne aflăm într-o perioadă de stabilizare. Nu mă aștept la scăderi importante ale dobânzilor, dar nici la creșteri bruște. Contextul actual trebuie privit mai degrabă ca o fereastră de oportunitate decât ca un nou standard al pieței. În mod normal, inflația ridicată ar fi trebuit să ducă la costuri mai mari ale finanțării. Totuși, concurența dintre bănci a compensat acest efect și a făcut creditele mai accesibile. În același timp, băncile au un apetit ridicat pentru creditare, iar România rămâne o piață sigură, cu un nivel redus al creditelor neperformante. Acesta este motivul pentru care piața este, în prezent, într-un echilibru sănătos.
3. Dacă un tânăr de 30 de ani ar avea de ales între București, Sofia și Varșovia, în ce oraș i-ai recomanda să își cumpere o locuință?
Din perspectiva accesibilității, Sofia este cea mai avantajoasă, însă este o piață aflată încă într-o etapă de dezvoltare. Varșovia oferă o calitate foarte bună a vieții și o economie mai matură, însă și prețurile locuințelor sunt semnificativ mai ridicate. Bucureștiul se află exact la mijloc. Este în continuare una dintre cele mai accesibile capitale europene pentru achiziția unei locuințe, iar în ultimii ani s-a dezvoltat foarte mult din punctul de vedere al infrastructurii, serviciilor și oportunităților. Din acest motiv, dacă ar trebui să aleg astăzi între cele trei orașe, recomandarea mea ar fi Bucureștiul.
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi
-
 Rafinăriile europene rămân fără petrol saudit luna viitoare. Saudi Aramco suspendă livrările pe fondul atacului cu drone de săptămâna trecută a conductei East-West
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?