
Paradoxul economiei românești. Creșterea economică se face prin scăderea, nu prin creșterea creditării
Între anii 2010 și 2019, ponderea creditelor în PIB a scăzut de la 20% la 10%, cel mai redus nivel din toate țările din Europa de Est, conform BNR, adică de trei ori mai puțin decât în Bulgaria și de două ori mai puțin decât în Cehia și Croația.
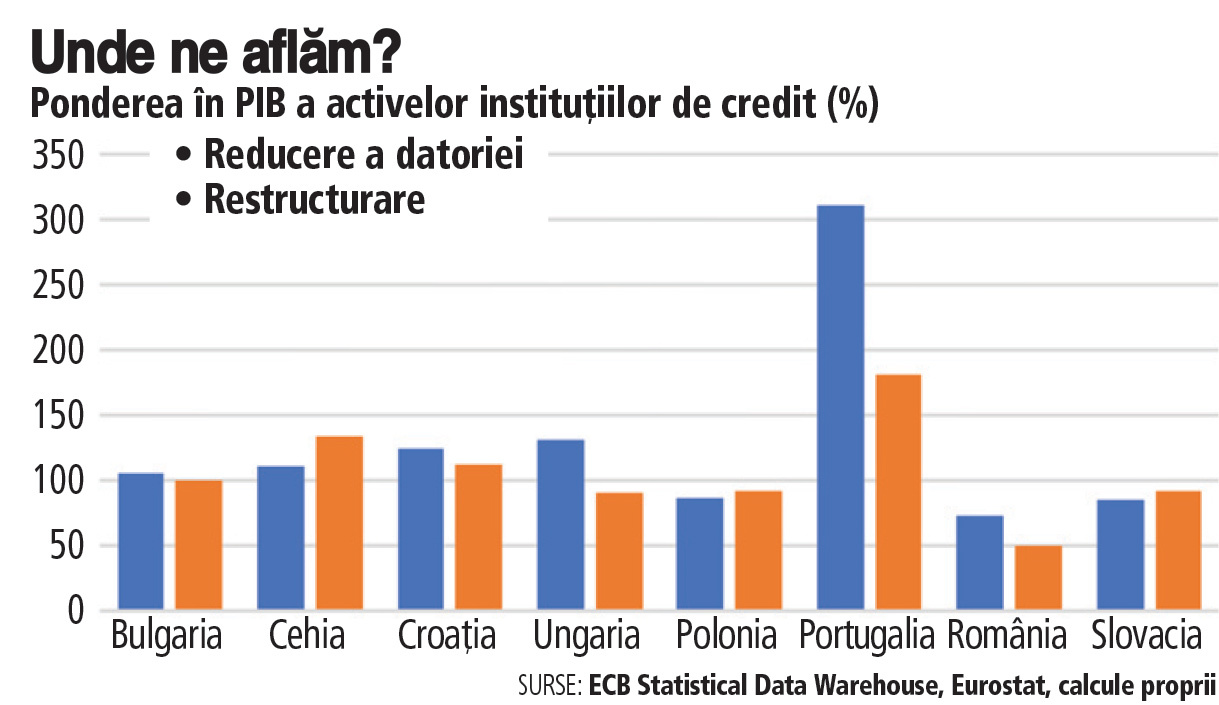
♦ Eugen Dijmărescu, BNR: În România, ponderea în PIB a creditului neguvernamental acordat de bănci a scăzut de la 40% în anul 2010 la 26% la finalul anului 2020. Altfel spus, creșterea economică s-a produs cu o contribuție mai redusă a finanțării bancare.
Între anii 2010 și 2019, ponderea creditelor în PIB a scăzut de la 20% la 10%, cel mai redus nivel din toate țările din Europa de Est, conform BNR, adică de trei ori mai puțin decât în Bulgaria și de două ori mai puțin decât în Cehia și Croația. În această perioadă băncile și-au majorat creditarea în România pentru active imobiliare, ceea ce este rețeta perfectă pentru dezechilibrul economic provocat de consum. În acest fel, băncile contribuie la dezechilibrarea economiei pentru că ele finanțează consumul și nu producția.
În cadrul unui seminar organizat de BNR, Eugen Dijmărescu, coordonator al grupului de lucru al Biroului de economie financiară-economie reală din cadrul BNR și fost viceguvernator al BNR, a explicat că diferențele dintre România și restul statelor membre ale UE din regiune sunt și mai mari dacă se iau în considerare activele instituțiilor de credit.
„Astfel, România rămâne, alături de Ungaria, singura țară din zonă unde ponderea în PIB a activelor bancare a scăzut în 2020, comparativ cu anul 2010, România înregistrând cea mai mare scădere, de 21%, iar în Ungaria regresul a fost de 17%“, a explicat Eugen Dijmărescu.
El a mai spus că restul statelor au înregistrat creșteri ale indicatorului, cel mai mare salt fiind cel din Cehia, de 29%, urmat de Slovacia și Polonia cu 20%. „Ca și în cazul indicatorului ponderii în PIB a creditului acordat societăților nefinanciare, apartenența la zona euro nu este un factor determinant, pentru că și pentru activele raportate la PIB în Portugalia s-a înregistrat o scădere de 34% comparativ cu creșterea de 20% din Slovacia.“
Necesitarea reducerii datoriei diferitelor sectoare ale economiei a dus la restructurarea portofoliilor de credite, astfel încât băncile din diferite state au putu să translateze o parte a resurselor către creditarea altor debitori, a mai adăugat Eugen Dijmărescu.
„De exemplu, creditul imobiliar a permis instituțiilor de credit o reorientare a afacerilor pe măsură ce creditul destinat societăților nefinanciare a încetinit. Astfel, în perioada 2010-2019, creditul imobiliar acordat gospodăriilor populației rezidente și-a dublat ponderea în totalul activelor instituțiilor de credit din România și Slovacia și a crescut cu 10% în Portugalia. Băncile din Croația și Bulgaria, care au trecut în perioada 2018-2019 prin restructurarea activelor, au menținut trendul de creștere al ponderii creditului imobiliar în total active, după anul 2014“, explică Eugen Dijmărescu.
Dimensiunea intermedierii financiare în România lasă loc pentru creșterea creditării, respectiv a prezenței finanțărilor bancare în economie într-o manieră echilibrată, fără a genera eventuale pasive contingente de dimensiunea celor existente deja în unele din țările din zon euro, mai dependente de sectorul bancar pentru finanțare, susține Eugen Dijmărescu.
„Indiferent de nivelul creditării raportate la PIB, media pe ultimii trei ani a raportului credite-depozite plasează România la același nivel cu state atât din zona euro, cât și din afara acesteia. De exemplu Belgia sau Cehia. Aceasta înseamnă că există și alte surse de finanțare pentru sectorul real și astfel de alternative sunt considerate, de debitori, mai eficiente.“
În România, partea de resurse care rămâne la dispoziția sectorului privat și populației este diminuată de împrumuturile sectorului public. Ponderea în PIB a creditului guvernamental a crescut mai repede decât cea a creditului neguvernamental. Acest fapt conduce și la menținerea unor dobânzi ridicate pe plan intern, explică Eugen Dijmărescu.
„Așa cum arată datele comparative la nivel european, indicatorul care măsoră ponderea creditului guvernamental în totalul activelor instituțiilor de credit are cel mai ridicat nivel în România. Acest nivel nu este propriu condițiilor caracteristice anului 2020, pentru că România ocupă primul loc și pentru media indicatorului pentru ultimii trei ani.“
Ratele dobânzilor pentru creditele noi acordate societăților nefinanciare au scăzut în perioada 2017-2019, cu excepția României, Cehiei și Ungariei, unde au crescut. Singura diferență între comportamentul ratelor dobânzii pentru creditele noi, respectiv soldul creditelor, este că rata dobânzii pentru soldul creditelor acordat în Ungaria a rămas constantă pe toată perioada analizată, susține Eugen Dijmărescu.
„Se constată că în România, unde este cea mai înaltă rată dobânzii pentru creditele acordate acestui tip de debitor, dobânda este la fel de mare în perioada analizată, indiferent dacă este vorba despre creditele noi sau despre totalul creditelor acordate, în timp ce pentru celelalte economii, dobânda pentru creditele noi este mai mică.“
-
 Una dintre cele mai frumoase ţări europene plăteşte familiile care vor să se stabilească permanent în anumite regiuni. Câţi bani poţi să primeşti?
-
 Povestea unei tinere care în doar doi ani a reuşit sa construiască de la zero o companie cu care face 1 milion de euro
-
 Comisia Europeană a aprobat planul României pentru deblocarea exporturilor de oi şi capre. Ce presupune planul pentru judeţele Tulcea şi Constanţa