
Pandemia nu stă în calea tranzacțiilor de locuințe
Piața imobiliară trece prin schimbări majore – cauzate atât de contextul pandemic, cât și de noile reguli în materie de creditare. Cel mai recent exemplu: Prima Casă devine Noua Casă – și aduce schimbări importante deopotrivă de partea creditorilor, a celor care doresc să își cumpere o locuință, dar și a noilor proiecte din piața rezidențială. De ce trebuie să ținem cont ca să accesăm un credit i…
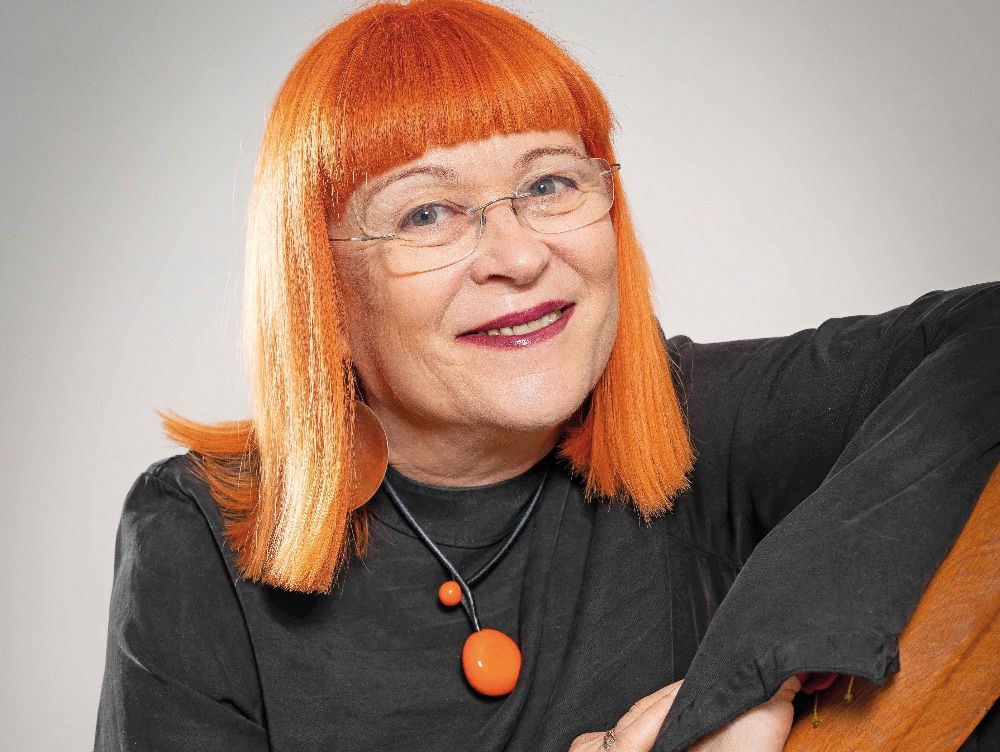
Piața imobiliară trece prin schimbări majore – cauzate atât de contextul pandemic, cât și de noile reguli în materie de creditare. Cel mai recent exemplu: Prima Casă devine Noua Casă – și aduce schimbări importante deopotrivă de partea creditorilor, A celor care doresc să își cumpere o locuință, dar și a noilor proiecte din piața rezidențială. De ce trebuie să ținem cont ca să accesăm un credit ipotecar acum a povestit în cel mai recent webinar Real Estate. Real Talk. Anca Bidian, CEO al brokerului de credite Kiwi Finance.
Situația de echilibru în care ne aflăm este rezultatul unor măsuri aliniate cu piața luate de bănci în perioada stării de urgență, când a existat un comportament prudent din partea băncilor, dar în pași mici, ceea ce a a redus riscul unor măsuri disruptive, bruște, agresive în piață. Astfel, potrivit Ancăi Bidian, CEO-ul Kiwi Finance, anul acesta creditarea ipotecară este cu 25% peste aceeași perioadă a anului trecut, un an considerat de altfel foarte bun și normal, spre deosebire de contextul actual. Ea rezumă scurt situația de acum pe segmentul creditelor imobiliare: „Creditarea în pandemie și-a văzut de treabă.”
Pe de altă parte, o scădere dramatică a fost înregistrată pe segmentul creditelor de nevoi personale. „În creditarea negarantată intră cardurile de credit, overdrafturile, creditele de nevoi personale, creditele de magazin în rate și numai spunând aceste lucruri ne dăm seama de ce a existat o scădere dramatică pe acest segment. S-au închis facilitățile – prin urmare, evident că foarte multe din scopurile și adresabilitatea acestor credite au dispărut. În iunie trendul s-a inversat și pentru acele credite, mult mai legate de retail și de comerț”, observă specialistul. În ceea ce privește creditele de nevoi personale în sume mai mari – de 10.000 – 20.000 de euro, care, de multe ori, au tot o destinație imobiliară (în sensul că merg foarte mult în renovări, în extinderi de case sau în achiziții de mașini) – și aici a existat o încetinire în perioada stării de urgență.
Legat de condițiile de creditare, Anca Bidian spune că modificările acestora nu au fost semnificative, iar acum s-a revenit la situația de dinainte de contextul pandemic: au existat câteva modificări de avans, la două sau trei bănci, la unele creșterea fiind mai „timidă”, de la 15% la 20%, în timp ce altele s-au îndreptat chiar spre 35%. „Acest lucru nu a avut niciun impact în piață în afara faptului că ele și-au pierdut oamenii poate niște clienți pe care i-ar fi putut avea. Toate băncile au revenit ulterior la nivelul de 15% al avansului, la starea de dinainte”, subliniază ea.
Au existat însă și câteva măsuri de restricționare a unor venituri din industriile care au fost închise prin lege, cum ar fi HoReCa, divertismentul, transporturile. „Din aceste industrii unele încep să își reia activitatea și vedem că există o activitate – cele mai multe dintre bănci iau în considerare veniturile de după reluarea activității, nu consideră perioada respectivă ca pe o întrerupere în muncă, nu o consideră ca pe o problemă a angajatorului sau angajatului respectiv, ceea ce arată o bună înțelegere a situației și a ceea ce s-a întâmplat – iar acest lucru este valabil la industriile care au ales șomajul tehnic”, explică Anca Bidian.
Comparând criza din 2008 cu perioada pe care o traversăm, Anca Bidian spune că asemănările pot fi sintetizate astfel: „Asemănările sunt două: sunt crize și una, și alta, și ne-am speriat și la una, și la cealalată, în rest există numai deosebiri. Este ca și cum comparăm două accidente. În rest, cele două crize nu au absolut nicio legătură”.
CEO-ul Kiwi Finance explică faptul că, în primul rând, momentul T0 la care ar trebui să ne raportăm când vine vorba despre dezvoltarea economică este anul 2007: „În 2008, noi eram la un an și 8-9 luni de la integrarea în UE, de la liberalizarea de conturi, de la tot ce a însemnat integrarea – tot timpul noi facem referire la 30 de ani (de capitalism – n.red.), T0 a fost însă 2007, de atunci noi începem să socotim că avem o economie de piață, comportamente de piață etc., când zicem cât de maturi suntem.
Atunci aveam un an și jumătate – acum suntem la 13 ani, ceea ce nu ne face maturi. Totuși, când văd acum ciclicitatea crizelor, mai exact cam cât mai durează acum ciclul economic, văd că ne maturizăm mai repede – orice se maturizează acum mai repede – chiar și economiile”.
La criza anterioară, pe piață existau multe fonduri – multe speculative, cursul leu euro era de 3 lei, nu existau exporturi, iar dezechilibrele economice nu pot fi comparate cu situația de acum. La fel stăteau lucurile și referitoare la comportamentul populației: „Eram toți ca Alice în Țara Minunilor, crezând că acela este viitorul”. Acum, în 2020, criza este generată de cu totul alte motive decât cele de atunci: „Maturitatea economiei este cu totul alta – și vorbesc despre companiile cu capital privat românesc, care chiar dacă suntem în suferință, când ai un istoric în spate, acesta îți dă și energia mai mare de a trece prin perioade dificile”. La fel stau lucrurile și când vorbim despre piața imobiliară, care este într-un stadiu cu totul diferit față de anul 2008: „Am auzit voci prin lunile aprilie-mai care atunci, la început, erau chiar publice, care anticipau o cădere a pieței imobiliare de 35-50%, dar o astfel de cădere înseamnă un dezastru”.
Acum însă, prețurile cresc de fapt, tendința ascendentă fiind remarcată de la începutul lunii aprilie. Și totuși, de ce cresc prețurile în context pandemic? Pe durata stării de urgență, explică CEO-ul Kiwi Finance, piața imobiliară nu a dispărut fiindcă ar fi dispărut cererea, ci fiindcă nu se mai puteau face vizionări. „În 2009, piața imobiliară s-a dus în cap. Au dispărut banii din piață, în plus, după ce că oferta, era limitată, a dispărut de la tranzacționare piața veche.” Ea reamintește că una dintre particularitățile pieței românești este că e formată din cel mai mare număr de proprietari de locuințe fără ipotecă la nivel european. Mulți dintre proprietarii de pe segmentul locuințelor vechi, atunci când intenționau să vândă o astfel de locuință, nu aveau un comportament orientat spre negociere, prin urmare, dacă nu pot să vândă la prețul propus, nu vând. „Rămânem cu oferta nouă, care e mică față de nevoie, față de cerere, cu toate că ritmul construcțiilor a crescut mult în ultimii ani, tot nu îndestulează cererea. De câțiva ani se vând proiectele pe hârtie, cererea este foarte mare, iar această piață nouă s-a pomenit că are un surplus de cerere venit dinspre piața veche.”
Anca Bidian subliniază astfel eroarea majoră făcută de unii analiști care au prezis prăbușiri mari ale pieței, care ar fi putut genera grave dezechilibre economice. Or în contextul unei oferte subdimensionate, „nu cererea dictează piața, prin urmare cererea ia ce găsește. Acum este piața vânzătorilor și va mai fi astfel, cererea a crescut într-un ritm mult mai mare – și vorbim despre cerere solvabilă. Atunci asta îți arată cu atât mai mult atât sănătatea pieței imobiliare, cât și a celei de creditare, ele sunt surori. Cred că mai avem ani în care ne vom uita la felul acesta de piață – piața ofertei”.
Când vine vorba depre introducerea programului Noua Casă de către autorități, Anca Bidian precizează mai întâi că este benefică renunțarea la anteriorul „O familie, o casă” – „Acela era un program eminamente social, care nu avea legătură cu piața imobiliară actuală – s-ar mula pe locuințe sociale, municipale, unde există o foarte mare lipsă”.
Programul actual, explică ea, are două componente, referitoare la piața de locuințe vechi și la cele noi. Dacă pe piața veche lucrurile nu s-au schimbat semnificativ (pentru locuințele construite înainte de ’90, plus cele terminate acum 5 ani, există cam aceleași elemente cu cele de la la Prima casă (5% avans, probabil că vor fi și celelalte comisioane la fel, interdicția de înstrăinare, la care se adaugă creșterea sumei până la maximum 70.000 de euro), noutatea este că pentru locuințele noi date în folosință de maximum 5 ani, plus în cazul celor consolidate pe risc seismic, care intră tot la această categorie de clădiri noi, suma maximă a ajuns la 140.000 de euro.
Fondul de Garantare garantează 60% din sumă, iar avansul este de 15%, la fel ca în situația creditelor standard. Anca Bidian precizează că fondul garantează băncii, nu consumatorului (contrar unei înțelegeri greșite a acestei garanții devenite populare). Dacă în situația primului segment veniturile de 4.000 de lei sunt suficiente, venitul necesar pentru creditele acestea noi trebuie să fie în jur de 7.000 de lei. „Trecem de la mass market, la piața affluent (într-o traducere aproximativă, clienții cu venituri medii spre mari n.red.), este peste medie, să spunem că ne-am apropia cu două venituri medii în familie de acest prag. Nu știu cât de mult va ajuta – anul trecut, 7 credite din 10 au fost date pe credite standard, piața nu mai este influențată de acest program, dar el fiind în piață, probabil va avea rolul lui”.
Anca Bidian crede însă că acesta este un alt factor care va duce la creșterea prețurilor pe acest segment, al locuințelor noi. „Ceea ce ar ajuta și pe orizontală, și pe verticală și ar avea mai mult sens ar fi alinierea TVA-ului la achizițiile noi – aici lucrurile ar avea un impact mult mai sănătos decât un program care este totuși prociclic”. Ea amintește și că „un credit imobiliar nu se termină atunci când îl iei, el abia începe atunci când îl iei și durează 25 de ani. E viu, nu îl pui în sertar și uiți de el, are o dinamică mare în piață, trebuie să fii conectat în permanență la el ca să nu pierzi bani degeaba. Pe acest segment de clienți affluent, care au o înțelegere, chiar sunt curioasă să văd care va fi impactul pe acest segment”.
În încheiere, Anca Bidian oferă și câteva sfaturi celor care sunt interesați de contractarea unui credit – valabile oricând, nu doar în context pandemic. „Acum și întotdeauna, când ai nevoie de un credit, trebuie să te uiți la toate aspectele referitoare la acesta – dobânda este unul dintre ele, dar nu este singurul, atât la momentul accesării, cât și ulterior; creditele sunt diferite, iar pentru o piață aproape matură, unde avem foarte multe bănci de retail, existența acestora în piață înseamnă condiții diferite din moment ce fiecare își achiziționează propriii clienți. De asemenea, în ceea ce privește avansul, aș vrea să precizez că acesta nu reprezintă o cheltuială, este părticica mea din casă. Dacă dau un avans mic, am și eu o debara, care este numai a mea, dacă dau un avans puțin mai mare, am și jumătate de dormitor și tot așa. Este la fel cu sintagma «să-ți plătești creditul» – nu îți plătești creditul, îți plătești casa”.
Întrebări de la publicul Real Estate. Real Talk.
1. În ce județe a scăzut cel mai mult media prețurilor pe metrul pătrat?
Din portofoliul nostru, am avut scăderi (dar de 4%) în Constanța și Brașov. Poate să fie o particularitate din portofoliul nostru sau nu, însă acestea sunt cele două județe în care există și achiziții extralocale – în sensul că sunt destinații de vacanță și acolo cumpărau și bucureștenii, și clujenii etc. În această perioadă, este normal că aceste achiziții sunt pe hold; s-ar putea ca aceasta să fie cauza scăderilor.
2. Există facilități la credit pentru cei cu contracte de muncă în afara României?
Există, iar în 2019, la noi în portofoliu, a fost segmentul cu cea mai mare creștere. Am avut 50% cerere crescută de la cetățenii români care lucrează în străinătate față de 2018 și care vor să cumpere imobile în România. Acest segment a fost unul înghețat pe perioada izolării, atât de bănci, cât și de piață – în condițiile în care nu puteau să circule -, aveam tranzacții în pragul semnării care nu puteau să vină. Situația a fost complicată, însă clar acesta este un segment creditabil în România.
3. Care este trendul preconizat al prețurilor pentru imobiliare noi în următorii 5 ani?
Proiecțiile noastre, făcute pe ipotezele actuale, dacă lumea își vede de treaba ei în felul acesta, cu bune, cu rele, nu vorbim de o lume ideală, ci de una predictibilă, proiecția va fi de mici creșteri, în linie cu creșterea veniturilor, care arată o economie stabilă.
Real Estate. Real Talk. este numele seriei de webinarii realizate de Storia.ro în parteneriat cu Business MAGAZIN în care ne propunem să discutăm cu specialiștii pieței imobiliare despre cele mai noi schimbări înregistrate pe aceasta. Urmăriți-ne live în fiecare lună și adresați întrebările voastre referitoare la imobiliare pe pagina de Facebook a Storia.ro.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală