
...Până când recesiunea ne va despărți
„Mami cu ideile, tati cu finanțele” – unul dintre mesajele (puțin unpolitically correct) din reclama unei bănci la TV m-a făcut să mă gândesc încă o dată la relația cu banii a românilor (și nu numai) și a felului în…
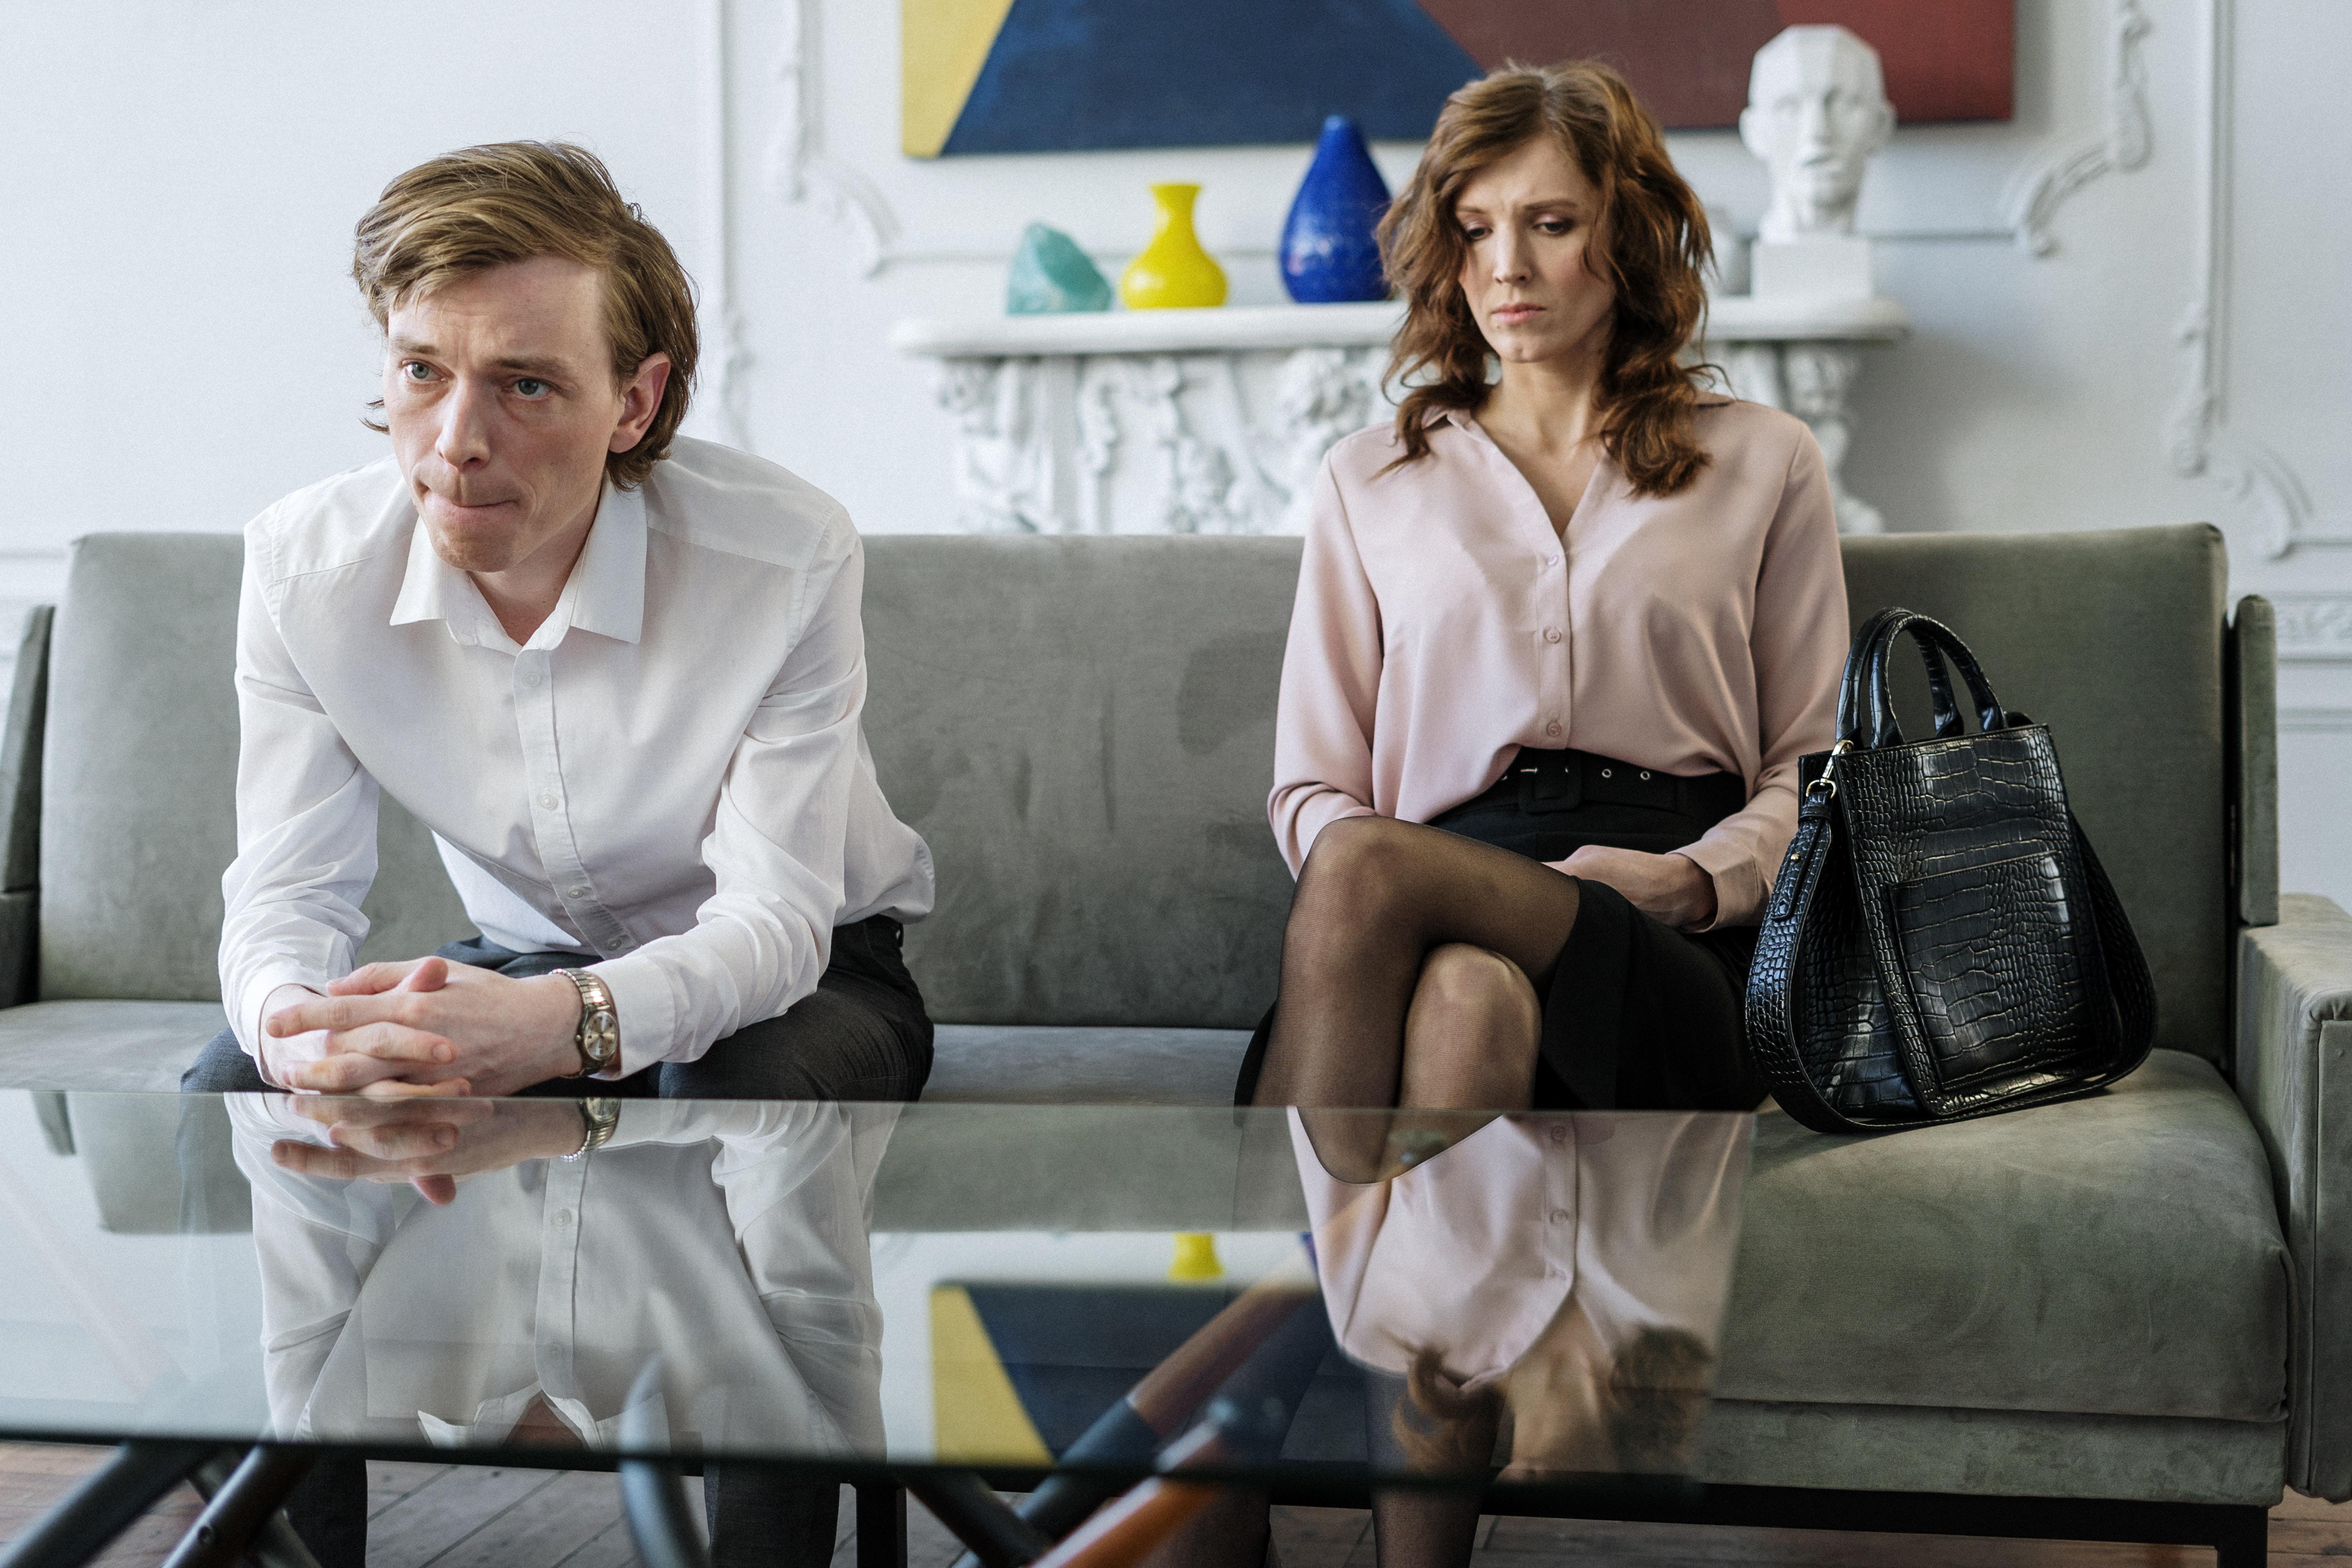
„Mami cu ideile, tati cu finanțele” – unul dintre mesajele (puțin unpolitically correct) din reclama unei bănci la TV m-a făcut să mă gândesc încă o dată la relația cu banii a românilor (și nu numai) și a felului în care aceasta poate să influențeze și relațiile dintre ei, indiferent că vorbim despre prieteni, părinți și copii, familii…
Fiindcă, după cum spunea un prieten recent, „suntem într-o mică recesiune”, am citit puțin și despre felul în care aceasta poate să influențeze relația de cuplu. Și grădina internetului pare să fie plină de articole atât pe tema creșterii ratei de divorț odată cu crizele financiare, cât și pe tema stagnării acesteia, din pricina costurilor ce le presupune un astfel de demers. Până la o analiză aplicată pieței românești, vă traduc câteva dintre ideile pe care le-am găsit online în presa internațională, așa, ca un semnal de alarmă, în cazul în care certurile „din casă” se întețesc în perioada aceasta, să încercați o abordare mai rațională. Rezultatele sondajelor făcute în criza financiară anterioară evidențiază perspective diferite cu privire la modul în care crizele economice pot influența ratele de divorț:
Impactul asupra veniturilor mari:
Un sondaj realizat în 2008 la Londra printre profesioniștii cu venituri mari, inclusiv analiști financiari și brokeri, a indicat o creștere a divorțurilor în timpul declinului economic (Economist, 2008). O explicație propusă este că soții cu venituri mari ar putea opta pentru divorț înainte ca recesiunea economică să reducă semnificativ potențialele acorduri de divorț avantajoase.
Efectul creșterii șomajului:
Cercetările bazate pe date la nivel de comitat din statul Washington în 2010 au relevat o corelație între creșterea șomajului și o creștere a solicitărilor de divorț, în special în timpul recesiunii din 2008. Insecuritatea economică și șomajul pot duce la stres marital și, în unele cazuri, la divorț.
Accesibilitatea și ratele de Divorț:
Un alt sondaj din Regatul Unit în timpul recesiunii din 2008 a sugerat că numărul divorțurilor a scăzut la cel mai mic nivel din 1975. Acest lucru poate indica faptul că provocările economice din timpul recesiunii pot descuraja cuplurile să divorțeze din cauza constrângerilor financiare, determinându-i să rămână împreună.
Impactul asupra veniturilor medii:
• Pentru cei cu venituri medii, legătura dintre ratele de divorț și condițiile economice este mai puțin evidentă. Factori economici precum inflația în creștere și scăderea prețurilor imobiliare pot tensiona căsătoriile, dar pot face și separarea mai complicată, în special dacă activele principale sunt casele (Economist, 2010).
În concluzie, crizele economice pot influența ratele de divorț, dar efectul poate varia în funcție de contextul economic și social.
• Banii și cuplurile necăsătorite
Până la căsătorie însă, tensiuni referitoare la discuțiile legate de bani pot să apară și în cuplurile aflate la început. Una dintre întrebările de la care pot porni aceste certuri este: bugete comune, separate sau ambele? Un studiu citat de CNBC și de alte publicații americane arată că este mai probabil ca cei care își țin banii împreună să aibă o relație de lungă durată. Cercetarea s-a concentrat pe conturile bancare și pe averea lichidă ale participanților la studiu. „Am observat că despărțirea este mai puțin probabilă pentru acele cupluri care își unesc finanțele”, a spus Emily Garbinsky, profesor asociat de marketing și managementul comunicării la Universitatea Cornell, unul dintre autorii studiului. În susținerea acestei idei vine și un sondaj realizat de platforma CreditCards.com din care reiese că aproximativ 43% dintre cuplurile care sunt căsătorite, într-un parteneriat civil sau trăind împreună au active comune. Este cel mai probabil să aibă active comune cei din generația Baby Boomers (49%), urmați de Generația X (48%), versus mileniali, pentru care procentul este de doar 31%.
Totuși, din această cercetare reiese că este bine să comunici. Este mai probabil ca acele cupluri care discută deschis despre bani să fie pe aceeași lungime de undă și să reușească să își atingă obiectivele financiare. Cei care au astfel de discuții reușesc, de asemenea, să își administreze mai bine datoriile decât cei care le țin separate de cuplu. Este foarte posibil, de asemenea, ca acele cupluri care sunt deschise să discute despre bani să evite ceea ce se numește „infidelitate financiară” sau ascunderea de tranzacții sau informații față de partenerii lor. Bărbații se fac cel mai des vinovați de astfel de acțiuni, potrivit CNBC.
Ioana Matei este editor Business Magazin
-
 Una dintre cele mai frumoase ţări europene plăteşte familiile care vor să se stabilească permanent în anumite regiuni. Câţi bani poţi să primeşti?
-
 Povestea unei tinere care în doar doi ani a reuşit sa construiască de la zero o companie cu care face 1 milion de euro
-
 Comisia Europeană a aprobat planul României pentru deblocarea exporturilor de oi şi capre. Ce presupune planul pentru judeţele Tulcea şi Constanţa