
Omer Tetik, Banca Transilvania: După triplarea dobânzilor de anul trecut, vom vedea mai întâi o stabilizare și abia după aceea va urma o scădere graduală și moderată, în următorii ani, dar trebuie să realizăm că dobânzile mici nu vor mai exista
Într-un interviu pentru ZF, Omer Tetik, 49 de ani, CEO al Băncii Transilvania, cea mai mare bancă de pe piață, vorbește despre anul 2023, despre impactul pe care îl are creșterea dobânzilor asupra băncii, dar și asupra clienților, despre sectoarele care vor fi finanțate – vom continua să finanțăm creditele imobiliare, dar selectiv –, despre capitalizarea băncii în noul context de piață (deprecier…
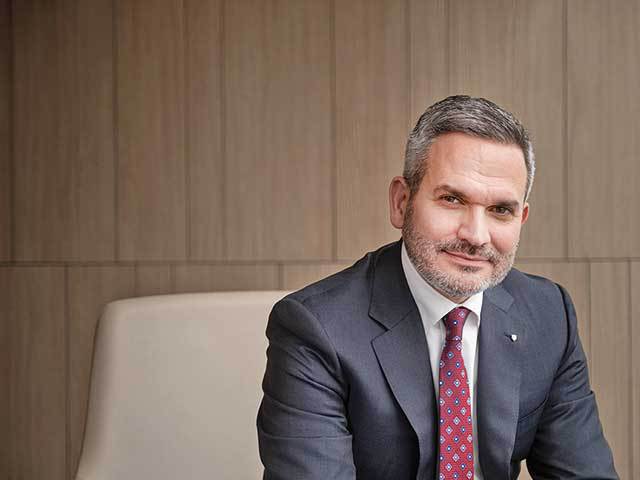
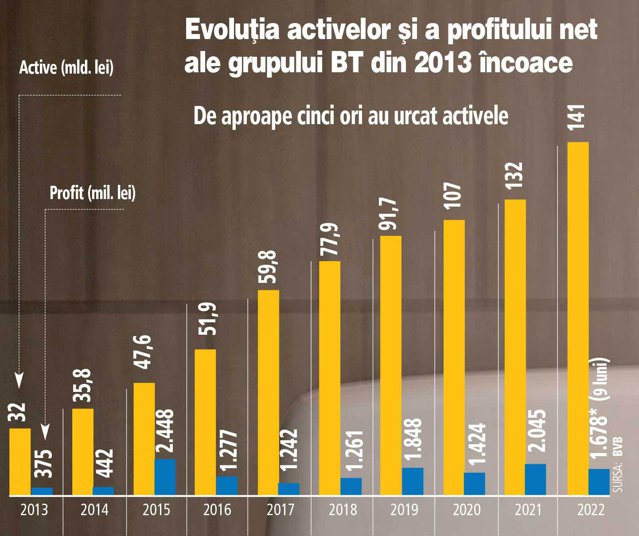
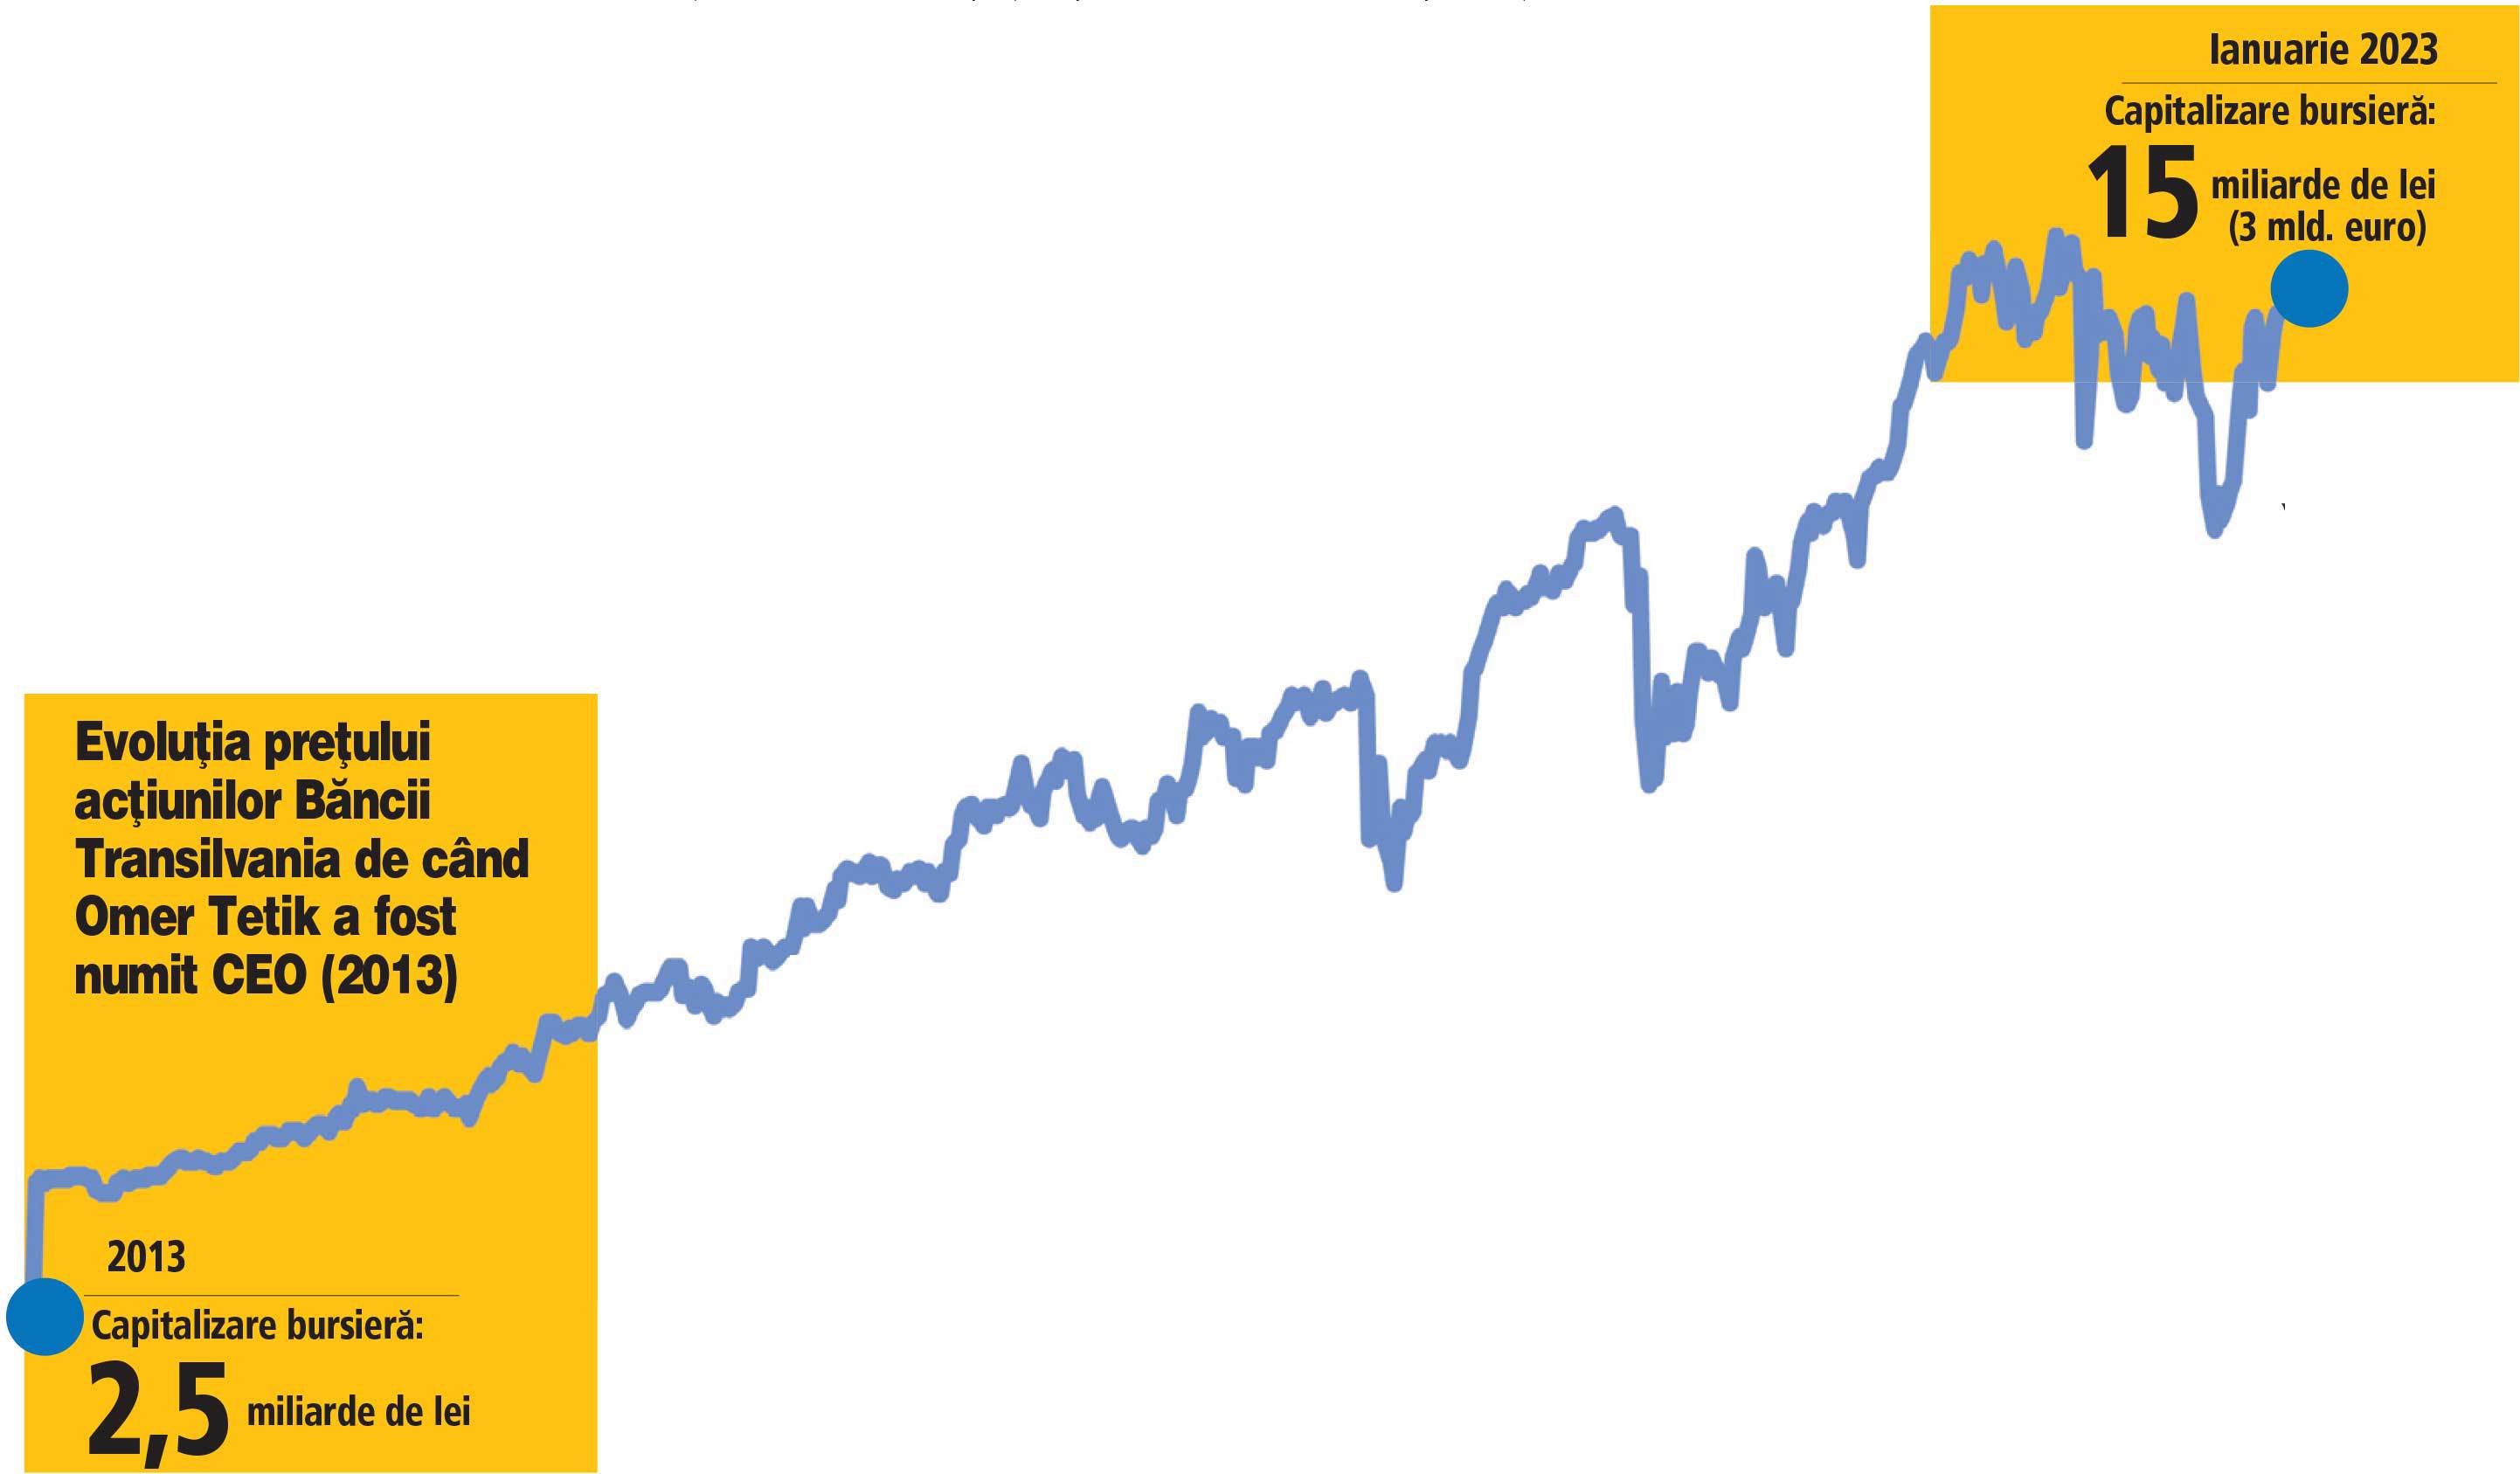
Într-un interviu pentru ZF, Omer Tetik, 49 de ani, CEO al Băncii Transilvania, cea mai mare bancă de pe piață, vorbește despre anul 2023, despre impactul pe care îl are creșterea dobânzilor asupra băncii, dar și asupra clienților, despre sectoarele care vor fi finanțate – vom continua să finanțăm creditele imobiliare, dar selectiv –, despre capitalizarea băncii în noul context de piață (deprecierea portofoliului titlurilor de stat a avut un impact semnificativ) și despre necesitatea unui mediu favorabil investițiilor și creditării – o taxă bancară nu va ajuta pe nimeni. Omer Tetik a fost recrutat în 2013 de Horia Ciorcilă, președintele consiliului de administrație și principalul acționar individual, pentru a fi CEO al Băncii Transilvania, ceea ce a fost o surpriză pe piață, având în vedere că venea de la o bancă mult mai mică, Credit Europe Bank. După aproape zece ani, Omer Tetik este în continuare în fruntea executivă a băncii, perioadă în care banca a făcut trei achiziții bancare, ceea ce a adus-o în poziția de lider al pieței bancare și principal finanțator al economiei României. Activele băncii au crescut de la 32 miliarde de lei la 141 de miliarde de lei, adică 28 de miliarde de euro. Pe bursă valoarea băncii a crescut în zece ani de la 2,5 miliarde de lei la 15 miliarde de lei, adică 3 miliarde de euro. Mandatul lui Omer Tetik continuă, dar acum trebuie să facă față unei noi paradigme economice.
1. Cum a fost anul 2022 pentru bancă, ce a fost bine, unde s-au complicat lucrurile, unde a fost cea mai mare problemă?
A fost un an greu pentru piața financiară, fiind unul dintre cei mai volatili ani pe care i-am traversat în istoria recentă, dar am închis anul bine, chiar mult mai bine decât speram în multe momente din 2022.
Am început anul cu excedent de lichiditate în sistemul bancar, cu dobânzi de 2% la depozitele pe 6 luni, de exemplu, și randamente de 2-3% la titlurile de stat. În doar câteva luni, am gestionat o creștere abruptă a costurilor la care ne finanțăm, de la acel 2% la 7-8% și o creștere radicală a randamentului titlurilor de stat în condițiile în care România este țara europeană cu cel mai mare procent de titluri de stat deținute de bănci. Cresterea randamentelor la titlurile de stat a însemnat deprecierea portofoliului de titluri deținut de bănci, dar și un mare cost de oportunitate – băncile plătesc 7-8% la depozite și primesc 2-3% la titlurile de stat achiziționate acum câțiva ani.
Multe din aceste turbulențe nu s-au văzut în main street, însă au avut un impact puternic asupra băncilor și sistemului financiar. Cred că meritul principal al sistemului bancar în 2022 este că a acționat ca un amortizor, a preluat aceste șocuri și nu le-a transmis mai departe în economia reală.
Am avut multe provocări, destul de diferite. Imediat după începerea războiului din Ucraina,
ne-am confruntat cu anxietatea clienților și apetit pentru retragerile de numerar. O situație similară a fost la începutul pandemiei. BT, fiind singura bancă mare care și-a asumat în continuare procesarea numerarului la scară mare. Am preluat noi povara numerarului – în condițiile în care multe bănci au închis unități sau au limitat folosirea numerarului la ghișee, așa încât unitățile noastre au procesat cantități uriașe de numerar tocmai pentru a-i ajuta pe clienți într-un moment de anxietate, ca să spun așa.
Apoi am început să ne confruntăm cu creșterea costurilor de finanțare, care a afectat destul de puternic cheltuielile, dar și cu o creștere generalizată a altor tipuri de cheltuieli – inclusiv cu o creștere abruptă a costurilor salariale și în general a costurilor legate de funcționarea băncii. Chiar și așa, închidem anul bine.
2. Care a fost impactul creșterii dobânzilor la lei asupra businessului și bilanțului băncii, asupra clienților, fie că sunt companii fie persoane juridice? Unde se simte cel mai rău creșterea dobânzilor?
Această creștere a dobânzilor în lei nu a afectat structural apetitul de a finanța al băncilor, ci mai degrabă costul finanțărilor. Altfel, evident, am avut un impact imediat asupra costurilor noastre și apoi un impact asupra costurilor la care acordăm finanțările noi, iar în plan secundar, asupra costurilor clienților cu finanțări în sold. Dinamica abruptă în special în evoluția dobânzilor la credite a necesitat din partea BT și a clienților noștri un dialog mult mai apropiat și proactiv cu clienții – am ținut aproape de clienți, astfel încât să fim siguri că businessurile lor rămân viabile economic odată cu creșterea costurilor de finanțare.
În multiple segmente de piață, prețurile noastre – atât pentru clienții existenți, cu credite în sold, cât și pentru clienții noi – au crescut cu o amplitudine mai mică decât creșterea costurilor de finanțare ale băncii. Asta s-a întâmplat atât datorită concurenței mari dintre bănci pentru clienții buni din piață, dar și pentru că avem sectoare importante pentru poziționarea noastră în piață, pe care trebuie să ne păstrăm leadership-ul și să ne creștem cota de piață. Mă refer la IMM-uri, agricultură, sectorul medical și, desigur, la creditele retail.
Strict legat de persoanele fizice – retail – am văzut schimbări destul de radicale în comportamentul clienților – un apetit mai crescut pentru economisire, dar și o restrângere a interesului pentru achiziția de imobile – lucru care s-a văzut imediat în volumul finanțărilor ipotecare.
3. Cum au mers programele de creditare cu garanția statului? Există un program specific care ar fi necesar în piață?
Anul 2022 a fost un an record, dacă ne luăm după volumul de credite acordate prin programul guvernamental IMM Invest, comparativ cu 2020 și 2021. Prin BT am acordat aproape 4.700 de credite în valoare de peste 3,1 miliarde lei. Suntem pregătiți să continuăm programul în același ritm și în acest an. Este un program amplu, care impulsionează investițiile, oferă suport unor domenii de interes – cum ar fi agricultura, producția, construcțiile, dar pune accent și pe inovație.
Ne bucurăm să fim partenerul principal al acestor programe și credem că sunt importante pentru economia României – avem nevoie de programe care să genereze creștere economică, prin creșterea accesului la finanțare. În plus, peste tot în lume – pentru companiile mici și medii – costul capitalului este important și un factor de diferențiere. Aceste programe ajută la reducerea costului la care se finanțează firmele mici și medii.
4. Care sunt soluțiile băncii pentru clienții care au probleme – companii și persoane fizice?
BT a fost întotdeauna alături de clienți – acesta a fost un diferențiator pentru noi, încă de la criza economică din 2008. Important pentru client este ca, imediat ce observă dezechilibre cu impact în zona financiară, să considere banca un partener și să apeleze pentru a găsi împreună soluții. Scopul este să ajutăm clienții să treacă cu bine peste perioada în care veniturile sunt diminuate. Lucrăm cu un toolkit care conține mai multe posibile soluții – diminuarea temporară a sumelor lunare de plată, scăderea de preț, prelungirea maturității sau reeșalonarea restanțelor.
5. Cum gestionează banca portofoliul de titluri de stat afectat de creșterea dobânzilor și care în final are impact asupra capitalului?
România este țara europeană cu cea mai mare expunere pe finanțarea statului – 25% din activele băncilor sunt plasate în finanțarea acestuia. În cazul nostru, ne-am asumat o expunere și mai mare pe finanțarea statului, însă am căutat să ne protejăm de contextul întoarcerii curbei randamentului și mai ales să avem o scadență medie mult mai scurtă, de aproximativ trei ani.
Faptul că am optat – asumat – pe scadență scurtă ne-a ajutat ca deprecierea totală a portofoliului să fie mult mai mică, însă impactul este totuși mare și vine atât, în special, din costul de oportunitate al faptului că plătim clienților dobânzi mult mai mari la depozite decât randamentele pe care le obținem la titluri.
În momentul de față sunt câteva lucruri care sunt minusuri ale pieței de titluri de stat și instrumente financiare în general, care ne afectează și pe noi. În primul rând, ar fi ideal ca statul să își corecteze deficitele printr-o colectare mai eficientă a impozitelor, iar apoi să își finanțeze deficitul în principal în moneda națională pentru că astfel gestionează mai bine riscuri ulterioare legate de cursul valutar și datoria publică în sine. Însă piața de titluri de stat din România este mică și nu are adâncime, principalii actori din piață sunt băncile și fondurile de pensii – astfel, finanțarea în lei nu este posibilă întotdeauna, mai ales la volumele pe care le cere deficitul actual.
În perioade de incertitudine economică, instabilitate sau recesiune, este foarte important ca băncile să aibă la dispoziție resurse cu care să finanțeze economia și, astfel, relansarea economică, precum și începerea unui nou ciclu de creștere.
Deprecierea portofoliului de titluri, generată de creșterea dobânzilor, consumă din aceste resurse și acum vedem că băncile mari sunt preocupate să emită obligațiuni subordonate, care pot fi asimilate capitalului și folosite pentru creșterea creditării. Cred că este foarte important să vedem atât o dezvoltare a pieței titlurilor de stat, dar mai ales o stabilitate a cotațiilor. Cum spuneam, pentru asta este nevoie de îmbunătățirea colectării și reforma cheltuielilor publice.
6. Ce se întâmplă cu programul de 4,4 miliarde de lei de emitere de obligațiuni pentru necesarul de capital?
Acționarii BT au aprobat un cadru general pentru emiterea de obligațiuni subordonate, eligible MREL. Cadrul include o sumă maximală, în limita căreia avem flexibilitate astfel încât să obținem cele mai favorabile condiții din piață. Mai ales că discutăm de un program pe mai mulți ani, noi neavând nevoie imediată de aceste resurse nici pentru capitalizarea băncii, nici pentru lichiditate, având un loan to deposits ratio foarte bun. Avem ambiții privind creșterea băncii și consolidarea Grupului Financiar BT. Pentru a susține această creștere avem nevoie de toate resursele disponibile (inclusiv de capital atras prin obligatiuni). Vom decide în funcție de condițiile pieței când putem obține cele mai bune prețuri pentru aceste emisiuni. Nu ne grăbim.
7. Banca are nevoie de o majorare de capital sau își va asigura capitalul prin obligațiunile subordonate?
La BT am crescut accelerat și vom continua să creștem – în ultimii 10 ani am crescut portofoliul de credite în sold de peste patru ori, de la 15,5 mld. lei la 64,4 mld. lei. Pentru a susține această creștere am capitalizat profituri de peste 5,1 miliarde de lei.
Avem planuri ambițioase de creștere și pentru anii următori, iar pentru a le susține vom avea nevoie de capital – care poate să vină din încorporarea profiturilor sau emisiuni de obligațiuni. Probabil va fi un mix.
Este important și pentru economia românească, și pentru întreaga populație ca băncile să fie profitabile și bine capitalizate, astfel încât să poată finanța relansarea economică prin acordarea de credite.
Cele 5,1 miliarde cu care ne-am capitalizat în ultimii ani este o sumă imensă, care are un efect multiplicator mult mai mare la finanțarea economiei, cu acest capital suplimentar noi având posibilitatea să acordam credite – pentru economie – de zeci de miliarde de lei.
8. Care sunt primele estimări pentru 2023? Ce spun analiștii băncii în privința datelor macro?
În 2022 am asistat la o schimbare fundamentală a mediului macroeconomic, genul de schimbare radicală care se întâmplă la câteva zeci de ani. Am trecut de la un mediu economic bazat pe dobânzi foarte mici, inflație redusă și globalizare la un mediu economic în care avem hiperinflație, dobânzi crescute și near shoring. Este o schimbare fundamentală și structurală, iar noile repere economice sunt aici pentru o perioadă lungă de timp. Este o schimbare de paradigmă cu care trebuie să ne obișnuim și la care trebuie să ne adaptăm. Schimbarea acestor repere mari – inflație și dobânzi – evident că va influența și alți indicatori din economie, de la prețurile activelor imobiliare la consumul privat.
9. Care sunt prognozele pentru bancă pentru 2023?
Suntem optimiști în ceea ce privește evoluția BT în 2023, dar avem un optimism precaut. Ca să folosesc o metaforă – mergem pe gheață, așa că preferăm să mergem cu pași mici. Dar mergem înainte.
Suntem bine poziționați în relația cu clienții noștri pe mai multe segmente și vedem că banca este apreciată de clienți și le place să lucreze cu noi. Avem o poziție foarte bună pe piața micro, IMM și middle corporate, dar și pe sectoarele specializate – medical și agro. Unele dintre acestea vor beneficia de investiții publice și de fonduri europene, iar noi vrem să capturăm aici valoare. Avem un decalaj mare față de Europa de Vest în ceea ce privește sectorul medical – este nevoie de investiții, iar noi avem know-how-ul necesar pentru a ajuta clienții. Un alt subiect important pe agenda publică este securitatea alimentară – noi suntem lideri în finanțarea agro și vom crește în continuare și vom beneficia de investițiile majore care urmează și aici.
Pe retail avem câteva zone în care am ajuns la network effects – BT Pay este aplicația de banking și payments cu cei mai mulți utilizatori din România, iar programul STAR este cel mai mare ecosistem de comercianți și carduri de credit. Avem potențial mare să creștem pe segmente acoperite de companiile din Grupul BT – de la leasing la pensii sau asset management. Suntem optimiști, deși, cum am menționat, ne așteptăm ca volatilitatea și schimbarea fundamentală a reperelor macroeconomice să fie de durată. Avem cea mai bună echipă și cei mai atașați clienți. Asta este cel mai important în banking și în servicii, în general.
10. Cum vor evolua dobânzile la lei? Când se va vedea o stabilizare? Când vor începe să scadă?
Cum spuneam, credem că în 2022 am văzut o schimbare radicală și de durată a reperelor macroeconomice – o schimbare de paradigmă – și nu cred că vom reveni prea curând la statu-quoul de dinainte de 2022. Dobânzile la lei depind inclusiv de mulți factori externi, pe care nu îi putem estima exact, însă este puțin probabil să scadă radical, chiar și într-un scenariu ideal. De aceea credem că scenariul cel mai posibil este o stabilizare – pe care o vedem deja -, urmată de o scădere graduală și moderată, în următorii ani.
11. Ce sectoare sunt vizate de bancă pentru creditare în 2023?
Banca Transilvania va continua să fie finanțatorul principal al economiei românești și avem în vizor majoritatea sectoarelor. Evident, IMM-urile și firmele medii sunt în atenția noastră pentru că aici avem competențe unice în piață și rețeaua noastră vastă ne ajută să ajungem unde alte bănci nu ajung.
În plus, ne uităm la agrobusiness și la domeniul medical, în ambele zone avem o poziție foarte bună. Venim cu soluții viabile pornind de la specificul fiecărui sector și vrem să profităm de nevoile imense de finanțare care există aici. Suntem, de asemenea, principali finantațori ai creditului comercial – inclusiv prin programele noastre de factoring și reverse factoring și vrem să creștem în continuare.
Pe retail avem o poziție foarte bună pe piața cardurilor și a plăților. Avem cea mai atractivă rețea de comercianți și cel mai bun program de loialitate construit în jurul comercianților – asta ne va ajuta să creștem în continuare în zona cardurilor de credit – zona pe care o vedem rezistentă, chiar dacă apetitul pentru alte tipuri de credite va scădea.
12. Care este apetitul băncii pentru zona imobiliară în 2023 – finanțarea dezvoltatorilor și credite pentru persoanele fizice?
Vom finanța în continuare proiecte imobiliare. Pentru selecție ne uităm la capacitatea și experiența dezvoltatorilor în livrarea de proiecte, la finanțarea proiectelor de reconversie urbanistică și a celor cu grad ridicat de eficiență energetică. De asemenea, este important să vedem proiecte care aduc valoare adăugată din punct de vedere urbanistic sau social în localitățile în care sunt dezvoltate. Pe scurt, ne uităm la proiecte de calitate, care să fie viabile în condițiile în care preferințele oamenilor se mută către o calitate crescută a spațiilor de locuire.
În ceea ce privește finanțarea achizițiilor de către populație, aceasta continuă și avem apetit să mergem înainte, însă încetinirea cererii este evidentă – atât pe fondul incertitudinii, cât și având în vedere creșterea IRCC, care reduce suma la care oamenii se încadrează. Continuăm creditarea imobiliară, condițiile sunt destul de standardizate la toate bancile, diferențiatorii în piață sunt mai degrabă calitatea serviciilor și dobânda de acordare.
13. Care mai este apetitul băncii pentru o nouă achiziție bancară sau de portofoliu de credite, depozite, clienți?
Ca în ultimii ani, suntem deschiși și atenți la eventuale oportunități de achiziții – fie în banking, fie în domenii complementare, însă acum nu suntem în discuții active.
14. Care sunt țintele pentru activitatea de leasing după achizițiile făcute?
Avem trei obiective majore și foarte ambițioase de la leasingul BT – să devenim lideri și pe piața de leasing, să creștem gradul de utilizare a leasingului de către clienții Grupului BT și să încurajăm tranziția către economia verde.
Am făcut în ultimii ani trei achiziții – ERB Leasing în 2018, Idea::Leasing în 2021, urmată de Țiriac Leasing anul trecut, pentru care vom anunța în curând fuziunea cu BT Leasing. Fiecare în parte vine cu ceva și ne ajută cu unul dintre obiectivele menționate.
15. Peste tot în Europa se introduc taxe suplimentare de impozitare, iar acum se discută impozitarea suplimentară a profiturilor băncilor. Care este situația în România?
Discuții au fost în mai multe țări din Europa, însă aparent sunt mai multe dezavantaje decât avantaje, iar beneficiile sunt limitate. Deocamdată, un număr extrem de restrâns de state au adoptat măsuri concrete și au introdus asemenea taxe. România este o țară emergentă, are nevoie de capital ca să se dezvolte. Ca să construim spitale, școli, drumuri cu fonduri europene avem nevoie de cofinanțare. Cu alte cuvinte, avem nevoie de investiții publice în infrastructură și de investiții private în sectorul medical și agricol. Ca să creștem speranța de viață și calitatea vieții avem nevoie de investiții în domeniul medical de stat și privat. Pentru a ne îmbunătăți securitatea alimentară și pentru a scădea prețul alimentelor avem nevoie de investiții în agricultură și în procesarea alimentelor.
Pentru asta băncile trebuie să fie bine capitalizate, ca să poată finanța sectorul privat și să poată cofinanța investițiile publice. În plus, proiectele din PNRR au nevoie de cofinanțare, altfel nu se vor putea implementa.
În sistemul bancar, profitul este o sursă de capital pentru că profiturile sunt capitalizate. Ca să vă faceți o idee – cu niște cifre aproximative – în condițiile cerințelor de capital actuale, care sunt foarte stricte, doar la BT este nevoie să capitalizam peste 1 miliard de lei în fiecare an, doar ca să putem crește finanțarea cu aproximativ 10% pe an.
Profitul care se capitalizează, al băncilor în general, aduce posibilități crescute de finanțare din partea băncilor, iar cu această finanțare suplimentară se realizează investiții și se generează creștere economică.
Âsta este rolul băncilor – de multiplicatori în economie, care să susțină creșterea economică, investițiile și dezvoltarea. România are nevoie de investiții, iar pentru a finanța investițiile avem nevoie de bănci bine capitalizate și profitabile.
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi
-
 Rafinăriile europene rămân fără petrol saudit luna viitoare. Saudi Aramco suspendă livrările pe fondul atacului cu drone de săptămâna trecută a conductei East-West
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?