
O șansă de 200 de miliarde de euro este pe masa României. Va profita de ea?
În ultimii cinci ani în România nu s-a mai montat nicio turbină eoliană. În ultimii cinci ani producția de gaze a României a scăzut cu 20%. În ultimii trei ani România a devenit importator net de energie. În ultimul an,…
În ultimii cinci ani în România nu s-a mai montat nicio turbină eoliană. În ultimii cinci ani producția de gaze a României a scăzut cu 20%. În ultimii trei ani România a devenit importator net de energie. În ultimul an, România a plătit pentru gazul rusesc un miliard de dolari, triplu față de 2020.
În acest moment, gazul care zace degeaba îngropat în Marea Neagră valorează peste 200 de miliarde de euro. Acum, proiectele de energie verde care pot deveni realitate adună 10 miliarde de euro. Investitorii sunt aliniați. După atâtea oportunități pierdute, își mai permite România să rateze încă o șansă istorică în energie?
„Nu este vorba despre cât mai putem noi aștepta, OMV Petrom, ci despre cât mai poate așteapta România. Acum România importă 30% din necesarul de gaz, iar la finalul deceniului ar putea ajunge la 50%. Și nu trebuie să fie așa. Deci întrebarea reală este cât mai așteaptă România“, a spus Christina Verchere, CEO al OMV Petrom, întrebată fiind dacă răbdarea OMV, grupul austriac care deține pachetul de control din OMV Petrom, ajunge la final în ceea ce privește implicarea în proiectul Neptun Deep din Marea Neagră.
OMV Petrom este unicul producător local de petrol și gaze. Din 2008, compania alături de americanii de la ExxonMobil au început dezvoltarea blocului Neptun Deep din Marea Neagră, până în 2016 peste 1,5 miliarde de euro fiind investite în operațiuni de explorare la mare adâncime. În 2018 însă, statul român a decis modificarea Legii Offshore, lucru care ulterior a dus la blocarea proiectului și exitul americanilor din Neptun Deep. „Dacă aveam Legea Offshore corectă în 2018, Neptun Deep ar fi produs până la finalul acestui an. Doar asta ne arată cât de important este să avem legislația corectă. Proiectul doar așteaptă legislația pentru a începe dezvoltarea.”
Timingul este incredibil. Odată cu invadarea Ucrainei de către Rusia, gazul a devenit un bun de lux, fiind zile în care acesta s-a tranzacționat la uluitorul preț de 3.500 dolari pe mia de metri cubi. Doar pentru comparație, prețul de import al României pentru gazul rusesc era în decembrie, anul trecut, de circa 445 de dolari pe mia de metri cubi. Desigur, de la începutul războiul, prețul gazului a fluctuat în funcție de presiunea din conductele de transport, dar la mijlocul săptămânii trecute, la Bursa de la Viena, acolo unde este indexată și producția românească de gaz natural, prețul era de circa 97 de euro pe MWh. La acest nivel de preț, rezervele de gaze din Marea Neagră, evaluate la 200 de miliarde de metri cubi, ar avea o valoare de piață de peste 200 de miliarde de euro.
Din această pungă de 200 de miliarde de metri cubi, care înseamnă consumul intern al României timp de 16-17 ani, 80 de miliarde de metri cubi sunt în blocul Neptun Deep, acolo unde operator va fi OMV Petrom, jumătate din producție urmând să îi revină statului român, prin Romgaz. La începutul săptămânii trecute, Romgaz a anunțat pe Bursa de la București că se îndreaptă spre finalul tranzacției cu gigantul Exxon privind achiziția participării americanilor în proiectul de gaze de la Marea Neagră. Valoarea tranzacției este de 1,06 mld. dolari, iar Romgaz trebuie să depună o garanție de 106 mil. dolari imediat. Conducerea Romgaz a menționat că finalizarea tranzacției va avea loc în trimestrul al doilea.
„Ne ia 9-12 luni pentru decizia finală și apoi patru ani până la primul gaz. Asta arată cât de mult contează climatul investițional. Astfel de proiecte durează foarte mult“, a mai spus Verchere. Potrivit primelor estimări, lansarea proiectului ar putea genera în prima fază investiții de 4 miliarde de euro.
„România va avea gaze și din alte surse iarna viitoare, inclusiv din Marea Neagră. Exploatarea gazelor din Marea Neagră a început deja, de către cei de la compania Black Sea Oil & Gas (proiectul din zona de mică adâncime a Mării Negre). Se fac deja teste pentru a introduce prima moleculă de gaz în sistemul național de transport. Începând de anul acesta vom avea un miliard de metri cubi de gaze în plus. Cei de la Romgaz vor finaliza în cel mai scurt timp preluarea perimetrului Neptun Deep, de la cei de la Exxon. Prin această tranzacție, cei de la Romgaz preiau și tehnologia și contractele aferente pentru începerea lucrărilor, ca în 2026 să avem deja gaze naturale, pentru a fi folosite cât mai mult în România”, a anunțat la rândul său, pe Facebook, Virgil Popescu, ministrul energiei.
Astfel, în cinci ani de zile, România promite să facă ce nu a reușit în 30 de ani. Ce riscă dacă ratează și această șansă? În mod ilogic, România va alimenta conturile intermediarilor Gazprom, sabotându-și conștient un statut unic la nivel european, acela de producător semnificativ de gaze naturale. Mai mult, în contextul tranziției energetice, fenomen accelarat chiar de războiul de la graniță, gazul va juca un rol cheie în domenii precum hidrogenul sau producerea de energie electrică cu emisii reduse de carbon. Dacă alege din nou să nu facă nimic, producția de gaz natural a României va continua să scadă. Doar în ultimii cinci ani, România a pierdut 20% din producția sa internă de gaz natural, iar pentru anul acesta OMV Petrom deja a anunțat că va extrage cu 10% mai puține gaze. OMV Petrom asigură jumătate din producția internă de gaze naturale, așa că impactul este major. Dar mai sunt și alte cifre care ar trebui să scoată din amorțeală o clasă politică expertă în documente strategice, dar nu în proiecte concrete. Anul trecut, importurile de gaz ale României, în proporție de peste 80% din Rusia, au fost de 3,7 miliarde de metri cubi, o creștere în volume de aproape 70%, după cum arată calculele BM făcute pe baza datelor Autorității Naționale de Reglementare în domeniul Energiei (ANRE). Mai departe, consumul intern de gaze a crescut cu circa 2%, până la 12,2 miliarde de metri cubi, producția scăzând la 8,6 miliarde de metri cubi, un minim istoric raportat de România. Problema este că ascensiunea făcută de importuri s-a suprapus peste scumpirea istorică a gazului. Concluzia? Factura României pentru gazul importat a ajuns la peste 1 miliard de dolari, aproape triplu față de nivelul din 2020 când s-a achitat un preț de 365 de milioane de dolari, potrivit calculelor BM. Iar dependența energetică nu se poate traduce decât în prețuri tot mai mari și în pârghii firave de intervenție în sprijinul consumatorilor.
 „Nu este vorba despre cât mai putem noi aștepta, OMV Petrom, ci despre cât mai poate așteapta România. Acum România importă 30% din necesarul de gaz, iar la finalul deceniului ar putea ajunge la 50%. Și nu trebuie să fie așa. Așa că întrebarea reală este cât mai așteaptă România.“
Christina Verchere,CEO al OMV Petrom
„Șocul costului energetic și puseul inflaționist își pun, nemijlocit, amprenta asupra puterii de cumpărare, ceea ce va subția o putere de cumpărare deja fragilă. Pe cale de consecință, consumul, vector primordial al creșterii economice, se mișcă pe o gheață foarte subțire în 2022”, spune Bogdan Nichișoiu, rating manager, Coface România, într-un răspuns acordat publicației noastre în urma unei solicitări privind consecințele pe care le-ar putea avea asupra economiei creșterea barilului de petrol la 300 de dolari, după cum a amenințat recent un politician de la Kremlin. Potrivit lui lui Nichișoiu, contribuția „șocului energetic” în alimentarea puseului inflaționist este deja materială, iar un nivel atât de ridicat al costului energiei nu ar face decât să înrăutățească o situație deja îngrijorătoare. „Cred că este rezonabil să ne gândim la o încetinire a creșterii economice, nu aș exclude deloc, într-un cadru mai larg, scenariul stagflației”, mai precizează el. Dincolo de măsurile punctuale de protecție a consumatorilor, deciziile reale sunt întotdeauna cele îndreptate spre corectarea dezechilibrelor din zona ofertei, iar aici România are încă resurse semnificative. „Pe termen lung (5-10 ani), trebuie să țintim indepedența energetică atât la nivelul spațiului european – și aici nu putem decât să aplaudăm inițiative recente ale Comisiei Europene precum RePowerEU – cât și la nivel intern. Astfel de schimbări majore de paradigmă necesită însă prezența statului ca dirijor al acestor schimbări profunde. Prin legislație, prin cadru fiscal, prin investiții în infrastructură de transport, doar să numim sumar câțiva astfel de vectori”, subliniază reprezentantul Coface.
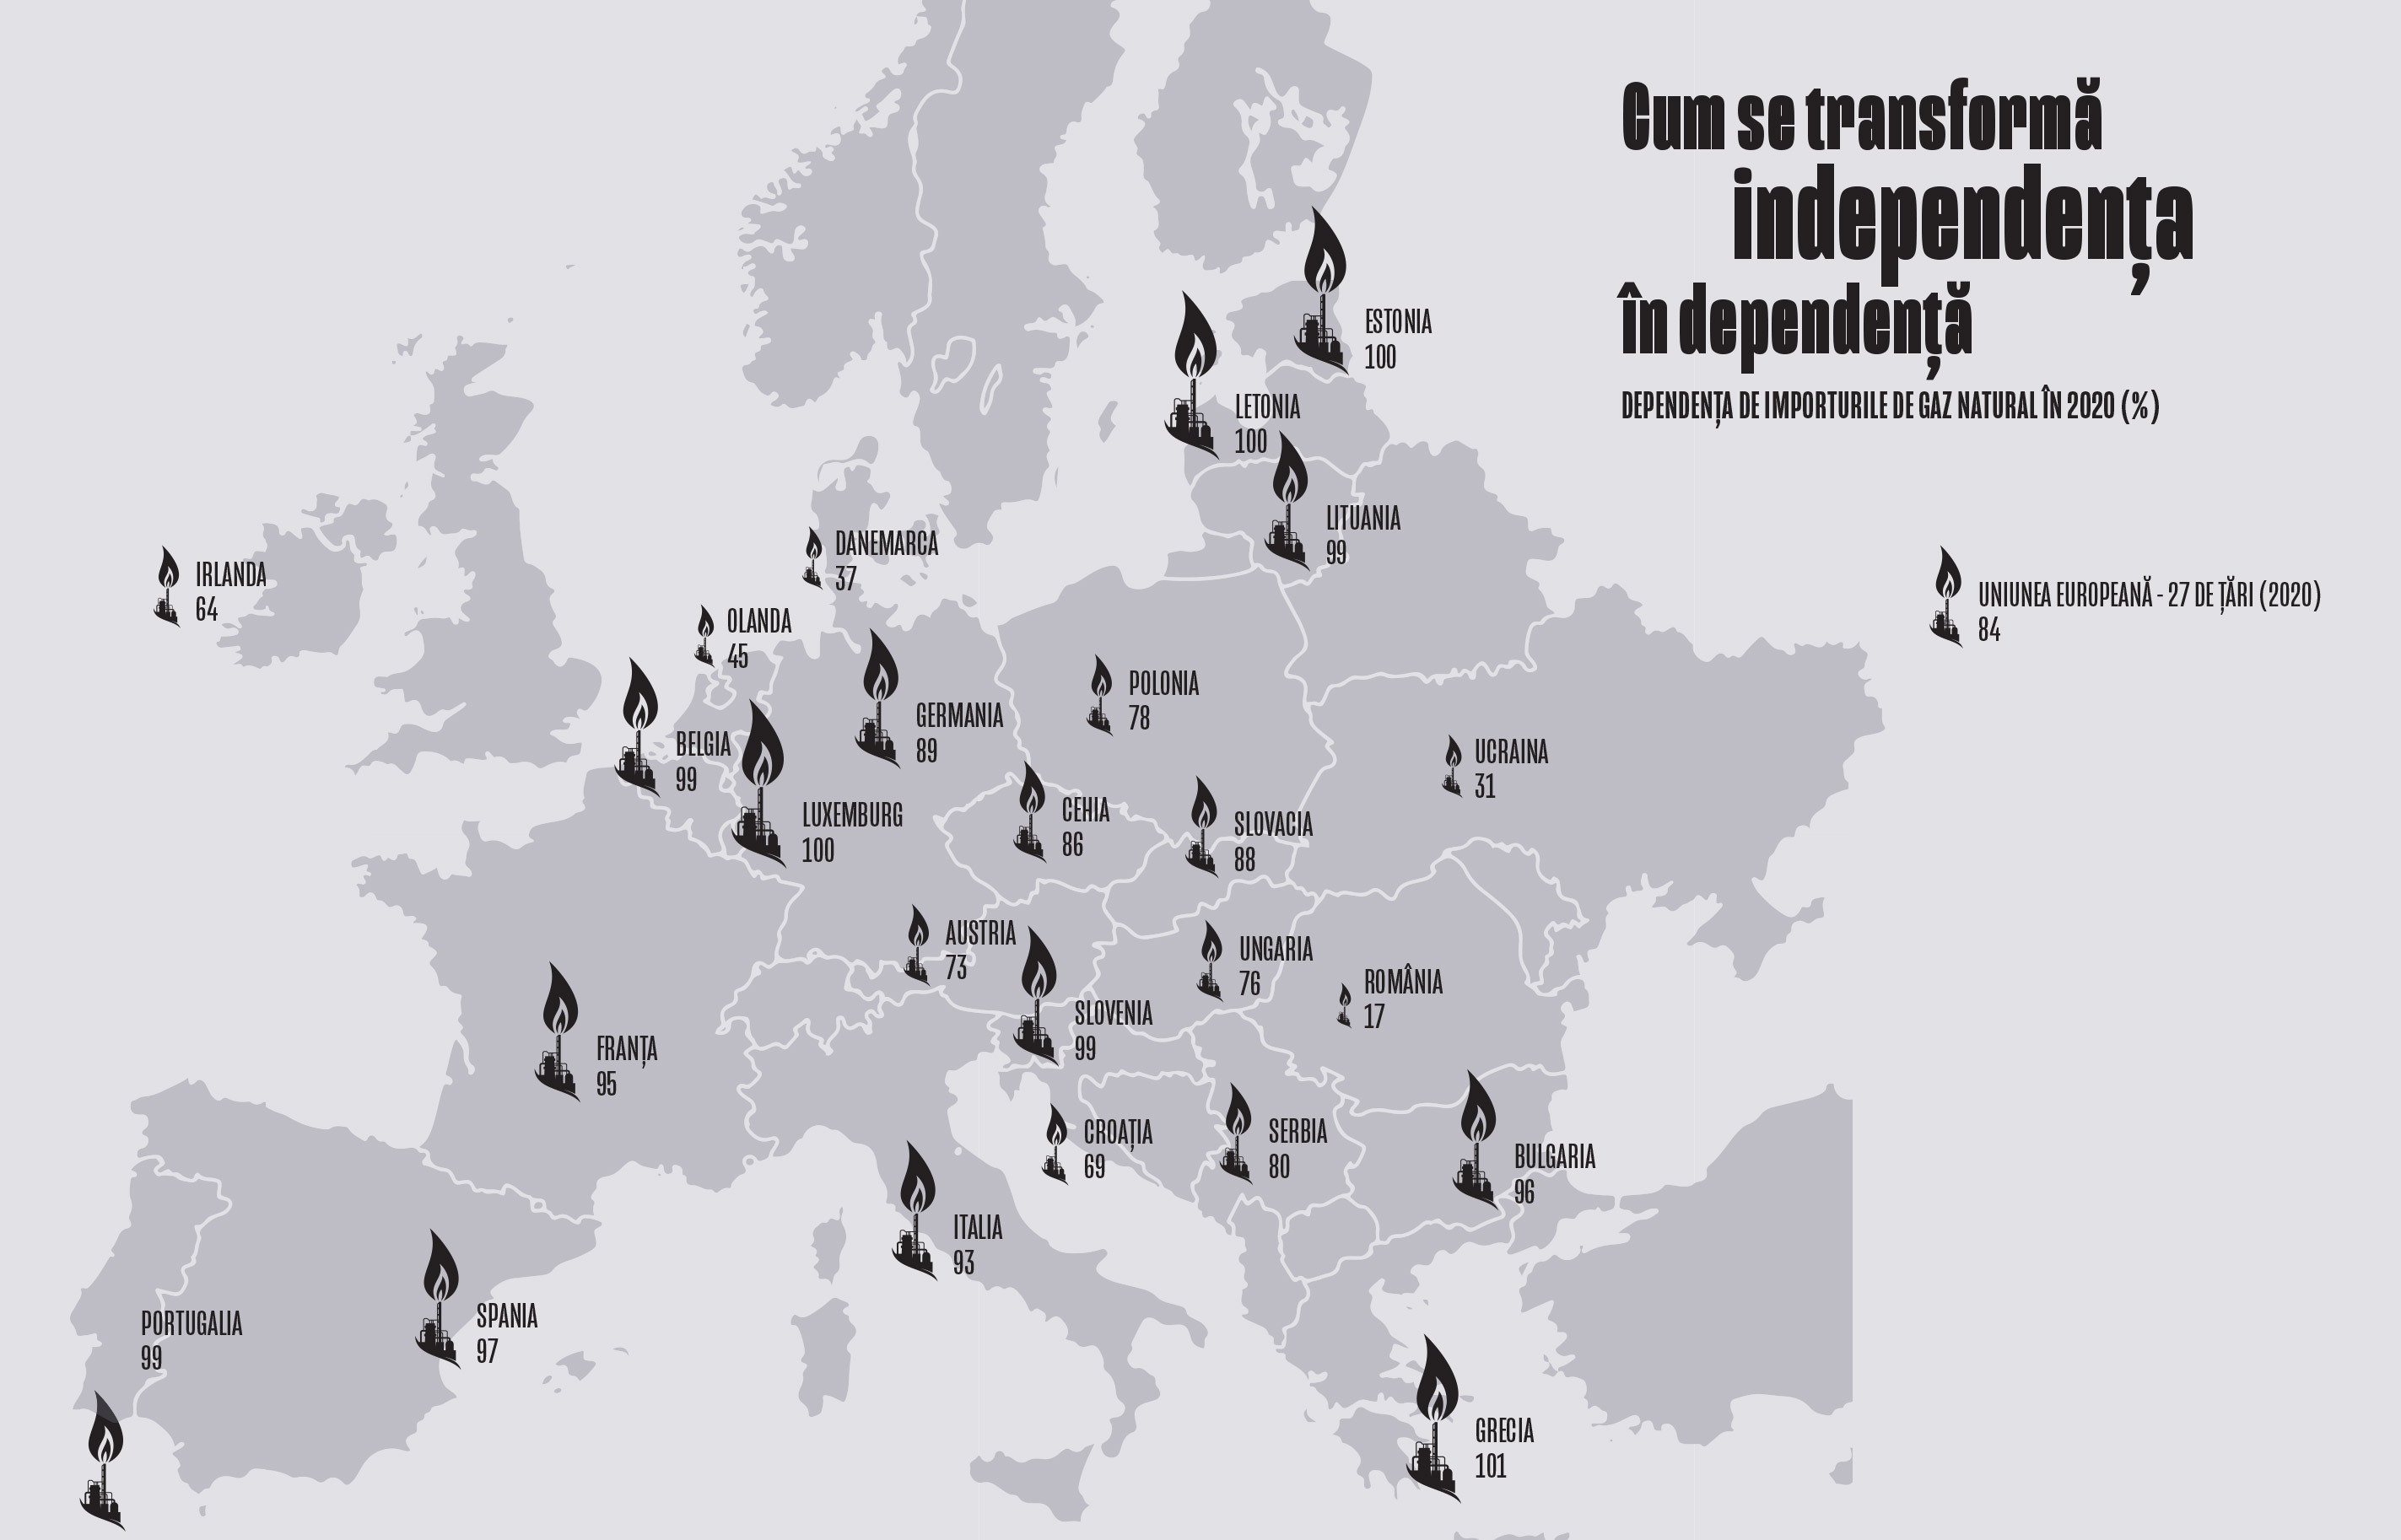
UE importă 90 % din consumul său de gaze, aproximativ 45 % din importuri fiind din Rusia, acest procentaj fiind diferit de la un stat membru la altul. Importurile din Rusia reprezintă, de asemenea, 25% din importurile de petrol și 45% din importurile de cărbune, arată datele Comisiei Europene. În contextul marcat de războiul din Ucraina, CE a prezentat liniile generale ale unui plan, REPowerEU, menit să diminueze drastic această dependență în următorii 10 ani, dar și să atenueze pe termen scurt povara facturilor la energie, amplificată de conflictul ruso-ucrainean. „REPowerEU va încerca să diversifice aprovizionarea cu gaze, să accelereze intro-ducerea gazelor din surse regenerabile și să înlocuiască gazul pentru încălzire și producerea de energie electrică. Astfel, până la sfârșitul anului, cererea UE de gaz rusesc s-ar putea reduce cu două treimi“, a anunțat recent Comisia Europeană. Dar acest context creează șanse pentru gazul românesc, dacă este extras în următorii cinci ani. „Să trecem cât mai repede la surse regenerabile de energie! Sursele regenerabile de energie sunt ieftine, curate și potențial nelimitate și, în loc să finanțeze industria combustibililor fosili în altă parte, creează locuri de muncă aici. Războiul pe care îl duce Putin în Ucraina demonstrează urgența accelerării tranziției noastre către o energie curată“, spunea recent Frans Timmermans, vicepreședintele executiv pentru Pactul verde european.

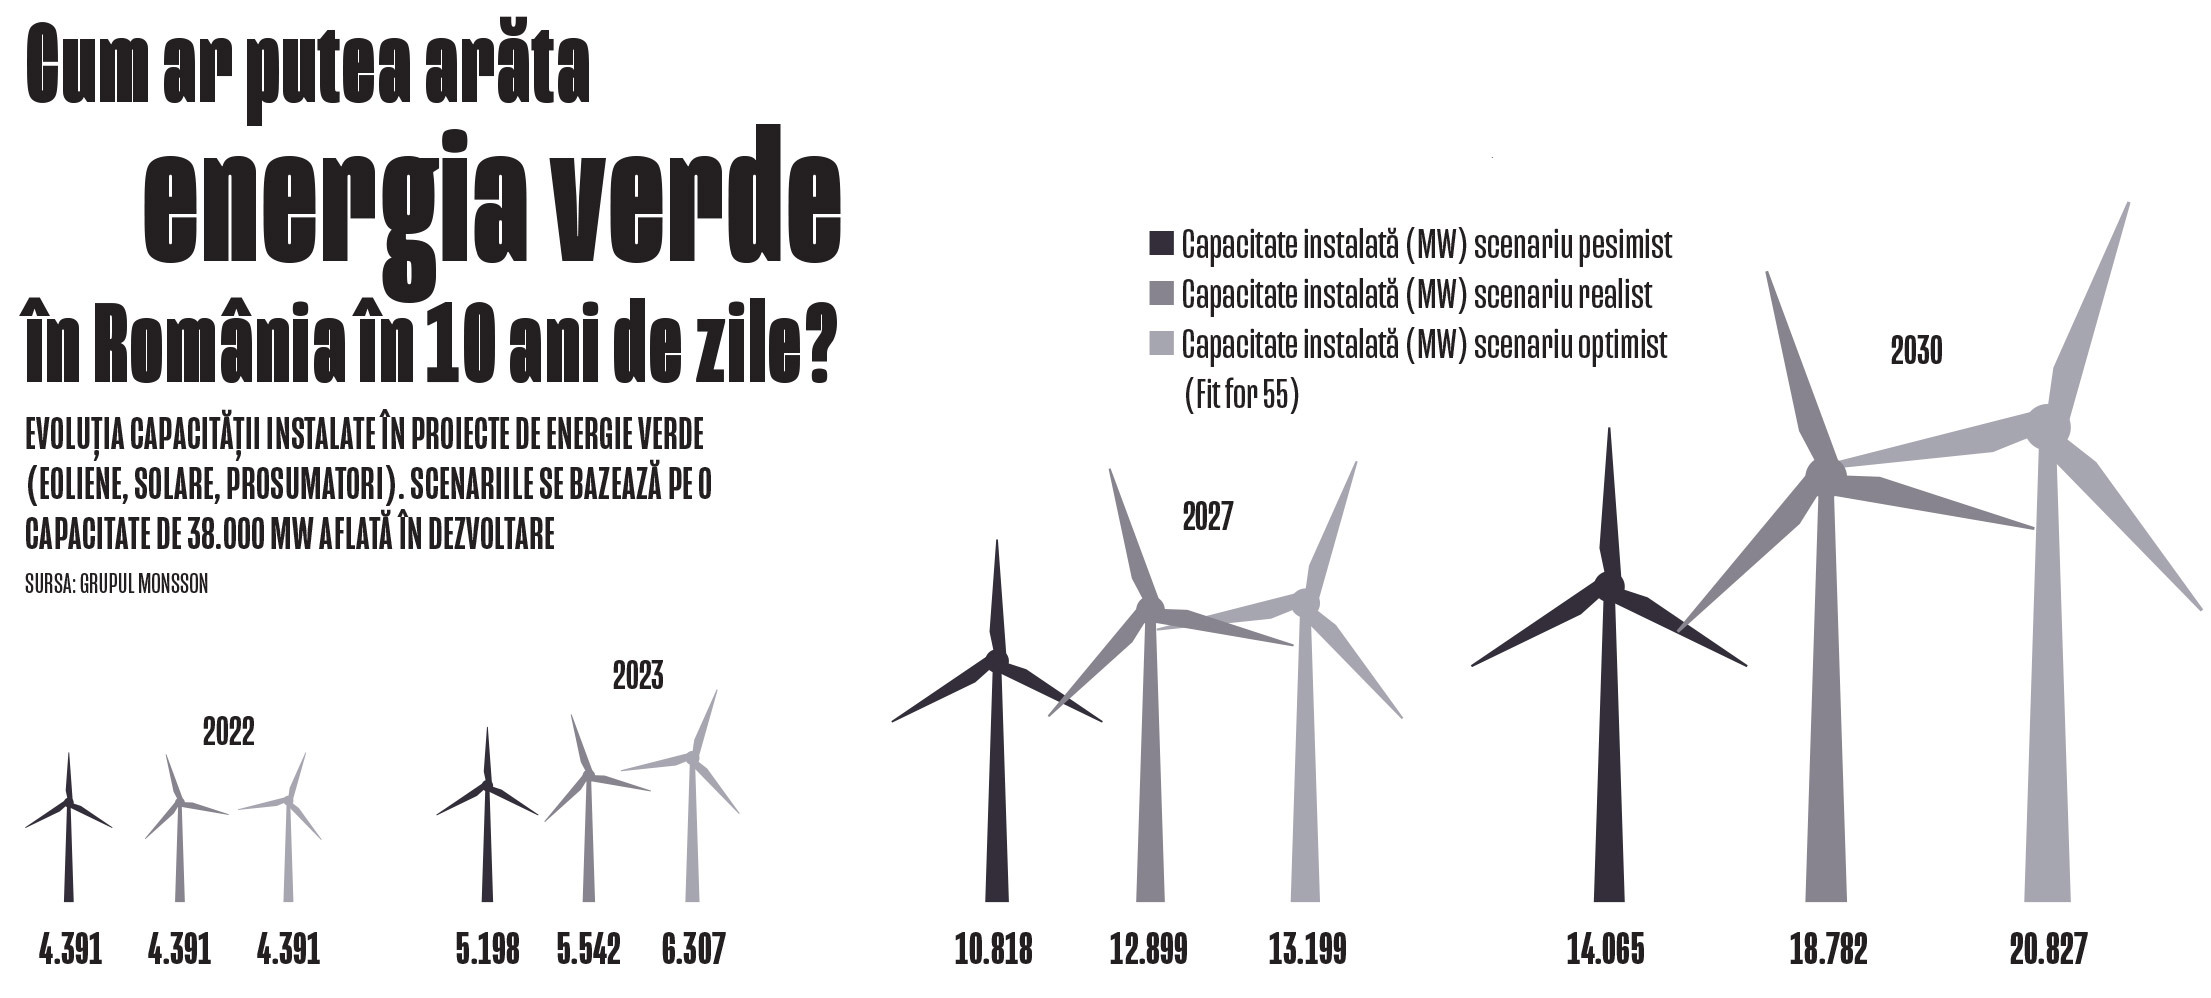
Energia verde este astfel, după gaz, al doilea segment energetic cu poțential enorm de dezvoltare pe care România îl are la îndemână pentru a-și echilibra deficitul de producție și pentru a redeveni exportator de energie în regiune. Ce arată însă statisticile europene? Dacă în 2016, România avea 3.028 MW montați în energie eoliană, anul trecut România avea 3.029 MW montanți în parcuri de mori de vânt, piața locală reușind uimitoarea performanță de a nu face absolut nimic în acest domeniu cheie în ultimii cinci ani de zile. Pentru următorii 5-10 ani însă, oamenii din piață spun că potențialul este enorm. Investitorii în energia verde din cel de-al doilea val spun la unison că bani sunt, România este extrem de atractivă prin profiturile pe care le poate întoarce, singurul lucru de care au nevoie fiind păstrarea regulilor jocului în timpul jocului. La fel ca la gazul natural, de altfel, acolo unde legislația a fost schimbată tot peste noapte. Într-un scenariu pesimist, dintre toate proiectele care se află acum în dezvoltare, circa 38.000 MW în eoliene și solare, în următoarea decadă România ar putea acomoda circa 14.000 MW, echivalentul în capacitate a 10 centrale de la Cernavodă. Această capacitate, la un factor mediu de funcționare de 25%, reprezintă circa 3.500 MW pe care România se poate baza. În bani, cei 14.000 MW înseamnă investiții de aproape 10 miliarde de euro.
 „România poate deveni un campion al producției de energie verde. Este un moment propice, am trecut de start și e momentul să fructificăm acest potențial“, a spus Iuliana Pănescu, head of treasury în cadrul Premier Energy, în cadrul celei de-a 11-a ediții a ZF Power Summit. „Un investitor se va uita mereu la rata profitului. În continuare, deși sunt multe piedici, România prezintă o rată de rentabilitate foarte mare. De aceea vedem efervescența investitorilor. De aceea e România interesantă. Aici se fac bani, de aceea vedem investitori. Potențial există, există un drive al autorităților. Rămâne să vedem cât va putea România integra din aceste capacități“, a mai precizat reprezentanta Premier Energy. Potrivit unei centralizări făcute de grupul Monsson, cel mai puternic dezvoltator de proiecte de energie verde din România, la acest moment sunt în dezvoltare circa 38.000 MW în proiecte verzi, eoliene și solare, care au cel puțin un aviz obținut. Capacitatea este uriașă rapotată chiar întregul sistem energetic local, de circa 20.000 MW. „Nu banii sunt problema. Industria nu a stat să primească mereu mesaje din zona guvernării, dar sunt așteptări că ne vom alinia cu ceea ce se întâmplă la nivel european. Proiectele mari sunt deja în dezvoltare de trei ani și sunt aproape de finish. În momentul de față, în jur de 38.000 MW sunt în diverse stadii de dezvoltare, mă refer atât la vânt, fotovoltaic mare, cât și partea de prosumatori. În cel mai pesimist scenariu, 14.000 MW din această capacitate se vor monta în următorii 10 ani“, a precizat Sebastian Enache, business development manager la Monsson-PLC. Potrivit acestuia, în 2022 se vor monta circa 200-300 MW pe zona de energie solară, una dintre probleme fiind însă disponibilitatea redusă a forței de muncă. „Avem nevoie între 25.000 și 35.000 de angajați până în 2030. Nu vedem o problemă a dezvoltării de proiecte, a finanțării proiectelor, ci pur și simplu faza de construcție. Anul acesta, cel puțin 200-300 MW fotovoltaic se vor construi. În următorii trei ani trebuie să angajăm urgent 10.000 de oameni pentru instalare și montare“, a mai precizat Enache.
Și în cazul energiei verzi și la fel în cazul gazului natural, investitori sunt, pentru prima dată problema nu mai sunt banii. „De-a lungul anului trecut am avut discuții cu peste 100 de investitori din absolut toate continentele, care văd în România un potențial foarte mare de investiți, este foarte atractivă piața, însă până a lua decizia de a investi se uită la foarte multe aspecte. Nu este o problemă de bani, bani se găsesc peste tot”, spune Radu Mustață, sales director, Marsh România, broker de asigurări prezent la nivel global, care s-a lansat recent și în activitatea de intermediere între dezvoltatori de proiecte și finanțatori. Iar cum banii sunt, temerea cea mai mare este statul, riscul politic.
„Investitorii întotdeauna ridică întrebări legate de istoria recentă, perioada 2012-2013 (anii de schimbare a schemei de sprijin pentru regenerabile). Nu am avut niciun investitor care să nu arate cu degetul ce s-a întâmpat în acea perioadă. De ce am investi acum? Care e situația diferită și de ce perspectivele sunt mai bune acum decât în 2012? Facem muncă de convingere cu investitorii să le arătăm că există o strategie energetică, Planul Național Integrat în domeniul Energiei și Schimbărilor Climatice (PNIESC), există niște directive europene care ne ajută să ne implementăm aceste proiecte și de-asta este un mediu investițional mult mai favorabil acum”.
La final, puterea este în mâinile statului, pentru că durata mare a investițiilor în sectorul energetic le face dependente de stabilitate, de promisiuni pe termen lung. Iar într-un domeniu ca energia, care a schimbat 10 miniștri în ultimii 10 ani, este greu de crezut că abordarea pe termen lung există cu adevărat, nu doar în sutele de pagini de strategii pe care s-a pus praful. Întrebarea este dacă România își mai poate permite să rateze și această șansă, încă una. Peste 200 de miliarde de euro sunt pe masă.

-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi