
Multe semne de întrebare, puține răspunsuri
Anul 2023, la fel ca și precedentul, va sta sub semnul inflației, fenomen care a pus o lume întreagă pe jar. Occidentul vorbește despre creșteri de prețuri nemaivăzute de 40 de ani, pe când pentru Europa de Est aceasta este o problemă cu care regiunea s-a mai confruntat, mai ales în primul deceniu de după comunism.
Inflație record. Creșteri de dobânzi. Scădere a puterii de cumpărare. Prudență în consum. Probleme de stocuri. Acestea sunt doar câteva dintre provocările cu care s-a confruntat comerțul local în 2022, un an mult așteptat, care ar fi trebuit să fie primul de normalitate după criza sanitară care a dat o lume întreagă peste cap. În realitate, deși restricțiile impuse în pandemie au fost ridicate, iar oamenii și-au reluat obiceiurile, anul trecut a adus cu sine un război la granița României și multiple alte probleme care au derivat fie din acest conflict militar, fie din măsurile adoptate de guverne și companii în cei doi ani de criză sanitară. Astfel, anul trecut, inflația a ajuns la cel mai ridicat nivel din ultimii zeci de ani, salariile nu au putut să țină pasul, iar oamenii s-au trezit la final de lună cu mai puțini bani în buzunar. Practic, au sărăcit. În acest context, 2023 pare să fie în zodia incertitudinii, deși conform zodiacului chinezesc lumea abia a intrat în anul iepurelui, care ar trebui să aducă relaxare, echilibru și introspecție.
Anul 2023, la fel ca și precedentul, va sta sub semnul inflației, fenomen care a pus o lume întreagă pe jar. Occidentul vorbește despre creșteri de prețuri nemaivăzute de 40 de ani, pe când pentru Europa de Est aceasta este o problemă cu care regiunea s-a mai confruntat, mai ales în primul deceniu de după comunism.
Chiar și acum, țările baltice, dar și România, Ungaria sau Polonia au anunțat niveluri superioare ale inflației comparativ cu Franța, Spania sau Italia. Proximitatea războiului, dar și o serie de alți factori și-au spus cuvântul.
În cazul României, inflația s-a apropiat de 17% în toamna lui 2022, producătorii, transportatorii, retailerii, toți vorbind în cor de creșteri de prețuri pe bandă rulantă. Pentru 2023, ei se așteaptă ca inflația să continue să fie o problemă, cu efecte asupra consumului privat. Totuși, ritmul de majorare a prețurilor se va tempera.
„Intensitatea inflației va scădea începând cu anul acesta”, afirmă Daniel Gross, CEO-ul Penny România, parte a grupului german Rewe, retailer ce deține local 336 de unități de tip discount.
Deși ritmul scumpirilor se va tempera, nivelul din pandemie al prețurilor (considerat a fi cel mai redus) va fi – multă vreme – doar o amintire. Un coș zilnic de cumpărături s-a scumpit cu 30-40% în doar un an, în condițiile în care salariile au crescut cu mai puțin de jumătate. Oamenii au ajuns astfel să își permită mai puțin din același salariu.
„Clienții se uită mai mult după produsele marcă proprie, după gramaje mai mici sau articole cu un raport preț – calitate favorabil”, confirmă Daniel Gross.
În contextul creșterilor de prețuri, al majorărilor de dobânzi, al faptului că salariile nu urcă la fel de repede precum cheltuielile și în condițiile generale ale incertitudinii din piață, e normal ca consumatorii să fie mai precauți și mai atenți pe ce își cheltuie banii.
Încă din toamna anului trecut executivii au observat o orientare către produse mai ieftine, către bunuri la ofertă sau către gramaje mai mici. Tudor Manea, CEO-ul eMAG, cel mai mare retailer din online-ul românesc, spunea atunci că având în vedere inflația și presiunea pusă pe bugetele familiilor, oamenii s-au orientat tot mai mult către promoții.
„Am văzut în ultimul trimestru de anul trecut că au început să scadă cantitățile cumpărate pe fond de inflație. E o bătălie acerbă pe fidelizarea clientului”, confirmă acum și Gaetan Pacton, CEO-ul Profi.
Oamenii, în general, în perioadele bune, se mută către produsele mai scumpe, această schimbare fiind una sănătoasă pentru business dat fiind că apare în condițiile creșterii puterii de cumpăre. La polul opus, în perioadele dificile se întâmplă invers, factorul psihologic jucând și el un rol important în acest proces.
Dată fiind această prudență în consum în 2023, mărcile private vor continua să câștige teren. Produsele ce poartă mărci precum Pilos, K-Classic sau Gusturi Românești ajunseseră la jumătatea lui 2022 (cele mai recente date) să aibă 25% cotă de piață din vânzările de bunuri FMCG în valoare. Principalul avantaj al acestor mărci create de retaileri îl reprezintă prețul cu până la 30% mai mic decât al brandurilor consacrate. Pe de altă parte, achizițiile de impuls sau de „răsfăț” se vor rări.
Totuși, nu toți jucătorii vor fi afectați în mod uniform și nu toate segmentele din comerț vor avea aceeași evoluție.
Spre exemplu, consumatorii de produse premium vor fi ultimii care își vor schimba obiceiurile, acest segment de piață fiind de fiecare dată cel mai rezistent în crize. Indiferent de e vorba de modă de lux, de alimente premium sau de mașini scumpe, actorii din comerțul de astfel de bunuri ar putea să iasă câștigători.
„Clienții noștri sunt copii și familii cu copii, iar în acest segment simțim mult mai puțin dereglările din piață”, afirmă Alina Donici, cofondatoarea Artesana, un producător de lactate activ pe segmentul premium. Ea spune că oamenii sunt mai puțin dispuși să facă schimbări în alimentația celor mici, chiar dacă inflația le mănâncă din puterea de cumpărare.

La rândul său, Dochița Zenoveiov, fondatoarea Inoveo și un executiv din industria de brading, spune că și dacă un client de bunuri premium sau de lux își schimbă comportamentul, el nu renunță la brand, ci se orientează către alte produse ale aceleiași companii. Astfel, poate nu cumpără o geantă, ci un portofel, iar în cazul acestuia din urmă marja de profit e chiar mai mare pentru marca respectivă.
În ceea ce privește comerțul românesc, evoluția vânzărilor va diferi puternic și de la un sector la altul, cel mai afectate urmând a fi piețele care oferă produsele de valoare mare, văzute drept investiții.
Oamenii de rând își vor concentra atenția pe bunurile de strictă necesitate, cum ar fi cele alimentare, de îngrijire personală sau a locuinței, pe când la electrocasnice, mobilă sau mașini vor analiza mult mai atent orice achiziție. Și în timpul crizei financiare anterioare aceste piețe au suferit cele mai mari scăderi, de până la 50% în doi ani de zile, tocmai pentru că puterea de cumpărare a oamenilor a scăzut rapid. Acesta a fost cazul pieței de electro-IT, care încă de anul trecut a început să simtă din nou presiunea schimbării. Spre comparație, în pandemie, același sector a fost vedeta comerțului.
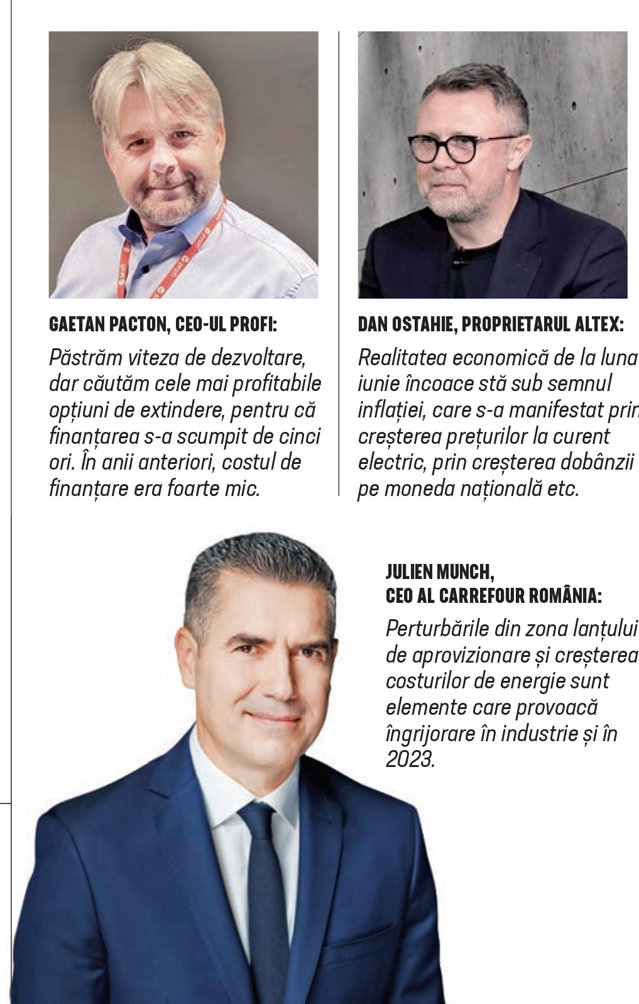
„Realitatea economică de la luna iunie încoace stă sub semnul inflației, care s-a manifestat prin creșterea prețurilor la curentul electric, prin creșterea dobânzii pe moneda națională etc”, spune Dan Ostahie, proprietarul Altex, liderul comerțului electroIT românesc.
Pentru 2023 temerile sale cele mai mari sunt legate de situația macroeconomică a României, mai exact de faptul că este al treilea an cu deficit bugetar mare. Guvernul a construit bugetul pe un deficit de 4,4% din PIB, dar Consiliul Fiscal vorbește chiar de 5,7% din PIB pe actuala construcție.
„Acest deficit bugetar, în mod indirect, se va răsfrânge negativ în economie. Apoi, tot legat de acest aspect (tot la capitolul temeri pentru 2023 – n.red.) ar fi efectul inflației sau chiar o creștere a cursului de schimb valutar.”
Într-o economie slăbită, cumularea acestor factori poate duce la anumite situații limită, care ar putea forța guvernul să introducă taxe și impozite suplimentare. Asta doar dacă ar fi să luăm în calcul scenariul negativ. Scenariul pozitiv ar fi o absorbție foarte bună a fondurilor europene, care să ajute compensarea deficitului bugetar, care nu va putea fi compensat decât prin investiții străine directe.
„Apoi, am putea avea o creștere economică de peste 4%. Și, desigur, o stabilitate politică este absolut necesară în aceste vremuri tulburi, cu război și tot felul de conflicte la nivel european”, explică Ostahie.
După doi ani de pandemie și un 2022 care a venit la pachet cu un război în Europa, ceva inimaginabil acum puțină vreme, viitorul apropiat stă și el sub semnul întrebării. Sunt multe întrebări, dar puține răspunsuri.
„Deși ne dorim ca acest an 2023 să fie unul de redresare pe toate planurile, realitatea este că pentru o revenire este nevoie de asumare publică și privată, cu implicații corecte și susținute, lecții învățate și curaj de a schimba lucrurile. Pentru început, există discuții susținute la nivel public despre redresarea postcriză și gestionarea situației globale în contextul actual”, spune Julien Munch, CEO al Carrefour România.
El adaugă că perturbările din zona lanțului de aprovizionare și creșterea costurilor de energie sunt elemente care încă provoacă îngrijorare în industrie. Alte două provocări globale actuale menționate de CEO-ul Carrefour sunt schimbările climatice și exploatarea resurselor, cu impact la nivel macro asupra economiei și vieții oamenilor. „Însă fiecare provocare poate fi un imbold pentru noi oportunități și investiții”, adaugă el.
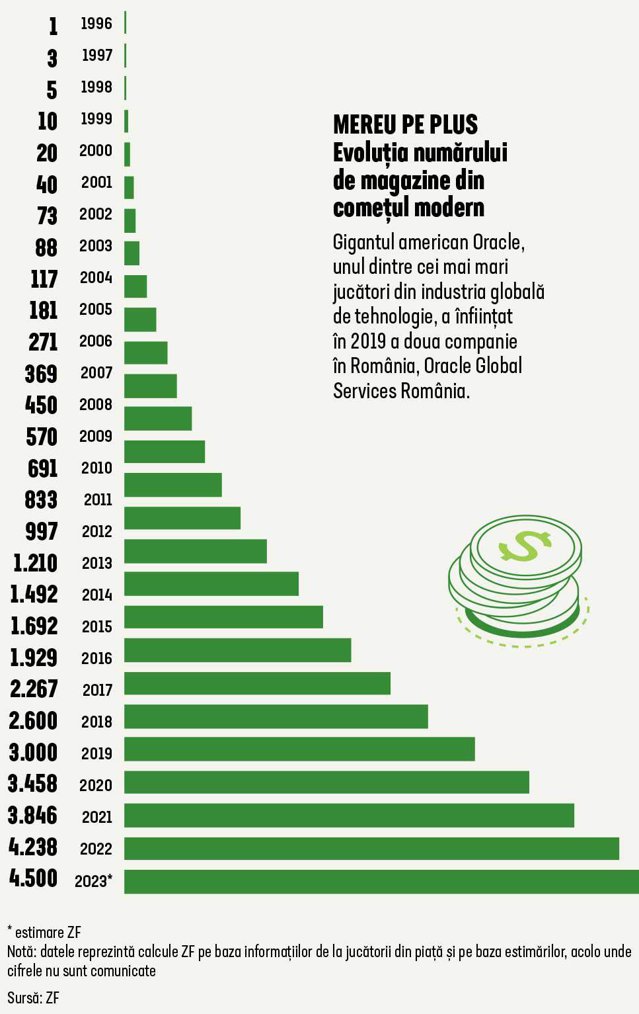
Retailerii, mai ales cei din comerțul modern, vor continua să deschidă magazine, în special de dimensiuni mai mici. Anual, în ultimii circa 10-15 ani, indiferent de contextul economic s-au deschis, în medie, 250-350 de unități noi. Marii jucători din comerțul alimentar spun că în continuare cota de piață a comerțului modern este mai mică (circa 70%) decât în regiune sau Occident (până la 85%), așa că loc de expansiune mai e, atât în urban, cât și în rural.
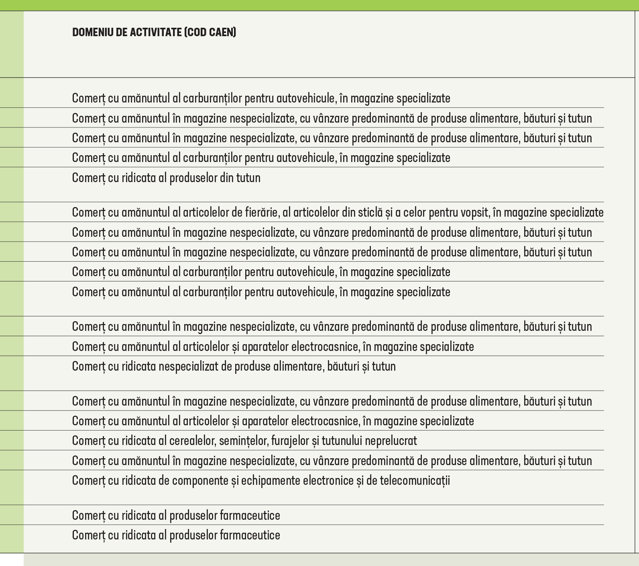
„În România am întâlnit o expresie care îmi place mult – „tot răul spre bine” (referitor la provocările actuale și la cele din ultimii ani – n.red.). Pe noi, finalul de an 2022 ne-a găsit în plin proces de expansiune. Am deschis recent magazinul cu numărul 1.500 din Europa chiar aici, în București. Pentru 2023, avem în plan deschiderea a cel puțin zece magazine și modernizarea altor zece. Considerăm că până în 2025, e loc pentru 200 de hipermarketuri pe piața locală”, spune Marco Hoessl, CEO al Kaufland România și Moldova.
Totuși, scumpirea materialelor de construcții, temperarea consumului și orientarea românilor către anumite formate de magazine ar putea duce la evoluții diferite. Unii jucători vor apăsa mai tare pedala accelerației, pe când alții vor frâna. Deja există voci care spun că în birourile executivilor din retail alimentar se refac anumite planuri de expansiune.
„Păstrăm viteza de dezvoltare la 250 de deschideri și modernizări, dar căutăm cele mai profitabile opțiuni de extindere, pentru că finanțarea s-a scumpit de cinci ori”, confirmă Gaetan Pacton, șeful Profi.
Și jucătorii din electro-IT, mobilă sau modă vorbesc despre dezvoltare și despre expansiune în noul an, doar că și ei spun că ritmul dezvoltării e dat de câte malluri și parcuri de retail apar. Și nu mai sunt la fel de multe ca înainte de pandemie.
Și asta în contextul în care anul trecut, după ridicarea restricțiilor, oamenii s-au întors în offline, în malluri, în restaurante, în oraș. Iar această revenire la obiceiurile “de altădată” s-a văzut în vânzările comerțului online.
Spre exemplu, în 2022 (în primele 11 luni, cele mai recente date), vânzările jucătorilor pur online (care nu au și magazine fizice) au scăzut cu 5% versus aceeași perioadă din 2021, arată datele INS. O explicație poate fi și faptul că baza de comparație era deja una foarte bună dat fiind că în pandemie oamenii au stat acasă și au comandat de pe internet. Totuși, scăderea a venit și pentru că anul trecut, odată cu ridicarea restricțiilor, oamenii au revenit în offline. Iar în 2023, cele două medii – online și offline – va trebui să găsească un metodă de conviețuire, un echilibru.
„Mixul de cumpărături online-offline va rămâne clar o constantă de acum încolo. Explozia tehnologiei, investițiile în inovație au devenit și ele o constantă și cu siguranță vor influența mult tendințele”, spune CEO-ul Carrefour România.
Astfel, comerțul online se va întoarce la ritmuri de creștere mai „pământene”, apropiate în unele cazuri de cele de dinainte de pandemie.
Această schimbare de ritm i-a luat prin surprindere pe jucătorii din domeniu, care sperau că vor avea suficient vânt în pânze să meargă mai departe la fel de repede ca în 2020-2021. Din acest motiv, mulți retaileri pur online stau pe stocuri mari astăzi. Nu este însă doar cazul acestor jucători, sunt și comercianți offline care au aceeași problemă.
Retailerii și producătorii de electrocasnice, de echipamente sportive sau modă stau pe stocuri, companiile anticipând vânzări peste cele realizate în 2022. Mulți jucători au acumulat marfă în depozite în ultimul an și pentru a se pune la adăpost de noi creșteri de preț într-o perioadă marcată de inflație. Totuși, într-o lume guvernată de cerere și ofertă, stocurile masive coroborate cu lipsa apetitului de consum ar trebui să ducă la o echilibrare a prețurilor.
În 2022, au existat în continuare și unele produse sau domenii unde au mai apărut probleme pe lanțul de aprovizionare, dar redeschiderea economiei chineze reprezintă în acest sens o veste bună. Așa că, în 2023, pare că problema va fi prea multe, nu prea puține produse pe stoc. Reversul medaliei este că tocmai de aceea, scumpirile vor fi mai lente și mai mici.
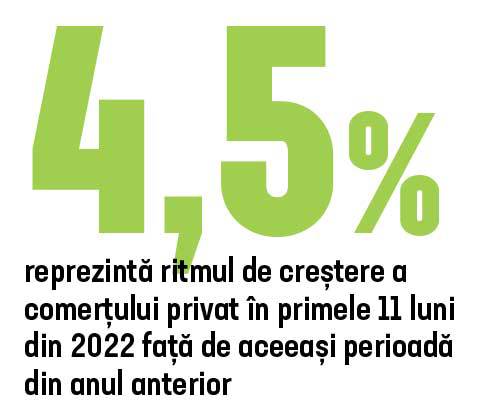
Chiar și așa, ritmul de creștere a consumului privat va încetini puternic, după ce în 2021 avansul a depășit 10%, iar anul trecut (în primele 11 luni, cele mai recente date) plusul s-a oprit la aproape jumătate (4,5%). Prudența oamenilor când vine vorba de cum își cheltuie banii și inflația care va continua să fie o problemă – chiar dacă nivelul ei va fi mai redus decât în 2021 – vor trage în jos apetitul pentru shopping.

Totuși, chiar și când sunt mai prudenți, consumatorii nu mai aleg doar în funcție de preț și brand, ci iau în calcul mult mai multe elemente și sunt mult mai atenți la aspecte legate de sustenabilitate, de proveniența unui bun, de rețeta lui sau de ce conține, de modul în care a fost realizat, unde și de către cine. Și asta pentru că în ultimul deceniu puterea de cumpărare a crescut și oamenii au avut acces la o paletă largă de bunuri. În acest context, brandurile mici, chiar dacă sunt noi în piață, au șansa să reziste și chiar să iasă câștigătoare în lupta cu numele mari, care au deja istorie.
„Un trend pe care îl anticipăm este ideea de Locality, care presupune localizare, ce aduce cu sine scurtarea lanțurilor de aprovizionare și asigură prospețimea. Un alt trend este preferința consumatorilor pentru produse românești. Sustenabilitatea va câștiga din ce în ce mai multă importanță – costurile cu energia îi vor face pe români mai conștienți de importanța acestui subiect. Un alt trend important este digitalizarea”, confirmă și Daniel Gross de la Penny.
Digitalizarea a fost și rămâne cuvântul de ordine în comerț. O parte dintre investiții vor fi vizibile cu ochiul liber de către consumator, fiind vorba de aplicații, de programe de loialitate, de metode diferite de plată sau de modul în care sunt afișate prețurile. Altele însă, sunt investiții în
back-office, menite să fluidizeze procesele, pentru un mai bun management al stocurilor sau pentru o eficientizare a personalului.
„Atât retailul tradițional, cât și comerțul B2B (wholesale, angro) vor grăbi digitalizarea, dezvoltând tot mai multe servicii online. Se vor lansa aplicații și capabilități virtuale care vor fi integrate de comercianți, care vor înlocui munca fizică și repetitivă efectuată de angajați, oferind consultanților din aceste domenii posibilitatea de a-și concentra atenția, mai degrabă, pe analiză și pe cercetare de piață, pe luarea unor decizii strategice de business, mai puțin pe execuția în sine”, spune Adrian Ariciu, CEO al Metro România.
Creșterea comerțului de proximitate, dar și dezvoltarea platformelor de tip marketplace, adoptarea rapidă și în număr tot mai mare a energiei verzi și accelerarea digitalizării sunt principalele tendințe identificate de către executiv.
„Prima tendință pe care o observăm constă în creșterea comerțului de proximitate în contextul macroeconomic actual marcat de scumpirea combustibilului (costul transportului) – motiv pentru care apropierea și confortul vor triumfa în cazul metropolelor aglomerate.”
Și Gaetan Pacton, CEO-ul Profi, afirmă că în retailul alimentar, segmentul de proximitate crește rapid, inclusiv pe nișa de benzinării. El face referire la parteneriatele dintre Auchan și Petrom și Carrefour și Rompetrol. Asta înseamnă o competiție tot mai acerbă.
În 2022, campionul expansiunii a fost Auchan, detronând Profi. Compania a accelerat puternic dezvoltarea în ultimii doi ani, pariind pe deschiderea de magazine de proximitate MyAuchan în interiorul benzinăriilor Petrom. În 2022 retailerul a deschis în total 154 de unități, respectiv două supermarketuri de mari dimensiuni și 152 de magazine MyAuchan în stațiile Petrom. Ținta e ca magazinele Auchan să fie în toate cele 400 de benzinării Petrom.
De altfel, și lanțurile de benzinării, actor important al comerțului local, încearcă tot mai mult în ultimii ani să vină cu concepte noi pentru a avea și alte surse de venit, dincolo de vânzarea de carburant. Spre exemplu, lanțul de fast-food KFC, controlat local de grupul Sphera Group, a deschis un restaurant în cadrul benzinăriei Rompetrol amplasată pe autostrada Deva-Sibiu. Acesta este, conform datelor ZF, un prim astfel de proiect de asociere între cele două mărci.
Similar, grupul Carrefour, activ în retailul cu dominantă alimentară, a semnat acum un an un parteneriat cu Rompetrol, care operează o rețea de peste 1.200 de stații de carburanți în România, astfel că francezii au deschis o serie de magazine „test” în cadrul benzinăriilor. În funcție de rezultate, parteneriatul ar putea fi extins. Cele două părți nu au comunicat nimic în acest sens.
În ultimii 3-4 ani, tot mai mulți jucători au încercat rețeta parteneriatelor. Unindu-și forțele, companiile ajung la mai mulți clienți, iar în final acest lucru se poate traduce în vânzări crescute. Spre exemplu, Auchan, Coca-Cola și Petrom sunt trei companii-gigant care au creat un concept mixt de retail în România. Mai exact, retailerul francez Auchan a semnat un parteneriat cu gigantul Coca-Cola astfel încât în magazinele de proximitate MyAuchan din cadrul benzinăriilor Petrom să se găsească un coffee corner (un spațiu mic de pregătit cafeaua) sub brandul Costa Coffee. Așa au apărut și alte asocieri precum restaurantele fast-food Subway și benzinăriile Petrom, compania de curierat Fan Courier și retailerul de carburant OMV.
Această asociere are în spate aceeași țintă: fidelizarea clienților deja existenți și atragerea unora noi. Iar în general, comercianții merg după consumatori, oriunde ar fi ei. Unii sunt în benzinării, alții la mall, alții în stradal.
„În stradal, există cicluri de 5-7 ani. A existat o vreme când spațiile erau ocupate de chioșcuri, apoi am trecut la supermarketuri. A fost era sucursalelor bancare. Acum sunt farmaciile, care cred că vor rămâne, și businessurile din segmentul alimentar, atât magazine, cât și afaceri din HoReCa. Ele vor prolifera”, spune Gaetan Pacton.
Tot în ceea ce privește viitorul, o altă tendință o reprezintă adoptarea rapidă a energiei verzi și creșterea preocupării pentru schimbările climatice și efectele produse de acestea.
„Metro a investit în tehnologie menită să ducă la economisirea de energie consumată de echipamentele cu care sunt dotate magazinele. Vom continua aceste investiții până la implementarea în toată rețeaua. Totodată, pe măsură ce device-urile inteligente de economisire a energiei vor continua să se dezvolte, le vom adopta în funcție de relevanța lor pentru tipul activității noastre”, spune Adrian Ariciu. Proiecte similare anunță mai mulți retaileri, precum Penny sau Altex care afirmă că acesta este viitorul.
Este dificil de prezis cu exactitate viitorul comerțului într-o lume a inteligenței artificiale, a robotizării, a online-ului și a multor alți factori, și asta mai ales pentru că e vorba de un sector extrem de mare și de divers.
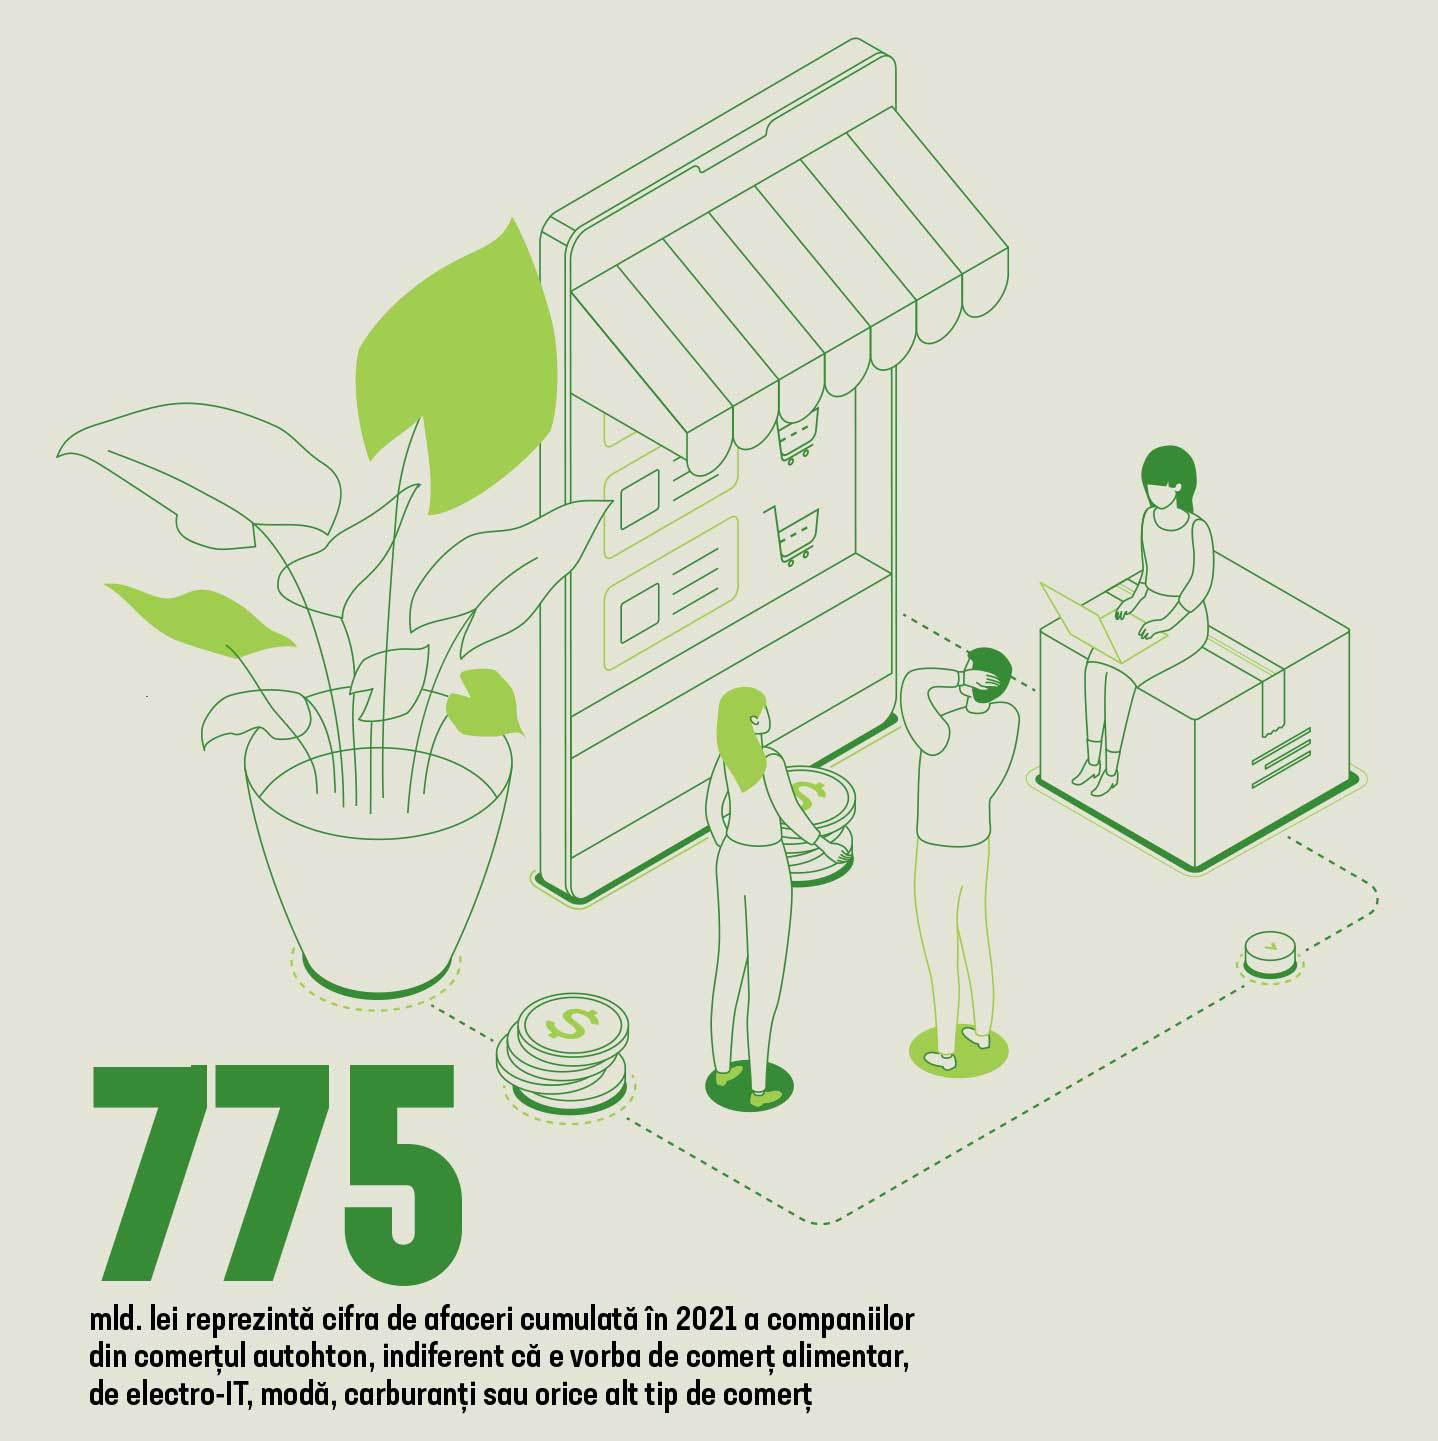
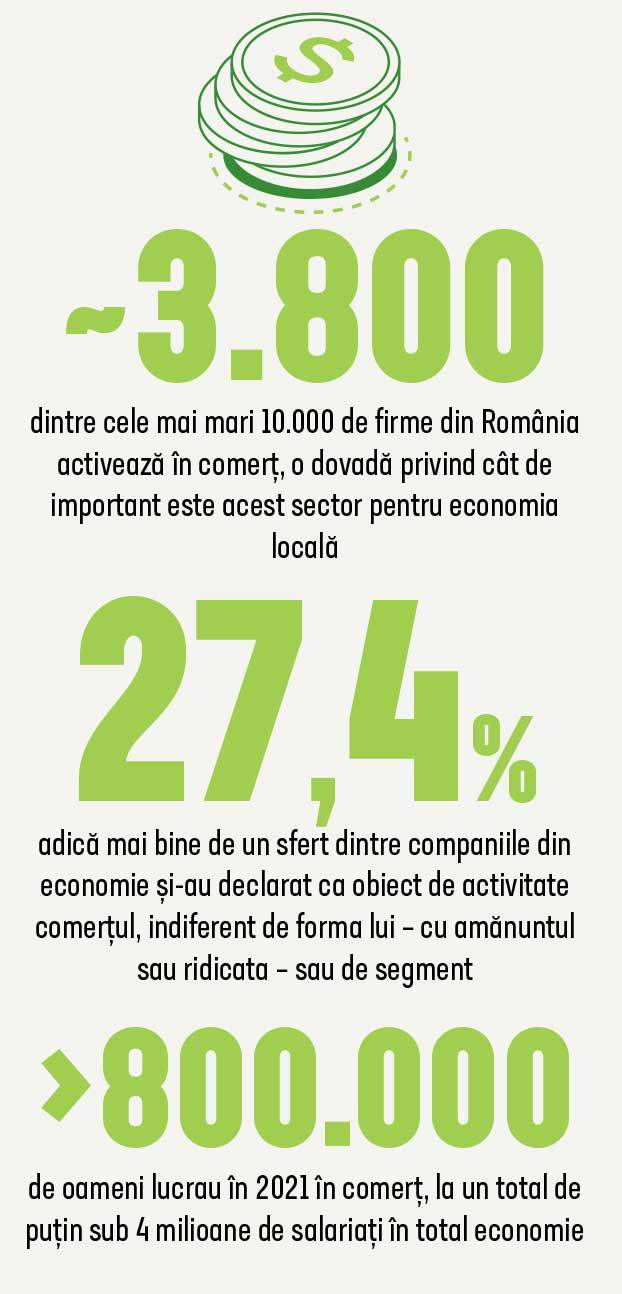
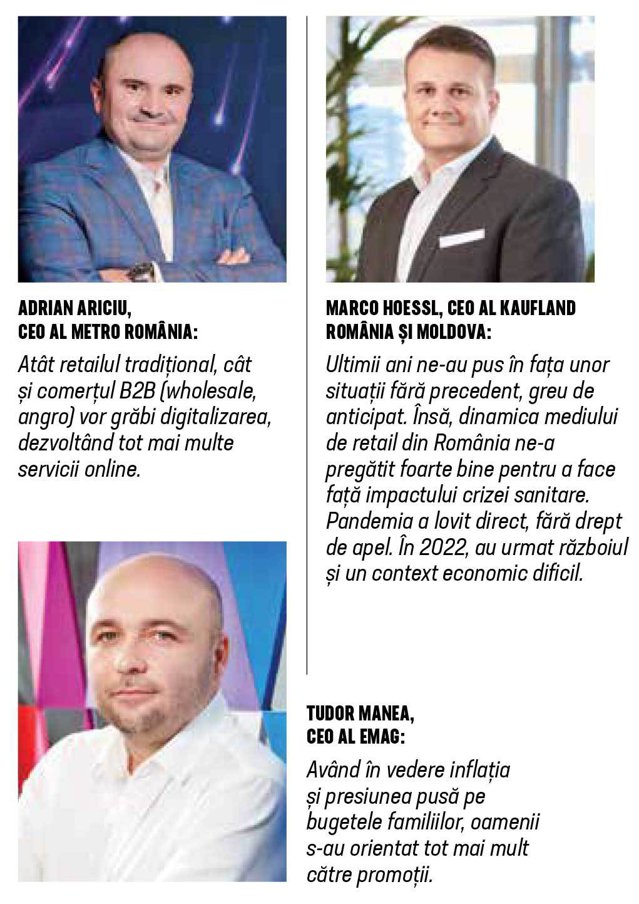
Comerțul în ansamblul său este un domeniu ce grupează sub aceeași umbrelă atât lanțurile de hipermarketuri și supermarketuri, micii comercianți, farmaciile, magazinele de modă, cosmetice, mobilă sau electrocasnice, cât și traderii agricoli, distribuitorii de medicamente sau vânzătorii de mașini. Astfel, este un domeniu care în 2021 aduna aproape 220.000 de firme cu 800.000 de salariați și cu afaceri cumulate de 775 mld. lei.
Mai bine de un sfert dintre companiile din economie (27,4%) și-au declarat ca obiect de activitate comerțul, indiferent de forma lui – cu amănuntul sau ridicata – sau de segment. Pondere e chiar mai mare la vârful mediului de business local, unde aproape 3.800 dintre cele mai mari 10.000 de firme din România activează în comerț, o dovadă privind cât de important este acest sector pentru economia locală.
Cei mai mulți jucători sunt internaționali, însă între ei, chiar și la vârf, își fac loc și afaceri antreprenoriale precum Dedeman sau Catena. Numărul acestora din urmă este relativ mic, însă există industrii precum bricolaj, electro-IT sau retail farma unde dețin poziții-cheie.
În pofida faptului că este o piață cu circa 220.000 de jucători, comerțul este o piață puternic concentrată la vârf, primii 20 de actori au afaceri de 176 mld. lei în 2021 (plus 20% față de anul anterior) adică aproape un sfert din toată industria. Pragul de intrare în top 20 este de peste 4 mld. lei, un nivel pe care, în alte domenii majore din economie nu îl ating nici măcar liderii. La vârful pieței sunt companii în special din comerțul alimentar – opt din 20, dar și patru benzinari, doi jucători din farma și câte un reprezentant al industriei de tutun, bricolaj, comerț online, retail electro-IT, comerț agricol și distribuție de bunuri electro-IT.
Datele pe 2022 nu sunt încă publice, dar conform estimărilor actuale, cifrele de afaceri ale celor mai multor jucători au fost pe plus. Doar că, în 2022, nu de puține ori, o creștere poate avea în spate doar inflația record și nimic altceva. În ceea ce privește profitul însă, veștile nu par tocmai bune.
În aceste condiții, cum arată viitorul apropiat? Atât pentru cei foarte mari, dar și pentru cei mici, 2023 se preconizează a fi un an dificil, cu multe provocări. Și totuși, România pare că are ce îi trebuie să fie ceea ce a fost Polonia în criza anterioară, din 2009-2010, un „miracol”.
„Criza pe care o vedem este una reală. Ea se va manifesta mai concret în prima parte a anului 2023. Totuși, cred că lucrurile arată bine pentru România, economia e pe trend ascendent, avem motive de optimism moderat când vine vorba de dezvoltarea businessului”, conchide Dan Ostahie.
Zece tendințe și direcții de mers identificate de compania de cercetare de piață Euromonitor pentru comerț și consum:
1. Authentic automation – Tehnologia care va avea un element de umanitate va fi câștigătoare. Oamenii nu vor să vorbească doar cu roboți atunci când au întrebări sau probleme, ei caută în continuare contactul uman. Totuși, consumatorii vor procese automatizate, rapide, unde nu există probleme. Astfel, companiile trebuie să găsească un echilibru între cele două.
2. Bugeteers – Într-o perioadă în care prețurile au explodat, iar puterea de cumpărare a început să scadă, oamenii devin mai precauți. În aceste condiții, unii consumatori decid să economisească mai mult, alții vor căuta produse mai ieftine cum ar fi mărcile private. Există și aceia care se vor orienta către magazine cu prețuri mai mici, precum cele de discount.
3. Control the scroll – Oamenii vor avea grijă cât timp petrec pe internet și cum petrec acest timp. Astfel, afacerile vor trebui să gândească modalități prin care să ofere experiențe digitale relevante consumatorilor lor.
4. Eco economic – Consumul este raționalizat, dar nu doar din motive financiare, ci și de risipă. Oamenii sunt tot mai atenți la amprenta lor asupra planetei. Astfel de consumatori vor încerca să reducă pe de-o parte risipa alimentară. Apoi, vor încerca să reducă și consumul de energie, de apă sau emisiile de carbon. Produsele stricate vor fi reparate, iar unele articole vor fi închiriate mai degrabă decât cumpărate. Totodată, opțiunea de produse second hand și nu noi devine tot mai populară.
5. Game on – Jocurile video sunt tot mai populare pentru consumatorii de toate vârstele. Oamenii folosesc astfel mediul digital pentru a evada din realitatea marcată de probleme.
6. Here and now – Oamenii trăiesc tot mai mult în prezent, mai degrabă decât în viitor. Deși, în general, consumatorii sunt prudenți în achiziții în această perioadă, și sunt atenți la modul în care și cheltuiesc banii, ei își permit un răsfăț din când în când. Afacerile pot profita de acest tip de comportament și pot crea varii modalități de loializare a consumatorilor sau pot crea campanii pentru diferite ocazii.
7. Revived routines – Oamenii revin la viața lor normală de dinainte de pandemie și își reiau obiceiurile de atunci, deși există multe incertitudini în jur. Astfel, oamenii vor continua să iasă și va crește consumul în oraș mai degrabă decât cel de acasă, care a duduit în pandemie. Astfel, 39% dintre consumatori au spus că vor să se vadă face to face cu oamenii, mai degrabă decât virtual, în următorii cinci ani.
8. She Rises – Egalitatea de șanse pentru femeile din toată lumea este un subiect ce continuă să fie în prim plan în 2023. După ce s-a întâmplat în Iran anul trecut, această tendință nu avea cum să lipsească dat fiind că există multe de făcut în multe colțuri de lume.
9. The Thrivers – Oamenii sunt tot mai obosiți și mai stresați, numărul celor care se declară în burnout e la un nivel maxim record. Companiile trebuie să vină cu produse și servicii de necesitate, renunțând astfel la artificii care ar încărca și mai mult viața consumatorilor.
10. Young and disrupted – Reprezentanții Generației Z sunt siguri pe ei, știu ce vor și sunt fideli propriilor credințe și propriilor idei. Ei nu vor să fie influențați, ci să influențeze, astfel că 44% dintre reprezentanții acestei generații vor să își dezvolte brandul personal în online. În lumea lor, unde conținut e foarte mult, dar atenția e tot mai limitată, brandurile trebuie să se evidențieze clar pentru a rezista.
Mai puțin, mai atent, mai sustenabil
Timp de mulți ani, consumul local a fost guvernat de un factor decisiv – prețul. Ulterior, cu cât puterea de cumpărare a crescut, cu cât oamenii au  călătorit mai mult și au fost expuși la o mai largă paletă de branduri, cu atât comportamentul la shopping s-a schimbat și el. Astăzi, chiar și în contextul unei inflații record, prețul nu mai este singurul – și nici măcar principalul – argument în procesul de achiziție. Oamenii se uită astfel la o paletă extinsă de elemente, de la ingrediente la locul de fabricație și de la povestea brandului la sustenabilitate. Acesta din urmă este un argument care cântărește tot mai greu în procesul de cumpărare, iar asta într-o perioadă în care oamenii au tot mai mare grijă de ei înșiși, dar și de planetă. Astfel, afacerile sustenabile câștigă teren atât în comerțul alimentar, cât și în cel de modă sau mobilă.
Jucătorii din retailul cu dominantă alimentară și actorii din HoReCa au spus în mai multe rânduri că România este o țară unde risipa alimentară reprezintă o problemă majoră. Și nu este singura țară în această situație, la fel se întâmplă în multe alte colțuri de lume.
În ceea ce privește piața locală, ei au pus-o pe seama faptului că în capitalism, odată cu creșterea bunăstării, oamenii au început să își cumpere tot ce și-au dorit, și poate, anterior, nu au avut cum sau de unde să își ia.
În ultimii ani însă, o pondere tot mai mare a populației a început să fie mai atentă la acest tip de aspecte. Mai mult, în prezent, în contextul unei inflații galopante, oamenii devin tot mai prudenți în consum și, indirect, sunt mai atenți la ce și cât cumpără. Cumpără mai puțin și aruncă mai puțin. Același lucru se întâmplă și în alte sectoare ale comerțului.
„Sustenabilitatea va câștiga din ce în ce mai multă importanță – costurile cu energia îi vor face pe români mai conștienți de importanța acestui subiect”, confirmă și Daniel Gross, CEO-ul retailerului Penny.
Astfel, produsele stricate vor fi reparate, iar unele articole vor fi închiriate mai degrabă decât cumpărate. Totodată, opțiunea de produse second hand și nu noi devine tot mai populară, spun și analiștii companei de cercetare de piață Euromonitor.
Piața de articole la mâna a doua se află de mai mulți ani pe un trend ascendent, însă într-o perioadă marcată de inflație pe de-o parte și de atenția tot mai mare acordată de consumatori temelor legate de sustenabilitate pe de alta, ea este așteptată să explodeze. În acest context, unii dintre cei mai mari retaileri non-food din lume, în funte cu Inditex – proprietarul Zara -, H&M, Ikea sau Decathlon, și-au făcut loc pe piața articolelor second hand, lansând varii inițiative care să le asigure o felie din această industrie aflată în plin avânt și care pare că va căpăta proporții tot mai mari în următoarea perioadă. Spre exemplu, piața de modă second hand, cea mai vizibilă dintre toate și totodată cea pentru care există cele mai multe date, este estimată la
96 mld. dolari în 2021, potrivit companiei de cercetare Statista, citată de Forbes. Din 2019 până în prezent, piața de modă second hand a crescut cu 55%, conform World Economic Forum care citează tot publicația americană Forbes.
Aceste cifre arată dezvoltarea accelerată din ultimii ani, dar reprezintă și un indicator pentru o evoluție pozitivă ulterioară, în condițiile în care perioada actuală, marcată de inflație, îi determină pe consumatori să fie mai atenți la modul în care își cheltuie banii. Totodată, consumatorii – mai ales cel din generațiile Millennials și Z – sunt tot mai atenți la aspectele legate de sustenabilitate și mediu, așa că se orientează mai degrabă către produse prepurtate sau care au mai fost folosite. Apetitul pentru piese de mobilier, pentru echipamente sportive sau pentru haine second hand vine și în contextul în care consumerismul este un important factor de polulare. Spre exemplu, industria modei este una dintre cele mai poluante din lume, fiind responsabilă pentru 10% din emisiile de dioxid de carbon, conform Bloomberg.
DANIEL GROSS, CEO-UL PENNY ROMÂNIA: Intensitatea inflației va scădea începând cu anul acesta. Totuși, clienții se uită mai mult după produsele marcă proprie, după gramaje mai mici sau articole cu un raport preț – calitate favorabil
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală