
Momentul de cotitură
În industria plăților digitale, prezentul este momentul de cotitură în piața românească. Dacă acum cinci ani cash was king - plățile ramburs reprezentau mai mult de 70% din totalul tranzacțiilor online - astăzi, pentru prima dată, plata cu cardul se…
În industria plăților digitale, prezentul este momentul de cotitură în piața românească. Dacă acum cinci ani cash was king – plățile ramburs reprezentau mai mult de 70% din totalul tranzacțiilor online – astăzi, pentru prima dată, plata cu cardul se bate de la egal la egal cu numerarul. Dar schimBările sunt multiple.
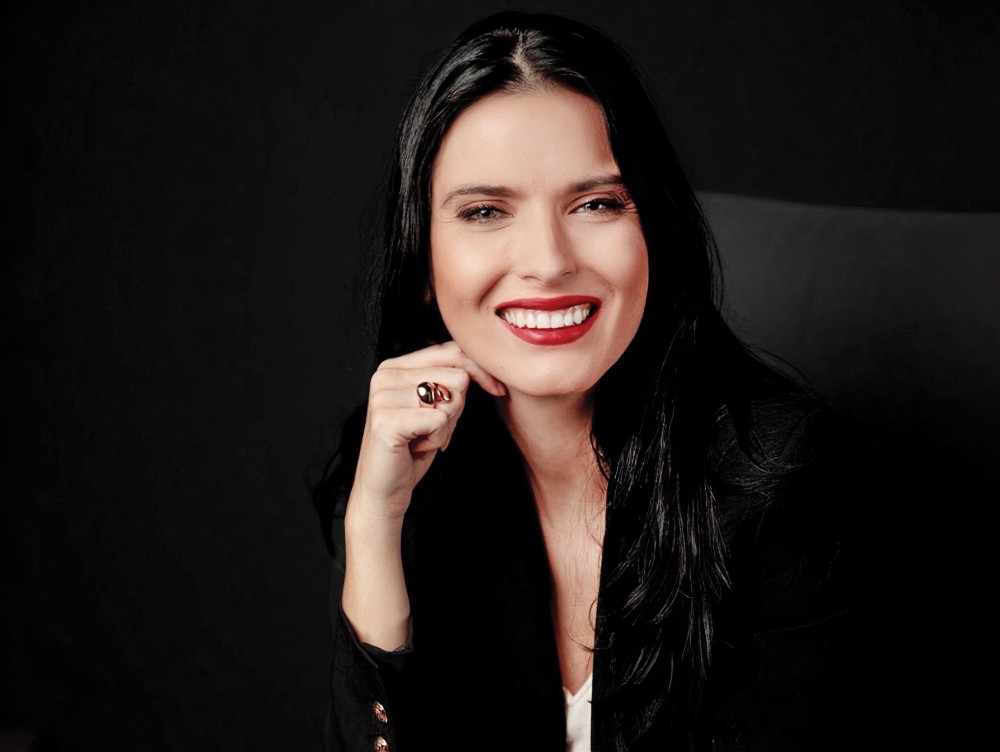
Bio: Delia Paceagiu este Chief Operating Officer (COO) al Grupului Netopia, unul dintre principalii furnizori de soluții de plăți digitale din România. În acest rol, coordonează activitățile operaționale ale companiei și contribuie la dezvoltarea și implementarea strategiei de creștere într-un sector aflat într-o transformare accelerată, pe măsură ce comerțul electronic și plățile online devin tot mai integrate în economia digitală.
Schimbarea nu este doar despre creșterea ratei de adopție a cardului. Este despre standardul de experiență de utilizare pe care consumatorul român îl cere acum. Studiile de piață arată că românul poate fi early adopter al tehnologiei în plăți atunci când tehnologia poate face lucrurile mai simple și produsul vorbește de la sine”, spune Delia Paceagiu, Chief Operating Officer, Grupul Netopia. Și dă exempul Revolut pentru piața din România. Totodată, studiile arată că nivelul de răbdare și atenție la checkout este de maximum 15 secunde, iar orice secundă în plus pe care o pierde utilizatorul completând tot felul de câmpuri este o oportunitate de abandon.
„Un segment care merită o atenție specială este Gen Z. Spre deosebire de generațiile anterioare, ei nu se uită doar la preț – se uită și la etica comerciantului, la flexibilitatea metodei de plată online, la simplitatea experienței de plată. Tinerii preferă metoda de plată de tip BNPL pentru că este o experiență de accesare mai puțin greoaie decât accesarea unui card de credit și este accesibilă direct în checkout”, conform reprezentantei Netopia. Și, la fel de interesant, tinerii preferă experiențe omnichannel – cercetează online, dar vor să vadă produsul fizic.
Paradoxal, în paralel cu această sofisticare digitală, există un mare pesimism economic. Studiile arată că aproximativ 80% dintre consumatori români privesc contextul economic actual cu îngrijorare. Românul nu mai cumpără impulsiv; compară prețurile mai mult ca niciodată. „Proiecțiile pentru 2026 indică un consumator mai rezervat, care cumpără cu mai multă atenție. Iar în acest context, încrederea în checkout devine singurul antidot real – GPeC observă că, deși există pesimism economic, încrederea în securitatea plăților online este la un nivel istoric de peste 90%”, potrivit Deliei Paceagiu.
Grupul are trei direcții principale pe agenda 2026, iar fiecare răspunde unei nevoi concrete a pieței. O primă direcție este integrarea metodei de plată RoPay, serviciul de plăți instant A2A (Account-to-Account) lansat de Transfond. Plățile A2A sunt „copilul” open bankingului introdus de PSD2 și reprezintă o alternativă la plata cu cardul. Pentru comercianți, avantajul imediat constă în costurile de procesare mai mici față de plata prin card. „Desigur, plătitorul este cel care va dicta succesul acestei noi metode de plată pe piața din România, iar comercianții vor trebui să găsească canale prin care să promoveze activ această nouă metodă de plată în rândul cumpărătorilor”, declară reprezentanta Netopia. Pe alte piețe din Uniunea Europeană, cum este Polonia, această metodă de plată este foarte populară în rândul cumpărătorilor comparativ cu plata prin card sau numerar.
România a recuperat decalajul față de piețele europene mai mature cu o viteză pe care nu o anticipam acum câțiva ani. Faptul că Revolut a câștigat foarte mult teren în rândul românilor în fața băncilor tradiționale nu este doar un succes al unui jucător internațional în România – este un indicator relevant al interesului consumatorului român pentru produsele de plăți digitale.
Delia Paceagiu, COO, Grupul Netopia
A doua direcție de dezvoltare pe care o are în vedere grupul este Card Present – extinderea în zona plăților la terminalele POS fizice în magazine și terminale softPOS, ca să poată asigura o experiență de plată omnichannel. „Studiile de piață arată că traseul cumpărătorului român este acum fragmentat: cercetează online, dar vrea să ridice din magazin, sau invers – vede produsul în magazin, dar cumpără online de pe telefon. Comerciantul care nu poate oferi aceeași experiență de plată în ambele medii pierde clienți la fiecare punct de tranziție online-offline”, afirmă Delia Paceagiu.
Un alt proiect important pe care Netopia vrea să îl lanseze este finanțarea de tip Merchant Cash Advance (MCA). Este o formă de finanțare flexibilă bazată pe încrederea în performanța reală a magazinului online, nu pe garanții imobiliare. „Am anunțat anul trecut că vom lansa un prim parteneriat de acest tip împreună cu Pragma. Evaluarea de eligibilitate se va se face pe baza datelor istorice de tranzacționare ale comerciantului prin platforma Netopia, suma finanțată de Pragma va ajunge în contul comerciantului în 24 de ore, iar rambursarea se va face ca procent din încasările comerciantului – ceea ce înseamnă că rata se ajustează automat în funcție de încasările lunii. Dacă magazinul vinde bine, plătește mai mult și achită împrumutul mai repede; dacă are o zi cu puține vânzări, atunci rata scade automat. Este, probabil, cel mai onest mod de a susține antreprenoriatul românesc în 2026”, susține Delia Paceagiu.
Dincolo de aceste trei proiecte, grupul continuă construcția ecosistemul Netopia în jurul plăților. „Nu mai suntem doar un simplu buton de plată cu cardul pe un website – vrem să devenim o infrastructură financiară de încredere a economiei digitale românești.”
 De la șosea la autrostradă
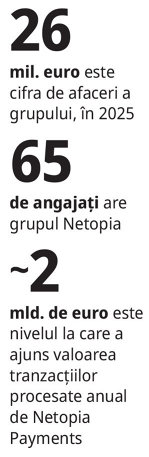
Investițiile cele mai importante sunt cele care nu se văd, dar se simt imediat când lipsesc: infrastructura și capacitatea de a procesa volume mari fără nicio degradare a experienței clientului, povestește Delia Paceagiu. În 2025, grupul a investit aproape 2 milioane de euro în infrastructura tehnică, cu scopul de a crește parametrii de scalabilitate și reziliență. „Practic, am transformat o șosea cu două benzi într-o autostradă cu zece benzi. Chiar și în cele mai aglomerate momente – cum este Black Friday – traficul banilor este fluid și nu există blocaje.” Aceasta este creșterea exponențială de care are nevoie o infrastructură critică, cum este cea de plăți online. A doua categorie de investiții esențiale este în experiența de plată online în sine, subliniază COO-ul grupului. Netopia Payments a fost primul procesator de plăți online din lume care a implementat Click to Pay cu Passkey FIDO în parteneriat cu Mastercard – un standard global de autentificare bazat pe specificațiile EMV®, care funcționează pe orice dispozitiv sau browser și elimină complet introducerea manuală a datelor cardului. În loc de cele 16 cifre, CVV și codul de confirmare prin SMS, utilizatorul finalizează plata prin FaceID sau amprentă, în câteva secunde. Apple Pay funcționează doar pe dispozitive Apple, Google Pay pe Android și în Chrome; Click to Pay poate fi folosit indiferent dacă ești pe un laptop vechi cu Windows, un Macbook Neo, pe un telefon Samsung, sau dacă folosești Firefox ori Edge. „Această universalitate, combinată cu un nivel de securitate superior față de introducerea clasică, manuală, a datelor cardului, a contribuit direct la creșterea conversiei la checkout pentru mulți dintre clienții noștri”, afirmă Delia Paceagiu.
A treia investiție, mai puțin vizibilă dar la fel de importantă, „a fost pregătirea noastră pentru etapa în care vom deveni o instituție de plată licențiată de Banca Națională a României. Chiar dacă această investiție nu produce automat un feature vizibil în interfața comerciantului sau al plătitorului, produce ceva mai valoros: siguranța că infrastructura pe care se sprijină zeci de mii de afaceri românești funcționează în conformitate cu cele mai riguroase standarde de reglementare”, subliniază reprezentanta Netopia.
Nu în ultimul rând, adaugă ea, o altă investiție se leagă de educația pieței prin organizarea unui eveniment dedicat – Commerce Innovation Summit. La ediția din 2025, la eveniment au fost peste 350 de participanți fizic și peste 1.000 conectați online, cu speakeri locali și internaționali, iar în 2026 va fi organizată a treia ediție.
Decalaj redus
La capitolul fintech, „România a recuperat decalajul față de piețele europene mai mature cu o viteză pe care nu o anticipam acum câțiva ani. Faptul că Revolut a câștigat foarte mult teren în rândul românilor în fața băncilor tradiționale nu este doar un succes al unui jucător internațional în România – este un indicator relevant al interesului consumatorului român pentru produsele de plăți digitale”, declară Delia Paceagiu. Românii s-au obișnuit cu simplitatea Revolut și compară orice altă experiență de plată cu acest punct de referință.
Dacă ne uităm la instrumente specifice, Polonia ne dă câteva insight-uri despre cum ar putea arată viitorul. Acolo, sistemul de plăți de tip A2A reprezintă acum 80% din plățile de e-commerce, iar plățile prin card au devenit aproape inexistente. „Ne punem întrebarea dacă acolo a funcționat, oare cum va evolua piața din România? Va avea RoPay același succes pe care l-a avut această metodă de plată în Polonia? Noi suntem de părere că da, însă viteza de adopție va depinde în mare măsură de cât de repede cumpărătorii vor alege această metodă de plată în detrimentul cardului sau al numerarului”, potrivit reprezentantei Netopia.
Gen Z are o relație complet diferită cu banii și cu plata față de predecesorii ei. Preferă flexibilitatea BNPL față de rigiditatea cardului de rate. Preferă metode de plată cu costuri transparente. Se uită la etica comerciantului. Un comerciant care înțelege aceste preferințe și le reflectă în modul în care își construiește checkoutul are un avantaj mai mare față de competitorii care tratează toate segmentele identic.
Delia Paceagiu, COO, Grupul Netopia
Mai avem de recuperat față de piețele mature la profunzimea ecosistemului – nu doar procesare, ci finanțare, instrumente de loialitate, date agregate puse în serviciul deciziilor comerciale. „Exact asta construim noi: un ecosistem complet în care finanțarea de tip Merchant Cash Advance (MCA), plățile instant, Click to Pay și Agentic Commerce coexistă și se completează.”
Liderul operațional performant în fintech de astăzi este, în esență, un integrator și un facilitator de comunicare, în opinia Deliei Paceagiu. „Nu un expert tehnic, nu un jurist, nu un om de business pur – ci cineva capabil să integreze toate aceste perspective și să le transforme într-un mecanism de execuție care funcționează. Rolul de COO nu este să știi mai bine decât fiecare coleg în domeniul lui, ci să gestionezi interdependențele dintre departamente, să elimini fricțiunea operațională și să creezi condițiile în care fiecare poate excela.”
Al doilea element definitoriu, potrivit ei, este capacitatea de a gestiona crize cu calm și claritate. Într-o infrastructură critică prin care trece o parte semnificativă din comerțul digital al României, întrebarea nu este dacă va apărea o situație de criză, ci când. Modul în care echipa răspunde în acele momente definește cultura organizației mult mai bine decât orice
document intern.
„Și, poate cel mai puțin intuitiv: un lider operațional bun știe să se dea la o parte. Dacă am reușit să construiesc structuri care funcționează fără să fie dependente de prezența mea în fiecare decizie, atunci mi-am îndeplinit misiunea. Satisfacția reală nu vine dintr-o cifră dintr-un raport, ci din a vedea un coleg care își asumă un proiect curajos pentru că se simte susținut – pentru că știe că are în spate o structură pe care se poate baza.
Am mai învățat, cu timpul, că leadershipul are tărie de caracter. Empatia, capacitatea de a asculta și de a înțelege omul din spatele cifrelor, combinată cu un management riguros și structurat, creează un mix foarte puternic. Nu trebuie să alegi între cele două, ci să le îmbini”, susține Delia Paceagiu.
Motoare de creștere
Netopia Payments a încheiat 2025 cu o creștere de 12% față de anul anterior, iar volumul total procesat la card a crescut în același ritm – semn că plata online își consolidează rolul atât în comportamentul de consum, cât și în activitatea comercianților. „Motoarele de creștere pentru perioada următoare sunt structurale, nu conjuncturale. Primul motor este extinderea portofoliului cu noi metode de plată (RoPay, Card Present) și parteneriate strategice pentru finanțare, precum Merchant Cash Advance (MCA), care diversifică baza de business și adâncesc relația cu comercianții existenți”, potrivit reprezentantei grupului.
 Al doilea motor, mai puțin evident dar la fel de important, este efectul de rețea, punctează tot ea. „Cu cât mai mulți comercianți procesează prin Netopia Payments, cu atât mai valoroase devin datele pe care le generăm și cu atât mai personalizate pot fi serviciile pe care le oferim. MCA-ul este cel mai bun exemplu: nu am fi putut construi un produs de finanțare atât de rapid și de flexibil dacă nu am fi avut deja relația cu acei comercianți. Este o spirală pozitivă care se autosusține.”
Cât privește viitorul, pe termen mediu Delia Paceagiu vede câteva tendințe clare care vor remodela peisajul plăților digitale în România.
Prima este accelerarea adoptării plăților instant A2A, odată cu integrarea RoPay în e-commerce. „Exemplul Poloniei, unde plățile de tip A2A reprezintă metoda de plată preferată pentru plățile de e-commerce, ne arată că o piață poate migra rapid odată ce infrastructura este disponibilă. România are toate condițiile pentru un traseu similar, iar viteza de adoptare va fi determinată de cât de ușor facem integrarea pentru comercianți și experiența de plată pentru plătitori.”
A doua tendință este, în opinia ei, consolidarea standardelor de checkout. Click to Pay, tokenizarea, portofelele digitale – toate converg spre un checkout în care utilizatorul face o singură acțiune, și sistemul le face pe restul. Comercianții care nu adoptă aceste standarde vor vedea rate de conversie în scădere nu pentru că vor fi făcut ceva greșit, ci pentru că așteptările clienților vor crește încontinuu.
„A treia tendință, mai disruptivă, este Agentic Commerce – momentul în care agenții AI încep să ia decizii de achiziție în locul utilizatorilor. Infrastructura de plăți online trebuie să fie pregătită pentru acest scenariu acum, nu când devine mainstream. Recomandarea mea pentru comercianți rămâne aceeași: pregătiți infrastructura, nu doar «vitrina»”, punctează reprezentanta grupului.
Netopia Payments se poziționează pentru toate aceste tendințe simultan. „Strategia pe termen mediu nu este să așteptăm să vedem ce câștigă și să urmăm, ci să construim infrastructura care face posibilă adoptarea rapidă a fiecărei schimbări. Investițiile din 2025 ne oferă capacitatea tehnică, iar ecosistemul construit în peste 20 de ani ne oferă o ștampilă de încredere în relația cu comercianții și o foarte bună cunoaștere a pieței. Ceea ce urmează este Netopia 2.0 – o companie care a depășit definiția de procesator de plăți online și care funcționează ca o utilitate de bază pentru comerțul digital românesc”, conchide Delia Paceagiu.
De vorbă cu Delia Paceagiu
Ce rol joacă inovația tehnologică (AI, automatizare, open banking) în optimizarea proceselor operaționale pe care le coordonați?
AI-ul promite mult și, ceea ce văd în operațiunile noastre, este că livrează acolo unde este aplicat cu un obiectiv clar, precizie și disciplină. Cel mai concret exemplu este securitatea. Modelele tradiționale de fraud detection se bazau pe reguli rigide – dacă dintr-o dată plătești dintr-o altă țară, red flag – posibilă fraudă, deci protejam utilizatorul și blocăm cardul. Simplist și în definitiv, ineficient: blocam tranzacții care se dovedeau a fi legitime și exista posibilitatea unor vulnerabilități în alte zone. AI-ul a schimbat situația aceasta prin analiză comportamentală: învață amprenta digitală a utilizatorului, identifică frauda cu o precizie mult mai mare, și lasă tranzacțiile legitime să curgă fără blocaje. Securitatea nu mai este o barieră, ci o experiență fluidă.
Pe zona de automatizare, cel mai mare câștig operațional vine din eliminarea deciziilor repetitive care consumă timp și energie umană fără a adăuga valoare reală. Recomand comercianților să se uite la AI pentru predicția stocurilor și analiza datelor statistice – ca să poată fundamenta o decizie de cumpărare pe o predicție a modului în care vor evolua stocurile, nu pe intuiție. Într-un context de pesimism economic și marje mai strânse, să ai bani blocați în stocuri care nu se vând este un risc pe care puțini și-l permit.
Agentic Commerce, pe care l-am anunțat la CIS 2025 împreună cu MerchantPro, este pasul următor: o infrastructură de plăți online care lucrează proactiv pentru utilizator. Clientul cere ce dorește, iar agentul AI gestionează întregul proces de la selecția produselor până la plată online. Este ceva ce în acest moment pare science fiction, dar se întâmplă deja și va deveni noul standard. AI-ul nu va introduce date de card, nu va introduce cod PIN – și atunci procesatorii de plăți online trebuie să aibă capabilitatea de a se integra cu aceste protocoale, ca să poată ajuta magazinul să fie reperat de orice agent AI.
Care sunt cele mai mari provocări operaționale pe care le întâmpinați în prezent și cum le abordați?
Cea mai mare provocare pe care o gestionez zilnic este tensiunea dintre scalabilitate și precizie. Procesăm aproape 2 miliarde de euro anual, ceea ce înseamnă că orice decizie operațională este foarte importantă – orice proces care funcționează bine la 100.000 de tranzacții trebuie să funcționeze la fel de bine la 10 milioane. Investiția de aproape 2 milioane de euro în infrastructură din 2025 a fost, în mare parte, răspunsul la această tensiune. Dar infrastructura tehnică rezolvă doar o parte din problemă – cealaltă parte este organizațională, adică să construiești procese și echipe care să scaleze fără să piardă calitatea.
A doua provocare este viteza de adaptare la un mediu de reglementare aflat în transformare continuă. PSD2, licențierea BNR, viitoarele reglementări europene privind plățile A2A – fiecare schimbare presupune nu doar conformitate formală, ci redesenarea unor procese interne. Nu în ultimul rând, este o provocare, deși subtilă, să gestionezi un ecosistem financiar în care certitudinile de azi pot deveni vulnerabilități de mâine. Când vedem că în alte state din Uniunea Europeană majoritate plăților online din e-commerce se fac prin alte metode decât cardul, cum este A2A, ne punem constant întrebarea: cum va evolua piața din România pe același traseu și cât de repede trebuie să ne pregătim infrastructura pentru o potențială migrare a volumelor? Nu vedem un astfel de scenariu ca pe o amenințare. El este o oportunitate, dar una care cere să fii pregătit înainte ca schimbarea să devină evidentă.
Cum reușiți să mențineți un echilibru între securitate, conformitate și o experiență de plată cât mai fluidă?
Aceasta este, poate, întrebarea care definește cel mai bine meseria noastră. Securitatea și experiența fluidă pentru plătitor sunt adesea prezentate ca incompatibile – mai multă securitate înseamnă mai multă fricțiune. Noi nu acceptăm această premisă. Soluția este să construiești securitate mai inteligentă. Când AI-ul analizează comportamentul utilizatorului în timp real și poate distinge cu mare precizie între o tranzacție legitimă și una frauduloasă, nu mai trebuie să oprești orice tranzacție atipică pentru a clarifica situația. Securitatea devine invizibilă pentru clientul corect și extrem de precisă față de cel rău-intenționat.
Click to Pay este alt exemplu concret: standardul are protocoale de securitate mai robuste decât introducerea manuală a datelor cardului, dar experiența utilizatorului este incomparabil mai simplă – un buton, FaceID sau amprentă, gata în câteva secunde. Fără cele 16 cifre, fără CVV, fără codul de confirmare prin SMS. Securitatea și fluiditatea nu mai sunt forțe opuse, ci sunt două proprietăți ale aceluiași sistem bine proiectat.
Ce oportunități noi vedeți în zona plăților digitale pentru companiile din e-commerce și nu numai?
Cea mai mare oportunitate pe care o văd acum, și care este încă subexploatată de comercianții din România, este checkoutul personalizat și inteligent. Putem crea deja o experiență în care dispozitivul de pe care se face plata este identificat rapid și metoda de plată online cea mai potrivită este propusă cu prioritate. De exemplu, pentru un coș de cumpărături de peste 1.000 de lei, comerciantul ar trebui să scoată în față metodele de plată online mai flexibile, precum BNPL – în caz contrar, te confrunți cu posibilitatea ca acel coș să fie abandonat. Aceasta nu este știință a viitorului – e o funcționalitate disponibilă acum, iar comercianții care nu o implementează lasă conversii pe masă.
A doua oportunitate este legată de Gen Z ca segment de creștere. Această generație are o relație complet diferită cu banii și cu plata față de predecesorii ei. Preferă flexibilitatea BNPL față de rigiditatea cardului de rate. Preferă metode de plată cu costuri transparente. Se uită la etica comerciantului. Un comerciant care înțelege aceste preferințe și le reflectă în modul în care își construiește checkoutul are un avantaj mai mare față de competitorii care tratează toate segmentele identic.
A treia oportunitate este omnichannelul – dar nu ca buzzword, ci ca infrastructură funcțională pentru experiența de cumpărare. Datele arată că traseul cumpărătorului este fragmentat și imprevizibil: cercetează online, vrea să vadă produsul fizic, iar în final, poate cumpăra de oriunde, fie azi, mâine, sau poimâine. Comerciantul care nu poate oferi aceeași experiență de plată indiferent de canal pierde clienți la fiecare punct de tranziție. Exact aceasta este una dintre direcțiile noastre strategice pentru 2026 prin extinderea în zona Card Present. Iar pe termen mediu, implementarea și utilizarea Agentic Commerce este oportunitatea care definește câștigătorii din următorii ani. Magazinele online trebuie să își pregătească infrastructura pentru acest scenariu acum, nu când devine mainstream și când este posibil să fie deja prea târziu să recuperezi decalajul.
Cum se schimbă relația dintre procesatorii de plăți și comercianți în contextul cererii crescute pentru soluții personalizate?
Relația s-a schimbat fundamental. Comerciantul de astăzi nu mai caută doar un procesator tehnic care să confirme tranzacții – caută un partener de business care îi înțelege fluxul de vânzări, îi oferă instrumente adaptate nevoilor lui și îl ajută să crească.
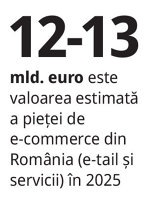
Studiile de piață arată că în 2025 piața de e-commerce din România (e-tail și servicii) a fost estimată la aprox. 12-13 mld. euro și că aproape jumătate din plăți se fac online prin card. Netopia Payments a procesat în 2025 aprox. 2 mld. euro. Raportat la aceste cifre, înseamnă că prin sistemele Netopia trece peste 30% din traficul de e-commerce românesc plătit online cu cardul. Asta ne pune într-o poziție unică: vedem o parte semnificativă din datele relevante ale acestei pieței, identificăm trenduri înainte ca ele să devină vizibile în alte surse și putem oferi comercianților contextul real, nu statistici abstracte.
Produsele pe care le construim în 2026 reflectă exact această evoluție. Un produs de tipul Merchant Cash Advance (MCA), de exemplu, este posibil tocmai pentru că avem deja datele de tranzacționare ale comerciantului și putem facilita ca procesul de finanțare să dureze ore, nu săptămâni. Este o relație în care încrederea construită în timp și datele generate împreună devin un avantaj concret, nu doar un număr într-un raport. Un credit bancar clasic cere bilanțuri contabile și certificate fiscale; noi știm deja cum arată businessul comerciantului și putem facilita finanțarea acestuia de către partenerii noștri, cum este Pragma, pe baza acestei cunoașteri.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală