
Miza creșterilor de taxe pentru microîntreprinderi: 6,6 mld. lei în plus la bugetul de stat. Liviu Sav, contabil certificat, cofondator Bridge-to-Information: „IMM-urile afectate de această măsură au peste 700.000 de angajați din cei 4 milioane câți lucrează în mediu privat”
Liviu Sav, contabil certificat și cofondator al platformei Bridge-to-Information, a făcut un calcul legat de impactul creșterii taxării microîntreprinderilor, așa cum a fost prezentată de oficialități, însă fără studiu de impact sau o prognoză de resurse suplimentare pentru bugetul de…
Liviu Sav, contabil certificat și cofondator al platformei Bridge-to-Information, a făcut un calcul legat de impactul creșterii taxării microîntreprinderilor, așa cum a fost prezentată de oficialități, însă fără studiu de impact sau o prognoză de resurse suplimentare pentru bugetul de stat.
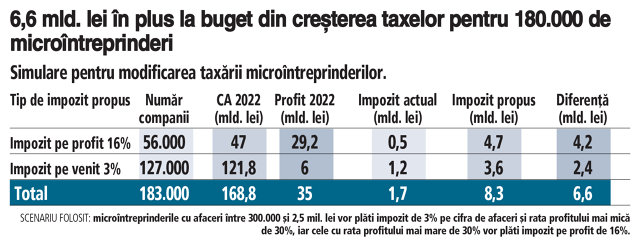
„Am încercat să estimăm ce impozite suplimentare ar putea obține statul român, plecând de la situațiile financiare depuse de companiile românești pentru anul 2022. Valoarea care a rezultat din calcule este amețitoare: 6,6 miliarde lei”, a calculat Sav.
Practic, statul român speră să încaseze anul viitor 8,3 miliarde lei de la microîntreprinderile cu cifra de afaceri cuprinsă între 300.000 și 2,5 milioane lei, în loc de mai puțin de 1,7 miliarde lei cât a încasat în 2022, adică cu peste 6,6 miliarde lei suplimentar.
Scenarile pe care se bazează calculele sunt că microîntreprinderile cu cifra de afaceri în intervalul 300.000 lei – 2,5 milioane lei vor plăti impozit pe cifra de afaceri de 3% dacă au rata profitului net mai mică de 30%, respectiv impozit pe profit de 16% dacă rata profitului net este mai mare de 30%. În acest moment, microîntreprinderile plătesc impozit pe cifra de afaceri de 1%.
Cele 126.000 de companii cu profitabilitate de sub 30%, așa cum a calculat Liviu Sav, vor plăti impozit pe cifra de afaceri de 3%, adică de 3 ori mai mare decât în prezent. Însă, aproximativ 56.500 de microîntreprinderi cu profitabilitate mai mare de 30% vor trece la impozitul pe profit de 16%.
„O companie cu cifra de afaceri de 1 mil. lei în 2022 a plătit impozit 10.000 de lei. Simplu și clar. Aceeași firmă cu aceeași cifră de afaceri de va plăti în 2024 un impozit de 30.000 de lei, dacă are rata profitului de sub 30%, 48.000 de lei dacă are rata profitului de 30% sau 96.000 de lei dacă are rata profitului de 60%”, explică el.
Alt exemplu pe care îl dă Sav este acela când o companie are cifra de afaceri la limita plafoanelor impuse: „Două companii concurente au ambele profitabilitatea de 70%, dar una are cifra de afaceri de 299.999 de lei, iar cealaltă de 300.001 lei. În 2024, dacă situația rămâne neschimbată, o firmă va plăti impozit de 3.000 de lei, iar cealaltă firmă de 33.600 de lei. Ghiciți ce se va întâmpla?”
S-a ajuns în această situație, spune el, pentru că există 1.390 de companii din cele 182.000 care au profitabilitate mai mare de 100%. Cum este posibil, însă?
„Da, aceste companii fac optimizarea fiscală de care vorbește ministrul, și poate fac chiar mai mult de atât și ar fi treaba ANAF să verifice aceste anomalii. Dar vorbim de mai puțin de 2,5% din cele peste 56.000 de companii introduse forțat la impozit pe profit”, mai este de părere Liviu Sav.
Soluția, din punctul său de vedere, este ca firmele care au rată de profit mai mare de 80% să fie trecute automat la plata impozitului pe profit.
„Oare nu ar fi fost mai logic și onest ca toate microîntreprinderile, indiferent de cifra de afaceri, cu rata profitului net mai mare de 100% sau 80% să fie trecute automat la impozitul pe profit?”
-
 A intrat într-un domeniu despre care nu ştia aproape nimic, iar opt ani mai târziu conduce un business de milioane de lei. Povestea unei antreprenoare care vrea să schimbe regulile jocului
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi