
Marea miză a politicii monetare în lupta cu inflația: BNR să determine băncile comerciale să ducă dobânzile la depozite mai sus
Creșterea dobânzilor la credite, pe măsură ce BNR majorează dobânda-cheie, poate să frâneze împrumuturile noi, respectiv aducerea de noi bani „în piață“.
♦ BNR încearcă să determine băncile să crească dobânzile la depozite prin restrângerea lichidității din piața monetară ♦ În aprilie, deficitul de lichiditate din piața interbancară a fost de 13,5 mld. lei, aproape de recordul din martie, de 16,4 mld. lei ♦ Finanțările de urgență Lombard luate de bănci de la BNR au depășit 9 mld. lei în aprilie ♦ În ultimele luni populația și companiile au început să lichideze depozitele în lei și le-au majorat pe cele în euro ♦ Raportul credite/depozite este de sub 70%.
Creșterea dobânzilor la credite, pe măsură ce BNR majorează dobânda-cheie, poate să frâneze împrumuturile noi, respectiv aducerea de noi bani „în piață“ (românii restrângând volumul creditelor din cauza dobânzilor mari), în timp ce dacă băncile urcă dobânzile la depozite românii ar fi motivați să economisească mai mult în depozite bancare și astfel sunt scoși banii deja existenți în piață, restrângându-se cererea de consum, obiectivul principal fiind scăderea inflației, care s-a apropiat deja de 14% în aprilie.
Prin creșterea acestor dobânzi, s-ar facilita astfel transmisia politicii monetare pentru realizarea obiectivului principal, respectiv frânarea prețurilor de consum, a inflației.
De altfel, BNR a menționat în comunicatele din acest an (în care a anunțat majorarea dobânzii-cheie și a dobânzilor la facilitatea de credit Lombard și la facilitatea de depozit, precum și controlul ferm al lichidității din piața monetară) că urmărește atât „ancorarea anticipațiilor inflaționiste“, cât și „stimularea economisirii“ prin creșterea ratelor dobânzilor bancare, în vederea scăderii inflației.
„Deciziile CA al BNR urmăresc ancorarea anticipațiilor inflaționiste pe termen mediu, precum și stimularea economisirii prin creșterea ratelor dobânzilor bancare, în vederea readucerii durabile a ratei anuale a inflației în linie cu ținta staționară de 2,5 la sută ±1 punct procentual, într-o manieră care să contribuie la realizarea unei creșteri economice sustenabile“, se arată în comunicatul băncii centrale de după ședința de politică monetară din luna mai în care dobânda-cheie a fost majorată de BNR de la 3% la 3,75%.
BNR a majorat puternic prognoza pentru rata inflației de la finalul lui 2022, până la 12,5%, de la 9,6% cât estima anterior. La acest nivel ridicat al inflației dobânzile la depozitele bancare sunt real negative cu mult.
Pe de altă parte, dobânzile medii la depozite sunt apropiate de dobânda-cheie sau chiar mai mici decât aceasta în cazul depozitelor sub 1 an.
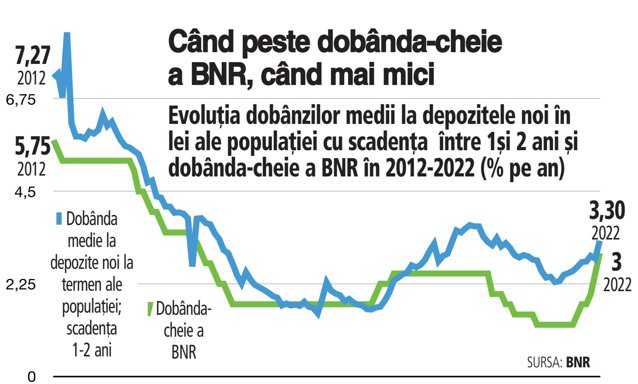
Analizând evoluția dobânzilor medii la depozitele noi la termen ale populației cu scadența între 1 an și 2 ani, inclusiv, în raport cu dobânda-cheie a BNR în ultimul deceniu, observăm că dobânzile la depozitele noi retail pentru această scadență au fost și mai mari decât dobânda-cheie a BNR, dar și mai mici, preponderent depășind dobânda de politică monetară.
Însă, în timp ce în urmă cu un deceniu ecartul între dobânda medie la depozitele retail pe 1-2 ani și dobânda-cheie era și de 1,5-2 puncte procentuale, dobânzile la depozite fiind mai mari decât dobânda-cheie, în primele trei luni din 2022 dobânda medie la depozitele noi ale populației pe scadența de 1-2 ani a oscilat în jurul a 3%, cu un vârf de 3,3% în martie, depășind cu doar 0,3-0,9 pp dobânda-cheie a BNR.
În cazul depozitelor retail noi cu scadența sub 1 an, dobânzile medii sunt mult mai mici, de-abia în martie trecând de 2%.
BNR încearcă să determine băncile comerciale să majoreze mai mult dobânzile la depozite, inclusiv prin restrâgerea lichidității din piața interbancară.
După ce în ianuarie și februarie piața interbancară a fost pe excedent, în martie și aprilie a ajuns pe deficit substanțial de lichiditate, iar†BNR a redevenit creditor net în raport cu băncile comerciale.
În luna aprilie, deficitul de lichiditate a fost de 13,5 mld. lei, medie zilnică, aproape de nivelul record din martie, de 16,4 mld. lei. Finanțările de urgență Lombard luate de bănci de la BNR au depășit 9 mld. lei în aprilie, iar împrumuturile repo au fost de 5,5 mld. lei.
Volumul mare împrumutat de bănci la facilitatea Lombard în aprilie și în martie 2022 reflectă pe de-o parte faptul că deficitul de lichiditate s-a majorat la nivelul sistemului bancar, impunându-se și o fluidizare a pieței secundare a titlurilor de stat.
Dobânzile din piața interbancară au tot crescut începând din octombrie, depășind 5%, fiind în continuare peste dobânda-cheie, care a urcat în luna aprilie la 3%, iar în luna mai la 3,75%.
BNR a decis să păstreze controlul ferm al lichidității din piața monetară, iar facilitatea de creditare (Lombard) este considerată instrumentul operațional relevant în cadrul politicii de control ferm al lichidității. Când banca centrală vrea să țină lichiditatea mai strâns și nu mai organizează operațiuni repo, băncile care au deficit de lichiditate sunt nevoite să se împrumute la Lombard.
Facilitatea permanentă de credit Lombard, pe o zi, este pusă la dispoziție de BNR ca o soluție de urgență pentru băncile care au un deficit de lichidități la sfârșitul zilei.
Pentru a împrumuta bani la facilitatea de urgență Lombard pe o zi, bancherii au plătit în aprilie o dobândă medie mai mare, de 3,76%, față de 3,5% în martie, 2,61% în ianuarie și 2,5% în decembrie 2021.
Comparativ, în cazul împrumuturilor băncilor de la BNR prin repo dobânzile sunt mai mici decât la Lombard. Rata medie a dobânzii la care sumele au fost oferite în aprilie 2022 la repo a fost de 2,74% în creștere față de 2,5% în martie și 1,75% în ianuarie 2022 și decembrie 2021.
„Trebuie să le luăm lichiditatea din piață și băncile să umble vârtos după lichiditate și să recompenseze deponenții. Sunt 14 milioane de deponenți, nu poți să “i neglijezi“, a spus recent Mugur Isărescu, gvernatorul BNR, la lansarea raportului trimestrial asupra inflației.
El a menționat că BNR se gândește și la deponenții care fac economii la bancă și care au fost penalizeți câțiva ani “n condițiile “n care dobânzile la depozite au fost foarte scăzute “n timp ce inflația a tot crescut. Dar, creșterea dobânzilor nu se poate face dintr-odată, a explicat guvernatorul BNR.
„Nu aș mai sta aici dacă nu aș avea speranța că dobânda într-o perioadă rezonabilă de timp ñ trebuie să se resoarbă șocul creșterii prețurilor la energie și șocul razboiului ñ și vom vedea dobânzi real pozitive și în România, inclusiv la depozite. Sunt bănci care dau, au ajuns și peste ROBOR, au ajuns la 6%, în cazul unor clienți care vin cu bani mai mulți și lucrează tare cu băncile spnând că pleacă cu banii. Pe măsură ce fenomenul de strângere a lichidității funcționează dobânzile la depozite cresc. Lumea crede că băncile comerciale sunt subaltern și noi suntem Ministerul Băncilor și îi chemam și îi tragem de urechi. Nu. Așa scrie în lege: sunt unități autonome, care urmăresc profitul. Îi mai certăm, îi mai ia domnul prim-vice (Florin Georgescu-prim-viceguvernator al BNR- n.red.) și îi mai bmbăcește din când în când, eu îi mai mângâi ca să fie un echilibru, și asta este tot. Dar la ce reacționează? Au reacționat imediat când n-au mai găsit lichiditate. Au venit mai întâi la Lombard, acum e 4,75% față de 3,75%. Păi ce facem, și-au spus ei, nu avem încotro? Și nu mai trebuie să-i dăscălești, să-i tragi de urechi, să le ții lecții, nu. Părerea mea este că mai trebuie să îi mai strângem ușor cu cureaua și o să vină cu dobânzile în sus. Aștept ca treptat-treptat să mergem spre dobânzi real pozitive“, a explicat Isărescu.
În ultimele luni populația și companiile au început să lichideze depozite în lei și le-au majorat pe cele în euro.
Depozitele în lei ale populației au scăzut în luna martie cu 4,8% față de nivelul din februarie, soldul din bănci coborând la 156,8 mld.lei, potrivit datelor BNR. Concret, valoarea depozitelor românilor în lei s-a redus în a treia lună din acest an cu mai mult de 7,9 mld. lei comparativ cu soldul din februarie. Și în luna februarie, lună care coincide cu declanșarea atacului Rusiei asupra Ucrainei, depozitele românilor în lei au scăzut cu 0,4% față de ianuarie, respectiv cu 727 mil. lei.
În luna martie și depozitele companiilor în lei au intrat în declin, scăzând cu 0,2% față de februarie, respectiv cu 343 mil. lei, până la un sold de 141,7 mld. lei.
Pe total, depozitele în lei ale rezidenților, persoane fizice și companii, cu o pondere de 62,4% în totalul depozitelor clienților neguvernamentali, au scăzut în martie cu 2,7% față de luna februarie 2022, până la 298,5 mld. lei.
Băncile au fost nevoite în ultimii ani să se bazeze mai mult pe sursele de finanțare locale, în condițiile în care au pierdut o parte din liniile de finanțare de la băncile-mamă, linii care în perioada de boom economic au reprezentat principalul motor de creștere a creditării.
Pentru finanțare, băncile s-au bazat în principal pe resursele atrase de la clienții persoane fizice, care sunt mai stabile și care în perioada de criză au marcat o creștere puternică, pe fondul unui comportament de consum mai prudent.
Depozitele populației în lei și valută au o pondere de circa 60% din depozitele totale.
În timp ce depozitele în lei au fost în scădere, cele în valută au crescut în martie față de februarie.
Raportul între credite și depozite la nivelul sistemului bancar a coborât sub 70% astfel că băncile au surplus în depozite față de volumul creditelor acordate astfel că nu sunt constrânse să dea dobânzi mai mari ca să atragă mai multe depozite.
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi
-
 Rafinăriile europene rămân fără petrol saudit luna viitoare. Saudi Aramco suspendă livrările pe fondul atacului cu drone de săptămâna trecută a conductei East-West
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?