
Lipsa de transparență. ASF publică în rapoartele sale veniturile doar pentru primele zece companii de asigurări din România, nu pentru toate 39. BNR publică în rapoartele anuale datele tuturor băncilor locale
Piața asigurărilor din România, alcătuită din 39 de companii de asigurări, dintre care 25 sunt societăți autorizate de ASF și 14 sucursale, de fapt se bazează în proporție de 83% pe primele 10 cele mai mari companii de asigurări, celelalte 29 de companii controlează cumulat doar 17% din piață, conform datelor publicate de Autoritatea de Supraveghere Financiară (ASF) în cel mai recent raport privi…
♦ 10 asigurători din 39 controlează 83% din piața asigurărilor. Celelalte companii aveau subscrieri de puțin peste 3,9 mld. lei la final de 2024 însemnând 17% din piață ♦ La finalul anului trecut erau 25 de societăți de asigurare autorizate de ASF și 14 sucursale care activează pe piața locală în baza pașaportului european ♦ Din cei 10 cei mai mari asigurători din piață, trei sunt sucursale.
Piața asigurărilor din România, alcătuită din 39 de companii de asigurări, dintre care 25 sunt societăți autorizate de ASF și 14 sucursale, de fapt se bazează în proporție de 83% pe primele 10 cele mai mari companii de asigurări, celelalte 29 de companii controlează cumulat doar 17% din piață, conform datelor publicate de Autoritatea de Supraveghere Financiară (ASF) în cel mai recent raport privind stabilitatea piețelor financiare nebancare.
Deși topurile cu cei mai mari 10 asigurători pe diferite segmente arată o oarecare imagine a pieței, întrebarea este de ce ASF nu publică măcar o dată pe an un top integral cu toți asigurătorii din piață. Fără primii 10 cei mai mari jucători din piață rămân totuși subscrieri de aproape 4 mld. lei care provin de la ceilalți asigurători care niciodată nu sunt incluși în nicio raportare, decât ca cifră cumulată. De ce nu putem să știm care sunt toți asigurătorii în care românii și-au pus încrederea că îi vor proteja?
De ani de zile, ASF a publicat doar top 10 asigurători și abia recent a început să publice punctual și date pe anumite segmente, precum Casco, dar de-a lungul timpului, în niciun an nu s-a regăsit un top integral al tuturor asigurătorilor care sunt prezenți în România.
Comparativ, BNR publică anual topul integral al tuturor băncilor din România. Și apare întrebarea, de ce ASF nu poate face același lucru, fiind instituția care deține toate informațiile despre toate companiile de asigurări? Chiar dacă 29 de companii de asigurări nu au un volum al subscrierilor foarte mare, cumulat se ajunge la o cifră consistentă, și atunci nu merită să aflăm care sunt companiile din umbră care vin cu aproape 20% din subscrierile pieței?
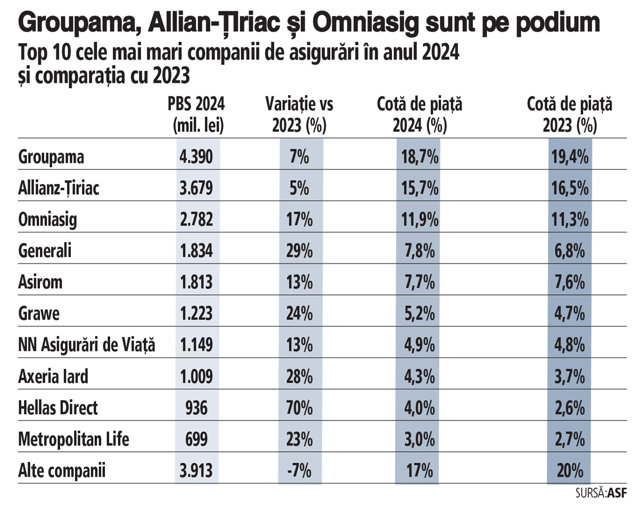
Anul 2024 a însemnat pentru piața asigurărilor din România atingerea unui nou maxim privind volumul de prime brute subscrise, respectiv puțin peste 23,4 mld. lei, în creștere cu 11% față de anul 2023. Din acest volum total al subscrierilor, primii 10 cei mai mari asigurători dețineau 83% din piață, însemnând un volum cumulat al subscrierilor de puțin peste 19,5 mld. lei, în timp ce restul de 29 de companii de asigurări aveau un volum cumulat al subscrierilor de puțin peste 3,9 mld. lei anul trecut. În timp ce ponderea primilor 10 cei mai mari asigurători din piață a crescut în 2024, cu 3 puncte procentuale, de la 80% în 2023, la 83% în 2024, ponderea celor 29 de asigurători a scăzut cu 3 puncte procentuale de la 20% în 2023, la 17% în 2024.
Din perspectiva celor mai mari 10 companii de asigurări de pe piața locală la finalul anului trecut, Groupama a rămas lider cu subscrieri de circa 4,4 mld. lei, urmat de Allianz-Țiriac cu subscrieri de aproape 3,7 mld. lei, iar podiumul este completat de Omniaisg. Începând cu locul patru, care îi revine companiei Generali, volumul subscrierilor coboară sub 2 mld. lei, iar Generali a înregistrat la finalul anului trecut subscrieri de peste 1,8 mld. lei. La o diferență de sub 10 mil. lei, pe poziția a cincea se afla Asirom. Grawe ocupă poziția a șasea cu subscrieri de peste 1,2 mld. lei, urmat de NN Asigurări de Viață pe poziția a șaptea, cu subscrieri de peste 1,1 mld. lei.
Ultimii trei asigurători care completează topul celor mai mari 10 companii de asigurări de pe piața locală sunt sucursale, mai exact Axeria Iard și Hellas Direct, care ocupă locurile opt și nouă, cu subscrieri de peste 1 mld. lei și, respectiv, 936 mil. lei, iar ultima poziție aparține Metropolitan Life, care la finalul anului trecut avea subscrieri de peste 698 mil. lei.
Deși trendul întregii pieței este de a-și intensifica concentrarea tot mai mult în jurul principalilor 10 cei mai mari jucători din piață, acest tip de concentrare se regăsește la un nivel mai accentuat pe anumite segmente principale, precum CASCO, asigurările de viață, asigurările RCA, dar și asigurările de garanții.
„Din perspectiva analizei gradului de substituibilitate pe piața asigurărilor din România, ASF a identificat mai multe segmente vulnerabile, ca urmare a gradului ridicat de concentrare și volumului semnificativ de prime brute subscrise, dar și pe fondul existenței unui număr relativ redus de asigurători autorizați de ASF pentru a desfășura aceste activități: piața asigurărilor de viață, piața RCA, piața Casco, piața asigurărilor de garanții“, se arată în cel mai recent raport privind stabilitatea piețelor financiare nebancare publicat de ASF.
Dacă primii trei cei mai mari jucători pe toată piața asigurărilor – Groupama, Allianz-Țiriac și Omniasig – dețin cumulat circa 46% din piață, pe zona asigurărilor de viață, primii trei cei mai mari asigurători, NN Asigurări de Viață, Metropolitan Life și BCR Asigurări de Viață dețin cumulat o cotă de piață de aproape 55%.
Pe zona asigurărilor RCA, primii trei cei mai mari jucători, respectiv Groupama, Allianz-Țiriac și Grawe, dețin cumulat aproape 56% din piață.
În ceea ce privește zona asigurărilor de garanții, Onix Asigurări, ABC Insurance și Exim România dețin cumulat aproape 66% din piață.
Iar cea mai mare concentrare la vârful clasamentului se înregistrează la asigurările Casco, unde 71% din piață revine primilor trei cei mai mari jucători de pe acest segment, respectiv Omniasig, Groupama și Allianz-Țiriac.
► Primii trei cei mai mari jucători pe toată piața asigurărilor – Groupama, Allianz-Țiriac și Omniasig – dețin cumulat circa 46% din piață.
► Pe zona asigurărilor de viață, primii trei cei mai mari asigurători – NN Asigurări de Viață, Metropolitan Life și BCR Asigurări de Viață – au cumulat o cotă de piață de aproape 55%.
► La asigurările RCA, primii trei cei mai mari jucători, respectiv Groupama, Allianz-Țiriac și Grawe, dețin cumulat aproape 56% din piață.
► Pentru asigurările de garanții, Onix Asigurări, ABC Insurance și Exim România dețin cumulat aproape 66% din piață.
► Cea mai mare concentrare la vârful clasamentului este la asigurările Casco, unde 71% din piață revine primilor trei jucători de pe acest segment, respectiv Omniasig, Groupama și Allianz-Țiriac.
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi