
Nu suntem într-o criză economică sau criză financiară, doar contextul este dificil, există o decuplare între sistemul bancar și economie, sectorul privat trebuie să iasă din umbra fricii și să înceapă să investească
Există o decuplare între sistemul bancar și economie, iar zona bancară are niveluri bune de lichiditate și capitalizare, în mare parte fiind datorată și politicilor prudente ale BNR.
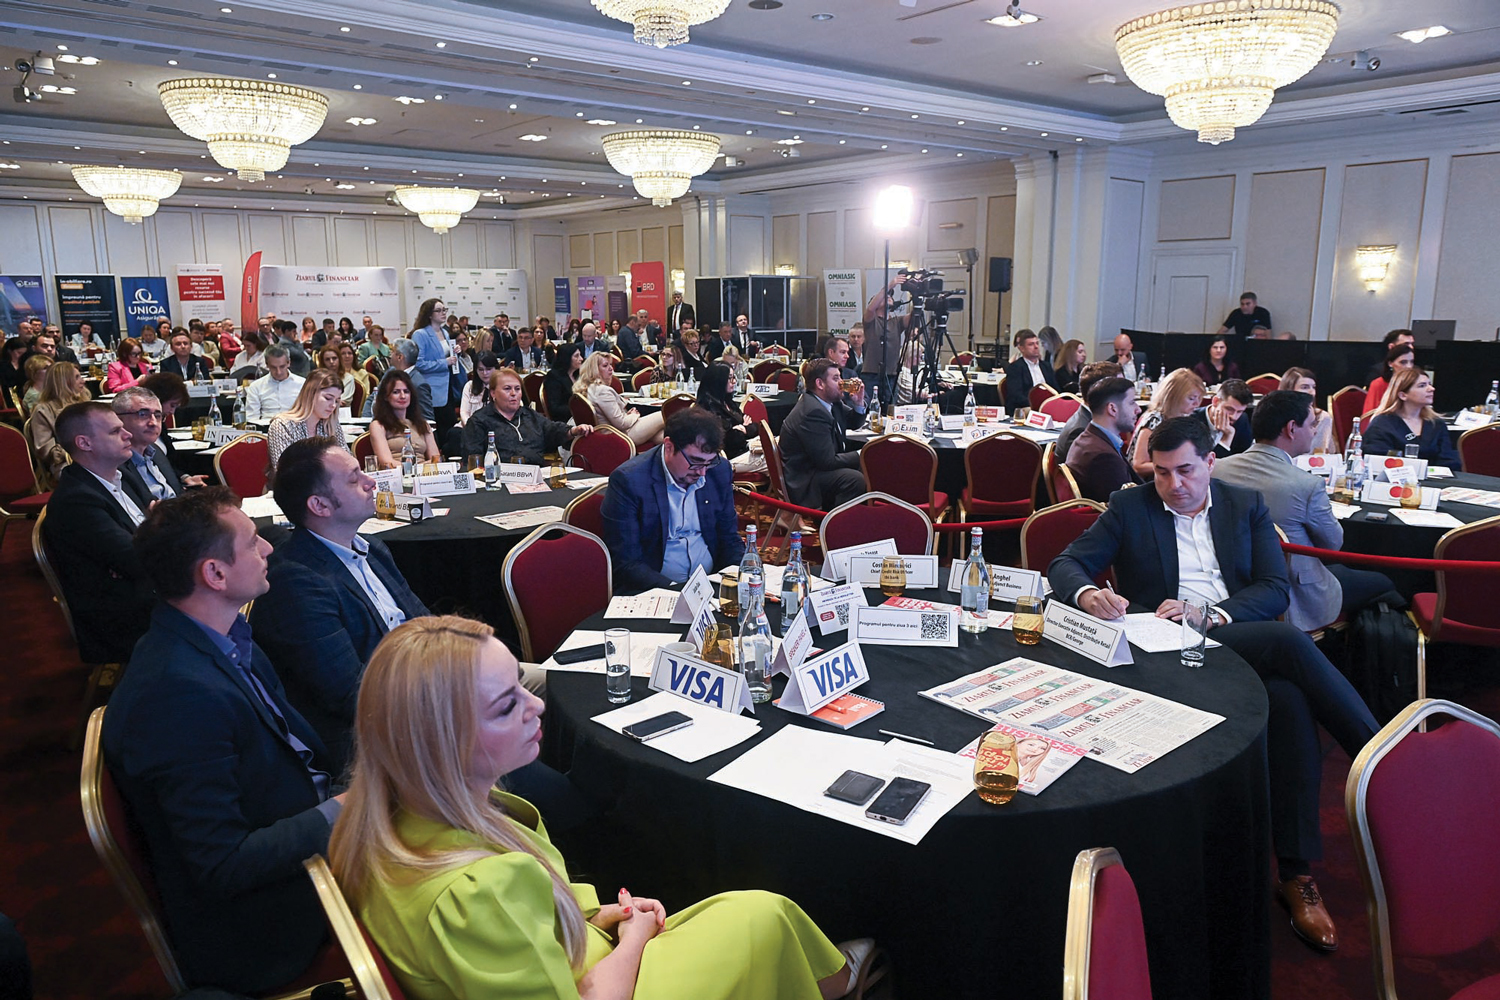
♦ Relația între stat și bănci s-a consolidat foarte mult pe parcursul ultimilor ani ♦ Piața trebuie să se dezvolte mai mult ♦ Toate băncile, chiar dacă au avut volatilitate și instabilitate, și-au menținut apetitul de creditare
Există o decuplare între sistemul bancar și economie, iar zona bancară are niveluri bune de lichiditate și capitalizare, în mare parte fiind datorată și politicilor prudente ale BNR. Totuși, această lichiditate și capitalizare care a acționat ca un puternic pilon al stabilității trebuie să înceapă să se verse în economie, iar companiile trebuie să își înceapă ciclul de investiții. Nu suntem într-o criză ecocomică sau criză financiară, dar lucrurile sunt într-un context dificil, mai ales la nivel internațional. Indiferent de ce planuri vor exista cu noul guvern, băncile și-au creat scenarii și sunt pregătite, acum sectorul privat trebuie să iasă din umbra fricii și să calce puternic înainte pentru a profita de moment pentru că investițiile și poziționarea de azi vor crea cadrul de creștere pentru următorii 10-15 ani. Acestea au fost doar câteva din concluziile desprinse în urma discuțiilor care au avut loc între cei mai importanți actori ai pieței bancare, în prima zi a conferinței ZF Bankers Summit 2025. „Este clar o decuplare între sistemul bancar și economie. Vedem niveluri bune de lichiditate și capitalizare. Nivelul de capitalizare totuși este datorat în parte și politicilor prudente ale Băncii Naționale și recomandările pe care Bana Națională le face în aceste vremuri incerte pentru a reține o parte din profituri pentru a avea rezerve în cazul materializării unui șoc”, a spus Matei Kubinschi, director adjunct, Direcția de Stabilitate Financiară, BNR.
El a precizat că toate băncile au urmat recomandarea de a păstra 50% din profitul realizat anul trecut, consolidând astfel baza de capital. În paralel, profitabilitatea sectorului bancar se menține la un nivel ridicat, în pofida unei ușoare deteriorări a raportului cost/venit, influențat de creșterea cheltuielilor cu personalul și de noua taxă pe cifra de afaceri, care a adăugat aproximativ 1,3 mld. de lei la costurile administrative.
Pe partea de creditare, semnalele sunt favorabile, însă cheia rămâne activarea mediului privat. Cristian Sporiș, vicepreședinte pe zona corporate în cadrul Raiffeisen Bank, a subliniat că, deși investițiile publice au dominat în ultimii ani, a sosit momentul ca sectorul privat să revină în prim-plan.
„Băncile sunt foarte lichide, au capitaluri consistente, mult peste cerințele minime. Există apetit pentru creditare, există instrumente de sprijin, inclusiv Banca de Investiții și Dezvoltare care poate oferi garanții. Este un moment bun pentru ca firmele private să înceapă proiecte de investiții. Următorul ciclu economic se va întinde probabil până în 2040, iar cine se poziționează acum are șansa să beneficieze de un deceniu de creștere solidă”, a declarat Sporiș.
La rândul său, Bogdan Cernescu, managing director și head of corporate banking în cadrul BCR, a arătat că există deja un nucleu de companii românești cu rulaje solide care s-au obișnuit să acceseze atât finanțare bancară, cât și fonduri nerambursabile.
„Sunt până la 700 de companii în România cu o cifră de afaceri de peste 50 de milioane de euro. Acestea investesc constant, au experiență în gestionarea proiectelor complexe și continuă să se extindă. Vedem interes în continuare, iar rolul nostru este să le sprijinim în aceste planuri de dezvoltare”, a spus Bogdan Cernescu.
Ömer Tetik, CEO, Banca Transilvania
♦ Dobânzile sunt mari, dar sunt și foarte multe dezechilibre. Băncile, competitorii noștri, noi, dăm credite imobiliare pe termen de 20-25 de ani, la dobânzi de 4,7%, 4,8%, 4,9%, titlurile de stat sunt la 7,5%, depozitele sunt la 5,5%. Cumva, tot ce ai învățat în școli de banking sau economie sau management se întâmplă exact invers.
♦ La un produs de credit ipotecar nu este doar produsul în sine, este un pachet care include și bancassurance, cont curent, cardurile, deci este un produs profitabil chiar cu dobânzile atât de scăzute. Nimeni nu pierde bani neaparat. Cred că încă o perioadă vom vedea dobânzile la nivelul actual până vom avea acest plan guvernamental, credibil, echilibrat care ne va arăta unde merge toată economia României.
♦ Procentul, cota de piață, nu este neaparat un indicator. Nu este dorința noastr de a ajunge la 30% din piață. Noi vrem să creștem alături de economie, profitabili. Dacă ne uităm la istoricul nostru din ultimii 10-12 ani a fost o achiziție, un an sau doi de creștere organică, apoi din nou apare o oportunitate. Suntem interesați în continuare și nu ne uităm doar la bănci, dar și la portofolii, firme de leasing, cum am făcut și în zona de Pilonul II de pensii.
♦ Cât timp avem posibilitatea de a crește într-un segment din sectorul financiar suntem interesați în continuare. Focusul nostru va fi mai mult să asigurăm rezultatele dorite. Avem încă o tranzacție spre închidere, o preluare în Moldova cu Microinvest. Devenim cel mai mare finanțator al IMM-urilor și companiilor medii din Moldova. De câțiva ani plătim și dividende și în Moldova.
Mihaela Bîtu, CEO, ING Bank România
♦ România are un grad de bancarizare încă redus. Încă e mult spațiu. Avem un grad de 65%, iar Polonia e peste 90%. Putem avea un plus de clienți, chiar dacă populația nu crește.
♦ Creștere economică vom avea, chiar dacă anul acesta va fi dificil. Cred în perspectivele României pe termen lung, avem multe ancore de dezvoltare durabilă. Generația tânără este mai înclinată spre antreprenoriat și cred că vom vedea un val de antreprenori în viitorul apropiat. Am depășit deja niște țări la care ne uitam ca modele, deci trebuie să fim optimiști.
♦ Tensiunile monetare din perioada electorală erau de așteptat, având în vedere rezultatul surprinzător de la primul tur. În perioade de incertituine, oamenii au tendința de a se duce spre o zonă de siguranță și schimbă bani în euro. Dar nu am văzut retrageri de numerar. Iar acum situația este stabilă.
♦ Suntem într-o zonă de echilibru pe curs. Și dobânzile de asemenea vor fi stabile, cu potențial de scădere spre finele anului. Dacă nu apar evenimente sensibile, cum ar fi scăderea ratingului de țară, dar nu cred că vom vedea asta.
♦ Sectorul bancar e sănătos și rezilient. Piața este în creștere, ceva mai temperat față de 2024, mai ales pe depozite. Creditarea este în parametri buni. Vedem la persoanele juridice o oarecare expectativă, dar sperăm că pe măsură ce situația politică se va așeza să vedem o revigorare. Iar pe persoane fizice vedem o componentă mare de refinanțări, între bănci, dar și în cadrul aceleiași bănci.
Dana Dima (Demetrian), vicepreședinte, BCR
♦ În Banca Comercială Română de câțiva ani buni construim produse și oferte care să susțină un alt fel de business, un business sănătos, stabil, pe produse standard ale băncii.
♦ Pe programul guvernamental Noua Casă vorbim de un portofoliu de aproape 70% credite standard.
♦ Digitalizarea și modelul în care putem prezenta oferte personalizate a ajutat foarte mult în susținea programelor și produselor standard ale băncilor.
♦ Overall suntem într-un sistem rezilient, cifrele susțin acest lucru: am înregistrat creșteri substanțiale pe persoane fizice, 40%, pe consum peste 14%.
♦ Predictibilitatea, creditele în lei și educația financiară sunt fundamentele principale pentru care astăzi vorbim de un sistem bancar rezilient.
♦ Avem peste 93% produse digitale vândute end-to-end pe toate produsele de retail, din totalul produselor vândute.
♦ Accelerăm pe zona de micro și suntem undeva la 60% din totalul produselor vândute în zona digitală. Zona digitală rezolvă problema legată de eficiență.
Zdenek Romanek, CEO, Raiffeisen Bank România
♦ Noi urmăm strategia pe care o numim „banking one-on-one” – adică încercăm să folosim expertiza noastră financiară și cele mai noi tehnologii pentru a-i ajuta pe clienții noștri să-și construiască un plan financiar și să-l urmeze pas cu pas.
♦ Practic, tema principală este cum putem ajuta într-un mod sistematic fiecare client să-și construiască un plan bancar sau financiar individual, de aceea o numim „banking one-on-one”, și să îi ajutăm să-l urmeze într-un mod sistematic, simplu. Pe de o parte, creștem ca furnizori de consultanță financiară, oferind clienților soluții sistematice pe toate aceste direcții.
♦ Este diferit pentru persoane fizice, IMM-uri sau companii mari, dar tema rămâne aceeași: construiește un plan financiar și urmează-l sistematic. Pe de altă parte, crește și numărul de clienți care vin către noi, iar dacă ne uităm la ultimii ani, inclusiv anul acesta, creștem foarte bine. Credem cu tărie că acest concept „banking one-on-one” ne ajută să atragem tot mai mulți clienți.
♦ Dacă analizăm piața și situațiile clienților, statistica este similară în majoritatea piețelor: cam 20% dintre clienți persoane fizice au, la un moment dat, o nevoie clară de creditare — pentru locuință, renovări sau alte situații de viață. Dar 80% nu au astfel de nevoi imediate, însă tot au nevoi financiare de rezolvat. De aceea, când vorbesc despre consultanță financiară, mă refer la o imagine completă a nevoilor sistematice ale clienților.
Alessio Cioni, CEO, Intesa Sanpaolo Bank România
♦ Dacă ar fi să caracterizez evoluția pentru sectorul bancar în 2025 aș vrea să folosesc cuvântul transformare. Are loc o serie de consolidări, au loc 3 fuziuni, deci sistemul chiar se consolidează, iar acest lucru va îmbunătăți eficiența sistemului. Pe partea cealaltă aș vrea să menționez evoluția tehnologică. Suntem în fruntea unei revoluții tehnologice.
♦ Văd o piață care trebuie să se dezvolte mai mult. Dacă ne uităm la creditarea din PIB este cea mai mică din Europa. Multe economii vestice au acest procent mult mai mare
♦ Credem că pe piață este o cerere mare pentru consultanță financiară. Când vine vorba de decizii importante precum investiții, cumpărarea unei case, vedem că oamenii încă caută ajutor. Acest lucru ar explica succesul brokerilor. Sunt multe companii de brokeraj care înlocuiesc rolul băncilor pentru că se duc la oameni și oferă consultanță și îndrumări. Aici este o zonă în care trebuie să acționăm.
♦ Ne uităm la câteva bănci, dar suntem curioși în legătură cu Salt Bank pentru că au avut o creștere foarte mare a clienților în 6-7 luni. Este primul cloud activ și ne uitam și la tehnologie.
Matei Kubinschi, director adjunct, Direcția de Stabilitate Financiară, Banca Națională a României (BNR)
♦ Conform datelor noastre nu suntem într-o criză economică, criză financiară, dar lucrurile sunt într-un context dificil, mai ales la nivel internațional. Avem o incertitudine istorică datorată de crizele geopolitice suprapuse peste care mai nou în acest an a venit schimbarea de paradigmă a administrației americane, care deja produce efecte directe, dar și indirecte prin creșterea incertitudinii politice.
♦ În scenariul pe care l-a construit banca creșterea economică se va reduce între 0,17% și 0,26% și din această scădere, două treimi este reprezentat de canalul indirect. Scăderea cererii partenerilor noștri, Germania, Franța, Italia, și noi pe partea de bunuri intermediere pe care le livrăm noi, va fi un impact.
♦ Pe sectorul companiilor nefinanciare se materializează o oarecare deteriorare. Avem o creștere de la 3,6%,la 4,4%, cu precădere pe zona IMM. Vedem o anumită deteriorare pe portofoliul de credite garantate cu garanții de stat, IMM Invest, care în perioada scurtă de la expirarea facilităților pe care le-a acordat programul de a amâna plățile de dobânzi, vedem că rata NPL a accelerat destul de repede și a depășit media sectorului, în timp ce pe partea populației nu vedem o materializare a riscului, ba chiar NPL se menține sub nivelul de 3%. Avem o rată mai crescută a creditelor neperformante pe componenta de consum de 5,2% și o rată foarte scăzută și stabilă pe componenta de credite ipotecare care este 1,6%.
Mustafa Tiftikcioglu, CEO, Garanti BBVA România
♦ Clienții sunt mai conservatori, atât pe zona de retail, cât și de companii. Următorul pas este formarea guvernului. Vedem că o parte din tensiunea din piață s-a disipat după alegeri.
♦ Cred că atât companiile, cât și persoanele fizice vor deveni mai încrezătoare și vom vedea o creștere a cererii de creditare. Iar sectorul bancar este pregătit să finanțeze următoarele etape de dezvoltare și investiții.
♦ Ne concentrăm creșterea organică. Dacă ne uităm la ultimii 3 ani, creșterea pieței a fost 37%, iar a noastră de 45%. Am fost una dintre cele mai dinamice bănci din piață. Am investit 50 mil euro pentru infrastructura digitală. Sperăm că anul viitor, atât din punct de vedere al apetitului pentru creștere, cât și din punct de vedere al infrastructurii digitale, vom fi într-o formă mai scalabilă și mai bună.
♦ Este o provocare să ai o cotă de 2%. Având în vedere atât reglementările, cât și cerințele legate de concurență, dimensiunea este foarte importantă, fie că vorbim de raportul costuri/venituri sau de eficiență. Cu siguranță trebuie să creștem.
♦ Consolidarea va continua pe piață. Cred că atât băncile mari vor rămâne pe piață, cât și unele bănci medii sau mici, care găsesc nișele potrivite. Incluziunea financiară este un element pe care se mai poate lucra în România, dar trebuie să vedem și cum creștem apetitul de investiții al companiilor medii și mari. Să creștem și segmentul de jos și cel de sus al pieței.
Samir Karia, CEO, Citi România
♦ Dacă analizăm digitalizarea României, se vede clar că țara încearcă să recupereze decalajul. Digitalizarea infrastructurii guvernamentale este un subiect de mare interes, atât în sectorul privat, cât și în cel public. De exemplu, aproape 100% dintre clienții noștri sunt conectați la Citi Direct – online banking. Nu avem aproape deloc procese manuale în intermedierea tranzacțiilor. Acest tip de digitalizare, aplicat și în domeniul public, ar crea oportunități reale.
♦ Dacă se va implementa corect, digitalizarea aduce scalabilitate, eficiență și posibilitatea de a accelera foarte rapid dezvoltarea. Chiar dacă nu funcționează încă perfect, cred că există voință reală și guvernul ar trebui să se gândească serios cum poate accelera acest proces.
♦ Cred, de asemenea, că domeniul energiei regenerabile, deși există discuții că ar putea încetini din cauza contextului politic internațional, este unul în care Europa va continua să investească. Țări ca Cehia, Polonia și statele nordice sunt deja mult înainte. România are de recuperat, iar acest domeniu este o zonă clară de creștere pentru sectorul bancar.
♦ Această dezvoltare va avea un efect de propagare către clasa de mijloc, care va crește și va avea nevoie, la rândul ei, de servicii bancare și de intermediere financiară. Așadar, în contextul unei bancabilități de 65%, există foarte multe oportunități. Spațiul fiscal este sub presiune – știm cu toții că este o zonă dificilă. Dar acest lucru creează atât riscuri, cât și oportunități. E nevoie de voință din partea partenerilor guvernamentali pentru a găsi soluții.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală