
Înalta Curte de Casație și Justiție a dat câștig de cauză unei companii de construcții căreia ANAF i-a cerut plata a 23 mil.lei prin reîncadrarea unor diurne în categoria veniturilor salariale
Înalta Curte de Casație și Justiție (ÎCCJ) a dat câștig de cauză unei companii de constructii a cărei activitate comercială a fost grav afectată de decizia ANAF de a reîncadra sumele acordate ca diurnă angajatilor în categoria veniturilor de natură…
Înalta Curte de Casație și Justiție (ÎCCJ) a dat câștig de cauză unei companii de constructii a cărei activitate comercială a fost grav afectată de decizia ANAF de a reîncadra sumele acordate ca diurnă angajatilor în categoria veniturilor de natură salarială.
ÎCCJ a respins recursul formulat de ANAF, validând soluția Curții de Apel București care, în mod corect și legal, a cenzurat actele de impunere de peste 23 de milioane de lei.
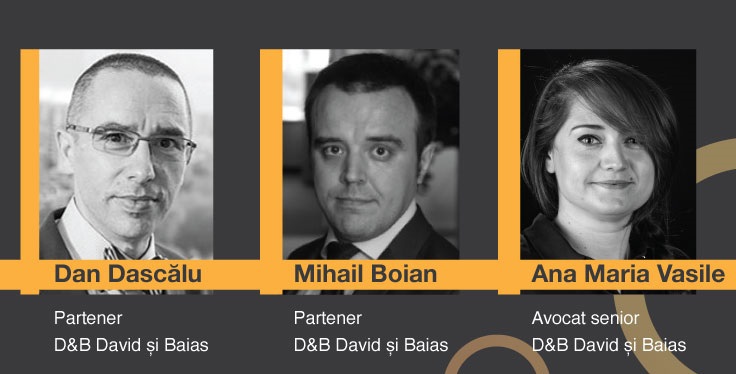
Compania a fost reprezentată în fața ÎCCJ de o echipă specializată de drept fiscal a D&B David și Baias, formată din Dan Dascălu, Partener Coordonator al practicii de litigii, Mihail Boian, Partener și Ana Maria Vasile, Avocat senior.
”Soluția ÎCCJ invalidează o practică des întâlnită, profund nelegală, dar mai ales extrem de păgubitoare pentru companiile din domeniul construcțiilor. Practica organelor fiscale era susținută exclusiv de aspecte ce țin de neclaritatea legii și de o interpretare forțată, incompletă și mecanică a unor mențiuni din documentele contabile, cu ignorarea totală a probelor existente la dosar și a dispozițiilor legale relevante”, se arată într-un comunicat al firmei de avocatură.
Totodată, această soluție definitivă aduce o clarificare binevenită a cadrului legal incident atât din perspectivă fiscală, cât și din perspectiva legislației muncii, care confirmă – cu titlu obligatoriu față de organele fiscale pentru controalele fiscale viitoare derulate la nivelul companiei – interpretarea și poziția corectă a companiei din perspectiva tratamentului fiscal aplicat sumelor acordate cu titlu de diurna angajaților săi detașați transnațional până la modificarea legislației fiscale în acest domeniu.
Echipa D&B a obținut, într-o primă fază, suspendarea judecătorească a executării actelor de impunere pe toată perioada judecății cauzei, atât Curtea de Apel, cât și Înalta Curte reținând aparența de nelegalitatea a actelor de impunere ce a fost ulterior confirmată prin admiterea definitivă a acțiunii în anulare și invalidarea actelor de impunere.
Procesul a vizat stabilirea naturii juridice a sumelor plătite de societate către angajații săi aflați într-o detașare în Germania, respectiv, dacă acestea reprezintă indemnizații de detașare care sunt scutite de la plata contribuțiilor sociale potrivit Codului Fiscal, astfel cum au fost tratate de firma vizată, sau dimpotrivă, venituri salariale pentru care se datorează contribuții sociale, astfel cum au constatat organele fiscale.
În urma unei inspecții fiscale desfășurate la sediul companiei, inspectorii au constatat că, în desfășurarea activității sale economice de executare de lucrări de construcții clădiri civile și industriale în colaborare cu diverși parteneri naționali și intracomunitari, Societatea asigura personalul (aproape 500 de angajați ai săi) și echipamentele de muncă pentru realizarea lucrărilor în regim de detașare transnațională. Societatea acorda o indemnizație de detașare pe perioada detașării și suporta și cheltuielile cu cazarea, deplasarea, masa și plata drepturilor salariale și a altor drepturi cuvenite salariaților aflați în detașarea transnațională.
”În acest context, inspectorii fiscali au procedat la reîncadrarea sumelor achitate de societate angajaților săi detașați în Germania cu titlu de indemnizație de detașare, în venituri salariale, pornind de la interpretarea eronată și incompletă a mențiunilor din statele de plată întocmite de companie în statul membru în care își desfășurau salariații detașați activitatea (în special mențiunea venitul brut include diurna)”, se mai arată în comunicat.
Curtea de Apel București a cenzurat actele de impunere stabilind că natura juridică a sumelor achitate cu titlu de diurna/indemnizație de detașare angajaților detașați ai societății era de indemnizație de detașare. Aceste sume au fost acordate doar salariaților aflați într-o detașare transnațională și doar pe perioada detașării.
ÎCCJ a concluzionat că reîncadrarea realizată este lipsită de orice fundament legal, indiferent de componența salariului minim garantat pe care companie trebuia să îl asigure angajaților săi detașați în statul membru, natura juridică a sumelor se determină prin raportare la prevederile contractuale dintre părți și legislația specială națională, iar cum detașarea transnațională nu a fost contestată și, mai mult, nici faptul că societatea nu a depășit plafonul maxim prevăzut de lege.
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi