
În România mai importantă este mașina decât locuința. Legislația și autoritățile încurajează asigurările auto mai mult decât asigurările de locuințe
Locuințele din România sunt asigurate în proporție de doar 20%, respectiv circa 1,83 milioane de locuințe au o poliță obligatorie de locuință (PAD) din peste 9,1 milioane de locuințe la nivel național, iar întrebarea este de ce numărul locuințelor asigurate…
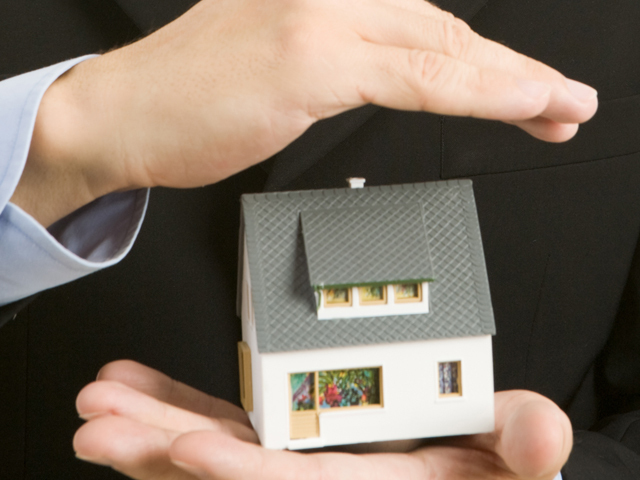
Locuințele din România sunt asigurate în proporție de doar 20%, respectiv circa 1,83 milioane de locuințe au o poliță obligatorie de locuință (PAD) din peste 9,1 milioane de locuințe la nivel național, iar întrebarea este de ce numărul locuințelor asigurate cu o asigurare obligatorie crește într-un ritm atât de redus, în condițiile în care un cutremur devastator precum cel din Turcia ar lăsa proprietarii locuințelor care nu au asigurare PAD și fără ajutorul care ar fi putut veni din bugetul de stat sau local.
♦ În cazul lipsei poliței auto RCA, pe lângă amenda consistentă care poate ajunge până la 2.000 lei, se rețin talonul autovehiculului și plăcuțele de înmatriculare ♦ În cazul lipsei poliței PAD, proprietarul nu beneficiază de niciun fel de despăgubire de la bugetul de stat sau cel local în caz de necesitate, iar sancțiunea teoretică în caz de inexistență a poliței PAD este o amendă contravențională de cel mult 500 lei.
Locuințele din România sunt asigurate în proporție de doar 20%, respectiv circa 1,83 milioane de locuințe au o poliță obligatorie de locuință (PAD) din peste 9,1 milioane de locuințe la nivel național, iar întrebarea este de ce numărul locuințelor asigurate cu o asigurare obligatorie crește într-un ritm atât de redus, în condițiile în care un cutremur devastator precum cel din Turcia ar lăsa proprietarii locuințelor care nu au asigurare PAD și fără ajutorul care ar fi putut veni din bugetul de stat sau local.
În ultimii patru ani, numărul polițelor obligatorii de locuință a crescut cu doar 8,5%, de la 1,7 milioane în 2018, la 1,85 milioane în luna ianuarie 2023, conform celor mai recente date statistice publicate pe site-ul Pool-ului de Asigurare Împotriva Dezastrelor Naturale (PAID). Creșterea numărului de polițe PAD cu un ritm atât de lent înseamnă un dezinteres din partea românilor în a-și asigura locuința, dar și un dezinteres din partea autorităților, iar micii pași care sunt observați în cazul statisticilor privind polițele obligatorii de locuință în vigoare ar putea fi puși pe seama locuințelor achiziționate de către români prin intermediul creditelor ipotecare, la care banca te obligă să ai atât o poliță PAD, cât și o poliță de asigurare a locuinței facultativă.
Având în vedere dezastrul natural ce a avut loc în Turcia, în care s-au înregistrat două seisme puternice de magnitudine 7,8 grade pe scara Richter și, respectiv, 7,6 grade, la care s-au adăugat mai multe replici ale seismului și care au lăsat în urmă mii de clădiri distruse și mii de vieți pierdute, se nasc mai multe întrebari precum ce s-ar întâmplat dacă și România ar fi lovită de o asemenea catastrofă naturală.
Polița obligatorie PAD are un preț standard bazat pe două tipuri de locuințe. Astfel, pentru locuințe de tip A, suma maximă asigurată este de 20.000 de euro, în condițiile în care polița costă 20 de euro pe an, iar pentru locuințele de tip B, suma asigurată este de 10.000 de euro, la un cost al poliței de 10 euro pe an. În ceea ce privește sancțiunile pentru proprietarii care nu au o poliță obligatorie PAD acestea încep de la 100 lei și pot ajunge până la 500 lei.
Pe de altă parte, cel mai important aspect al neasigurării unei locuințe cu o poliță obligatorie este faptul că în cazul unui cutremur devastator, de exemplu, proprietarii nu pot să primească ajutor de la bugetul de stat sau bugetul local, conform legii.
„În situația în care persoanele fizice sau juridice nu își asigură locuințele aflate în proprietate, nu beneficiază, în cazul producerii unuia dintre dezastrele naturale definite potrivit Legii 260/2008, de niciun fel de despăgubiri de la bugetul de stat sau de la bugetul local pentru prejudicii produse locuințelor. În plus, nerespectarea de către persoanele fizice sau juridice a obligației de asigurare a locuinței constituie contravenție și se sancționează cu amendă de la 100 la 500 lei“, potrivit informațiilor publicate pe site-ul PAID.
Surse din piață au spus pentru ZF că până acum, în ultimele două decenii nu a fost sancționat nici un proprietar pentru că nu avea o poliță obligatorie PAD, doar avertismente scrise. Cum poți stimula obligativitatea dacă nivelul sancțiunii este extrem de mic, iar nivelul controlului este inexistent. Dar cine ar obligația de a face verificările locuințelor pentru a impune conformarea la obligativitatea deținerii unei polițe PAD?
„Responsabilitățile și atribuțiile în ceea ce privește asigurarea obligatorie împotriva dezastrelor sunt reglementate prin legea 260/2008 cu modificările ulterioare. Constatarea contravențiilor prevăzute la și aplicarea sancțiunilor se fac de către primari și de către persoanele împuternicite în acest scop de către aceștia. Legea nu stabilește atribuții aplicabile ASF în acest sens și nici nu prevede obligații de raportare ale altor instituții către ASF. Subliniem, așadar, că ASF nu are obligații de verificare a deținerii poliței PAD și nici în sensul menținerii unei evidențe a persoanelor care dețin sau nu dețin această asigurare“, au spus reprezentanții ASF pentru ZF.
În schimb, dacă ne uităm la autovehiculele românilor, polița RCA a fost și este în centrul atenției dintotdeauna. În același timp, controlul autovehiculelor este la ordinea zilei de către autoritățile române, iar sancțiunile includ amenzi între 1.000 lei și 2.000 lei, dar și ridicarea talonului și a plăcuțelor de înmatriculare. Chiar dacă și în cazul autovehiculelor, pe baza numărului de polițe, de circa 7 milioane raportat la numărul total de autovehicule din România, de circa 9,2 milioane, rămâne un număr semnificativ de vehicule neasigurate. Dar în același timp pot exista șoferi care nu folosesc mașina decât pentru anumite drumuri, ceea ce ar însemna o poliță RCA pe o perioadă de o lună, care la final nu ar ieși în anumite evidențe ale ASF, ca fiind în vigoare.
Cum ar trebui să se desfășoare monitorizarea locuințelor privind deținerea unei polițe PAD:
1. Primarii, prin compartimentele de specialitate, vor furniza PAID lista tuturor construcțiilor cu destinația de locuință, inclusiv a celor cu destinația de locuință socială, amplasate în unitatea administrativ-teritorială în cauză, specificând numele și prenumele sau denumirea proprietarului și, după caz, adresa domiciliului fiscal, codul numeric personal sau codul de identificare fiscală al acestuia, numărul din registrul de rol nominal unic și din registrul agricol. Actualizarea se va face în 72 de ore de la schimbarea proprietarului locuinței sau a datelor de identitate a acestuia.
2. PAID va transmite lunar primarilor lista proprietarilor care nu au încheiat contracte de asigurare obligatorie a locuințelor și valoarea primei obligatorii datorate de fiecare.
3. Primarul, prin compartimentul de specialitate, va trimite în termen de 3 zile de la data primirii listei scrisori de înștiințare, cu confirmare de primire, către debitori.
4. În cazul proprietarilor de construcții cu destinația de locuință care declară și o adresă de poștă electronică personală, PAID va putea folosi, cu acordul lor, această formă de comunicare pentru avertizarea privind expirarea sau neîncheierea PAD. În mesajul electronic se va menționa valoarea primei de asigurare. Acest mesaj electronic va fi trimis și către compartimentul de specialitate al primarului din unitatea administrativ-teritorială unde se află clădirea în cauză, dacă există condiții tehnice de primire a mesajului respectiv.
5. Lista proprietarilor care nu au contractat o PAD și a persoanelor care beneficiază de subvenționarea parțială sau totală a primei obligatorii se pune la dispoziția asigurătorilor autorizați de către PAID.
-
 A murit interlopul Viorel Oarză, găsit împuşcat într-o pădure de lângă Iaşi
-
 Ministrul de Finanţe, Alexandru Nazare, după reuniunea ECOFIN: România nu poate alege între consolidare şi creştere. Avem nevoie de amândouă. Trebuie să reducem cheltuielile ineficiente şi să organizăm mai bine marile servicii publice, dar trebuie în acelaşi timp să protejăm investiţiile, infrastructura, apărarea, energia şi conectarea economică a ţării
-
 Ce spune Iulian Stanciu, investitor, despre dialogul dintre mediul de business şi cel al administraţiei de stat: „Avem nevoie de un dialog între nişte lumi care nu se întâlnesc în fiecare zi. Putem să identificăm probleme, oportunităţi, ne putem gândi împreună la soluţii”