
Hidroelectrica a bătut așteptările în T2, dar rezultatele se opresc la 30 iunie: conducerea anunță condiții hidrologice severe după prăbușirea debitului Dunării în iulie
Hidroelectrica (H2O), cea mai valoroasă companie de la Bursa de Valori București, a raportat pentru trimestrul al doilea rezultate peste așteptările pieței, judecând după reacția investitorilor, care au împins acțiunile în creștere cu circa 3%.
Hidroelectrica (H2O), cea mai valoroasă companie de la Bursa de Valori București, a raportat pentru trimestrul al doilea rezultate peste așteptările pieței, judecând după reacția investitorilor, care au împins acțiunile în creștere cu circa 3%.
Numai că cifrele acoperă perioada încheiată la 30 iunie și nu prind seceta de pe Dunăre, despre care conducerea a vorbit pentru prima dată public în teleconferința de prezentare a rezultatelor, unde a anunțat că producătorul se confruntă în prezent cu condiții hidrologice severe.
„Ne confruntăm în prezent cu condiții hidrologice nefavorabile și severe. În calitate de producător hidro, suntem expuși în mod natural la variația disponibilității apei, iar amploarea impactului asupra producției va depinde atât de durata, cât și de severitatea acestor condiții“, a spus Iulius-Dan Plaveti, președintele directoratului și director general executiv, în prima sa apariție în fața investitorilor de la preluarea mandatului.
Sectorul energetic românesc traversează una dintre cele mai dificile veri din ultimii ani. Unitatea 1 de la Cernavodă a fost oprită din cauza debitului scăzut al Dunării și cel mai probabil va urma și 2, guvernul a instituit alerta energetică, iar Nuclearelectrica a declarat forța majoră pe contractele de livrare.
La bursă însă nu s-a văzut panică. Investitorii par să mizeze pe caracterul temporar al fenomenului și pe faptul că seceta nu este un fenomen local, ci se manifestă în mare parte din Europa, ceea ce susține prețurile la energie și compensează parțial pierderea de volum pentru producători.
Plaveti a arătat că, începând din iulie, debitul Dunării a coborât semnificativ sub mediile multianuale, sub 1.400 de metri cubi pe secundă pe secțiunea Bazias – Porțile de Fier II, la intrarea în țară. „Monitorizăm îndeaproape nivelurile din lacurile de acumulare și debitele râurilor și ne adaptăm continuu strategia de producție și strategia comercială la resursa hidrologică disponibilă“, a spus el.
La finalul conferinței, șeful companiei a revenit asupra subiectului: „Trecem printr-o perioadă destul de dificilă în acest moment. Cu siguranță vom lua toate măsurile necesare pentru a păstra nivelurile din lacurile de acumulare. Urmărim nivelul producției și, pe baza lui, ne vom ajusta politica comercială.„
Conducerea nu a oferit cifre de producție pentru lunile iulie și august, deși a fost întrebată direct de analiști. Radu Ioan Constantin, membru al directoratului care exercită temporar și atribuțiile de director financiar, a spus că astfel de date vor fi comunicate prin rapoartele periodice: „Credem că este potrivit să oferim cifre de producție prin cadrul rapoartelor noastre obișnuite, mai degrabă decât să comentăm perioada lunilor iulie și august, pentru că nu putem anticipa exact ce se va întâmpla nici cu centrala de la Cernavodă.„
Întrebat despre forța majoră de la Nuclearelectrica și despre volumele contractate pentru a doua parte a anului, Constantin a spus că nu se așteaptă ca situația să se prelungească și că „volumele cumpărate de Hidroelectrica de la Nuclearelectrica nu sunt substanțiale în contextul portofoliului nostru general„. Orice reducere temporară poate fi acoperită prin combinația dintre producția proprie și achiziții suplimentare din piață, a precizat el, fără să dea cantități, care ar urma să apară în raportarea de după septembrie.
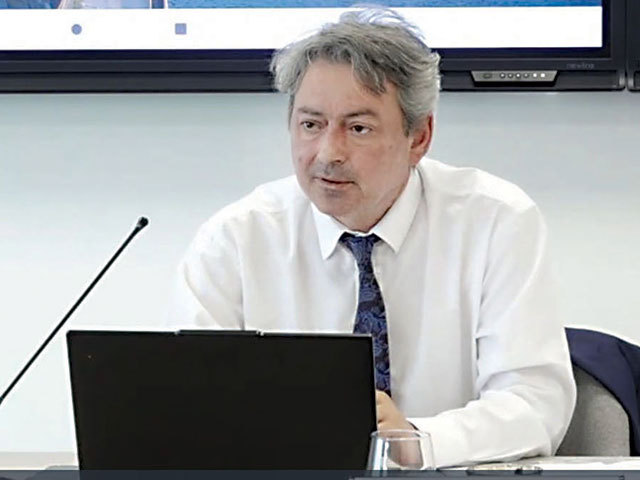
Iulius-Dan Plaveti a preluat conducerea Hidroelectrica pe 10 iunie 202Q6, după ce Consiliul de Supraveghere l-a numit pe 29 mai, cu mandat până în noiembrie 2027. Are 25 de ani în energie și administrarea companiilor de stat: a fost președinte al directoratului Complexului Energetic Oltenia, director general al Hidroserv, filiala de mentenanță a Hidroelectrica, între 2018 și 2021, membru în Consiliul de Supraveghere al Transelectrica și, între 2009 și 2012, vicepreședinte și apoi președinte al ANRE. Anterior a condus și companii din transporturi, între care Tarom și CFR Călători.
Analiștii au insistat și asupra rezervelor din lacuri și asupra prețurilor. Constantin a spus că nivelurile din acumulări sunt informație publică, disponibilă pe site-ul Transelectrica, și că strategia companiei se ajustează zilnic în funcție de condițiile din piață, cu grija de a păstra resursă pentru iarnă.
Rezultatele raportate au fost obținute înainte de deteriorarea hidrologiei. În trimestrul al doilea, Hidroelectrica a avut venituri de 2.918 milioane lei, față de 2.447 milioane lei în trimestrul al doilea din 2025, și un profit net de 1.264 milioane lei, față de 998 milioane lei, cu 27% mai mult. EBITDA a fost de 1.628 milioane lei, iar marja netă s-a menținut la 43%. Producția netă a trimestrului, de 3.462 GWh, a fost sub cea din primul trimestru, de 3.608 GWh.
Pe ansamblul semestrului, producția netă a ajuns la 7.070 GWh, cu 17% peste aceeași perioadă din 2025, dar sub media ultimilor zece ani, așa cum a recunoscut conducerea în prezentare. Veniturile au fost de 6.047 milioane lei, cu 40% mai mari, EBITDA de 3.335 milioane lei, iar profitul net de 2.571 milioane lei, cu 62% peste primul semestru din 2025. Rezultatul pe acțiune a fost de 5,72 lei, față de 3,53 lei.
Creșterea a venit în bună parte din activitatea de furnizare, care a ajuns la 1,4 milioane de locuri de consum la 30 iunie, cu 83% mai multe decât în urmă cu un an. Veniturile din furnizare au fost de 2.233 milioane lei, cu 59% mai mari, în timp ce cantitatea vândută clienților finali a crescut cu 31%, la 4.274 GWh. Compania avea în martie o cotă de 19,22% pe segmentul concurențial și 17,95% pe total piață de furnizare, prima poziție în ambele clasamente. Întrebat dacă are un obiectiv de cotă de piață, Constantin a răspuns că este vorba de strategie comercială internă și nu poate fi făcută publică.
Expansiunea în furnizare a adus și costuri. Cheltuielile cu transportul și distribuția au crescut cu 56%, la 1.146 milioane lei, energia cumpărată cu 61%, la 364 milioane lei, iar certificatele verzi cu 51%, la 244 milioane lei. Creanțele comerciale au ajuns la 1.883 milioane lei, cu 11% mai mari decât la finalul lui 2025, companiile explicând evoluția prin numărul mai mare de clienți și prin întârzierea plăților peste scadență.
A doua veste proastă semnalată de Plaveti privește costurile. Prin Legea nr. 155 din 20 iulie 2026, tariful pentru apa uzinată a crescut cu 7,32%, de la 37 lei/MWh la 39,71 lei/MWh, iar mecanismul prevede majorări anuale până în 2029. Compania estimează o creștere cumulată de până la 35% la finalul lui 2029, care s-ar traduce într-o majorare a costurilor totale cu 6-9%, în funcție de producția fiecărui an. Ponderea apei uzinate în costurile totale ar putea ajunge de la 16-17% în prezent la 22-23% în 2029.
Pe partea de investiții, Bogdan Badea, membru al directoratului responsabil de investiții și fost director general interimar al companiei, a spus că bugetul de circa 1,4 miliarde de lei pentru 2026 rămâne realizabil, deși în primul semestru au fost cheltuite 276 milioane lei, dublu față de aceeași perioadă din 2025. El a explicat că execuția se concentrează tradițional în a doua parte a anului, pentru că iarna nu se pot face lucrări de construcții, iar primăvara capacitățile sunt menținute disponibile pentru dispecer. Cel mai important contract semnat a fost cel de retehnologizare a CHE Râul Mare Retezat, de 188,5 milioane euro, prin care ar urma să fie recuperați circa 135 MW dintr-o centrală care funcționează acum cu restricții.
La bilanț, compania avea la 30 iunie numerar și echivalente de circa 1 miliard de lei și depozite pe termen scurt de 3,5 miliarde de lei, față de împrumuturi bancare de 171 milioane lei, adică o poziție de numerar net ajustat de aproximativ 4,35 miliarde de lei. Raportat la profitul net al ultimelor 12 luni, estimat la circa 4,3 miliarde de lei, capitalizarea actuală indică un multiplu preț/profit de aproximativ 20-23, peste media pieței locale.
Plaveti a mai anunțat că renunțarea la publicarea indicatorilor operaționali preliminari, semnalată de un analist, a fost o excepție legată de pregătirea raportului și de clarificarea situației tarifului la apă, iar practica va fi reluată.
-
 Rafinăriile europene rămân fără petrol saudit luna viitoare. Saudi Aramco suspendă livrările pe fondul atacului cu drone de săptămâna trecută a conductei East-West
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”