
Ghidul fiscal regional 2026 Forvis Mazars: Care este nivelul de impozitare în Europa Centrală și de Est, cum a evoluat TVA și unde se află România față de țările din regiune
Anul 2026 marchează cea mai amplă creștere simultană a TVA din Europa Centrală și de Est din ultimii ani, România, Estonia și Kazahstan majorând cotele standard, în timp ce cotele reduse din regiune au fost consolidate sau eliminate, potrivit celei…
Anul 2026 marchează cea mai amplă creștere simultană a TVA din Europa Centrală și de Est din ultimii ani, România, Estonia și Kazahstan majorând cotele standard, în timp ce cotele reduse din regiune au fost consolidate sau eliminate, potrivit celei de-a 14-a ediție a Ghidului Fiscal pentru Europa Centrală și de Est (ECE) al Forvis Mazars.
Acoperind în prezent 25 de jurisdicții, din care 22 de țări europene, plus Kazahstan, Kârgâzstan și Uzbekistan, ghidul compară regimurile fiscale din perspectiva investitorilor și urmărește principalele tendințe care remodelează mediul fiscal regional.
În cazul TVA, România a majorat cota standard de la 19% la 21% începând cu august 2025, consolidând simultan cotele reduse existente de 5% și 9% într-o singură cotă redusă de 11%. Estonia a crescut cota standard de la 22% la 24% începând cu iulie 2025, aplicabilă pe tot parcursul anului 2026. Cea mai importantă creștere în termeni absoluți a fost înregistrată în Kazahstan, unde cota standard a crescut de la 12% la 16%, începând din ianuarie 2026.
În acest context, Ungaria se remarcă la polul opus: cota standard de TVA de 27% rămâne cea mai ridicată din Uniunea Europeană, mult peste media regională de aproximativ 20%.
De asemenea, aplicarea cotelor reduse se restrânge. Lituania a eliminat cota redusă generală de 9%, transferând serviciile de încălzire centralizată și apă caldă către cota standard de 21%, introducând totodată o nouă cotă de 12% pentru serviciile de cazare și serviciile culturale. Slovacia a eliminat cota redusă de 19% aplicabilă produselor alimentare cu conținut ridicat de zahăr și sare; aceste produse sunt acum taxate cu cota standard de 23%.
Pragurile de înregistrare în scopuri de TVA au fost majorate în România (la 80.000 euro), Moldova (la aproximativ 75.800 euro) și Polonia (la aproximativ 56.500 euro).
„În regiunea Europei Centrale și de Est, TVA-ul este utilizat tot mai mult ca instrument de echilibrare fiscală, guvernele extinzând bazele de impozitare și reducând numărul cotelor reduse. Majorarea cotei standard de TVA în România de la 19% la 21%, împreună cu consolidarea cotelor reduse într-o singură cotă de 11%, reflectă o tendință regională mai amplă de simplificare și de creștere a nivelului taxării indirecte. Pentru companii, acest lucru se traduce printr-o presiune mai mare asupra strategiilor de preț, a gestionării fluxurilor de numerar și a proceselor de conformare în materie de TVA, într-un mediu deja sensibil la inflație.”, a menționat Bianca Vlad, Tax Partner, Forvis Mazars în România.

Taxarea muncii
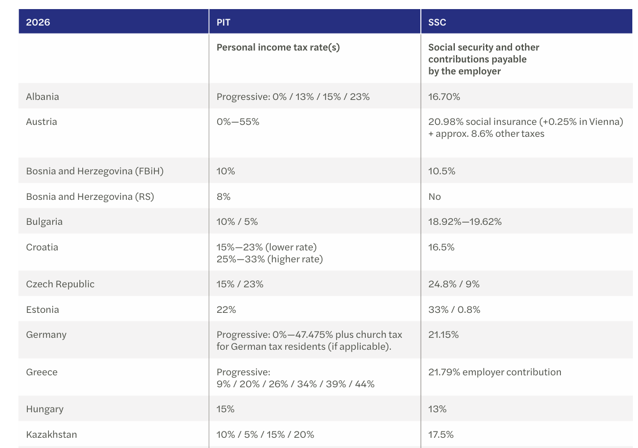
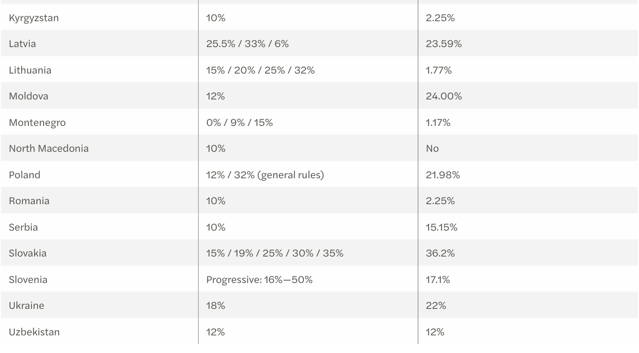
În 2026, impozitele pe veniturile persoanelor fizice au avut traiectorii diferite în regiune, Lituania și Slovacia trecând către sisteme mai progresive, cu cote maxime majorate în intervalul 30-35%, în timp ce România a crescut impozitul pe dividende de la 10% la 16%.
Grecia a mers în direcția opusă, reducând majoritatea cotelor cu aproximativ 2 puncte procentuale.
Contribuțiile sociale datorate de angajatori prezintă, de asemenea, variații semnificative. Deși media regională este de aproximativ 17% din salariul brut, nivelul efectiv al contribuțiilor variază de la sub 5% în Lituania, Kosovo și România la peste 30% în Estonia, Slovacia și Cehia.
Povara fiscală totală asupra muncii diferă considerabil în regiune. La nivelul salariului mediu, aceasta variază de la aproximativ 13% în Kosovo la aproape 50% în Germania, nivelul mediu fiind de circa 37%, ușor peste media OCDE.
În țările cu sisteme fiscale progresive, precum Austria și Albania, povara fiscală crește semnificativ în cazul veniturilor mai mari, în schimb, în statele cu sistem de impozitare în cotă unică, precum Ungaria, Bulgaria, România și Ucraina, diferențele sunt minime.
Impozitul pe salarii
Nivelul salariilor
Salariile minime brute au crescut în întreaga regiune, cea mai semnificativă majorare fiind înregistrată în Muntenegru, cu aproximativ o treime, la 670 de euro. Slovacia, Cehia și Albania au raportat, de asemenea, creșteri de două cifre exprimate în monedă locală. Germania și Austria conduc clasamentul regional, cu salarii minime de aproximativ 2.400 de euro, în timp ce media din sectorul privat la nivelul Europei Centrale și de Est se situează la aproape 1.700 de euro.
Ajustate în funcție de paritatea puterii de cumpărare, clasamentele se modifică semnificativ: salariul nominal ridicat din Estonia este diminuat de nivelul prețurilor, Grecia se situează sub multe state cu valori nominale mai reduse, în timp ce Muntenegru, Polonia, Croația și România se situează semnificativ mai bine în termeni reali decât ar sugera cifrele nominale.
Impozitul pe profit
Cotele impozitului pe profit din regiune rămân, în linii mari, stabile, situându-se în general în jurul nivelului de 20%. Ungaria se remarcă printr-o cotă de 9% – cea mai redusă din Uniunea Europeană – deși impozitele suplimentare aplicabile anumitor sectoare pot crește semnificativ povara fiscală efectivă.
Deși cotele de impozitare se modifică foarte puțin, structurile fiscale continuă să evolueze. Lituania și-a majorat ușor cota (de la 16% la 17%), în timp ce Germania planifică o reducere graduală de la 15% la 10% până la începutul anilor 2030. Letonia a introdus o nouă abordare, taxând profiturile distribuite cu 15%, completată de un impozit pe dividende.
Stimulentele fiscale devin tot mai importante în determinarea poverii fiscale reale. Cehia și-a consolidat sprijinul pentru activitățile de cercetare și dezvoltare (R&D), în timp ce România a introdus un nou credit fiscal rambursabil, evidențiind o tendință regională mai amplă către stimulente fiscale orientate spre investiții.
„Introducerea în România a unui credit fiscal rambursabil de 10% pentru activitățile de cercetare și dezvoltare, alături de supradeducerea existentă de 50% pentru activitățile de R&D, reflectă o schimbare regională mai amplă către politici fiscale orientate spre investiții. Pe măsură ce statele concurează pentru atragerea inovării și a activităților cu valoare adăugată ridicată, companiile privesc dincolo de cotele nominale ale impozitului pe profit și acordă o atenție tot mai mare modului în care schemele locale de stimulente reduc costul real al investițiilor.”, a declarat Lucian Dumitru, Tax Partner, Forvis Mazars în România.
Pilonul II
Implementarea Pilonului II reprezintă cea mai importantă evoluție în domeniul fiscalității internaționale în anul 2026. Directiva UE 2022/2523 a fost implementată în 14 dintre cele 25 de jurisdicții analizate în ghid. Contribuabilii vizați trebuie, în general, să depună declarațiile privind impozitul suplimentar aferente anului fiscal 2024 până la 30 iunie 2026 (Cehia a obținut o prelungire până în octombrie). România și Slovacia au transpus, de asemenea, Directiva DAC9 privind schimbul de informații. Diferența dintre jurisdicțiile care dispun deja de cadre operaționale și cele care continuă să amâne implementarea devine tot mai relevantă din punct de vedere comercial.
„2026 marchează momentul în care Pilonul II trece de la un exercițiu legislativ la o provocare reală de conformare și raportare pentru grupurile multinaționale. Odată cu apropierea termenelor pentru depunerea primelor formulare GIR și a declarațiilor privind impozitul suplimentar în mare parte din regiunea Europei Centrale și de Est, companiile se concentrează nu doar asupra ratelor efective de impozitare, ci tot mai mult asupra gradului de pregătire operațională în materie de date, raportare și guvernanță. Pe măsură ce tot mai multe jurisdicții implementează atât cerințele Pilonului II, cât și pe cele ale DAC9, nivelul de impozitare efectivă al entităților grupurilor medii și mari care activează în regiune va fi de minim 15%.”, a declarat Liviu Gheorghiu, Tax Partner, Forvis Mazars în România.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală