
Ghid de criză
Evenimentele ultimilor ani au venit ca o avalanșă asupra economiilor interna'ionale, generând o serie de schimbări profunde în comportamentul de consum al clienților, în operațiunile companiilor, în măsurile guvernelor. Pe mulți însă, vremurile de incertitudine economică îi prind nepregătiți, iar…
Evenimentele ultimilor ani au venit ca o avalanșă asupra economiilor interna’ionale, generând o serie de schimbări profunde în comportamentul de consum al clienților, în operațiunile companiilor, în măsurile guvernelor. Pe mulți însă, vremurile de incertitudine economică îi prind nepregătiți, iar românii nu stau deloc bine la capitolul „educație financiară”. Am vorbit așadar cu câțiva specialiști din industria financiară, pentru a afla ce măsuri pot lua companiile și „oamenii de rând” deopotrivă, pentru a supraviețui în vremuri tulburi.
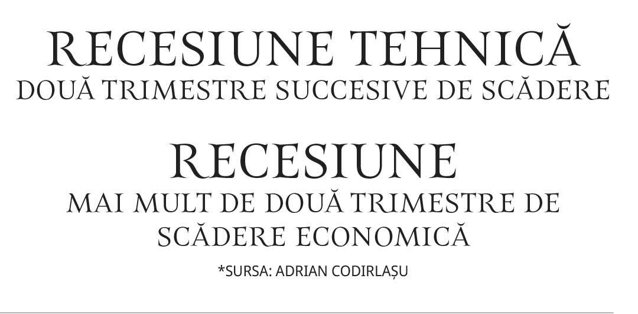
„Este foarte probabil să avem o recesiune tehnică în România în următoarea perioadă, în trimestrul IV/2022 și trimestrul I/2023, sau trimestrul I și trimestrul II/2023. Clar, economia va încetini, va încetini semnificativ ca și creștere economică. Anul viitor, prin urmare, cererea va fi influențată, în sensul că va crește consumul pe parcursul anului, dar cu o rată mult mai mică decât ce s-a întâmplat în acest an. În acest an au fost și rezerve făcute în pandemie, care au fost cheltuite în primele două trimestre ale anului, în contextul anticipațiilor de majorare a prețurilor, însă aceste rezerve acum nu mai sunt disponibile. Deci probabil pot fi companii care se vor confrunta cu o scădere a vânzărilor. Ori în cazul acesta, companiile practic trebuie să aibă rezerve ca să poată să continuie să-și desfășoare activitatea”, susține Adrian Codirlașu, vicepreședinte, CFA (Chartered Financial Analyst) România.
Măsuri „de bun simț”
În ceea ce privește cheltuielile companiilor pe timp de criză, Paul Dieter Cîrlănaru, CEO, CITR, notează că structura de costuri trebuie să fie un element construit de antreprenori prin prisma proiecțiilor financiare și a ce pot construi în viitor, nu a disponibilităților din prezent. „Când te uiți la cheltuielile tale, dacă poți tăia înseamnă că acestea au un grad de opționalitate. Ar trebui să ne uităm la nevoile absolut necesare și modul în care vedem performanța pe care o putem avea mâine, în funcție de scenarii. Plecând de la o premisă ușor pesimistă.” Asta nu înseamnă, completează el, că ar trebui să ne lăsăm guvernați de frică și că ar trebui să renunțăm la investițiile care ne permit să pivotăm în condițiile unei piețe aflate în schimbare. „Pot oferi un exemplu – la nivelul grupului din care CITR face parte, Impetum Group, am făcut un exercițiu de Foresight care ne ajută să ne pregătim pentru viitor, oricum ar arăta el, gândind în scenarii. Exercițiul ne-a împins să ne imaginăm câteva scenarii despre cum ar putea arăta lumea de business în 5 ani și cum am vrea să arătăm noi atunci. Asta ne-a deschis multe perspective despre ceea ce ar trebui să începem să facem azi ca să fim organizația pe care ne-o dorim peste 5 ani.”
La rândul său, Florin Andrei, analist financiar și fost Secretar de Stat în Ministerul Finanțelor, spune că, în primul rând, companiile ar trebui să aibă în vedere eficiența operațiunilor din punct de vedere al productivității și costurilor asociate și să evite cheltuieli care nu aduc o valoare adăugată. „Presiunea salarială se va resimți și în anul următor astfel că orice mărire a bazei de salarii va însemna și afectarea bazei de profitabilitate. Asigurarea unui cash flow sustenabil ar trebui să fie pe agenda tuturor companiilor pentru a putea face față unor eventuale probleme ale clienților. Industriile puternic dependente de gaz natural și energie ar trebui să aibă estimări de business bine fundamentate pentru a putea asigura eficiența operațiunilor.” De asemenea, spune că eficiența în privința energiei consumate ar trebui să fie o prioritate.
Și Adrian Codirlașu atrage atenția asupra importanței reducerii costurilor, mai ales în zona de costuri mari, pe partea de de energie. El sfătuiește companiile să fie prudente în a-și asuma noi riscuri, și să încerce să rămână lichide în perioada următoare. „Lichiditatea poate fi un risc important, mai ales prin prisma faptului că ratele de dobândă cresc, cresc puternic. Banca centrală a mărit la 6.75% rata de dobânda de politică monetară prentru leu și în același timp si-a asumat un control ferm al lichidității, și este posibilă încă o majorare în ianuarie 2023, de 25 de puncte de bază. Deci, dobânzile pe piața monetară vor fi 7-8, poate chiar peste 8%, deci dobânzi semnificative.” Potrivit lui, asta înseamnă că cine nu are lichiditate o va procura la niște costuri ridicate. „De asemenea, asumarea de noi riscuri, de noi investiții, va presupune finanțare, care va fi mult mai scumpă comparativ cu ce era înainte de pandemie, indiferent de valuta în care este procurată.” Despre restructurări, ca metodă de a depăși o criză, Codirlașu spune că pot fi o soluție, dar ca ultimă instanță. „Ideal e să nu se ajungă acolo. Acționarii pot pierde substanțial, chiar întreg capitalul investit, în caz de restructurări.” Pe de altă parte, Florin Andrei este de părere că în condițiile în care businessul este viabil și se poate reconfigura, o restructurare este necesară.
Ne îndatorăm?
Codirlașu spune că, în cursa pentru supraviețuire, pentru orice companie prima resursă la care să apeleze ar trebui să fie cea internă. „În cazul în care are nevoie de lichiditate suplimentară, atunci apelează și la creditare sau la majorare de capital. Deci la finanțare, fie prin credit, fie prin emisiunea de acțiuni.” Aici, el atrage atenția că în timp ce pentru leu au crescut substanțial ratele de dobândă, o creditare în euro poate avea mai mult sens, mai ales pentru companiile care, să zicem, au activitate de comerț exterior și care și obțin euro și au cumva acces natural la cursul de schimb euro-leu. „De ce? Pentru că la euro dobânda va crește și acolo, dar, cu siguranță va fi mult sub cea aplicabilă la leu.” La același capitol, Florin Andrei e de părere că orice sprijin financiar nereambursabil, fonduri naționale sau europene, este indicat să fie aplicat. „Este posibil ca resursele interne să nu mai fie atât de ușor de strâns sau de atras.” La nivelul Impetum Group, Cîrlănaru spune că experiența companiei pe segmentul restructurărilor se bazează în proporție covârșitoare pe cazuri în care finanțarea din resurse proprii nu mai este o opțiune, acestea fiind deja consumate. Cu toate acestea, adaugă el, economia României prezintă astăzi o gamă mult mai largă de soluții în plus față de unica abordare a finanțării bancare. „În acest context considerăm că orice analiză asupra atragerii de capital trebuie să ia în considerare mecanisme precum cooptarea unor noi parteneri sau investitori instituționali, emiterea de obligațiuni, și nu în ultimul rând chiar accesarea burselor prin Aero și BVB.”
Bani albi pentru zile negre
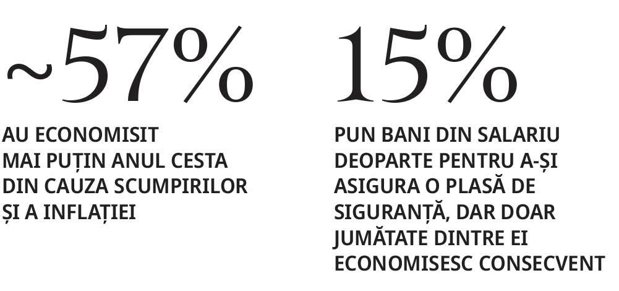
În ceea ce privește persoanele fizice, Adrian Codirlașu spune că ideal ar fi ca românii să știe că economia funcționează în cicluri și că avem perioade în care economia crește și perioade în care economia scade și atunci când economia crește ar trebui să-și facă rezerve de minim undeva la șase luni-un an de zile de cheltuieli curente. „O recesiune – am avut situații și în România – în general a ținut doi ani cel puțin. Deci ideal ar fi să ne pregătim atunci când e bine, când economia crește, dacă ne prinde fără resurse când, să zicem, se întâmplă o recesiune, practic va trebui să ne reducem cheltuielile, să creștem mult mai mult nivelul de prudență.” Adică, explică el, să încercăm atunci să economisim reducându-ne cheltuielile care sunt opționale, precum ieșirile în oraș, vacanțe și așa mai departe, pentru a acumula o rezervă care să ne ajute în caz că ni se întâmplă un eveniment negativ neprevăzut, cum ar fi reducerea veniturilor sau mai rău, concedieri ori restructurări ale activității companiilor unde lucrăm. „Deci, dacă nu suntem pregătiți, practic e neapărat necesar să recurgem la anumite sacrificii în perioadele de recesiune. Nu putem să ne păstrăm un nivel de trai, să zic așa, optim. Ne-am putea păstra un nivel optim de trai dacă economisim în perioadele de creștere economică. Însă și dacă economisim în perioadele de boom, când economia intră în recesiune, automat va trebui totuși să devenim mai prudenți în cheltuirea venitului.”
Tot pe aceeași idee, Florin Andrei susține că cele care adaugă greutate în buget sunt cheltuielile socioculturale. „Dar în același timp sunt și cele mai ușor de tăiat.” De asemenea, e de părere că înlocuirea mai rară a electronicelor, a mașinilor și nu numai este și aceasta o variantă de luat în calcul pentru a supraviețui. Un aspect asupra căruia Codirlașu mai atrage atenția este că în niciun caz nu trebuie să ținem economiile acasă, pentru că există prea multe tentații, de a cumpăra diverse bunuri care poate nu sunt necesare, dar și din cauza riscurilor, cum e cel al furtului. „Dacă avem banii cash nu-i ținem acasă, îi punem în bancă. Măcar să luăm și o dobândă mică, dar o luăm, pe când acasă nu luăm nimic și ne asumăm doar niște riscuri. Mai ales că banii din bancă, până la 100.000 de euro, sunt garantați prin Fondul de Garantare a Depozitelor in Sistemul Bancar, n-avem cum să să-i pierdem.”
Cu ouăle în mai multe coșuri
Florin Andrei mai spune că perioada curentă nu este oportună pentru investiții, cu atât mai puțin în cazul în care le facem pe termen scurt sau cu intenția de a retrage investiția în viitorul apropiat. „În ultima perioadă investițiile nu au adus venituri constante. O nouă sursă de venit sau un venit crescut este cel mai bun instrument cu care se poate combate o criză. Desigur, o scădere a cheltuielilor cu schimbarea modului de viață este o variantă posibilă.” Economiile, adaugă el, ne oferă o siguranță a unor bani puși de-o parte, dar nu recuperează creșterea inflației în totalitate. În cazul acelora care decid totuși să investească, el recomandă diversificarea, ca „cea mai bună recomandare la care mă pot gândi. Să nu îți pui niciodată toate ouăle în același coș!”. Vorbind tot de diversificare, Adrian Codirlașu spune că la îndemâna românului „de rând” este, de pildă, diversificarea pe valute. „Oricine poate să o facă. Să meargă în alte țări poate să fie mai complicat, deși acum sunt o grămadă de fintech-uri și, de exemplu, cu un dolar pot cumpără fracțiuni de acțiuni la companii foarte mari, cum ar fi Microsoft sau Google sau Apple și așa mai departe.” Codirlașu mai spune că, dacă ne uităm la cum au evoluat diversele clase de active de la începutul acestui an, cu excepția real estate, clar toate au pierdut din valoare. „Și mărfurile, gen petrol, gaz, în care e destul de greu de investit, au câștigat, însă pe o volatilitate extrem de ridicată. Și metalele prețioase au scăzut. Deci cu excepția real estate toate au înregistrat pierderi, însă în contextul ratelor de dobândă ridicată nu este exclusă o corecție de preț și pe acest sector.” În țările dezvoltate această corecție spune că are deja loc. Prin urmare, recomandă din nou în discuție diversificarea, pe mai multe țări, pe mai multe valute și pe mai multe clase de active.
„Și pot să le iau pe rând. Pe țări, vedem că se comportă diferit și ciclurile economice pot să nu fie corelate. Când e recesiune într-o țară, s-ar putea în alta să nu fie, economia în acea țară să meargă foarte bine, și atunci investițiile făcute în acea țară să ne asigure fondurile de care avem nevoie. De exemplu, mie îmi plac, ca destinatie de investiții, țările vorbitoare de limbă engleză, adică Statele Unite, Canada, Marea Britanie și Australia, deci care asigură și o diversificare foarte bună atât pe valute, cât și pe sectoare și la nivel global.” Pe valute, spune că vedem acum cât de volatile sunt piețele externe. „În România acest lucru s-a transferat prin volatilitatea dolar-leu, care am văzut că a fost extrem de ridicată. Având bani în mai multe valute, automat ne menținem cumva constantă valoarea lor. Diversificarea asigură reducerea volatilității. Mai mult, clasele de active la fel, se comportă diferit în diversele faze ale ciclului economic. Spre exemplu, se tot spune că titlul de stat e cel mai sigur activ. Am văzut și noi scăderea în valoarea activelor pe care le avem la fondurile de pensii private, aceste scăderi au fost cauzate în special de titlurile de stat deținute de aceste fonduri. Titlurile de stat au pierdut extrem de multă valoare de la începutul anului. De ce? Pentru că atunci când ratele de dobândă cresc, titlul de stat pierde din valoare, pentru că el dă o dobândă fixă, dobândă care nu se ajustează la cea din piață. Practic, cine l-a cumpărat rămâne cu dobândă mică când dobânda pe piață e mult mai mare, și inflația este mult mai mare. De aici scăderea valorii acestor instrumente.” Acțiunile, la rândul lor, spune că pot oferi o protecție foarte bună la inflație. „De ce? Pentru că în general, companiile pot să transfere mai departe creșterile de costuri din preț. Mă rog, așa se întâmplă inflația – și atunci se majorează și profiturile companiilor, când este inflație. Și implicit cursul bursier al actiunilor.” Real estate-ul este și el, nu perfect, dar este hedging bun contra inflației și poate să-și aibă locul într-un portofoliu diversificat”, mai spune reprezentantul CFA România.
Despre criptomonede susține că sunt extrem de volatile. „Să zicem că cineva ar putea investi dacă nu se supără dacă pierde acei bani. Depinde de apetitul lui la risc și de banii pe care îi are. Dar acestea, cum am văzut, sunt extrem de volatile. Își pot face loc într-un portofoliu diversificat, dar diversificat și cu alte active.”
„Pariuri” pe măsura bugetului
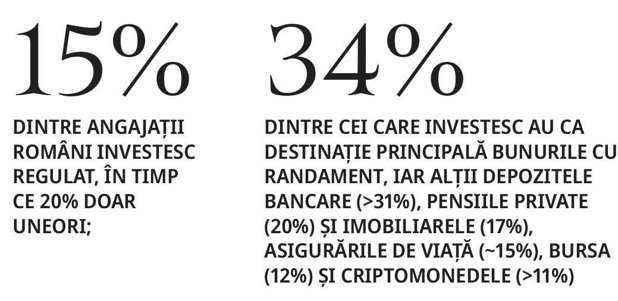
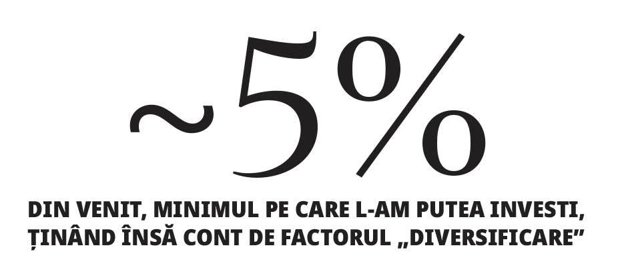
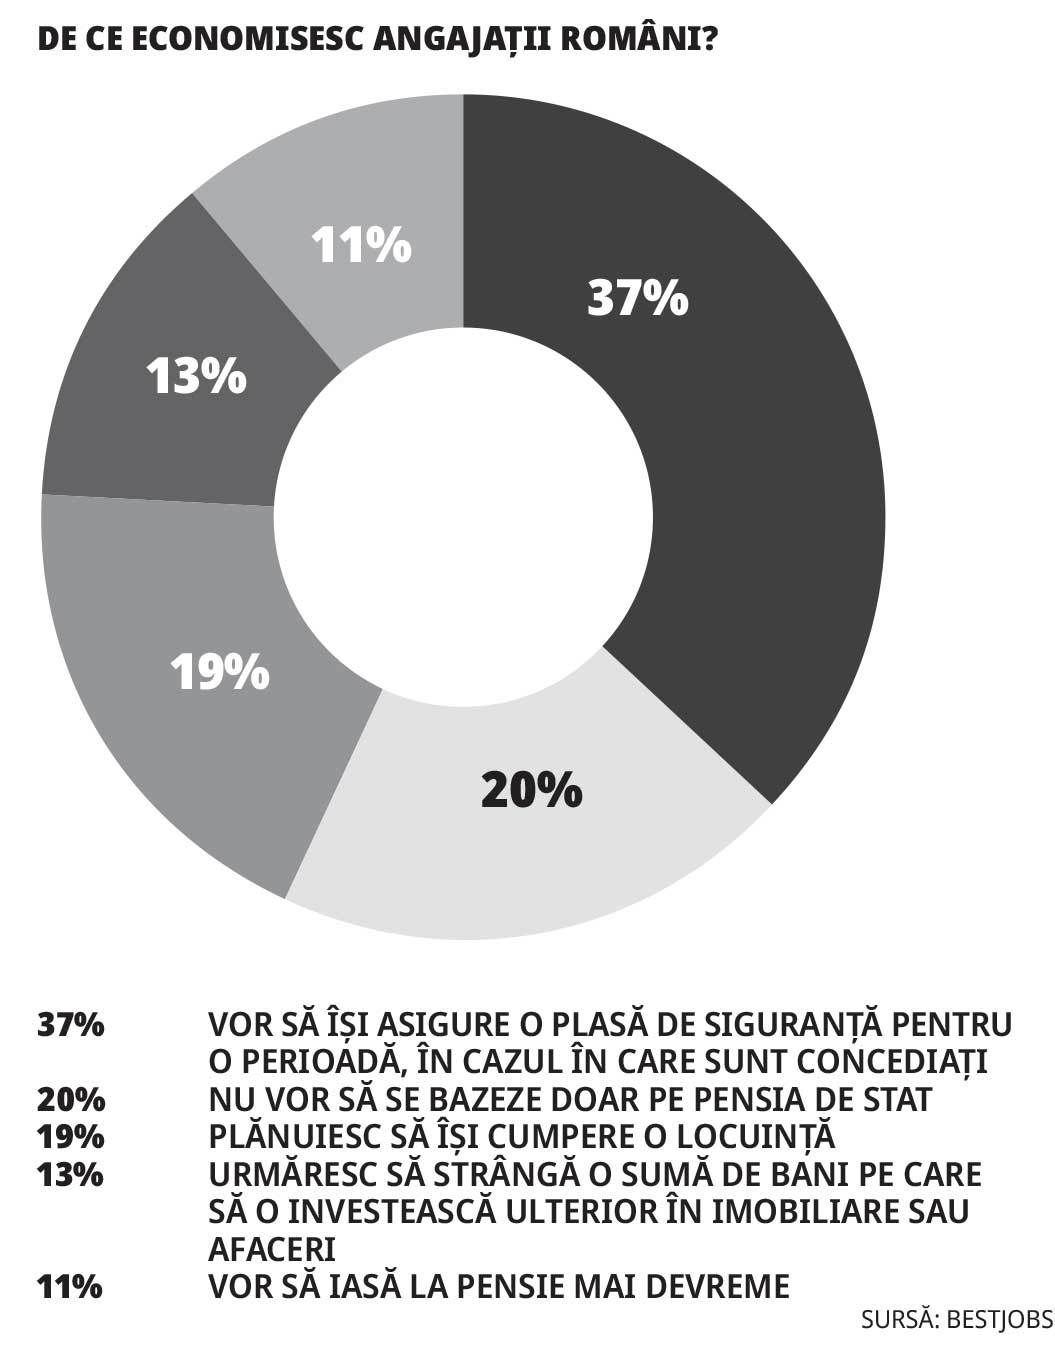
Ce procent din venit ar trebui investit însă lunar? „Cu cât mai mult, cu atât mai bine. Putem să începem cu 5%, cu 10%, și apoi să creștem în timp, dacă, bineînțeles, ne putem permite. Dar undeva la 5% nici nu e mult, se poate investi și se poate chiar automatiza această investiție. Sunt fonduri de investiții oferite de către bănci, care efectiv trag banii din cont la o anumită dată stabilită și investesc în noi unități de fond.” În cazul familiilor cu venituri minime, dacă Florin Andrei crede că iese din calcul posibilitatea economisirii. Adrian Codirlașu, în schimb, este de părere că și această categorie a populației trebuie să economisească, „dar, la venituri mici, și riscul asumat automat trebuie să fie mai mic, pentru că nu-și permit să piardă acei bani”. Prin urmare, le recomandă să aleagă, de exemplu, depozite bancare, obligațiuni, fonduri de investiții, care au un risc ceva mai redus – „într-un depozit sau într-o obligațiune, într-un fond de obligațiuni, care le oferă și lichiditate, și o rată de creștere”. Și Florin Andrei spune că depozitele bancare îți aduc siguranța păstrării banilor, „dar dobânda nu recuperează inflația”. În opinia lui, titlurile de stat sunt o variantă de investiții în cazul în care nu se vor vinde înainte de termen ci se va aștepta încasarea cuponului.
Când putem răsufla ușurați?
Referitor la indicii care ne arată că o criză a trecut, Codirlașu spune că sursa principală care ni-i oferă sunt evenimentele din piețele internaționale. „Nu există, să zicem, un anumit indicator care să ne spună că acum, gata, s-a terminat. Există însă o serie de indicatori că încep să crească, cum ar fi consumul care începe să crească, cum ar fi încrederea în economie, care începe să crească, cum ar fi mai multă lichiditate în piață, care scade costurile de finanțare. Aceștia ar fi, să zicem, câțiva indicatori care pot arăta că a trecut, să zicem, perioada mai grea și se revine pentru o creștere mai substanțială.” Florin Andrei oferă, de asemenea, două exemple: „consumul populației și nivelul investițiilor imobiliare sunt indicatori foarte buni”. Pe marginea aceluiași subiect, executivul de la CITR spune că „cel mai important lucru este să realizăm faptul că premisele pe baza cărora obișnuiam să ne construim planurile de viitor s-au schimbat profund”. Un studiu recent citat de Cîrlănaru arăta că durata medie de viață a unei companii reprezentative pentru economia americană a scăzut de la 50 de ani la aproape 20. „Ceea ce învățăm de aici este faptul că mediul de afaceri este mult mai dinamic astăzi și că nevoia de a pivota este continuă. Astfel, nu mai putem vorbi despre perioade de calm în care să ne putem relaxa fără să fim nevoiți să răspundem la provocări. Volatilitatea este noul statu quo iar adaptabilitatea și inovația continuă sunt avantajele competitive ale prezentului. Investițiile orientate către inovație și evoluție sunt mereu necesare și ar trebui să fie un obiectiv constant.”
2008 vs. prezent
În încheiere, Adrian Codirlașu spune că va urma o perioadă de incertitudine economică, „deci e risc de recesiune, tehnică, chiar de recesiune, și trebuie să fim prudenți”.
 Într-o perspectivă mai pozitivă, Florin Andrei susține că, deși înainte de orice criză apare foarte multă emoție în economie iar știrile alarmiste încep să fie din ce în ce mai dese, „aș puncta că suntem într-un climat total diferit față de 2008, populația nu este la fel de împrumutată, ratele sunt mai sustenabile, companiile nu mai sunt așa de împrumutate la bănci însă creditul furnizor este la niveluri foarte ridicate”. Potrivit lui, suntem mai bine pregătiți față de 2008 și am avut la dispoziție o perioadă mai mare de acumulare. Totuși, „inflația erodează veniturile iar criză energetică ne va conduce la modalități alternative de producere a energiei, însă implementarea ne va costa. Vor exista o serie de decizii economice ale politicului la nivel european prin care se va interveni în piețe, financiară și energetică, însă în condițiile în care piețele nu mai sunt eficiente este rolul statului să intervină.”
O viziune optimistă are și executivul din fruntea CITR. „Așa cum spunea Jose Garrido de la FMI la recentul congres Insol Europe, fiecare criză este diferită și fiecare soluție ar trebui să fie diferită, iar Uniunea Europeană depune astăzi eforturi pentru dezvoltarea unor mecanisme moderne de susținere a afacerilor aflate în dificultate. Este vorba despre mecanismele derestructurare”. Potrivit lui, învățând din experiența crizei financiare din 2008, principalul obiectiv este acum acela de a asigura reziliența și a susține eforturile antreprenorilor și companiilor, de a pivota în fața unor evenimente neprevăzute. „Aceste mecanisme, acordul de restructurare și concordatul preventiv, pot fi aplicate în orice industrie și sunt orientate spre salvarea companiei și spre dezvoltarea businessurilor.” În plus, executivul subliniază că mecanismele aduc, pe lângă oportunitatea de redresare a companiilor, și nevoia de a schimba mindsetul mediului de business, de la teama de eșec la motoare de relansare. „Prevenție și timpuriu sunt cele două elemente esențiale ale filosofiei acestor proceduri. În concret, prin acordul de restructurare, companiile pot adresa rapid și adaptat nevoilor specifice, într-un cadru reglementat de negociere, care să le permită restructurarea activității și a datoriilor. Odată agreat de părțile implicate, acordul primește garanția unei soluții confirmate de un judecător.”
El mai spune că „România este mai mult ca oricând conectată la strategiile și viziunea europeană în materia rezilienței economice și a mecanismelor de sprijin în favoarea companiilor.” Principala provocare, adaugă Cîrlănaru, vine în domeniul aplicării și aplicabilității. „Degeaba avem legislație modernă și cele mai bune intenții, dacă nu acționăm la timp și nu conștientizăm avantajul competitiv pe care îl putem obține construind rezistență și adaptabilitate ca mecanism preventiv în loc să fim nevoiți să amputăm, atunci când este prea târziu. Cred că putem fi optimiști asupra capacității noastre de adaptare și asupra posibilității de a identifica oportunități într-un context economic dificil, cu condiția să conștientizăm că fiecare criză este diferită și că răspunsul trebuie să fie adaptat.” Este evident, mai spune Cîrlănaru, faptul că aspecte precum inflația, dobânzile de referință și stabilitatea economiilor care reprezintă principalii parteneri de afaceri ai României sunt factori pe care trebuie să îi luăm în calcul. „Orice strategie pe termen scurt și mediu trebuie să ia în considerare o potențială înrăutățire a acestor factori, fără însă a se lasă pradă unui pesimism paralizant.”
„Când te uiți la cheltuielile tale, dacă poți tăia, înseamnă ca acestea au un grad de opționalitate. Ar trebui să ne uităm la nevoile absolut necesare și la modul în care vedem performanța pe care o putem avea mâine, în funcțe de scenarii. Plecând de la o premisă ușor pesimistă.”
Paul Dieter Cîrlănaru, CEO, CITR
„Ideal ar fi să știm că economia funcționează în cicluri și că avem perioade în care economia crește și perioade în care economia scade și atunci când economia crește ar trebui să-și facă rezerve de minimum undeva la șase luni-un an de zile de cheltuieli curente.”
Adrian Codirlașu, vicepreședinte, CFA România
„Presiunea salarială se va resimți și în anul următor astfel că orice mărire a bazei de salarii va însemna și afectarea bazei de profitabilitate. Asigurarea unui cash flow sustenabil ar trebui să fie pe agenda tuturor companiilor pentru a putea face față unor eventuale probleme ale clienților. Industriile puternic dependente de gaz natural și energie ar trebui să aibă estimări de business bine fundamentate pentru a putea asigura eficiența operațiunilor.”
Florin Andrei, analist financiar și fost Secretar de Stat în Ministerul Finanțelor
8 pași pe care îi poți urma pentru ca o criză financiară să nu te prindă nepregătit:
1. Maximizarea economiilor în lichidități;
2. Analizarea cheltuielilor lunare în vederea stabilirii bugetului necesar în caz de urgență;
3. Minimizarea facturilor lunare (limitarea timpului de utilizare a electrocasnicelor, de pildă) și administrarea atentă a acestora;
4. Identificarea unor surse care ar putea să ajute în economisire (folosirea milelor de călătorie în locul banilor pentru a cumpăra bilete de avion, a cardurilor cadou neutilizate etc.);
5. Închiderea datoriilor de pe cardul de credit și negocierea unei oferte mai bune pentru acesta;
6. Identificarea unor extra-surse de venit (vânzarea unor bunuri nefolosite, contracte în regim de freelancing ș.a.m.d.);
7. Schimbarea asigurării cu una mai rentabilă;
8. Păstrarea bunurilor (casă, mașină și nu numai) în condiții optime, pentru a nu cheltui pe reparații.
Sursa: Investopedia
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală