
Găletușa, lopățica și euro de 5 lei
Titlul nu e deloc ironic: orice construcție a percepției despre realitatea înconjurătoare începe din copilărie, de la zero, iar criza actuală, ajunsă la ipoteza unei explozii a zonei euro, ne-a readus pe mulți la un fel de moment zero, cu o nevoie de neoprit de a rejudeca totul ca și când am auzi prima dată în viață ba de curs valutar, ba de recesiune, ba de credit, deficit și datorie.
În comunicarea unei bănci centrale cu publicul în chestiuni financiare apare pericolul ca “mass-media, simplificând, să ia exact aspectul care din punctul nostru de vedere este cel mai puțin important, dar din punctul de vedere al inflamării publicului este cel mai periculos”, spunea săptămâna trecută Mugur Isărescu, guvernatorul BNR. Afirmația nu era o lamentație despre presă, ci o reflecție despre lacătul la gură pe care e silit să-l poarte orice bancher central, bancher sau demnitar al statului atunci când face prognoze și proiecții despre viitor, pentru că trebuie să mențină un echilibru aproape imposibil între obligația de a informa corect publicul și răspunderea de a nu-l panica inutil. “Evident că am avut și avem scenarii multiple pe care le luăm în calcul despre economie, curs, Grecia, inflație. Dar cum le comunicăm? Căci nu se va lua nimic din tot acest efort decât o cifră care începe să se vânture pe burtierele televiziunilor până când chiar creezi o problemă”, a comentat Isărescu.
Cu tâlc, guvernatorul a început să vorbească imediat după o prezentare a unui expert din BNR despre erorile de prognoză din ultimii ani făcute de diversele autorități în legătură cu evoluția PIB și a inflației, prezentare care includea mai multe scenarii luate în calcul la vremea respectivă și care mergeau de la cele mai optimiste până la cea mai pesimiste ipoteze, pur și simplu pentru că “e mai bine să te pregătești pentru ce e mai rău, ca decident de politici, și să ai pe urmă surprize plăcute”. Niciunul dintre scenariile cele mai rele, din fericire, n-a ajuns atunci “trivializat pe burtierele televiziunilor”. Ajung în presă însă și creează panică aferentă estimări precum faimoasa “euro ar putea ajunge în bălării, la 6-7 lei”, a lui Eugen Rădulescu din BNR în 2010 (care nici măcar nu era scenariul cel mai rău calculat pe atunci), sau mai nou “euro va ajunge la 5 lei în toamnă”, smulsă dintr-o declarație a lui Mișu Negrițoiu, șeful ING Bank România, care voia să spună că leul va rămâne vulnerabil la presiuni speculative pe termen lung, pentru că România are o expunere grecească mare în sectorul bancar și o pondere mare de credite luate în euro.
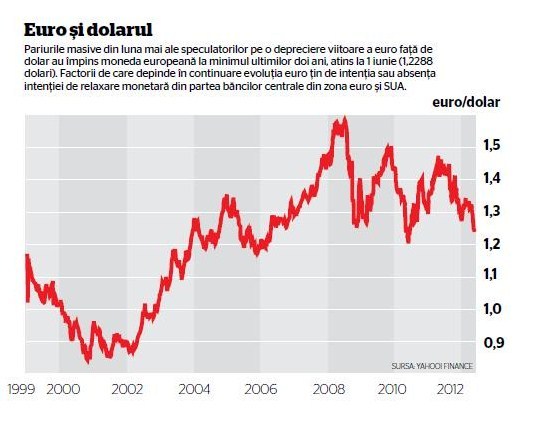
Despre prognozele de 5 lei/euro, Isărescu spune că “suferă rău”, pentru că ignoră faptul că acum euro scade față de dolar, adică invers față de 2007-2008, și “se duce spre 1,2 dolari, poate chiar 1,1”, iar dacă se întâmplă ceva cu Grecia, chiar spre 1 – ceea ce înseamnă automat un potențial mai mic de depreciere a unei monede din Est față de euro. Iar aici avem de luat în calcul dependența primară a monedelor nu de fundamentele economice, ci de injecțiile de bani noi (relaxare monetară) operate deja sau așteptate de piețe din partea Băncii Centrale Europene și a Rezervei Federale a SUA. Așa se și explică de ce majoritatea analiștilor din băncile străine, care mizează pe noi episoade de relaxare monetară în cursul verii, nu prevăd variații impresionante nici pentru euro, nici pentru leu ori altă monedă din Est. Cei de la Raiffeisen, de pildă, văd un curs de 4,45 lei/euro pentru septembrie și decembrie, urmat de o apreciere la 4,40 în martie 2013, iar prognoza pentru euro/dolar este 1,28 pentru septembrie și decembrie. Chiar și cârcotașii de la Danske Bank, cunoscuți pentru scepticismul lor din trecut față de România, văd un curs neschimbat de 4,45 lei/euro pentru finele fiecărui trimestru, până în martie 2013, respectiv un curs euro/dolar de 1,28 peste 3 luni și 1,30 peste 6 luni.
În fine, cei de la Citigroup, în raportul de săptămâna trecută privind vulnerabilitatea țărilor din Est față de o eventuală ieșire a Greciei din zona euro, indică riscuri pentru România și Bulgaria pe canalul comerțului cu Grecia și statele de la periferia zonei euro, precum și pe canalul reprezentat de prezența importantă a băncilor grecești. Pe canalul cursului însă, nu aceste țări sunt cele mai expuse, susțin analiștii americani, care consideră că zlotul polonez și forintul unguresc sunt cele mai vulnerabile monede din zonă față de fuga de risc a investitorilor, aceleași două țări fiind și cele mai expuse la o majorare a CDS-urilor pentru datoria statelor slabe ale zonei euro. Explicația stă în faptul că Polonia a atras influxuri masive de capital în ultimii trei ani (cca 12% din PIB), a căror ieșire ar afecta brutal zlotul, iar Ungaria nu are un acord cu FMI care să-i protejeze moneda contra volatilității. România nu mai are de-a face acum nici cu influxuri excesive de capital care să-i fi supraapreciat moneda și nu e nici lipsită de umbrela FMI.
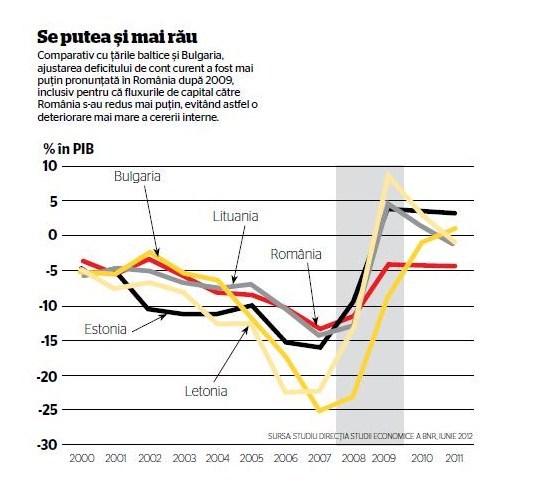
Ce influență concretă pot să aibă în economie acești factori aflăm dintr-un raport prezentat tot de experții BNR săptămâna trecută, care compara efortul de reducere a deficitului extern în România, țările baltice și Bulgaria. La noi, ajustarea a fost mai puțin pronunțată în România după 2009, inclusiv pentru că fluxurile de capital către România s-au redus mai puțin, grație acordului cu FMI și acordului de la Viena (de limitare a dezintermedierii bancare din Est), care au evitat o deteriorare și mai mare a cererii interne. Cu alte cuvinte, “în lipsa acordului cu FMI și a celui de la Viena, am fi putut avea o corecție mai mare a deficitului, dar cu prețul unei recesiuni mult mai mari”, a rezumat viceguvernatorul BNR, Cristian Popa.
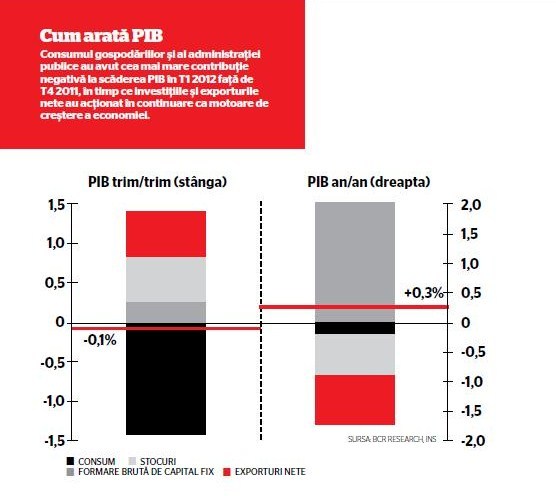
După ce se încheie influența factorilor speculativi de moment (sau atunci când ea are ocazia să se manifeste mai puțin) intră în scenă factorii interni, fundamentele economice ale unei țări, evoluțiile politice și gradul în care moneda este sau nu apărată de banca centrală. Dându-le acestor factori prevalență, alături de riscurile specifice legate de Grecia, analiștii ING Bank România estimează un curs de 4,45 lei/euro la sfârșitul lui iunie, respectiv 4,50 la finele fiecărui trimestru, până în martie 2013. “Punctul de bază al datelor statistice pentru PIB în T1 este contractarea semnificativă a consumului privat cu 2%, care, având în vedere ponderea mare a acestuia în PIB, înseamnă o contribuție negativă la creșterea economică de 1,3%”, a comentat Vlad Muscalu, economistul-șef al băncii, referindu-se la anunțul de săptămâna trecută privind scăderea PIB în T1 cu 0,1% față de T4 2011, deși față de T1 2011 a crescut cu 0,3%. “Acesta a fost primul trimestru cu o astfel de contractare din T3 2010 încoace, adică din trimestrul cu tăierile de salarii și majorarea TVA, și chiar și atunci reducerea consumului a fost mai mică, de 1,3%.” Remarca e cu atât mai importantă cu cât consumul intern privat a fost și este văzut de autorități drept speranța relansării în 2012, în condițiile în care de la exporturile spre o zonă euro amenințată ea însăși de recesiune nu se mai poate spera la fel ca în anii trecuți.
Cum poate însă publicul să-și dea seama dacă o prognoză enunțată public merită să fie crezută ca atare sau, dimpotrivă, tratată cu circumspecție, precum cele făcute de cei ce “trăiesc din greu” din speculații financiare, cum s-a exprimat guvernatorul BNR despre managerii de fonduri speculative citați de Financial Times? Problema nu e specific românească și ține de zdruncinarea din temelii a modului cum cetățenii au ajuns să vadă economia și în general lumea după momentul Lehman Brothers. Excitația produsă de schimbarea guvernelor, de riscul mereu fluturat al unei recesiuni în W, al “furtunii perfecte” din zona euro, al schimbării din temelii a sistemului financiar sau de protecție socială au dus peste tot la o sensibilitate mult mai mare față de orice gen de previziune negativă, catastrofică, și la o neîncredere pe măsură în orice estimare pozitivă sau liniștitoare din partea autorităților, tocmai pentru că acelea pozitive dinainte de criză nu s-au adeverit. Ceea ce știam înainte despre economie, curs și deficite a fost uitat, pus la îndoială sau înlocuit cu diverse teorii și prognoze noi, uneori radicale și bizare. E dreptul oamenilor să le încerce și pe ele; tot ce contează e să-și dea seama că nu-s decât niște ipoteze printre altele.
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi
-
 Rafinăriile europene rămân fără petrol saudit luna viitoare. Saudi Aramco suspendă livrările pe fondul atacului cu drone de săptămâna trecută a conductei East-West
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?