
Fintech. Petr Baron, CEO TBI: este în ADN-ul nostru
„La prima vedere, între cele două ar putea părea o contradicție – cum poate o instituție financiară să fie și bancă, și companie fintech, în același timp? La TBI am dovedit în ultimii ani că aceste două dimensiuni se completează…
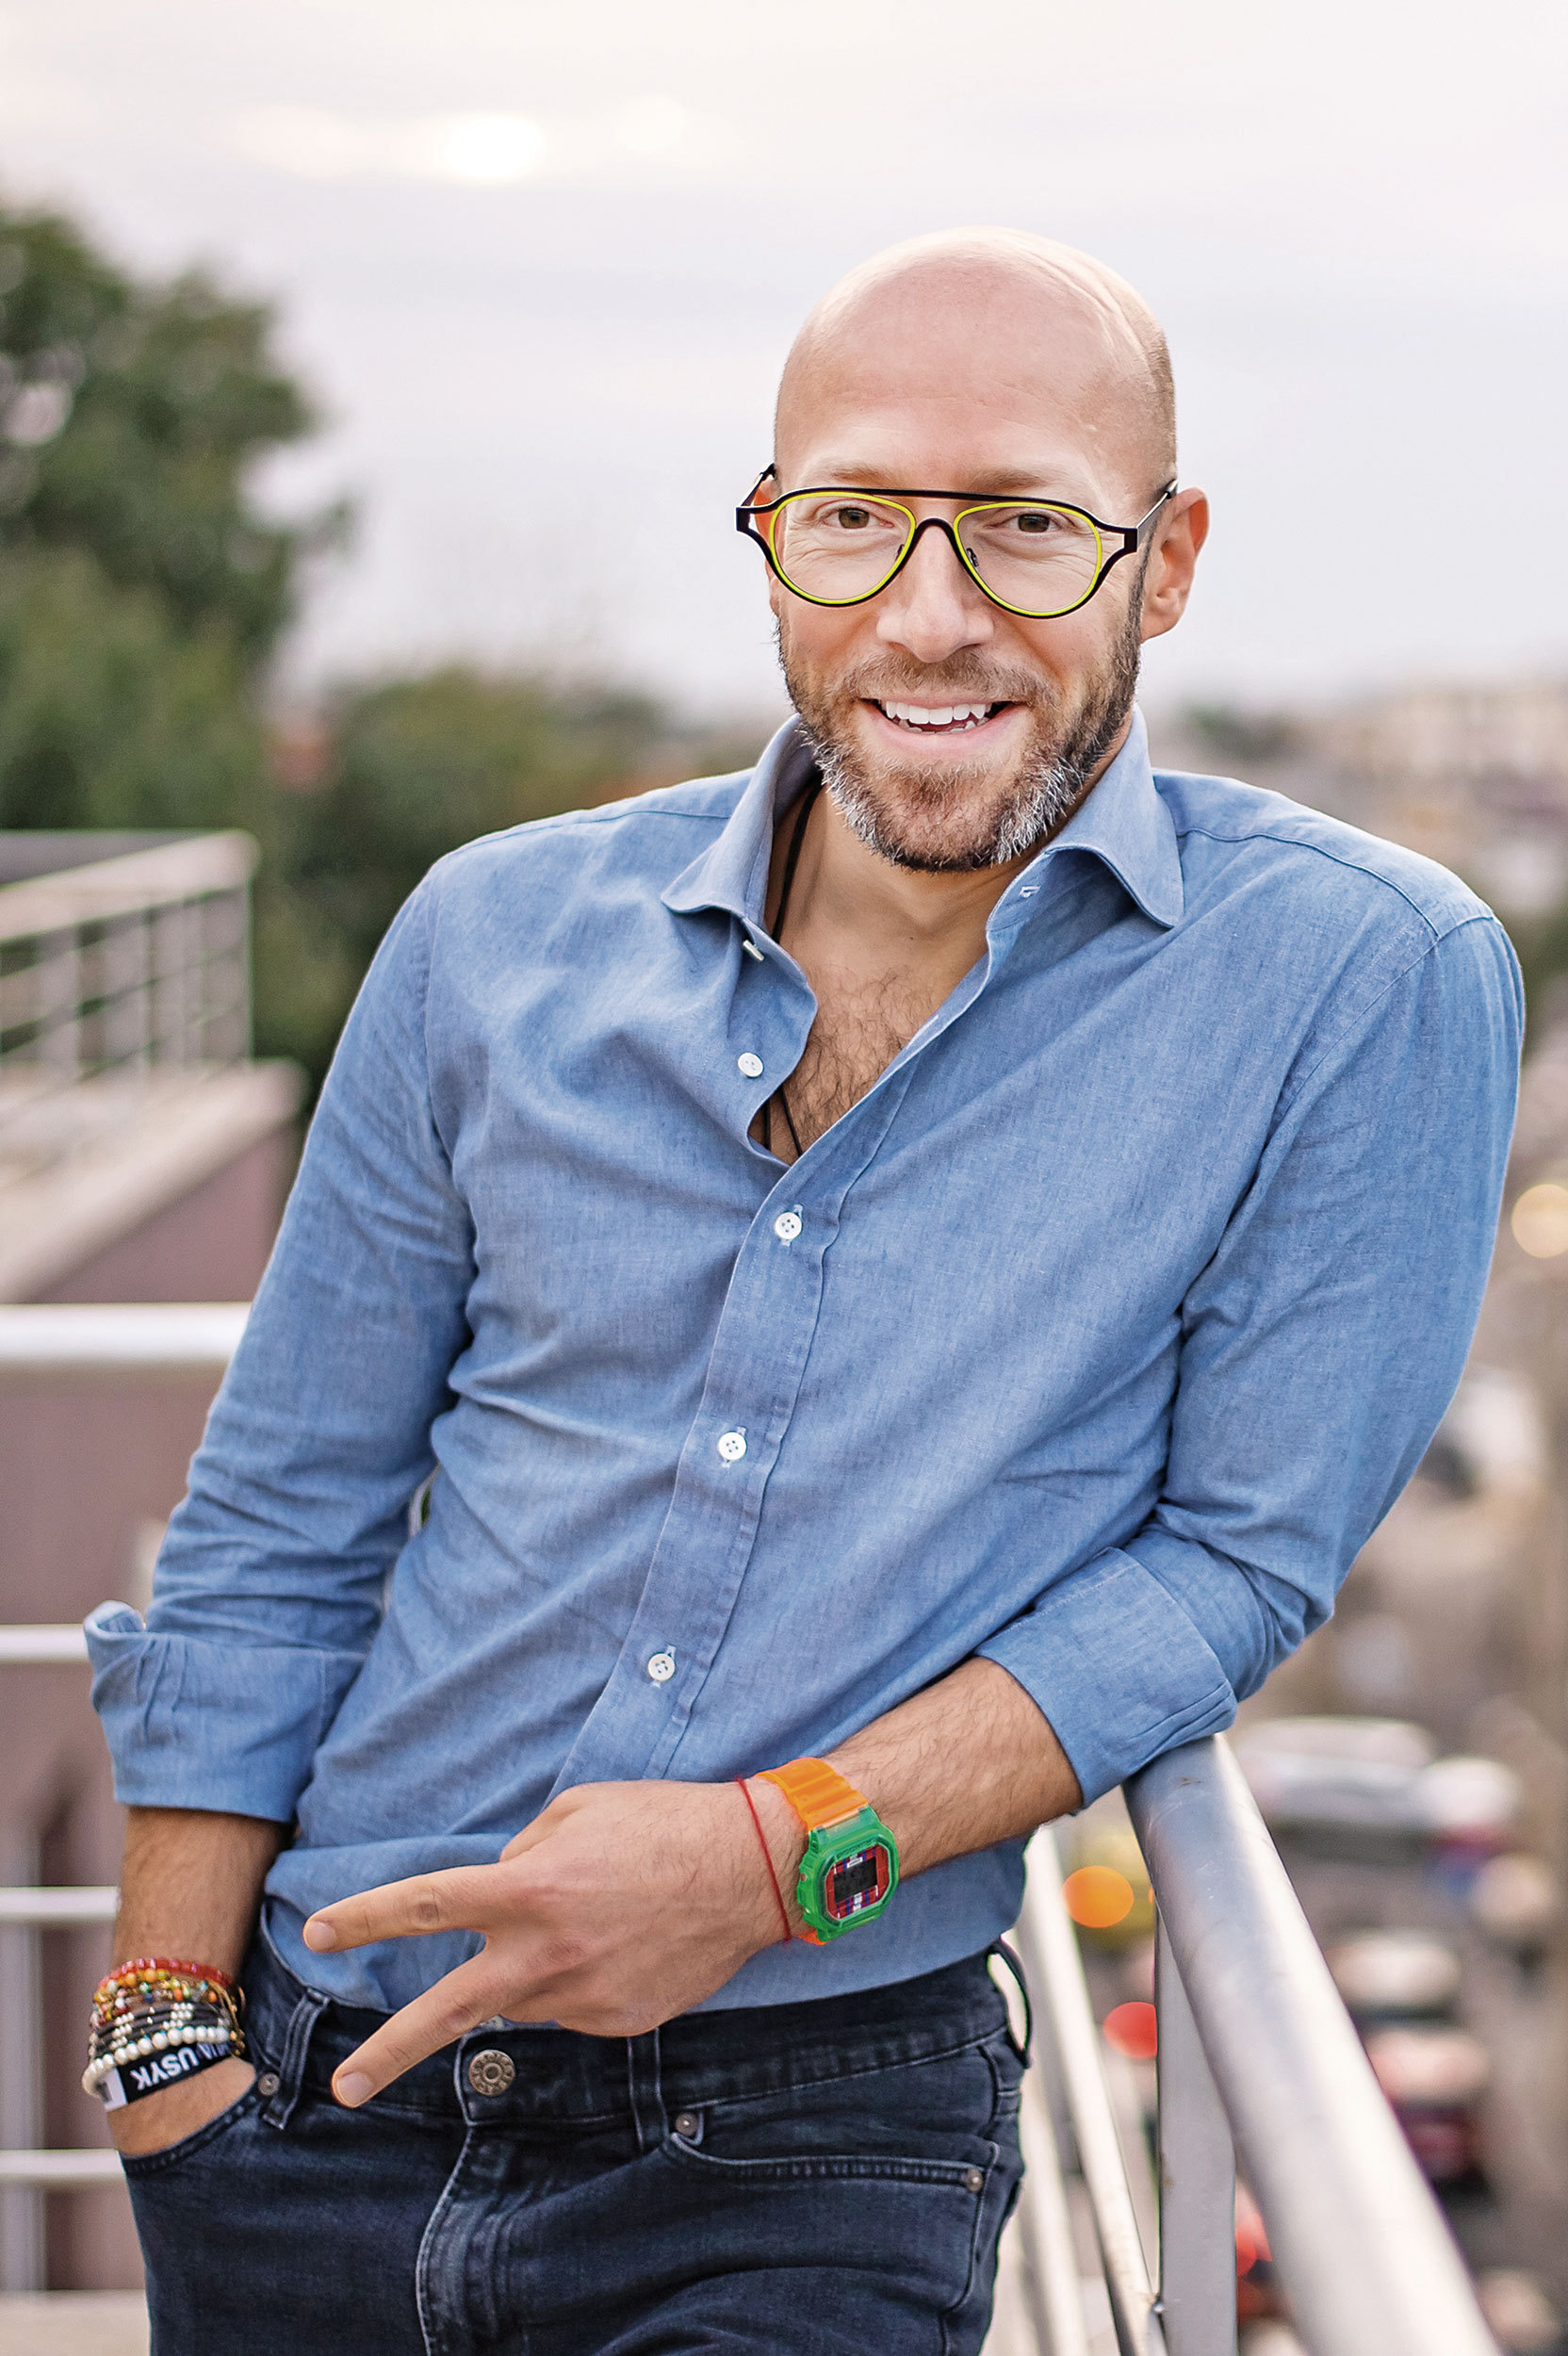
„La prima vedere, între cele două ar putea părea o contradicție – cum poate o instituție financiară să fie și bancă, și companie fintech, în același timp? La TBI am dovedit în ultimii ani că aceste două dimensiuni se completează și pot fi integrate într-un mod natural”, descrie Petr Baron, CEO al TBI, filosofia companiei pe care o reprezintă. Înființată în 2002, aceasta este un creditor care se adresează clienților persoane fizice, comercianților și IMM-urilor prin acordarea de finanțare și soluții încorporate disponibile într-o rețea variată de canale și platforme „phygitale” (online și in-store – în unități fizice). „Prin aceasta noi credem că am combinat tehnologia și produsele tradiționale pentru a furniza clienților o soluție inovatoare, care acoperă simultan nevoia de produs de banking, dar extinde aria și modalitatea de utilizare”, explică CEO-ul TBI.
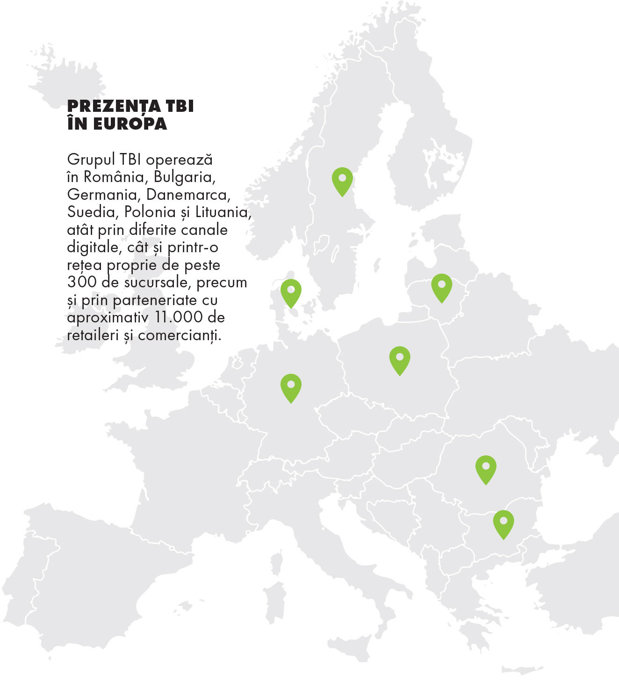
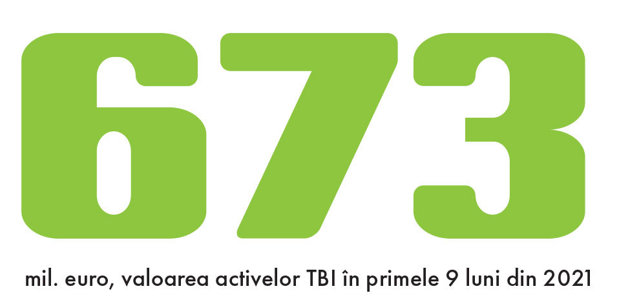
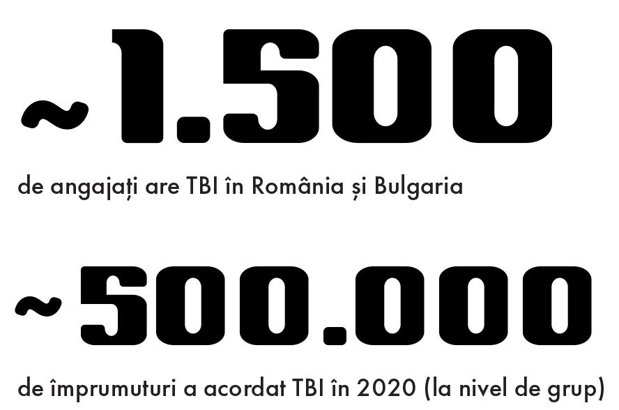
 rupul TBI operează în România, Bulgaria, Germania, Danemarca, Suedia, Polonia și Lituania, atât prin diferite canale digitale, cât și printr-o rețea proprie de peste 300 de sucursale, precum și prin parteneriate cu aproximativ 11.000 de retaileri și comercianți. În 2020, TBI a avut peste 1 milion de clienți și a acordat aproape 500.000 de împrumuturi. Îmbinarea dintre digital și mediile tradiționale ale unei instituții financiare bancare pare să fi fost rețeta câștigătoare pentru grupul TBI, care a înregistrat cel mai bun rezultat al său în 2021: rezultatele financiare consolidate arată că TBI a obținut în primele 9 luni ale acestui an cel mai mare profit net înregistrat vreodată, de aproape 23 de milioane de euro, în creștere cu 52% față de aceeași perioadă a anului trecut. În același timp, veniturile au atins un nivel record de aproape 90 de milioane de euro. În ceea ce privește afacerile TBI în România, acestea au crescut cu peste 30% față de aceeași perioadă din 2020. Activele totale ale grupului s-au situat la 673 de milioane de euro în primele nouă luni, față de 556 milioane de euro la finalul anului 2020. În ansamblu, în ultimii cinci ani, TBI a înregistrat creșteri medii de 20% la nivel de venituri, portofoliu de credite și împrumuturi acordate în toate țările în care operează. „România este o piață strategică pentru TBI. Este una dintre piețele în care compania operează după un model complet digital, cu echipe pe teren și online. Bucureștiul este cel de-al doilea sediu central al nostru și așa a fost întotdeauna. Prin urmare, TBI România este o parte foarte importantă a strategiei noastre globale, din moment ce ne considerăm un challenger regional”, descrie Petr Baron rolul pieței locale la nivelul întreg grupului TBI, care operează în total în șapte piețe din Europa
 Cum se intersectează însă, concret, cele două lumi, digitală și a serviciilor bancare tradiționale, în businessul lor? Petr Baron oferă câteva exemple, iar cel mai relevant, consideră el, se referă la felul în care TBI contribuie la creșterea vânzărilor comercianților, acesta fiind unul dintre principalii piloni de business: „Compania le oferă partenerilor diferite instrumente, de la finanțare clasică în magazin, la punctul de vânzare, sau împrumut online și până la soluția de tip BNPL – buy now, pay later, care oferă consumatorilor posibilitatea să cumpere pe loc și să plătească mai târziu”. Baron observă că în continuare, în prezent, majoritatea achizițiilor se întâmplă mai degrabă în magazin decât online, în pofida creșterilor din perioada pandemiei. „Și aici intervine mentalitatea de tip fintech a TBI și modelul phygital, pentru că oferă clienților posibilitatea de a-și începe călătoria în mediul online și de finaliza achiziția în magazin sau invers. Procesul e foarte simplu și rapid în ambele sensuri”, explică el. Tendințele phygitale observate de Petr Baron în România și în Bulgaria, cealaltă piață principală de activitate, nu sunt foarte diferite de ceea ce se întâmplă pe piețele mari și dezvoltate. „Înainte de pandemie, chiar și în SUA, aproximativ 10% din totalul achizițiilor erau generate de comerțul electronic, în timp ce 90% din cumpărături se întâmplau în magazine. Pandemia a înclinat însă balanța. Cele mai recente date arată că aproximativ 25% din vânzările de pe piața americană, unde există un gigant online precum Amazon care alimentează domeniul e-commerce, sunt generate online. Iar asta s-a întâmplat în mai puțin de doi ani”, observă CEO-ul TBI. Totuși, el este de părere că în viitor clienții vor continua să facă cumpărături atât online, cât și în magazin, și vor vrea să se bucure de ambele experiențe: „Prin urmare, cele două canale vor coexista și vor exista în continuare comercianți care caută să-și accelereze și să-și îmbunătățească business-ul atât online, cât și offline. Așadar, din perspectiva noastră, la TBI, modelul phygital acoperă nevoile tuturor clienților, fie că vorbim de comercianți sau de consumatori, inclusiv pe termen lung”.
„Reputația se construiește în momente de criză”
În ceea ce privește efectele pandemiei asupra businessului, Petr Baron spune că i-a ajutat faptul că se aflau pe calea digitalizării anterior crizei sanitare. Compania operează de mai mulți ani pe mai multe piețe, cu echipe multiple în toate țările unde este prezentă, ceea ce înseamnă că trecerea la activitatea de la distanță s-a făcut ușor. „Compania era deja pregătită pentru asta și avea instrumentele digitale necesare. De asemenea, TBI avea inclusiv capacitatea să acopere nevoile partenerilor și clienților atât online, cât și în magazin, prin urmare tranziția de la un canal la altul s-a întâmplat facil și din acest punct de vedere. Așa că nu a fost o problemă pentru TBI să treacă de la un canal la altul. Desigur, pandemia a accelerat creșterea pentru anumite businessuri online, în timp ce magazinele tradiționale au fost afectate de restricții și de schimbările observate în comportamentul consumatorilor.” 2021 a adus o revenire puternică pentru TBI, ca urmare a faptului că au decis rapid să continue finanțarea clienților, atât din rândul comercianților, cât și al consumatorilor finali. „Cu siguranță a fost nevoie să luăm unele decizii dificile legate în principal de partea de costuri și cred că a fost foarte curajos să continuăm să acordăm împrumuturi în timpul crizei”, punctează Baron.
El adaugă că un alt motiv pentru care TBI are o dinamică favorabilă în acest an este faptul că reputația se construiește exact în momente de criză. „Când a lovit pandemia, ne-am simțit foarte confortabil să continuăm, deoarece modelele noastre, toată tehnologia pe care o implementăm, analiza datelor și managementul riscului au o eficiență demonstrată. Criza a arătat că suntem capabili să distingem clienții de încredere și, prin urmare, avem obligația să trecem prin aceste vremuri dificile împreună cu restul ecosistemului nostru de parteneri comerciali și de clienți, și să ne asigurăm că totul este în regulă. Din această perspectivă, nu cred că s-au schimbat prea multe în ceea ce ne privește.” Pentru TBI, criza epidemiologică a adus un context pentru a se concentra mai mult ca niciodată pe canalele digitale, cum ar fi aplicația mobilă, dar și pe instrumente precum chatul și date legate, de pildă, de profilul comercianților. „Cu alte cuvinte, criza a fost o oportunitate de accelerare a digitalizării și operațiunilor pentru TBI și nu numai. Reacția echipei la pandemie și performanțele obținute până acum sunt cea mai relevantă confirmare a viziunii TBI pe termen lung și, de asemenea, a încrederii câștigate din partea partenerilor și clienților”, concluzionează Petr Baron. A fost de folos și faptul că cei 1.500 de colegi din echipa din România și Bulgaria pe care el o coordonează este formată din oameni cu 16 naționalități, care au experimentat deja o serie de crize în trecut, astfel încât au avut experiența crizei în diferite companii din întreaga lume. „Desigur, nimeni nu a mai văzut până acum ceva asemănător cu actuala pandemie, dar cunoaștem regulile de funcționare în momentele de criză și incertitudine, și atunci intervine adevărata latură bancară din noi, cu un management atent al riscului la scară largă și o organizație bine structurată.” Iar despre echipa din România spune că este formată din colegi cu o atitudine optimistă, ambiție, precum și o abordare foarte deschisă. De asemenea, remarcă și el talentul în ceea ce privește domeniul IT, deopotrivă în rândul colegilor, cât și al partenerilor. „Există o mulțime de talente în România și sectorul IT este unul dintre cele mai bune exemple. Mulți dintre partenerii tehnologici ai TBI sunt chiar din România. Vedem că multe din aceste companii fac o treabă excelentă, FintechOS, de exemplu. Suntem foarte implicați în comunitatea de dezvoltare a start-up-urilor și căutăm să ne asociem cu cât mai multe companii locale. Așadar, pentru noi, România este o piață foarte interesantă, cu oportunități mari și vom continua investițiile în dezvoltarea noastră pe piața românească, atât prin extinderea echipei, cât și a rețelei din întreaga țară.”
Carte de vizită, Petr Baron
♦ De-a lungul a 18 ani de carieră, a avut roluri multiple în companii multinaționale și locale din Regatul Unit, Rusia, Macedonia și, mai târziu, Ucraina, unde a deținut poziții ca CEO al VAB Bank și VAB Group, membre ale TBIF Financial Services BV.
♦ Din 2012, a deținut poziția de vicepreședinte al strategiei pentru TBIF, fiind consultant pentru managing director în ceea ce privește operațiunile bancare și nebancare din Europa Centrală și de Est.
♦ A absolvit Facultatea de Investiții și Management al Riscurilor Financiare în cadrul Cass Business School din Regatul Unit. Se declară un colecționar pasionat de artă contemporană și este de asemenea un fan al rugby-ului și boxului.
♦ Potrivit reprezentanților TBI, el a reușit să transforme identitatea companiei și să creeze primul supermarket financiar din Ucraina în domeniul serviciilor financiare de retail.
Cum va arăta viitorul sectorului bancar?
„Pe de-o parte, sistemul bancar se va schimba din punct de vedere al modului în care sunt oferite și livrate serviciile financiare tradiționale, dar în același timp va rămâne în mare parte la fel în ceea ce privește produsele oferite. Clienții vor avea în continuare nevoie de conturi bancare, carduri și metode de plată. Pe scurt, vor avea nevoie de toate serviciile bancare deja existente”, crede Petr Baron. Astfel, chiar dacă clienții vor avea în continuare nevoie de produsele cu care s-au obișnuit, ceea ce se schimbă este modul în care aceste servicii sunt furnizate clienților, cu impact semnificativ asupra viitorului industriei, întrucât multe dintre aceste servicii vor face parte din soluții integrate de finanțare printre care clienții să găsească metoda adecvată nevoilor lor. „Tendința e vizibilă peste tot în lume odată cu explozia soluțiilor de tip BNPL – buy now, pay later, care oferă beneficii reale clienților și pot fi ușor integrate în portofoliile instituțiilor financiare.” Ei și-au propus ca prin propria soluție de acest tip, TBIPay, clienții lor să aibă acces atât la finanțare, cât și la soluții suplimentare care să le ofere experiența necesară pentru ca TBI să devină „banca secundară sau chiar principală pentru operațiunile bancare de zi cu zi”. De altfel, el consideră că aici va avea loc cea mai mare schimbare în industrie pe viitor, în contextul în care pe piață există mai mulți jucători care oferă servicii financiare și vor exista, în același timp, tot mai multe ecosisteme Apple, Facebook sau Google care vor integra soluții financiare. „Băncile mari au și ele tendința să-și creeze propriile ecosisteme de servicii. Și, desigur, vor exista și jucători care vin cu modele inovatoare și abordări diferite, de nișă. În această categorie intră, de exemplu, Revolut, dar și alte companii care oferă servicii pentru categorii specifice de clienți. Aceste tendințe și schimbări ale pieței ar putea afecta multe bănci medii și mici, care vor întâmpina provocări în această tranziție și dificultăți să găsească noi surse de venit. Iar atunci când băncile nu reușesc să genereze venituri, tendința este să dispară din piață.” Cât timp va dura această tranziție? Petr Baron crede că ritmul va fi puțin mai lent față de așteptările de acum 10 ani, având în vedere că este un spațiu reglementat din exterior și complex în interior. „În sectorul bancar și în cel al fintech-urilor există o mulțime de specialiști inteligenți care caută, pe de-o parte, să protejeze businessul și, pe de altă parte, să îl dezvolte prin parteneriate cu terți și cu alte fintech-uri. Toate acestea pot fi greu de gestionat și de navigat.”
În ceea ce privește planurile lor, Petr Baron spune că în viitorul apropiat și-au fixat dezvoltarea soluției TBIPay, prin adăugarea de cât mai multe funcționalități și extinderea în noi industrii. În plus, planurile lor se concentrează și pe extinderea modelului pentru clienții din business banking. „Pentru bancă, e important să acopere cât mai multe industrii, pe fondul oportunităților din piață și a nevoilor observate în rândul clienților și comercianților. Compania are deja expertiză și experiență solidă în finanțarea achizițiilor auto, a produselor electronice sau a serviciilor medicale de orice fel. Acum, TBI se extinde și mai mult în zona finanțării de articole vestimentare, de exemplu, pentru a permite clienților să facă achiziții mai mici și să le plătească într-un timp mai scurt prin intermediul soluției TBIPay, oferă modelul de plată BNPL”, explică Baron. În perspectivă, se gândesc la extinderea TBIPay pentru a acoperi nu doar zona consumatorilor, precum și pe cea a firmelor mici și microîntreprinderilor. Acest tip de creditare pentru afaceri va permite în continuare comercianților parteneri să se extindă. Platforma TBIPay va continua să se dezvolte inclusiv prin servicii suplimentare, de la soluții educaționale la soluții financiare. „TBIPay are aproape 5.000 de comercianți parteneri în România, iar evoluțiile lor, susținute de potențialul de business generat de platforma de finanțare și plată, pot avea un impact însemnat în economie”, crede Baron. Ținând cont de nevoile în continuă schimbare ale clienților, Petr Baron spune că echipa lor se concentrează să implementeze din ce în ce mai multe instrumente Fintech în soluțiile oferite de bancă: „Fintech este în ADN-ul nostru, iar asta înseamnă că împachetăm toate serviciile noastre în așa fel încât să fie ușor de folosit pentru clienți”. Adaugă că, deși pentru mulți acest lucru poate părea natural și ușor de implementat, ei observă cât de greu este pentru instituțiile financiare tradiționale să facă această transformare: „Știm din experiență că mentalitatea fintech pornește mai degrabă de la modul de organizare al echipei și de la viziunea acesteia decât de la procesele operaționale”.
Lider într-o industrie în tranziție
Unul dintre ingredientele esențiale pentru realizarea tuturor acestor transformări stă în cultura organizațională a companiei, crede CEO-ul TBI, având în vedere faptul că într-o companie precum cea pe care o reprezintă numărul de decizii care trebuie luate zilnic este enorm, iar orice decizie luată diferit poate schimba radical evoluția viitoare. „Un exemplu foarte simplu este cuvântul „nu”. Când un membru al echipei spune pur și simplu că nu știe cum să facă un anumit lucru, o potențială idee extrem de relevantă poate fi în punctul de eșec înainte ca măcar să înceapă.” Prin urmare, spune Baron, TBI a cultivat o cultură a organizației în care oamenii sunt încurajați să învețe și primesc sprijin în această direcție: „Multe companii spun acest lucru, vorbesc despre concentrarea pe client, dar acest lucru este de fapt foarte dificil de realizat în operațiunile de zi cu zi și nu e posibil fără oameni care gândesc la fel și cresc împreună”.
În pofida naționalităților diferite din cadrul organizației, CEO-ul TBI spune că au în echipă oameni cu aceeași mentalitate, care pot crește în cadrul organizației și o pot dezvolta în mod constant, dar care, de asemenea, cresc și învață din cele mai bune experiențe ale companiei pe plan internațional. „Suntem foarte deschiși la colaborarea cu alte companii excepționale, fie că este vorba de parteneri tehnologici, de soluții sau de business. Suntem conștienți că nu știm totul, dar ne dorim să învățăm cât mai mult posibil. De asemenea, cultivăm un mediu în care oamenii sunt atenți la detalii și pun accent în egală măsură pe viteza de lansare a unui produs sau serviciu pe piață. Grija pentru client este foarte importantă. Învățarea din greșeli este foarte importantă. Toate aceste lucruri sunt înrădăcinate în modul nostru de gândire și de operare pentru viitor.” Mai spune că îi preocupă constant îmbunătățirea, atât ca echipă, cât și ca organizație, iar asta se reflectă și în serviciile pe care le oferă clienților. „Ne considerăm unici din acest punct de vedere. Pentru că această nouă mentalitate fintech există pe unele piețe, dar, de foarte multe ori, ea este însoțită de o lipsă de expertiză. Când combini afacerile bancare cu fintech și apoi te uiți la nivel global, câte dintre acestea sunt profitabile și își pot gestiona riscul de a nu întâmpina probleme majore cu autoritățile de reglementare și așa mai departe? Nu veți vedea prea multe, dar noi suntem un astfel de exemplu. Și de aceea credem că TBI este unic în regiune și vom continua cu acest mod de gândire, pentru că aceasta este mentalitatea viitorului.”
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală