
Fericiți cei fără datorii
Pentru România, gradul de risc în ochii investitorilor, cuantificat în faimosul CDS invocat de Traian Băsescu în discursurile despre îndatorarea țării, aproape s-a dublat pe parcursul anului trecut, în principal din cauza crizei din zona euro. Care va fi evoluția riscului european în 2012?
În clasamentul celor mai riscante țări, măsurat în costul asigurării contra riscului de neplată a datoriilor (CDS – credit default swap), România era la finele anului trecut pe locul al 16-lea, în urcare cu un loc față de sfârșitul lui septembrie, conform raportului de săptămâna trecută al CMA (Credit Market Analysis din Londra, membră a CME Group, cea mai mare bursă de derivative). Pentru titlurile de stat pe cinci ani, CDS a crescut de la 420,19 la 445,1 puncte de bază pe parcursul ultimelor trei luni din 2011 (ceea ce înseamnă majorarea costului de asigurare a unei datorii de zece milioane de dolari la 445.000 de dolari), în timp ce, față de sfârșitul lui 2010, CDS aproape s-a dublat, valoarea de atunci fiind de 295,5. Aceasta înseamnă, conform calculelor din raport, că România a ajuns la o probabilitate cumulată – teoretică – de incapacitate de plată de 27,3%, față de 26,2% în trimestrul al treilea, raportat la 93,8% pentru prima clasată în top, Grecia.
Evoluția de pe parcursul anului trecut e neliniștitoare din mai multe puncte de vedere. Adâncirea crizei din zona euro a pus capăt definitiv pariului investitorilor, valabil încă în 2010, pe o divergență între piețele emergente (CEEMEA) și cele din zona euro, în virtutea căreia riscul calculat pentru România sau Ucraina scădea, în timp ce se socotea că problemele Greciei, ale Portugaliei sau ale Irlandei pot trage în jos numai centrul zonei euro, nu și statele est-europene sau din Orientul Mijlociu. În 2010, indicatorul CDS pentru CEEMEA scădea cu 0,11%, în timp ce indicele pentru zona euro creștea cu 1,29%; în schimb, dacă în ultimele trei luni din 2011, indicele pentru zona euro a căzut cu 9%, cel pentru CEEMEA a scăzut cu 10%.
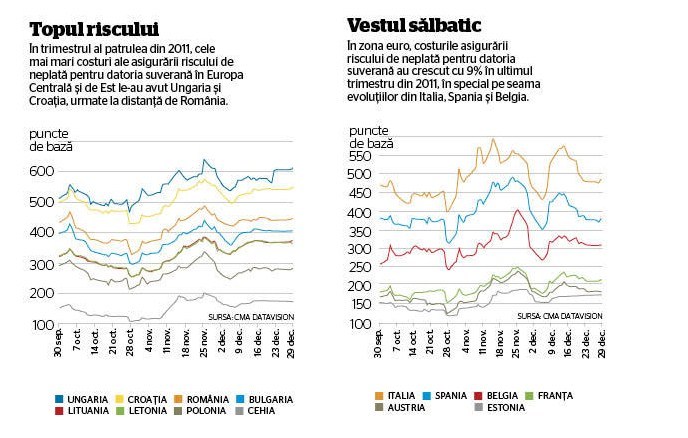
Singurele țări care pe parcursul lunilor octombrie-decembrie și-au îmbunătățit poziția de risc au fost din afara Europei (Indonezia, Malaezia, Coreea de Sud, Filipine, China), în timp ce, în Europa de Est, CDS a crescut cu 18% pentru Ungaria și numai Polonia și Ucraina au reușit o mică ameliorare. Aceste evoluții, precum și apropierea marcată a indicilor pentru zona euro și piețele emergente anunță pentru 2012 un risc dublu, respectiv ca orice înrăutățire a situației la periferia zonei euro sau în nucleul ei să aibă efecte imediate și directe în Est, iar orice înrăutățire spectaculoasă într-o țară estică (exemplul Ungariei) să aibă impact în restul regiunii.
În privința zonei euro, în ciuda avertismentelor privind o reintrare în recesiune, “sunt indicii că deteriorarea peisajului macroeconomic ar putea să fi ajuns la un final”, notează analiștii ING. “Sentimentul pieței s-a ameliorat în ultimele săptămâni din decembrie, Germania rezistă relativ bine, iar un euro slab și o îmbunătățire a situației în SUA și Asia sunt de natură să susțină așteptările Băncii Centrale Europene în estimarea sa precaut optimistă a unei redresări moderate pe parcursul anului 2012”, apreciază Carsten Brzeski, economist-șef al ING Bruxelles, într-o notă publicată săptămâna trecută. Brzeski nu exclude însă nici acum ca marea injecție de lichiditate din partea BCE, care a liniștit piața în decembrie – și căreia îi va succeda o alta în februarie – să fie urmată de o reducere sub 1% a dobânzii și apoi de o adevărată relaxare monetară cantitativă (evitată până acum cu încăpățânare de BCE), dacă lucrurile nu vor merge bine pe piață.
Iar aceasta ar depinde, cum a depins și în 2011, de ceea ce se va întâmpla cu ratingurile, în special cele pentru Franța și Italia, precum și de soarta datoriei grecești. Deși continuă negocierile cu creditorii privați pentru ca ei să accepte să prescrie 100 mld. din datoria Greciei (ceea ce înseamnă o pierdere de 50% asumată de ei la valoarea nominală a obligațiunilor), deja au apărut opinii – cum e cea a lui Athanasios Orphanides, guvernatorul băncii centrale a Ciprului – care susțin renunțarea la implicarea creditorilor privați, “pentru a restabili încrederea” în zona euro și a scădea costul împrumuturilor pentru celelalte țări membre. Varianta e improbabilă însă, având în vedere opoziția Germaniei, întemeiată pe o logică a recuperării creșterii economice în Grecia (și a păstrării acesteia în zona euro) care ar fi imposibilă fără despovărarea de o parte din datorii.
Până unde ar putea merge însă această despovărare, ținând cont că în vară s-a plecat de la o reducere cu 21% la valoarea obligațiunilor deținute de bănci și de fonduri și s-a ajuns la 50%, valoare acceptată și așa foarte greu de creditori și de piețe, iar între timp austeritatea a afundat și mai tare Grecia în recesiune? “Nu cred că am văzut încă ultima fază a discuțiilor despre restructurarea datoriei grecești.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală