
Cum se explică scăderea dobânzilor pe piața interbancară? ROBOR la 3 luni a coborât vineri la 7,11%, după decizia BNR de a menține dobânda-cheie la 7%. Surplusul de lichiditate din piața interbancară influențează scăderea dobânzilor, spun analiștii
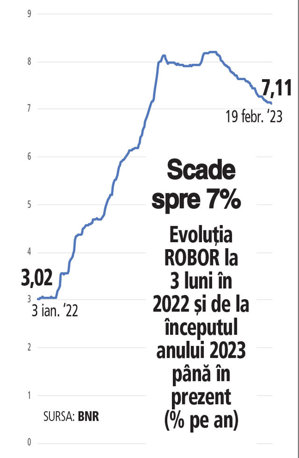
Indicele ROBOR la 3 luni, folosit pentru calcularea dobânzilor variabile la creditele în lei contractate de populație înainte de luna mai 2019, precum și pentru creditele companiilor în lei, a fost în ianuarie și februarie 2023 pe o tendință preponderent de scădere, coborând spre 7%, potrivit datelor BNR.
♦ Excesul de lichiditate a urcat în ianuarie 2023 la un nivel record, depășind 21 mld. lei ♦ Scăderea ROBOR în 2023 spre 7% a venit după ce în 2022 băncile „au cam sărit calul cu ROBOR“, ducând dobânzile peste 8% ♦ Deși indicele ROBOR la 3 luni, folosit pentru calcularea dobânzilor variabile la creditele retail în lei luate înainte de luna mai 2019, precum și de companii, scade spre 7%, rămâne peste valoarea IRCC, noul indice de referință pentru calculul ratelor la bancă la creditele noi ipotecare și de consum acordate după luna mai 2019, care a crescut de la 1 ianuarie 2023 la 5,71%.
Indicele ROBOR la 3 luni, folosit pentru calcularea dobânzilor variabile la creditele în lei contractate de populație înainte de luna mai 2019, precum și pentru creditele companiilor în lei, a fost în ianuarie și februarie 2023 pe o tendință preponderent de scădere, coborând spre 7%, potrivit datelor BNR.
Vineri cotația ROBOR la 3 luni a coborât la 7,11%, de la 7,14% joi, după ce BNR a decis să mențină dobânda-cheie la 7%, în condițiile „descreșterii semnificativ mai alerte“ a inflației și a încetinirii progresive a economiei și creditării.
Comparativ, în 3 ianuarie 2023 indicele ROBOR la 3 luni era de 7,56%, iar pe 30 decembrie 2022 indicele era cotat la 7,57%. Nivelul maxim atins de acest indice în 2022 a fost de 8,21%, în luna octombrie 2022. Deși indicele ROBOR la 3 luni, folosit pentru calcularea dobânzilor variabile la creditele în lei contractate de populație înainte de luna mai 2019, precum și de companii, scade spre 7%, rămâne în continuare peste valoarea IRCC, noul indice de referință pentru calculul ratelor la bancă la creditele noi ipotecare și de consum acordate după luna mai 2019, care a crescut de la 1 ianuarie 2023 la 5,71%.
Evoluția ROBOR este influențată de mai mulți factori, dintre care cei mai importanți se referă la politica monetară a BNR, lichiditatea de pe piață, inflație și politica fiscală.
Valentin Tătaru, economistul-șef al ING Bank România, și Frantisek Taborsky, EMEA FX & FI Strategist în cadrul grupului olandez ING, susțin că motivul principal al scăderii dobânzilor din piața interbancară a fost, fără îndoială, surplusul masiv de lichiditate care a atins maxime istorice în ianuarie, depășind 21 mld. lei. ìAcest lucru depășește cu mult estimările noastre inițiale, care s-au apropiat oarecum de excedentul din decembrie de aproximativ 11 mld. lei, susțin analiștii ING Bank. Pe medie, ROBOR la 3 luni a scăzut față de decembrie cu aproape 50 de puncte de bază, tranzacționându-se acum aproape de rata-cheie de 7%.
Piața interbancară a început anul 2023 cu excedent de lichiditate record, de aproape 21,3 mld. lei, rămânând pe surplus, așa cum a și închis anul 2022, iar în luna ianuarie nu a fost nicio operațiune repo și niciun împrumut de urgență Lombard, după cum reiese din datele Băncii Naționale. Lichiditatea revenise pe piața interbancară din noiembrie 2022, când surplusul a fost de aproape 5,5 mld. lei, după opt luni consecutive de deficite mari, atât în primăvară și vară, cât și în primele două luni de toamnă de anul trecut piața fiind secată de lichiditate. În decembrie 2022, surplusul de lichiditate urcase la peste 10,9 mld. lei.
Suma depusă de bănci la BNR prin facilitatea de depozit a fost în ianuarie 2023 de aproximativ 21,3 mld. lei, cel mai ridicat nivel din ultimul deceniu. Valori mai ridicate ale depozitelor plasate de bănci la BNR prin această facilitate, de peste 30 mld. lei, au fost înregistrate în primul trimestru din anul 2012.
Scăderea ROBOR în 2023 spre 7% a venit după ce în 2022 băncile Ñau cam sărit calul cu ROBORî, ducând dobânzile peste 8%, peste nivelul dobânzii-cheiedin 2022, dar și peste nivelul dobânzii la facilitatea de creditare Lombard.
Creșterea substanțială a indicelui ROBOR în 2022, peste 8%, în urma înăspririi politicii monetare determinate de explozia inflației spre 17% a mărit tensiunea persoanelor fizice și companiilor cu credite cu dobânda variabilă legată de acest indice și a determinat românii să meargă la bancă și să solicite diverse măsuri precum schimbarea indicelui de referință în IRCC, trecerea la dobândă fixă, refinanțări, suspendări de rate sau alte măsuri.
După ce la începutul anului 2022 indicele era cotat la 3,02%, în luna iulie de anul trecut ROBOR la 3 luni a trecut de 7%, pentru ca în august să depășească 8%, nivelul rămânând ridicat până la jumătatea lunii noiembrie 2022, când a început o ușoară tendință de scădere a indicelui, spre 7,6% în decembrie.
După creșterea substanțială a ROBOR, până la 7-8%, la începutul lunii noiembrie Consiliul Concurenței a început să descindă în birourile celor 10 bănci care cotează ROBOR-ul, începând o investigație legată de evoluția dobânzilor la lei, însă ancheta poate să dureze câțiva ani. Investigația Consiliului Concurenței la bănci din noiembrie, a venit după ce încă din vară, în luna august 2022, și guvernatorul BNR Mugur Isărescu critica băncile au suprareacționat și au majorat artificial ROBOR-ul, mult peste dobânda-cheie și peste rata Lombard. ìIndicele ROBOR din piața interbancară evoluează în general aproape de dobânda de politică monetară, însă timp de câteva luni acesta s-a decuplat, băncile <sărind calul> și ducând ROBOR-ul mult peste rata-cheieî, spunea în august 2022 Isărescu.
Și seceta de lichiditate a împins băncile ìsă sară calul cu ROBOR-ulî, BNR înăsprind condițiile de lichiditate pentru a determina băncile să împingă mai sus dobânzile la depozite. Comparativ, indicele IRCC, folosit în T4/2022 de bănci pentru calcularea dobânzilor la creditele noi luate începând din primăvara lui 2019, era cotat la 4,06%.
Timp de mai multe luni din 2022, banca centrală a încercat să determine băncile comerciale să majoreze mai mult dobânzile la depozitele populației și firmelor, inclusiv prin restrâgerea lichidității din piața interbancară. Mai exact, BNR a decis să păstreze controlul ferm al lichidității din piața monetară, iar facilitatea de creditare (Lombard) este considerată instrumentul operațional relevant în cadrul politicii de control ferm al lichidității. Când banca centrală vrea să țină lichiditatea mai strâns și nu mai organizează operațiuni repo, băncile care au deficit de lichiditate sunt nevoite să se împrumute la Lombard, la dobânzi mai mari.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală