
Europa nu mai poate evita creșterea vârstei de pensionare. Studiul de caz al Spaniei explică motivele economice
Europa se confruntă cu o criză structurală a sistemelor de pensii. Deși realitatea economică impune creșterea vârstei de pensionare, decidenții politici continuă să amâne reformele. Sustenabilitatea sistemului poate fi recâștigată doar printr-o abordare complexă: ajustări automate, contribuții mai echitabile și…
Europa se confruntă cu o criză structurală a sistemelor de pensii. Deși realitatea economică impune creșterea vârstei de pensionare, decidenții politici continuă să amâne reformele. Sustenabilitatea sistemului poate fi recâștigată doar printr-o abordare complexă: ajustări automate, contribuții mai echitabile și compensații pentru categoriile afectate.
La începutul lunii octombrie 2025, cu viitorul său politic atârnând de un fir de ață, prim-ministrul Franței, Sébastien Lecornu, care demisionase și fusese renumit în funcție, a promis că va suspenda reformele nepopulare ale pensiilor până în 2027, când vor avea loc alegerile prezidențiale.
Deputații socialiști au declarat victoria. Comunitatea de afaceri franceză a oftat. S&P a retrogradat ratingul de credit al Franței, invocând îngrijorări legate de buget. Din moment ce Franța amână reformele inevitabile cel puțin doi ani, iar multe alte țări europene se confruntă cu propriile crize ale sistemului de pensii, The Conversation a analizat cum pot fi concepute reforme care să fie sustenabile, echitabile și viabile din punct de vedere politic.Un aspect izbitor al dezbaterii privind reforma pensiilor în Europa este cât de bine sunt înțelese și documentate cauzele de bază ale problemei. Populația Europei îmbătrânește.
Rata natalității este în scădere. Speranța de viață este din ce în ce mai mare. Tot mai puțini oameni contribuie pentru a finanța sistemele publice din care tot mai mulți vor primi bani pentru perioade mai lungi de timp. În același timp, transformările tehnologice reduc ponderea veniturilor din muncă în produsul intern brut.
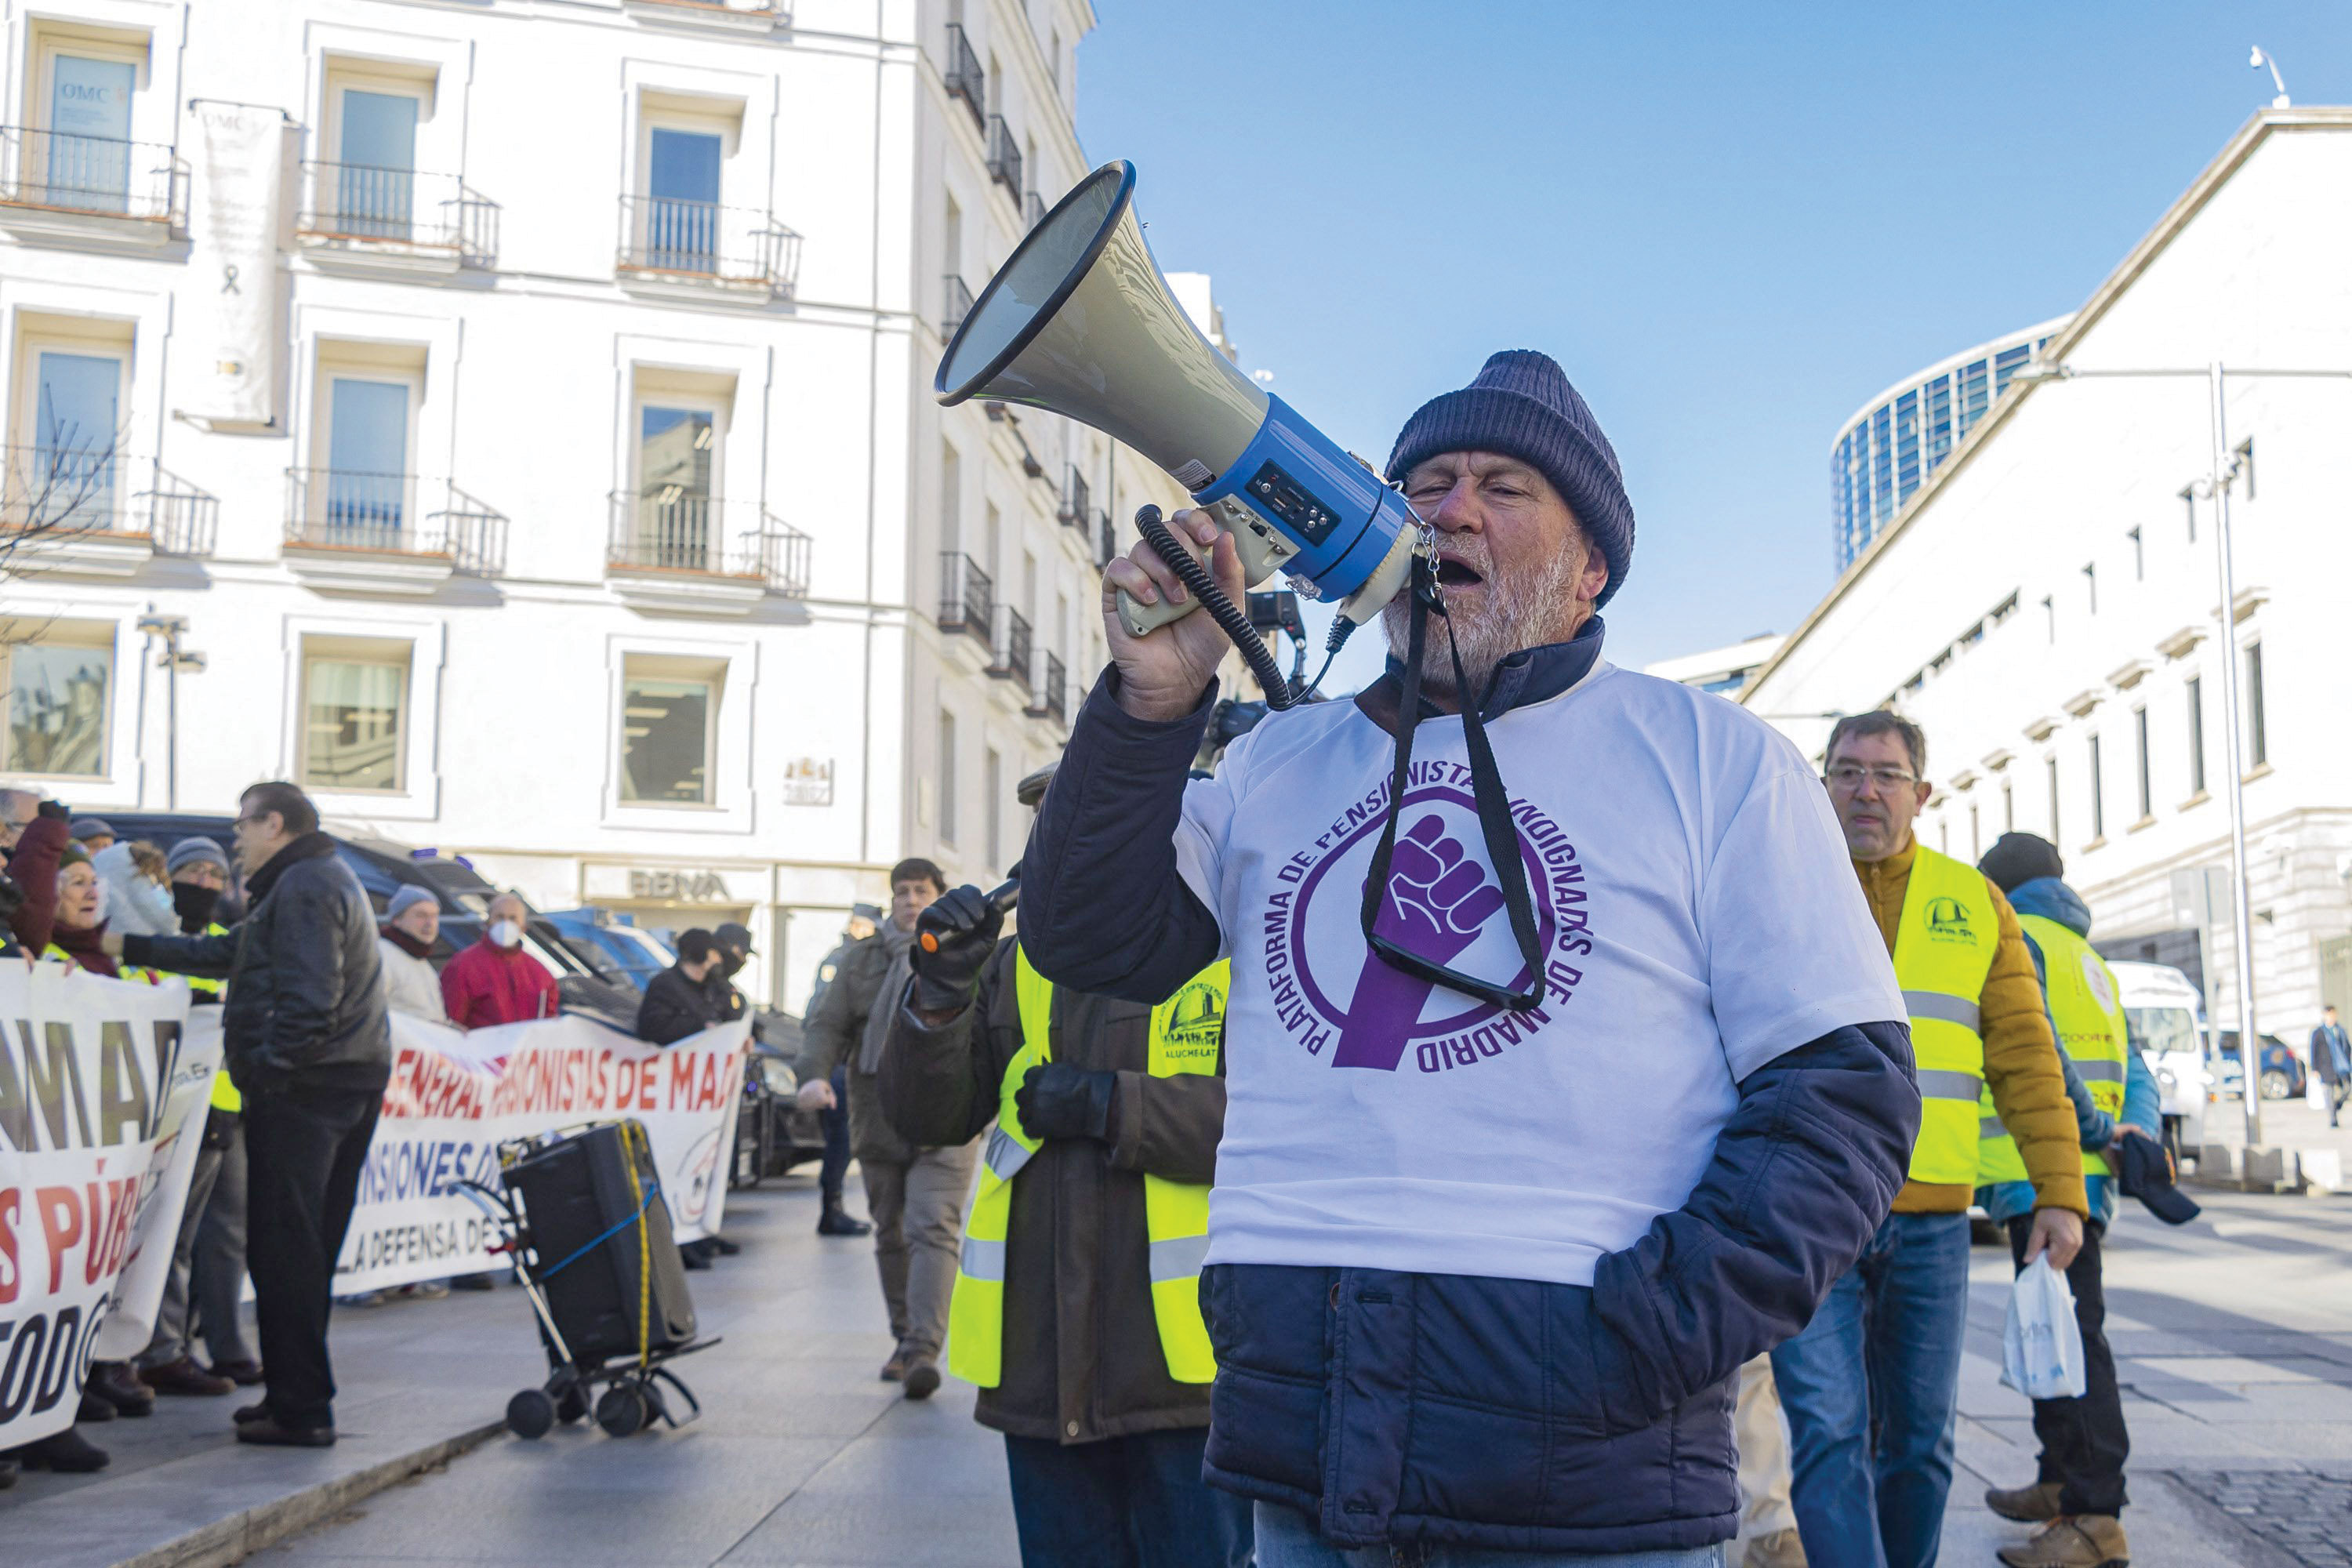
Deoarece majoritatea sistemelor europene de tip „repartiție” (pay-as-you-go) au fost concepute într-o perioadă cu o structură demografică complet diferită, acestea trebuie ajustate pentru a reflecta realitatea actuală. Se acceptă acest lucru în alte domenii, cum ar fi educația, unde districtele școlare sunt redesenate și construcția de școli noi redusă pentru a reflecta scăderea numărului de copii din anumite cartiere. Însă orice discuție despre ajustarea vârstei de pensionare este întâmpinată de mii de protestatari furioși care umplu străzile din Paris, Madrid sau Bruxelles. În Franța, este de asemenea important de pus reforma în perspectivă: se propunea creșterea vârstei de pensionare cu doi ani, până la 64. Danemarca își ajustează vârsta de pensionare la fiecare cinci ani, în funcție de speranța de viață, și a aprobat deja ca aceasta să ajungă la 70 până în 2040, de la nivelul actual de 67.
Tot mai puțini oameni contribuie pentru a finanța sistemele publice din care tot mai mulți vor primi bani pentru perioade mai lungi de timp. În același timp, transformările tehnologice reduc ponderea veniturilor din muncă în produsul intern brut.
Totuși reformele sistemelor de pensii continuă să eșueze deoarece politica prevalează asupra economiei. Tranzițiile demografice sunt perfect previzibile, costurile lor pot fi măsurate, iar instrumentele de politică necesare pentru a gestiona consecințele există deja. Cu toate acestea, reformele nu merg mai departe atunci când se lovesc de interese electorale și de neîncrederea publică. Cum pot fi depășite aceste obstacole? Potrivit lui Javier Díaz Giménez, profesor de economie la IESE Business School (Universidad de Navarra), și Julián Díaz Saavedra, conferențiar la Universidad de Granada, depășirea acestor obstacole necesită o abordare multidimensională. Aceștia propun ca reformele să nu se concentreze exclusiv pe un singur element – precum vârsta de pensionare – ci să vizeze simultan cheltuielile și contribuțiile, oferind în același timp compensații grupurilor afectate inițial de schimbări. Cei doi profesori au folosit cazul Spaniei drept studiu de referință pentru The Conversation, însă concluziile se aplică unui număr mare de țări europene – inclusiv Franței.
Ajustările automate și compensațiile unice
O parte a soluției constă în introducerea unor mecanisme noi de ajustare automată – reguli care adaptează nivelul pensiilor în funcție de evoluțiile economice și demografice. Astfel de mecanisme fac sistemele de pensii mai previzibile și mai credibile, reducând totodată dependența lor de serii de reforme ad-hoc, adesea blocate de dificultăți politice. Cei doi profesori propun, de asemenea, compensarea muncitorilor și pensionarilor care suportă cel mai mult consecințele reducerii pensiilor. Aceasta s-ar realiza printr-un transfer unic de active lichide din partea guvernului către gospodării.
Dezavantajul acestei măsuri este sursa finanțării: statele ar trebui, cel mai probabil, să acopere aceste plăți prin împrumuturi noi, crescând nivelul datoriei publice. Totuși, experiența arată că reformele impuse fără nicio încercare de a compensa pierderile celor afectați sunt adesea inversate ulterior.
Pe măsură ce numărul alegătorilor vârstnici crește constant, este de așteptat ca aceștia să blocheze orice inițiativă de reducere a beneficiilor – cu excepția cazului în care înțeleg clar că vor fi compensați pentru pierderile suferite.
Cum pot deveni viabile reformele pensiilor?
Pentru ca reformele sistemelor de pensii să funcționeze în practică, acestea trebuie să se bazeze pe cinci principii esențiale:
1. Introducerea unui factor de sustenabilitate care să ajusteze valoarea pensiei inițiale în funcție de speranța de viață a generației din care face parte persoana care se pensionează. În termeni concreți, cei care ies mai devreme la pensie ar urma să primească o pensie mai mică, deoarece vor beneficia de plăți pe o perioadă mai lungă de timp. Această măsură creează un stimulent pentru prelungirea vieții active.
2. Aplicarea unei reguli automate de ajustare care să actualizeze drepturile și/sau pensiile astfel încât să fie garantată sustenabilitatea financiară a sistemului. În prezent, multe țări indexează pensiile în funcție de indicele prețurilor de consum (CPI – Consumer Price Index), însă această practică nu este sustenabilă, deoarece reduce rata de înlocuire a pensiei (raportul dintre salariul dinaintea pensionării și pensia primită). Această problemă este deosebit de gravă într-un context de productivitate scăzută a muncii, cum se întâmplă în Spania.
Pe măsură ce numărul alegătorilor vârstnici crește constant, este de așteptat ca aceștia să blocheze orice inițiativă de reducere a beneficiilor – cu excepția cazului în care înțeleg clar că vor fi compensați pentru pierderile suferite.
3. Calcularea pensiei pe baza contribuțiilor din întreaga viață activă, nu doar din ultimii
25 de ani (sau alte perioade reduse). Ignorarea anilor de muncă de la începutul carierei tinde să favorizeze persoanele cu venituri mari și subfinanțează sistemul în ansamblu.
4. Eliminarea plafoanelor pentru contribuțiile la asigurările sociale, dar menținerea unei limite maxime pentru pensii, astfel încât persoanele cu venituri ridicate să contribuie mai mult, fără a primi beneficii suplimentare în schimb.
5. Acordarea unei compensații unice pentru muncitorii și pensionarii care pierd în urma reformei. Aceste compensații pot fi finanțate prin datorie publică și ar avea rolul de a facilita tranziția, prevenind reacțiile sociale negative care, adesea, duc la eșecul reformelor.
Atunci când sunt combinate, aceste măsuri nu doar că îmbunătățesc sustenabilitatea financiară a sistemelor de pensii, reducând cheltuielile viitoare, ci și încurajează economiile pe care le fac persoanele de-a lungul timpului și prelungirea vieții profesionale.
Dacă reformele sunt anunțate cu suficient timp înainte, costurile tranziției pot fi semnificativ mai mici, deoarece fiecare poate avea posibilitatea de a-și ajusta treptat consumul, economiile și planurile de pensionare.
Desigur, aceste reforme nu vor elimina controversele. Guvernele care le adoptă trebuie să comunice clar motivele și beneficiile lor și să anticipeze o reacție publică dificilă. În același timp, trebuie explicat că, în absența reformelor, alternativa va fi o creștere substanțială a taxelor.
Iar alternativa este, într-adevăr, mai puțin favorabilă. Potrivit calculelor autorilor, Spania ar trebui să majoreze TVA-ul mediu cu nouă puncte procentuale – de la 16% la 25% – pentru a genera veniturile necesare menținerii actualului sistem de pensii pe termen nelimitat. Prin amânarea deciziilor considerate controversate de populație privind reforma pensiilor, politicienii nu fac decât să se pregătească pentru creșteri de taxe în viitor.
Traducere și adaptare: Oana Ioniță
-
 Una dintre cele mai frumoase ţări europene plăteşte familiile care vor să se stabilească permanent în anumite regiuni. Câţi bani poţi să primeşti?
-
 Povestea unei tinere care în doar doi ani a reuşit sa construiască de la zero o companie cu care face 1 milion de euro
-
 Comisia Europeană a aprobat planul României pentru deblocarea exporturilor de oi şi capre. Ce presupune planul pentru judeţele Tulcea şi Constanţa