
Euro s-a depreciat constant față de dolar, reflectând divergența între economia SUA și cea a zonei euro
E greșit să se creadă că BCE ar fi într-un război valutar, încercând să provoace deprecierea euro ca să STIMULEZE artificial competitivitatea economiei euro-pene, a spus Ewald Nowotny, membru în consiliul BCE, după ce euro a scăzut la minimul ultimilor 12 ani, sub 1,06 dolari/euro. Teoretic, desigur că Nowotny are dreptate, fiindcă banca centrală nu se ocupă de cursul valutar, ci de „stabilitatea…
De la peste 1,35 dolari/euro la începutul lui iulie 2014, euro s-a depreciat constant față de dolar în fiecare dintre lunile următoare, reflectând atât divergența între economia SUA, în plină redresare, și cea a zonei euro, ajunsă aproape de pragul recesiunii, cât și divergența corespunzătoare între politicile monetare promovate de Rezerva Federală și Banca Centrală Europeană. Fed tocmai se pregătea să încheie ultimul său program de stimulare monetară a economiei, în timp ce BCE se pregătea să lanseze în septembrie prima rundă de finanțări ieftine pentru bănci și încă rezista cântecelor de sirenă ale piețelor financiare care îi cereau să urmeze exemplul Fed și să apeleze și ea la tiparnița de bani, spre a da un impuls mai consistent economiei din zona euro.
După cum știm, principala piedică în calea pornirii tiparniței a fost rezistența Germaniei, care s-a temut mereu că o astfel de soluție ar face toate statele cu probleme fiscale din zona euro să arunce la gunoi politicile de austeritate și să se răsfețe nemeritat pe niște bani fictivi. Nici măcar argumentul stagnării economiei din zona euro n-a fost de ajuns spre a face BCE să treacă peste obiecțiile nemțești; decisiv însă a fost efortul coordonat de SUA de ieftinire treptată a petrolului în a doua jumătate a anului trecut, care n-a creat numai probleme economiei rusești, ci a reușit să împingă în teritoriu negativ și inflația din zona euro. Aceasta a permis compunerea în timp a unui argument tot mai convingător privind necesitatea ca BCE să pornească tiparnița monetară spre a combate pericolul deflației (ne amintim că nu mai departe de primăvara trecută, când prețul barilului era încă sus, iar războiul rece al Occidentului cu Rusia era abia la început, fostul bancher central polonez Leszek Balcerowicz încă putea spune cu temei la București că pericolul deflației este o poveste fabricată de guvernele ostile reformelor și de speculatorii financiari).
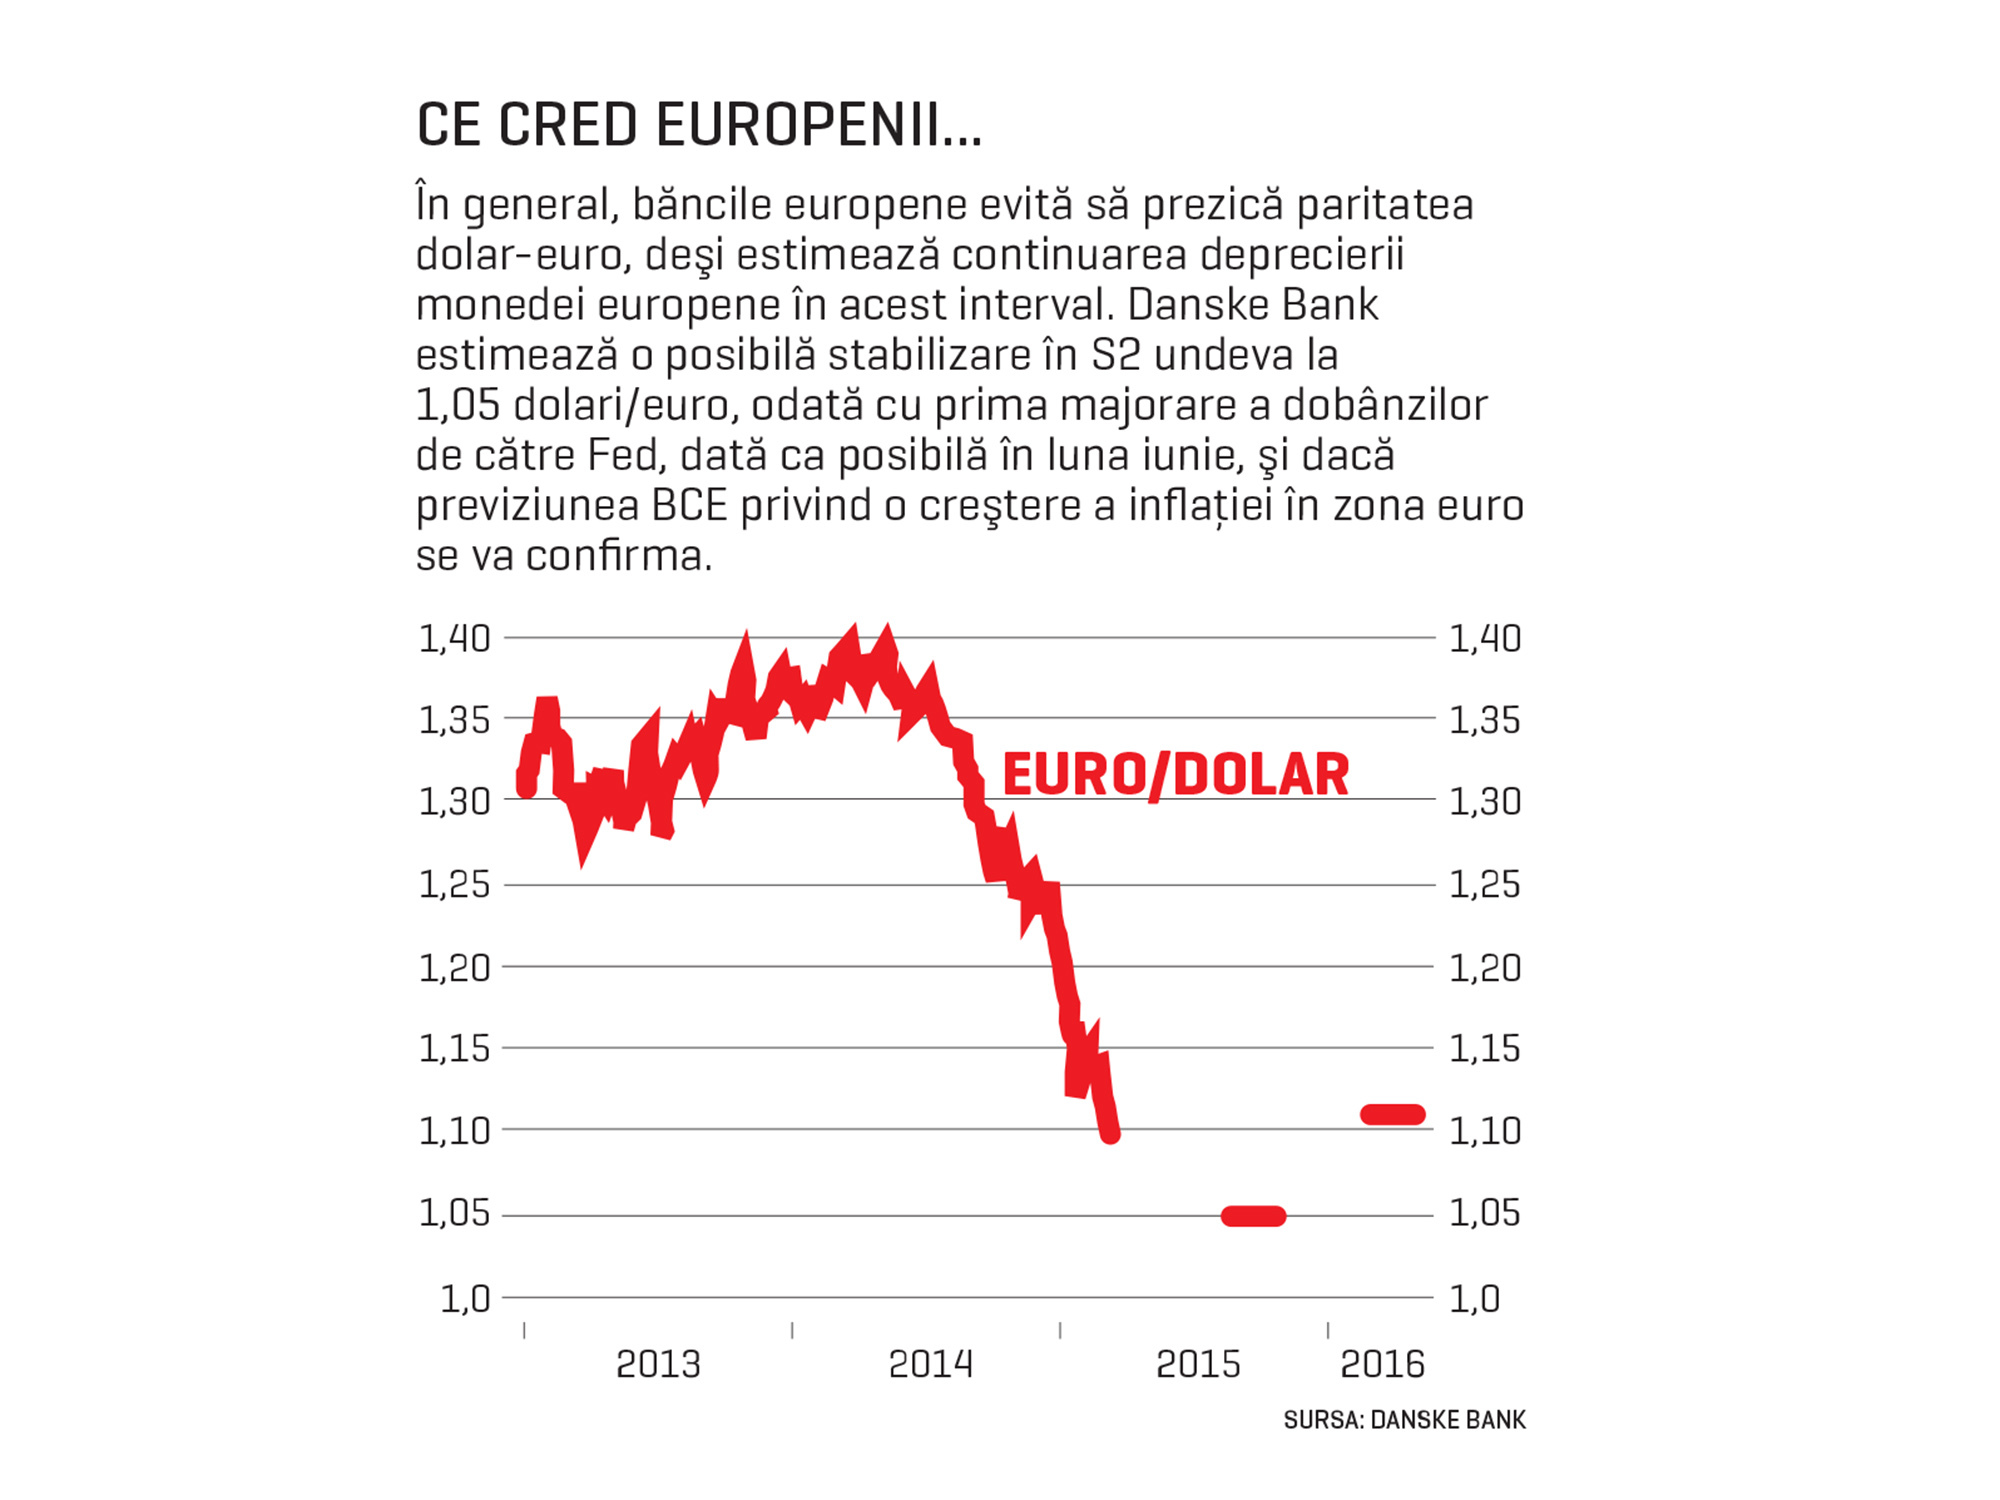
Așa încât piețele financiare au asimilat deja încă de anul trecut certitudinea că BCE va lansa până la urmă un program de cumpărare de obligațiuni după modelul Fed (relaxare monetară cantitativă – QE, quantitative easing), singura discuție fiind despre momentul când această lansare va avea loc. Acest efect de asimilare anticipată a silit BCE ca atunci când a făcut anunțul privind QE, luna trecută, să încerce să ia prin surprindere piețele aruncând în joc o sumă mult peste așteptările lor, respectiv 1.100 mld. euro față de o estimare în jur de 500 mil. euro. Iar consecința a fost că toate efectele pe care economiștii băncilor le așteptau după lansarea QE, în privința deprecierii euro și a scăderii randamentelor la obligațiunile de stat din zona euro, să fie net depășite în amploare. Spre exemplu, Danske Bank a admis că a subestimat efectul de „cartof fierbinte“ al QE (combinația dintre lichiditatea în exces din piață și randamente negative la depozite, care împinge capitalurile volatile să iasă de pe euro și să caute alte active cu riscuri mai mari, dar și cu randamente mai bune), ajustându-și în doar câteva zile previziunile privind cursul euro peste 6 luni de la 1,10 la 1,05 dolari.
Efectul de „cartof fierbinte“ este ceea ce am văzut deja în ultimii ani la fiecare rundă de QE derulată de Fed: pe rând, aurul, monedele exotice, monedele economiilor emergente sau piețele lor de acțiuni au fost luate cu asalt sau părăsite brutal, cu efecte nocive asupra economiilor respective (un exemplu a fost bula francului elvețian, stopată în 2011 de către banca centrală prin plafonarea aprecierii lui). Acesta e și motivul pentru care încă de la finele lui 2013, Christine Lagarde, șefa FMI, avertiza guvernele din economiile emergente că e posibil ca apropierea de sfârșit a ultimei runde de QE a Fed (încheiată în octombrie 2014), să agite din nou capitalurile volatile și să facă astfel necesară instituirea unor controale valutare. Anul 2014 a trecut însă cu bine, pentru că Fed și-a dozat foarte exact mișcările de închidere a robinetului de bani, în funcție de statisticile privind mersul economiei americane, și a anunțat regulat și din timp piețele în privința a ceea ce va urma, tocmai spre a evita să fie iarăși șantajată de acestea spre a lansa o nouă rundă de QE, așa cum s-a întâmplat în vara turbulentă a lui 2011.
-
 A intrat într-un domeniu despre care nu ştia aproape nimic, iar opt ani mai târziu conduce un business de milioane de lei. Povestea unei antreprenoare care vrea să schimbe regulile jocului
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi