
Epopeea greacă, la final: Cum a ajuns UniCredit Bank să cumpere Alpha Bank și să facă o bancă nouă de top 3?
O istorie de aproape trei decenii a Alpha Bank România ajunge la final. După negocieri ținute la secret, italienii de la UniCredit au făcut anunțul-surpriză că vor cumpăra banca românească cu capital elen, care, după o ascensiune puternică până pe…
O istorie de aproape trei decenii a Alpha Bank România ajunge la final. După negocieri ținute la secret, italienii de la UniCredit au făcut anunțul-surpriză că vor cumpăra banca românească cu capital elen, care, după o ascensiune puternică până pe locul 3 pe podiumul bancar românesc în anii de boom economic, a pierdut în ultimii 15 ani cotă de piață și nu a mai reușit să-și revină pe deplin, rămânând cu sechele după criza din 2008/2009. Cum a ajuns UniCredit Bank să cumpere Alpha Bank și să facă o bancă nouă de top 3?
Noua bancă rezultată din fuziunea UniCredit Bank Romania cu Alpha Bank Romania va fi a treia bancă ca mărime de pe piața românească, cu o cotă de piață combinată de 12% după active, potrivit UniCredit. Iar tranzacția va fi finalizată cel mai probabil în 2024, după parcurgerea procesului de due diligence, obținerea aprobărilor statutare și a celor din partea tuturor autorităților de reglementare implicate. „Aceasta este prima achiziție pe care UniCredit o face în 15 ani, semnalând potențialul inerent pe care noi, ca business, îl vedem în România și în regiunea Europa Centrală si de Est. A atrage un partener de acest calibru și a conveni asupra unui angajament ca acesta ar fi fost de neconceput pentru vechiul UniCredit și sunt încrezător că acesta este începutul unei povești de succes pentru această bancă din regiunea Europa Centrală si de Est“, a declarat Andrea Orcel, șeful grupului italian UniCredit. Grupul elen Alpha Services and Holdings, care deține Alpha Bank, și grupul italian UniCredit au agreat principalele condiții financiare pentru fuziunea dintre UniCredit Bank Romania și Alpha Bank Romania, ca parte a unui parteneriat strategic la nivel internațional. Astfel, grecii de la Alpha Holdings vor deține 9,9% din capitalul social al entității nou create pe piața românească în urma fuziunii și va primi și o contravaloare în numerar de 300 mil. euro, componenta de numerar rămânând supusă ajustărilor post – due diligence legate de calitatea activelor, dacă este cazul. Alpha Bank România rămăsese până acum singura bancă cu capital elen de pe piața românească, după ce Bancpost a fost cumpărată de Banca Transilvania, Piraeus Bank a ajuns la fondul american de investiții J.C. Flowers, iar Banca Românească a luat calea EximBank. Dar, în cele din urmă, și Alpha Bank România dispare din bankingul autohton. Pe piața locală, Alpha Bank a mizat doar pe creșterea organică și a pierdut teren în anii de criză. Banca a rămas în topul celor mai mari
10 bănci, însă a coborât în clasament.
Dar care este istoria grecilor de la Alpha Bank în România?
Privind retrospectiv, istoria băncii pe piața românească începea în 1994 când Alpha Bank Group și Banca Europeană pentru Reconstrucție și Dezvoltare (BERD) puneau bazele Alpha Bank în România, sub denumirea de Banca București. Iar la începutul anului 2000, Banca București era redenumită Alpha Bank Romania pentru a sublinia apartenența la grupul grec. În anul 2001, rămas de referință, Alpha Bank România deschidea piața creditelor ipotecare, fiind lansat creditul Alpha 810 Housing, primul credit ipotecar pe o perioadă de 10 ani. Apariția produselor de retail pe piața locală, precum creditele ipotecare și de consum, a venit într-un context caracterizat de scăderea dobânzilor la lei, pe fondul reducerii inflației și a creșterii mai lente a cursului de schimb leu/euro. Primind linii de finanțare de miliarde de euro de la grupurile-mamă, băncile de pe piața românească au acordat credite retail într-un ritm de creștere exponențial. Problema a fost că băncile nu erau foarte pregătite pentru această creștere puternică, într-un termen atât de scurt, acest atu devenind un dezavantaj atunci când a venit criza financiară și economică din 2008/2009, când multe dintre aceste împrumuturi au devenit neperformante. În anii de criză din 2008/2009, băncile locale au digerat destul de greu impactul declinului economic, unele fiind mai mult pe pierdere decât pe profit. Faptul că băncile nu s-au restructurat la timp a determinat menținerea costurilor la un nivel ridicat, în timp ce veniturile erau în scădere. Letargia care a marcat economia s-a reflectat în situația sistemului bancar românesc în care o cincime din credite a ajuns să fie neperformantă. Tendința de restrângere a bilanțurilor băncilor controlate de acționari străini a fost greu de domolit în condițiile în care au avut de făcut curățenie la nivelul portofoliilor de credite neperformante. Și intensificarea dezintermedierii și-a pus amprenta asupra întârzierii revigorării creditării. Băncile au fost presate în anii de criză să se restructureze în cele din urmă începând de la modelul operațional până la portofoliile de credite pentru a încerca să revină pe profit sau măcar să nu mai ceară bani de la acționari pentru acoperirea pierderilor. Pe lângă toate acestea, după marea criză economică și financiară începută în 2008/2009, Grecia ajungea și într-o criză a datoriilor suverane, pentru ca apoi să urmeze o criză a băncilor grecești, care aveau o expunere mare pe statul elen, și apoi a venit și criza din Cipru. În contextul crizelor multiple de atunci cu care s-a confruntat Grecia, au apărut chiar și acorduri de fuziune ale unor bănci grecești. De exemplu, în anul 2011 era încheiat un acord privind fuziunea grupurilor grecești Alpha Bank cu Eurobank, acționarul majoritar al Bancpost de atunci, pentru a rezista mai bine crizei financiare. Însă, în urma analizării impactului pe care restructurarea datoriilor statului elen le-a avut asupra celor două bănci, boardul din Grecia al Alpha Bank ajungea la concluzia că „fuziunea nu numai că nu reușește să genereze valoare adăugată, ci chiar provoacă o pierdere pentru Alpha Bank și acționarii săi”. Iar acționarii Alpha Bank revocau în 2012 hotărârea privind fuziunea prin absorbție a Alpha cu Eurobank, în condițiile în care rezultatul acestei fuziuni nu era justificabil din punct de vedere financiar. Când a apărut criza grecească, Alpha Bank România a rămas pe cont propriu și trebuia să se descurce singură, mai ales că începuseră retragerile de depozite, pe fondul zvonurilor că băncile grecești se prăbușesc. „Noi poate suntem banca care am traversat cele mai multe crize, – cea din 2008, criza datoriilor suverane, unde Grecia era expusă, și criza grecească, când în România a trebuit să rămânem pe cont propriu, să ne gestionăm situația singuri, pentru că cei de la Atena nu mai puteau să ne finanțeze”, spunea în 2021 pentru ZF, Sergiu Oprescu, care a condus Alpha Bank România începând din 2007 și până acum, adică mai bine de 15 ani. În contextul acestor crize multiple, băncile grecești au fost nevoite să-și vândă operațiunile externe. Însă, Alpha Bank România a reușit să reziste și a rămas până acum singura bancă a unui grup elen care nu a fost vândută. „Noi eram pregătiți să onorăm toate depozitele clienților dacă ar fi cerut retragerea. Banca era solidă, aveam un portofoliu echilibrat, nu aveam expuneri majore, și astfel am putut să stăm în piață”, explica Oprescu în 2021. În România, Alpha Bank țâșnise în anii de boom chiar până pe locul al treilea în topul după active, având înainte de criză o poziție mai bună decât UniCredit Bank România, care a ajuns acum să o cumpere. Însă, în ultimii 15 ani, Alpha Bank România a pierdut puternic cotă de piață, rămânând cu sechele după criza globală din 2008/2009 și după criza greacă, și a coborât de pe locul 4 în topul după active în anul 2009 până pe locul 9 în 2022. Dacă în 2009 Alpha Bank avea o felie din piața bancară locală de 6,4%, având o poziție mai bună ca UniCredit Bank România (care se afla atunci pe locul 6 în topul băncilor mari, cu o cotă de 6,1%) în 2022 cota de piață a băncii românești cu capital elen se înjumătățise, la doar 3%.
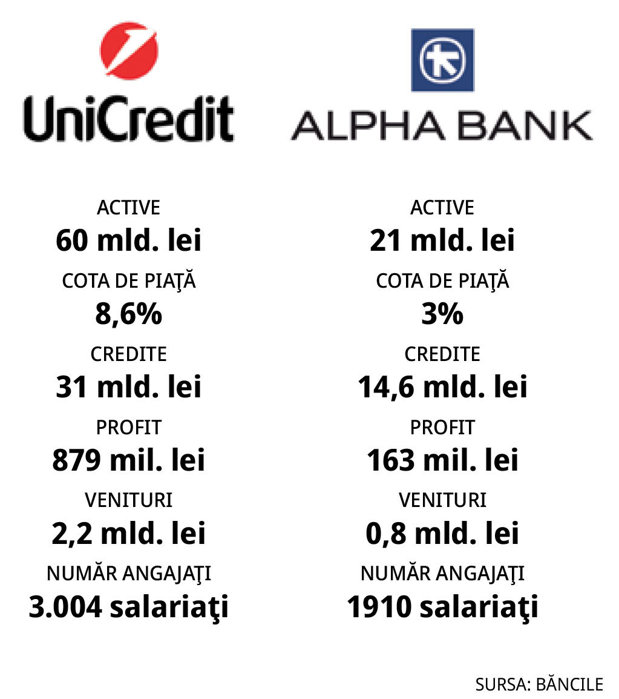
UniCredit Bank, subsidiara de pe piața locală a grupului italian cu același nume, ocupă acum locul 7 în topul celor mai mari bănci după active, în timp ce Alpha Bank România se plasează pe locul 9. Concret, la finalul anului 2022, UniCredit raporta active de 60 mld. lei în România, ajungând la o cotă de piață de 8,6%, indicatori care plasau banca românească cu capital italian pe locul 7, conform datelor BNR. Pe de altă parte, Alpha Bank a avut la finalul anului trecut active de 21 mld. lei și o cotă de piață de 3%, ocupând poziția 9 în clasamentul băncilor mari. Analizând evoluția UniCredit în România de-a lungul timpului, vedem că italienii de la UniCredit au avut la început o bancă mai mică pe piața românească, dar au început să se extindă și aveau să fuzioneze în 2007 cu HVB-Țiriac Bank, creând UniCredit Țiriac Bank. Unul dintre evenimentele importante din istoria UniCredit a fost în 2013, când italienii de la UniCredit au semnat la București preluarea întregului portofoliu de retail al britanicilor de la RBS. Pe zona corporate, creșterea a continuat să fie de tip organic pentru că banca era deja mai bine poziționată pe acest segment. Un alt eveniment de referință în istoria UniCredit a fost anul 2014, când omul de afaceri Ion Țiriac și-a vândut italienilor și ultimele 45% din acțiunile deținute la UniCredit Țiriac. În 2015, UniCredit Țiriac Bank, atunci al cincilea jucător după active din sistemul bancar românesc, și-a schimbat denumirea în UniCredit Bank, iar procesul de rebranding a continuat. Dacă în 2008 UniCredit Bank avea o cotă de piață după active de 5,5%, în 2009, când începeau să se manifeste și pe piața locală semnele crizei financiare și economice precedente, a urcat la o cotă după active de peste 6%, rămânând totuși pe locul 6 în topul celor mai mari bănci. Ulterior, UniCredit Bank a mai câștigat teren, urcând și pe locul 5 în clasamentul băncilor mari. Însă ultimii ani au adus căderi în top pentru banca italienilor de pe piața locală, UniCredit Bank România coborând mai întâi pe locul 6, iar apoi pe locul 7, având o cotă de piață de 8,62% la finalul anului trecut.
UniCredit Bank Romania are și un șef nou din acest an. Mihaela Lupu conduce UniCredit Bank România începând din 16 octombrie 2023, după o carieră de 25 ani în cadrul UniCredit. Ea l-a înlocuit pe Răsvan Radu, unul dintre bancherii români cu cea mai îndelungată carieră, de peste 30 de ani, și unul dintre șefii de bănci longevivi, adunând aproape două decenii la conducerea UniCredit România. Grupul italian UniCredit a raportat pentru primele nouă luni din 2023 un profit net de 215 mil. euro din operațiunile din România, în creștere cu aproape 52% față de câștigul din aceeași perioadă din 2022. Acesta este profitul rămas după plata dividendelor (aferente instrumentelor AT1 – alte elemente de capital). Înainte de această operațiune, profitul net al băncii era de 220 mil. euro. Banca raportase pentru primul trimestru din acest an un câștig de 64 mil. euro și până la jumătatea anului și-a dublat profitul, la 137 mil. euro, pentru ca după 9 luni să ajungă la 215 mil. euro. Soldul creditelor acordate de UniCredit Bank în România a urcat la sfârșitul primelor nouă luni din 2023 până la 7,9 mld. euro, fiind cu 7% peste nivelul din 9 luni/2022, potrivit rezultatelor financiare anunțate de grupul italian la Milano, neajustate cu diferențele de curs. Ca urmare a avansului creditării, dar și după intrarea ratelor dobânzilor pe o pantă ascendentă, au crescut și veniturile băncii românești cu capital italian. Veniturile totale ale UniCredit Bank în România au crescut în 9 luni/2023 cu 28,4% față de nivelul din 9 luni/2022, până la 465 mil. euro, evoluția fiind influențată de avansul câștigurilor din dobânzi și din comisioane. Și cheltuielile operaționale s-au majorat în 9 luni/2023, dar cu într-un ritm mai lent, respectiv cu 8,4%, până la 155 mil. euro. Pe partea de economisire se observă o continuare a trendului ascendent, însă cu o viteză mai temperată. Depozitele atrase de UniCredit de la clienții din România au înregistrat în 9 luni/2023 o creștere cu 3,3%, până la 9 mld. euro, nivelul depășind cu circa 1,1 mld. euro soldul creditelor. Creșterea depozitelor vine în condițiile în care bonificațiile plătite de bănci au mai crescut, dar au rămas în continuare la niveluri modeste față de dobânzile la credite și sub inflație. Rămâne de văzut cum va continua epopeea italiană a UniCredit Bank în România după preluarea grecilor de la Alpha Bank, care marchează încheierea istoriei de aproape 30 de ani a Alpha Bank în România.
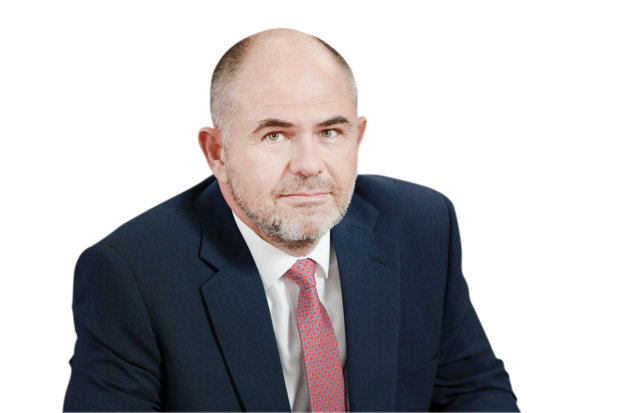
Sergiu Oprescu se află la conducerea Alpha Bank România din anul 2007, adică de peste 15 ani. El și-a început cariera în cadrul băncii cu capital elen în 1994 și a deținut mai multe funcții înainte de a deveni președinte executiv. El este și primul bancher român care a ajuns în managementul executiv al unei bănci internaționale, cu active de63 mld. euro și cu o istorie de 140 de ani, devenind din 2019 director general rețea internațională în cadrul grupului elen Alpha Bank.
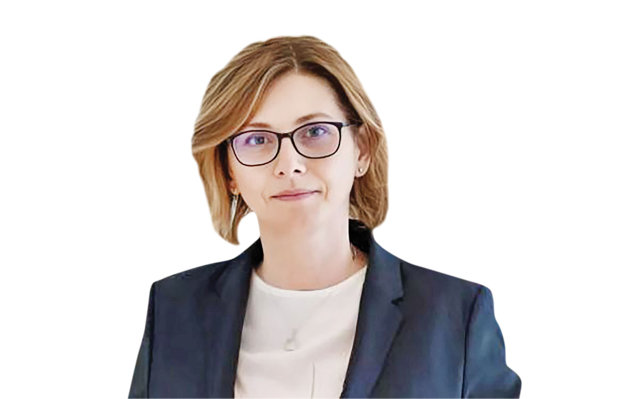
Mihaela Lupu conduce UniCredit Bank România începând din 16 octombrie 2023, după o carieră de 25 ani în cadrul UniCredit. Ea l-a înlocuit pe Răsvan Radu, unul dintre bancherii români cu cea mai îndelungată carieră, de peste 30 de ani, și unul dintre șefii de bănci longevivi, adunând aproape două decenii la conducerea UniCredit România.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală