
Epoca plasmelor pe credit s-a dus. Ce urmează?
Un pariu greu de comunicat pentru autoritatea monetară, dificil de ținut pentru bănci și dureros de acceptat pentru români: pauza luată de frenezia creditării de consum nu mai e temporară, ci definitivă, iar stilul de viață econom a rămas de-acum singura opțiune.
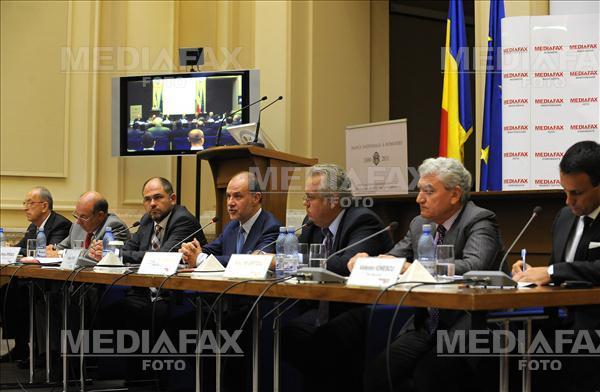
Una dintre reflecțiile cele mai importante auzite săptămâna trecută la “Romania Financial Forum”, evenimentul organizat de Mediafax în parteneriat cu BNR, i-a aparținut guvernatorului Mugur Isărescu, când a sugerat că, deși noi n-avem în spate un deceniu sau mai multe în care să ni se fi îmbunătățit viața grație stilului de viață bazat pe abundența creditului de consum, vom face și noi ceea ce fac toți europenii – nu ne vom mai supraîndatora, ni se va schimba mentalitatea, vom deveni economi (atât la nivel de stat, cât și la nivel de individ) și vom ajunge la o “educație a creditului” cu totul nouă.
“Într-un fel, pentru noi acesta e un efect bun al crizei. Se va schimba modul de percepere a realității, vom deveni conștienți că un credit de consum luat pe 20 de ani pentru o mașină pe care nici nu ajungi s-o folosești atât de mult timp e o absurditate”, a spus guvernatorul BNR, amintind în schimb modelul generației sale, cea care pleca în viață “de la lingură și farfurie” și nu avea de unde să se împrumute pe zeci de ani nici pentru locuință, nemaivorbind de televizoare sau frigidere.
Îndemnul la moderație și prudență în locul “plasmelor pe credit” îl cunoaștem bine de ceva vreme, cu tot cu pandantul său – îndemnul la economisire. În primăvară, Nicolae Dănilă, membru al CA al BNR, își construia un întreg expozeu pe ideea că stimularea economisirii interne este esențială în cazul României, pentru că poate reduce dependența de capitalul străin în perioada urmatoare, în care este nevoie de finanțarea unui volum mare de investiții. Cristian Popa, viceguvernatorul BNR, a explicat decizia recentă de menținere a dobânzii de politică monetară (într-o perioadă în care băncii centrale i se cere să scadă dobânda, ca să stimuleze creditarea) tocmai prin intenția de a stimula economisirea, prin dobânzi rezonabile la depozite. Iar BERD pleda încă de anul trecut pentru ca țările din Est să-și dezvolte economisirea, bursele locale și o bază internă de capital, necesare într-o perioadă în care investițiile străine și accesul la capitalul străin scad din cauza crizei.
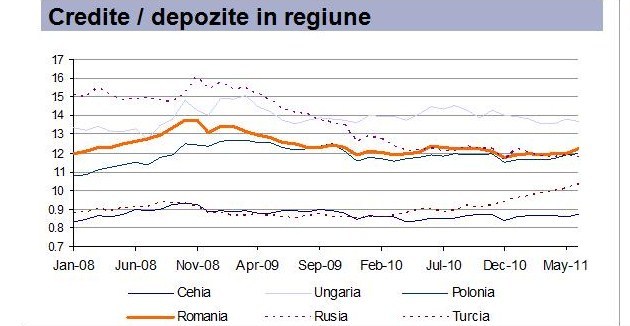
Dincolo însă de aceste rațiuni, rămâne greu de promovat moderația în accesul la credit pentru o populație care, spre deosebire de cele din țările zonei euro, nu numai că nu are în spate un deceniu sau mai multe de prosperitate pe credit, dar are încă vie amintirea mai multor decenii de sărăcie cruntă, din care pe unii i-a scos abia valul de credite de consum și ipotecare revărsat în țară după 2005. Acest trecut specific a explicat și frenezia deosebită a creditării la noi, ca și faptul că dorința de a intra în posesia unei mașini sau a unei case au fost (și rămân) mai puternice decât dorința de informare; un studiu recent al GfK citat de Asociația Română a Băncilor susține că numai 43% dintre clienții băncilor compară ofertele înainte de a cumpăra un produs financiar și numai 41% citesc contractul în întregime.
Așa se explică atât creșterea în continuare a creditelor neperformante (la finele lui august existau peste 700.000 de restanțieri și peste un milion de restanțe în valoare totală de aproape 19 mld. lei), ca și reflecția lui Mugur Isărescu, care crede că o civilizație a creditului se va construi la noi aproape la fel cu civilizația rutieră, unde “e nevoie de sute de accidente cu costuri enorme pentru ca oamenii să învețe să conducă prudent și să dispară vandalismul de pe șoselele noastre”.
Dar este amintirea de către Isărescu a “lingurii” o sugestie că ar trebui să ne întoarcem la modelul de viață al generațiilor trecute? Nu, răspunde viceguvernatorul BNR Cristian Popa, ci la un echilibru: nu numai BNR, ci și autoritățile UE vor emite în următoarea perioadă reglementări de protejare a clienților bancari expuși riscului valutar, iar băncile trebuie să înțeleagă că nu se pot da credite pe termen lung cu resurse pe termen scurt, adică așa cum a funcționat până acum modelul lor de finanțare.
Credite imobiliare pe 30-40 de ani se vor putea lua în continuare, însă nu ele ar urma să fie o țintă predilectă pentru o bancă în căutare de plasamente pentru resursele sale: Popa recomandă băncilor să treacă de la modelul pe bază de rețele extinse și produse standardizate pentru populație, care implică un grad mai redus de evaluare a riscului, spre unul orientat spre finanțarea economiei reale, a companiilor cu proiecte viabile.
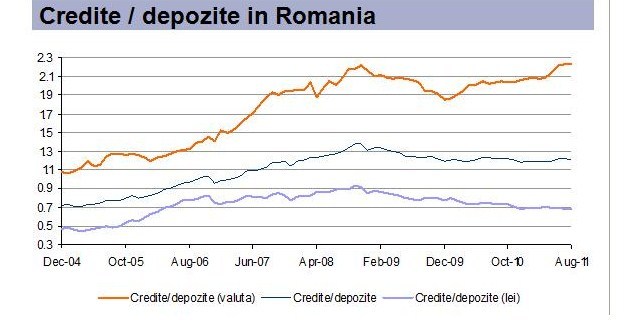
La schimbarea modelului de la finanțarea populației spre cea a companiilor ar urma să se adauge, conform lui Valentin Ionescu, directorul general al BVB, o creștere a finanțărilor prin bursă, ținând cont că în România, ponderea finanțărilor prin piața de capital pentru companii e de abia 1-2%, față de 40% în UE.
O rațiune suplimentară de a întări reglementarea pieței creditului a oferit-o George Mucibabici, președintele firmei de audit și consultanță Deloitte România, spunând că băncile au transferat asupra unei clientele puțin educate în materie financiară costul riscului valutar și cel al dobânzilor, oferind cu precădere împrumuturi în valută și cu dobânzi variabile – ceea ce în final s-a întors tot împotriva lor, prin creditele neperformante.
Pentru Mișu Negrițoiu, președintele ING Bank România, problema acestora din urmă e îngrijorătoare, pentru că face neatractive activele bancare din România (“lumea se întreabă cum rezistă o piață cu credite neperformante de 14%, poate 17%), iar băncile își pot recupera greu banii din vânzarea garanțiilor, atât din cauza procedurilor legale greoaie, cât și din cauza faptului că nu există cerere pentru ferme, fabrici sau apartamente, adică pentru garanțiile aduse de clienți.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală